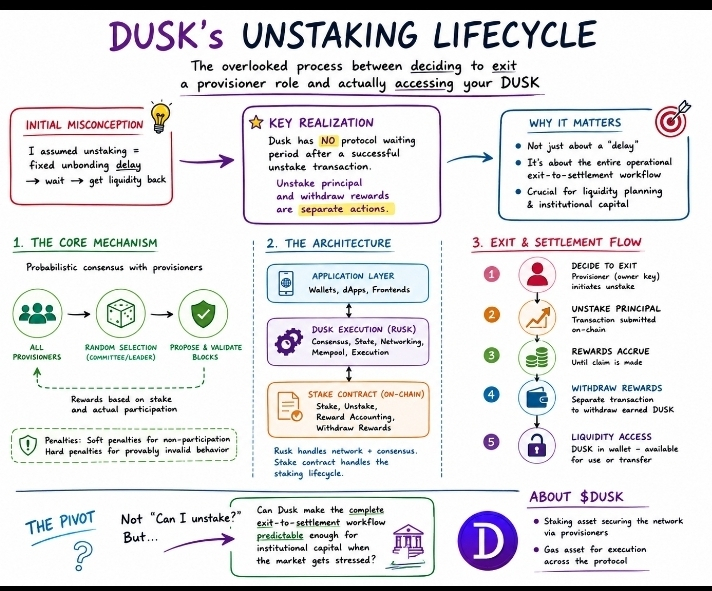
私が初めてDuskの供給者(provisioner)による退出プロセスを学んだとき、私はある前提を置いていましたが、今見るとあまりにも単純化しすぎていました。つまり、アンスタキングは固定のアンボンディング・キューに入って、プロトコルで定義された遅延を待ち、その後で流動性が戻ってくることだと考えていたのです。
しかし、現在のDuskはそう動いていません。
ドキュメントには「成功したアンスタキング取引の後に、プロトコルが待機期間を設けることはない」とあります。ですが、それが逆に「exit(退出)」というものが実際に何を意味するのかを、より注意深く見直すきっかけになりました。元本のアンスタキングと、積み上がった報酬の引き出しは別の行為です。ステーキングを「預け入れ→引き出し」の単一のワークフローとして考えると、この区別は見落としやすいのです。
仕組みの裏側では、@Dusk は供給者(provisioners)を使ってブロックを提案し、検証します。コンセンサス参加は確率的であり、報酬は固定のリターンというより、アクティブなステークと実際の参加に左右されます。さらにネットワークは、失敗した参加に対するソフトなペナルティと、証明可能な無効なコンセンサス行動に対するより重いペナルティも区別しています。
ここで重要なのはアーキテクチャです。ステークのライフサイクルは、供給者の運用要件(オンラインで同期されたノード、コンセンサス用キー、エポックベースの有効化、そして別管理の報酬会計)と並行して存在します。だから「退出」は単なる「売却」ボタンではなく、生きたコンセンサス・システム内での状態遷移なのです。#dusk
機関投資家の資金にとって、この違いは重要です。流動性計画は、プロトコルにアンボンディングの遅延があるかどうかだけの話ではありません。資金を素早く動かさなければならない状況でも、カストディ(保管)、ノード運用、報酬の引き出し、そして決済の予測可能性が保たれるかどうかが問題なのです。
そのため、$DUSK は私にとって、利回り商品というよりは、実際の流動性ストレスに耐えられる必要なインフラとして興味深いのです。
私の問いは「アンスタキングできるのか?」から次のように変わりました。
市場がストレスを受けたとき、Duskは機関投資家の資金に対して、完全な“退出から決済(exit-to-settlement)”のワークフローを十分に予測可能にできるのか?