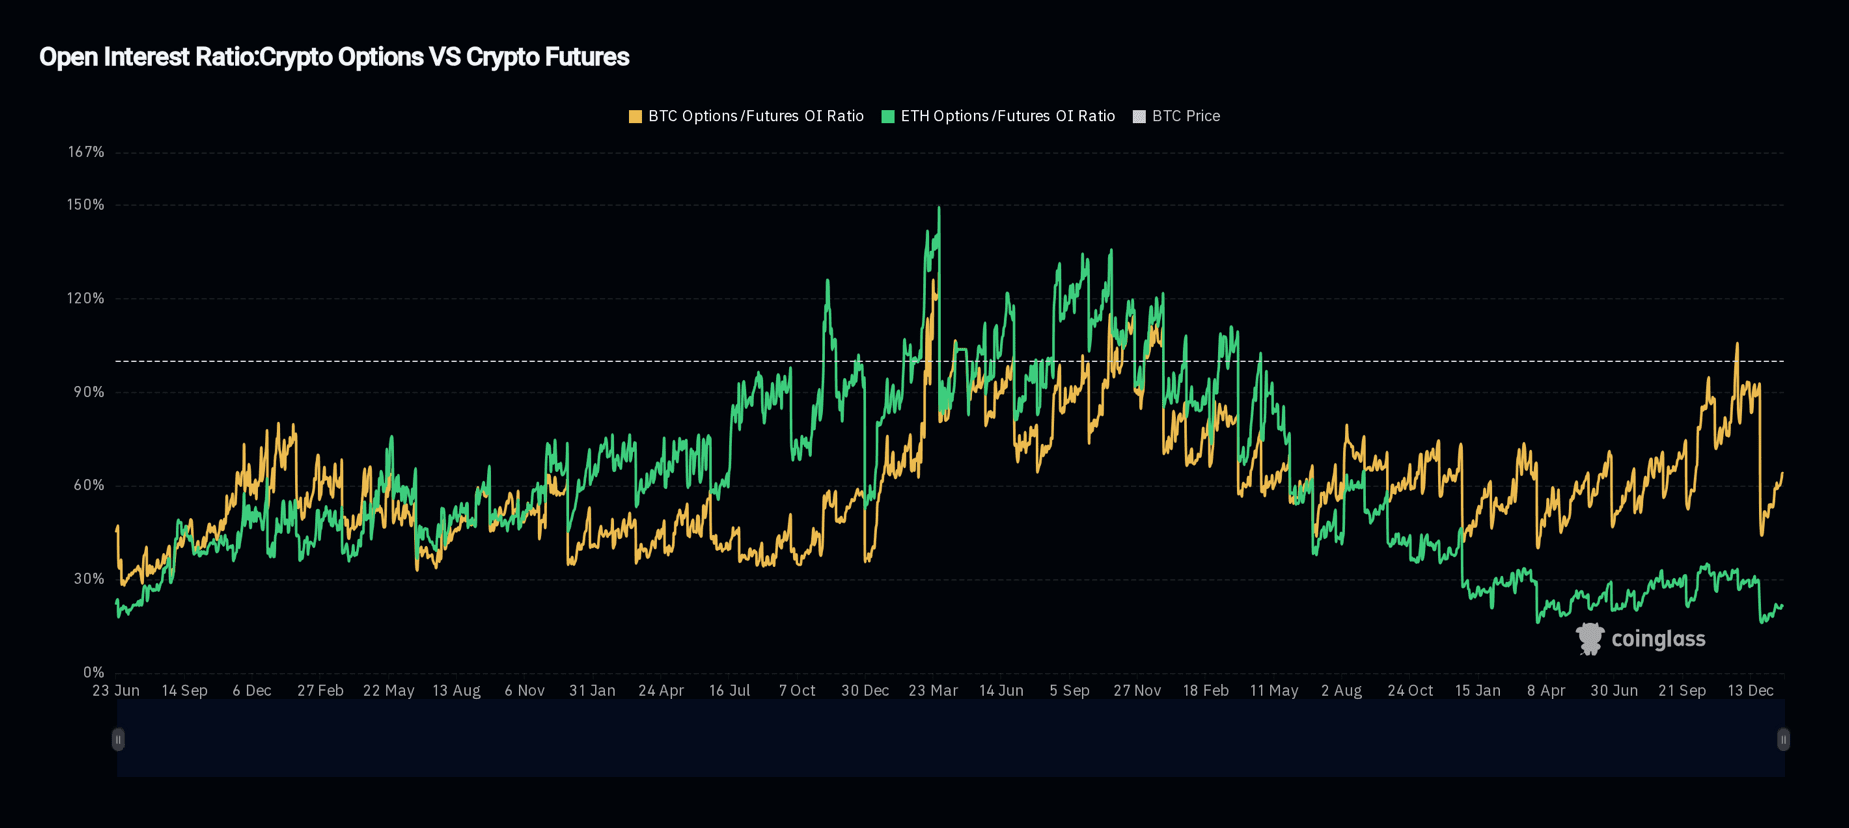
市場のボラティリティはまるで見えない手によって圧縮され、価格の運行範囲は次第に収束している。多くの参加者にとって、この静けさはひそかに虚偽の安全感に変わっている。
しかし、深く観察すると——K線チャートを見つめるのではなく、オプション構造を分析することで——全く異なる景色が見えてくる。
私たちが今目にしているのは、信頼に支えられた安定ではなく、機械的な安定である。
市場の安定は構造に依存し、信念によるものではない。
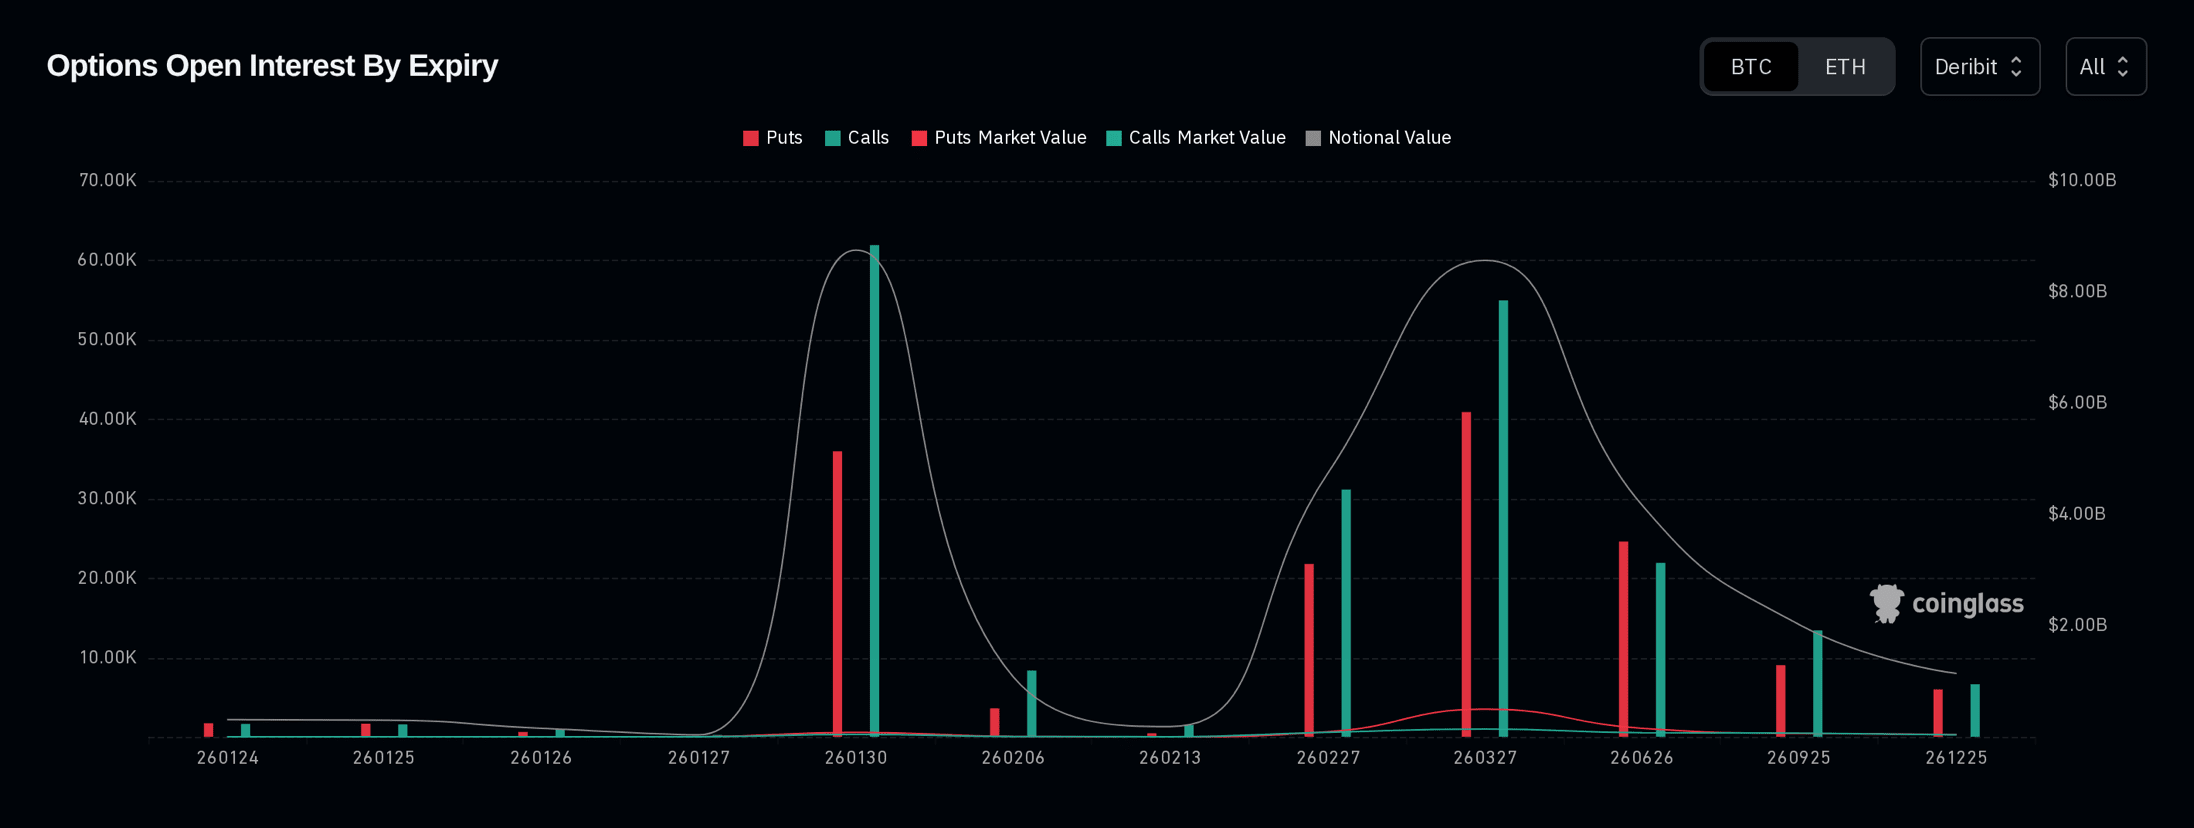
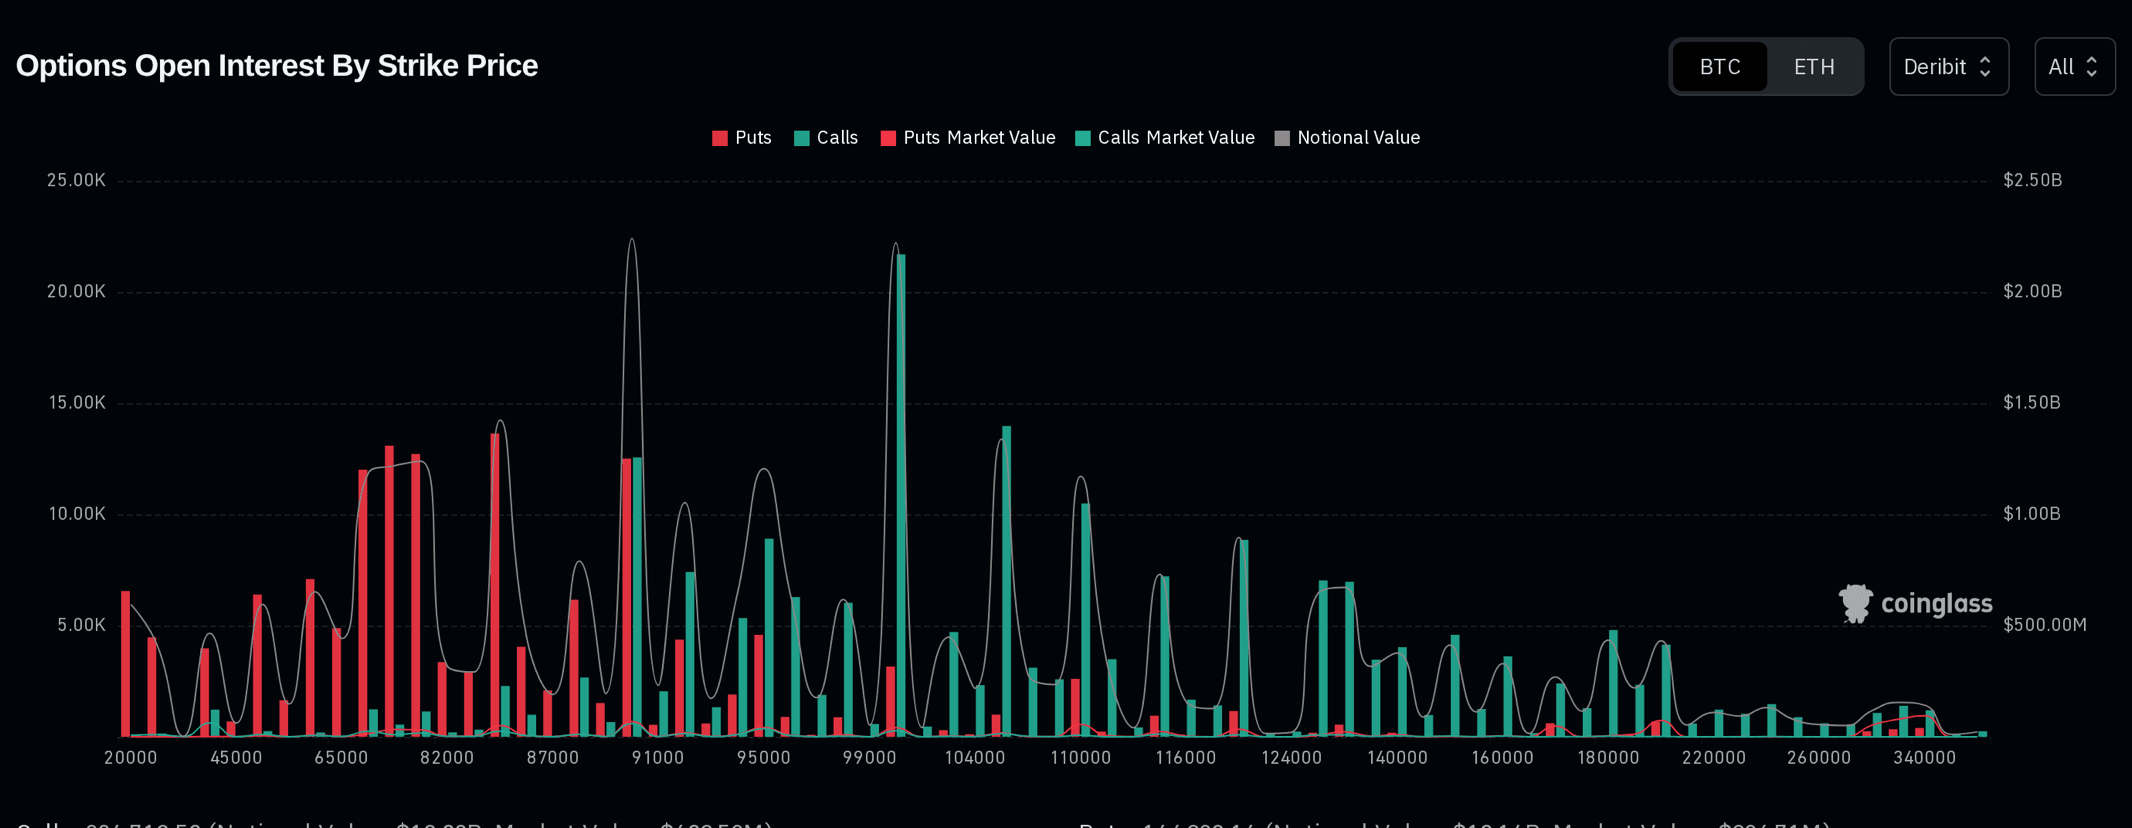
1月30日に満了するオプション契約において、未決済ポジションは二つの主要な地域に高度に集中している:
下方保護:8.5万ドル近くに集中するプットオプション;
上昇の博弈:10万から10.5万ドルの行使価格に集中するコールオプション。
このようなポジション分布は、実現されたボラティリティの低下と同時に現れることが多い。しかし、これは市場が方向性に共通の合意を持っているからではなく、リスクがデリバティブを通じてシステマティックにヘッジされているからである。
オプションのエクスポージャーがこれほど集中しているとき、価格は自由に変動するスペースを失う。短期的な上下はヘッジ資金の流れと相互に抑制し、「機械的摩擦」を形成する——上昇時には抵抗に遭い、下落時には支持を得て、最終的には「上昇時の滞重、下落時の抗下」の「膠着状態」の市場として現れる。
安定は一時的なものであり、底線ではない。
集中したオプションポジションに関する最も一般的な誤解は、それを堅固な「支持線」または「抵抗線」と見なすことである。
実際、正反対のことが起こる。
比較的集中した価格範囲内では、ヘッジ資金の流れが確かに市場のノイズを吸収し、変動を抑制する。しかし、この範囲を突破すると、同じヘッジ構造が行動ロジックを完全に反転させる可能性がある:
もし8.5万ドルを下回れば、下方保護の「安定器」の機能は失われる。ヘッジ戦略は「下落の緩衝」から「加速的な売却」に移行し、価格をさらに下に押し進める可能性がある;
もし10万から10.5万ドルを突破すれば、コールオプションの「抑制力」は消失する。元々は上昇リスクをヘッジするためのポジションが、逆に追い上げの燃料となり、上昇圧力を増幅させることになる。
要するに、オプション構造は変動を防ぐのではなく、変動を遅らせ、エネルギーを蓄積し、最終的には特定の条件下でより大きな変動を解放するものである。
市場はなぜそのようなリスクプライシングをしているのか?
行使価格や満期日がどのように変化しようとも、ある信号は常に明確である:下方保護のコスト(プットオプションのプレミアム)は、上方利益(コールオプションのプレミアム)を常に上回っている。
しかし、これは市場が暴落することを意味するわけではない。
それはリスク認識の非対称性を反映している:参加者は方向性に賭けているのではなく、「メカニズムの転換」の準備をしている——市場の変動が閾値を突破すると、ヘッジ行動は「能動的な選択」から「受動的な実行」に変わり、連鎖反応を引き起こす。
市場の崩壊は決して「みんなが弱気だから」起こるものではなく、ポジション構造の不均衡が市場に自己修正を強いるからである。
この安定の本質と示唆
このような構造型安定市場では、優位性は決して短期的な上下の予測から来るものではない。価格は予想以上に長く安定している可能性があり、ボラティリティは低位に維持され、すべてが穏やかに見える——臨界点が来るまで。
真のリスクは、特定の変動を見逃すことではなく、「安定」と「強制的なバランス」の境界を混同することにある。
このようなバランスが崩れるとき、往々にして静かに崩れることはない。次の変換が穏やかな調整か激しい揺れかは、市場がまだ十分に価格設定されていない多くの変数に依存する。
結論:
ビットコインは「信頼」の中で取引されているのではなく、リスク管理の枠組みの中で機能している。
この違いは次の動きの予測を可能にするものではないが、穏やかな表面下にある脆弱性を明らかにすることができる。
このような市場では、「安定」の本質を理解することが、いかなる短期予測よりも重要である。
結局のところ、すべての機械的なバランスは、いつかその「ストレステスト」を迎えることになる。
私は現在のBTC価格が大いに安い可能性が高いと確認しているが、検証には時間が必要である。