

エグゼクティブ・サマリー
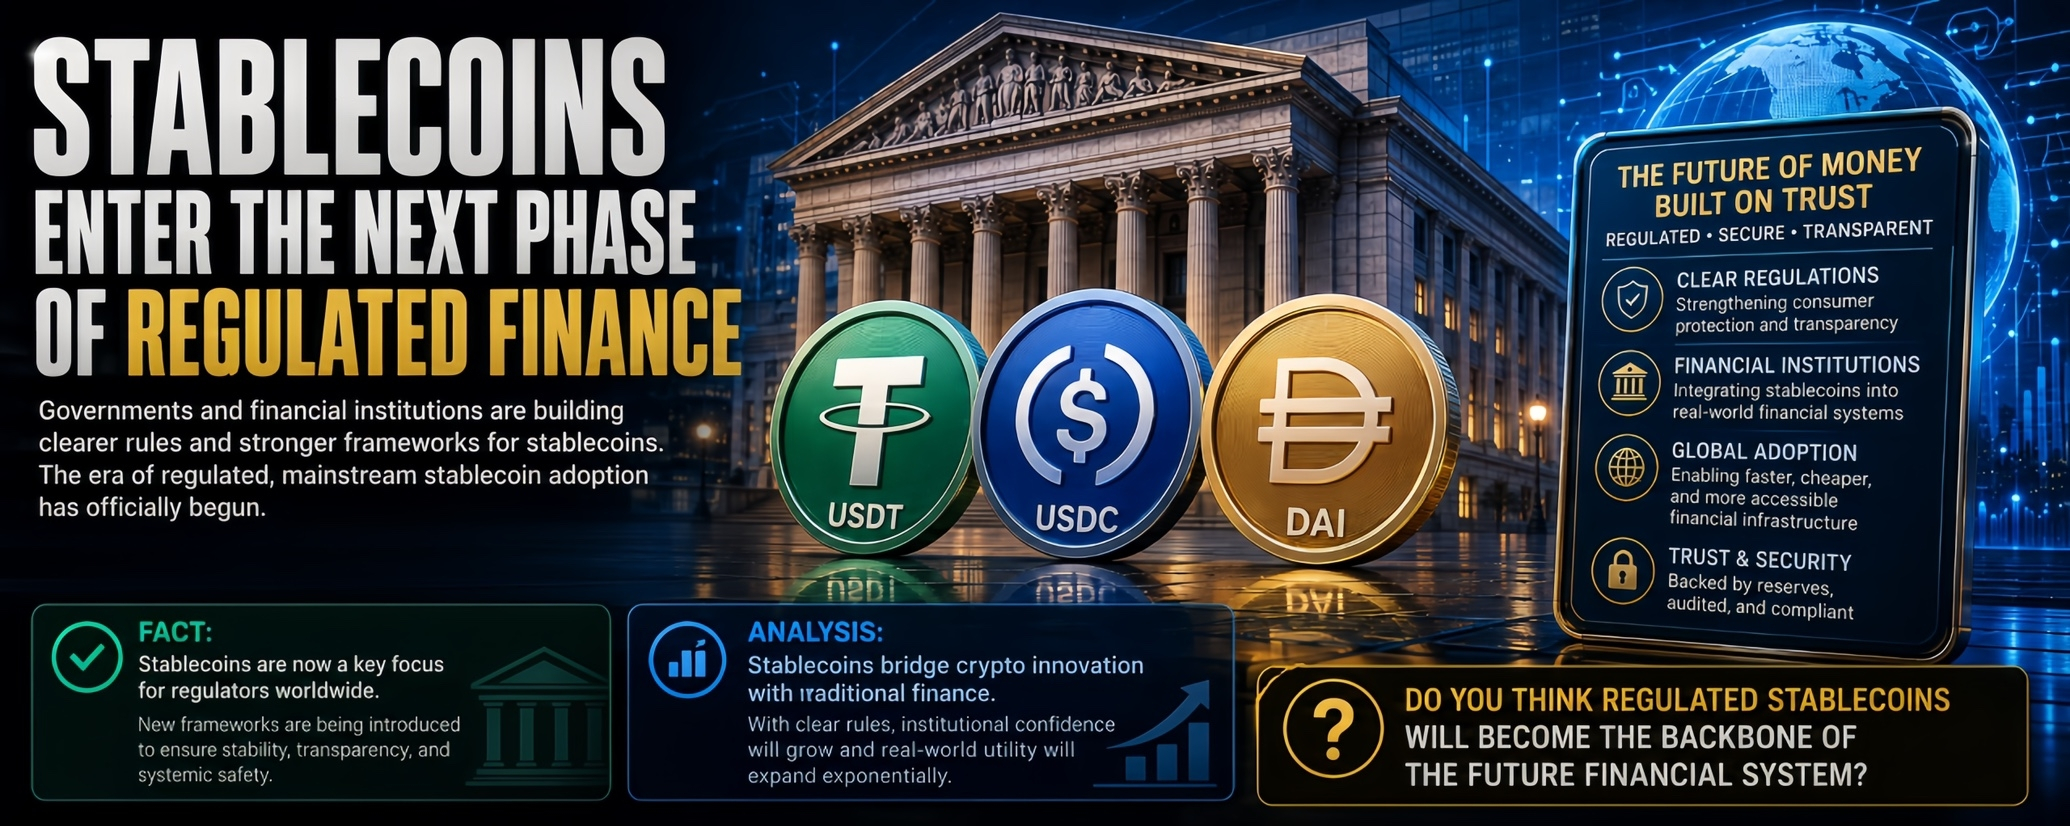
ステーブルコインは、暗号資産の取引インフラとしての役割を超えて、規制のある金融サービスへとますます移行しています。
大きな例として、2026年8月14日に米国通貨監督庁(OCC)が、ワールド・リバティ・トラスト・カンパニー(National Association)に対し、国立のトラスト銀行になるための予備的な条件付き承認を付与したことが挙げられます。提案された同機関は、ドルに裏付けられたステーブルコインの発行と償還を行い、準備金を維持し、デジタル資産のカストディ(保管)サービスを提供することになります。(OCC.gov)
承認は条件付きであり、最終ではありません。銀行は、業務開始に先立って追加の事前オープン要件を完了する必要があります。(OCC.gov)
したがって、その重要性は、新しい銀行がすぐに立ち上がることよりも、より広い方向性である金融インフラの統合にあります。ステーブルコインは、規制された銀行の枠組みの中でますます検討されつつあります。
確認済みの事実
8月14日付のOCCの判断は、World Liberty Trust Companyに対して予備的な条件付き承認を付与しています。
OCCによれば、提案された銀行は以下を含む活動に従事することが許可されることになります:
ドル連動型ステーブルコインの発行および償還
ステーブルコイン準備金の維持
デジタル資産カストディ(保管)
保管されている資産に関連する変換(コンバージョン)サービス
提案された銀行は、法定通貨に裏付けられたステーブルコインとしてUSD1を発行する意図です。(OCC.gov)
しかし、OCC(米通貨監督庁)は、事業開始に関する最終的な認可はまだ付与されていないと明示しています。規制当局は、最終認可の前に、予備的な承認を変更・停止・撤回する権限を保持しています。(OCC.gov)
なぜ重要なのか
重要な進展は、歴史的に大きく別々に運用されてきた2つの金融システムが収束していることです。
従来の銀行は、規制されたカストディ(保管)、決済、準備金管理、そして金融インフラを提供します。
暗号資産は、プログラマブルなデジタル資産、ブロックチェーンに基づく決済、そして世界中で利用できるデジタル決済のレールを提供します。
ステーブルコインは、そのど真ん中に位置しています。
ステーブルコインの発行、準備金、デジタル資産のカストディ(保管)に対応できる規制された銀行の枠組みがあれば、機関がブロックチェーンに基づく金融商品を既存の業務に統合しやすくなります。
これは、ステーブルコインが突然、従来の銀行預金と同等になったという意味ではありません。OCCの判断そのものが、ステーブルコインは適用される連邦法の下で異なる形で扱われると指摘しています。(OCC.gov)
代わりに、この開発は、規制当局が、ブロックチェーンに基づく金融商品が規制された金融システム内で機能できるようにする枠組みを、ますます整えつつあることを示しています。
より広範な規制の転換
この動きは、米国におけるデジタル資産のためのより明確なルールを整えるという、より広範な取り組みと並行して進んでいます。
SECは、暗号資産に関連する提案ルールの検討が見込まれていた予定会合を、最近取り消しました。そこには、暗号資産のスタートアップが資金調達しやすくなる可能性のある免除などが含まれていました。この会合は、予期しないスケジュール上の問題により延期されました。(Reuters)
立法レベルでも、CLARITY Actは遅延に直面しており、米国のより広い暗号資産の枠組みの一部が未解決のまま残されています。(Reuters)
これは興味深い対比を生みます。
規制の進展は一様な速度で起きているわけではありません。
一部の領域では、当局の判断や銀行の承認を通じて前に進んでいます。一方で、より広い市場構造に関する立法は不確実なままです。
暗号資産から金融インフラへ
ステーブルコインの物語がますます重要になっているのは、ステーブルコインが単なる取引以外にも機能し得るためです。
想定される応用例は以下のとおりです:
デジタル決済
国境を越えた決済
資金管理
デジタル資産カストディ(保管)
オンチェーン金融サービス
機関投資家向け決済
プログラマブルな金融取引
したがって、長期的な問いは単にステーブルコイン市場がどれほど大きくなるか、ということだけではありません。
より重要な問いは、ステーブルコインが既存の金融インフラにどれほど深く統合されるかです。
銀行、決済企業、資産運用会社、金融機関が、決済や支払いのためにますますブロックチェーンに基づくドルを使うようになれば、ステーブルコインは、伝統的な金融とデジタル市場をつなぐ重要な層になり得ます。
次に注目すべきポイント
この潮流が加速するかどうかは、いくつかの進展によって決まります。
1. 最終的な銀行承認
予備的な条件付き承認は、業務開始の認可とは同じではありません。事前オープン要件の完了が重要なマイルストーンになります。(OCC.gov)
2. ステーブルコイン規制
発行、準備金、カストディ(保管)、償還に関するより明確なルールが整えば、金融機関の不確実性を減らせる可能性があります。
3. 機関による導入
メインストリーム(主流)導入の最も強い証拠は、銀行、決済プロバイダー、ファンド、企業による実際の利用から生まれます。
4. 決済活動
ステーブルコインが重要な決済量や金融決済を担うようになれば、その役割は、クリプトのインフラからより広い金融インフラへと進化する可能性があります。
5. 競争
より多くの規制対象機関がこの分野に参入すれば、透明性、カストディ(保管)、支払い、相互運用性の改善に向けた競争が加速する可能性があります。
建設的なまとめ
暗号資産業界は、投機と同じくらいインフラが重要になる局面へ、ますます移行しています。
ステーブルコインは、最も分かりやすい例の一つです。
最新のOCCの判断は、移行が完了したことを意味するものではなく、規制上または運用上のリスクを排除するものでもありません。
しかし、ブロックチェーンに基づく金融商品が規制された金融機関により近づいていく動きを示す、もう一つの具体例にはなっています。
それは注目に値するトレンドです。
暗号資産の導入は最終的に、人々がデジタル資産を買うことだけでなく、金融機関が黙々とブロックチェーンを自社がすでに使っている仕組みに統合していくことによっても後押しされるかもしれません。
結論
次の暗号資産の段階は、別個の金融エコシステムというより、伝統的な金融に埋め込まれたインフラ層のように見える可能性があります。
ステーブルコインは、その交差点のど真ん中に配置されています。
World Liberty Trust Companyの判断は依然として条件付きですが、その根底にある方向性は重要です。すなわち、規制対象の機関が、ステーブルコインの発行、準備金、カストディ(保管)、およびブロックチェーンに基づく金融サービスを、既存の銀行の枠組みにどう組み込めるかを、ますます検討しているということです。(OCC.gov)
暗号資産の観測者にとっては、したがって、投機的な関心から実際の金融統合へと、最も重要な指標が移る可能性があります。
そこに、次の大きな導入フェーズが生まれてくる可能性があります。