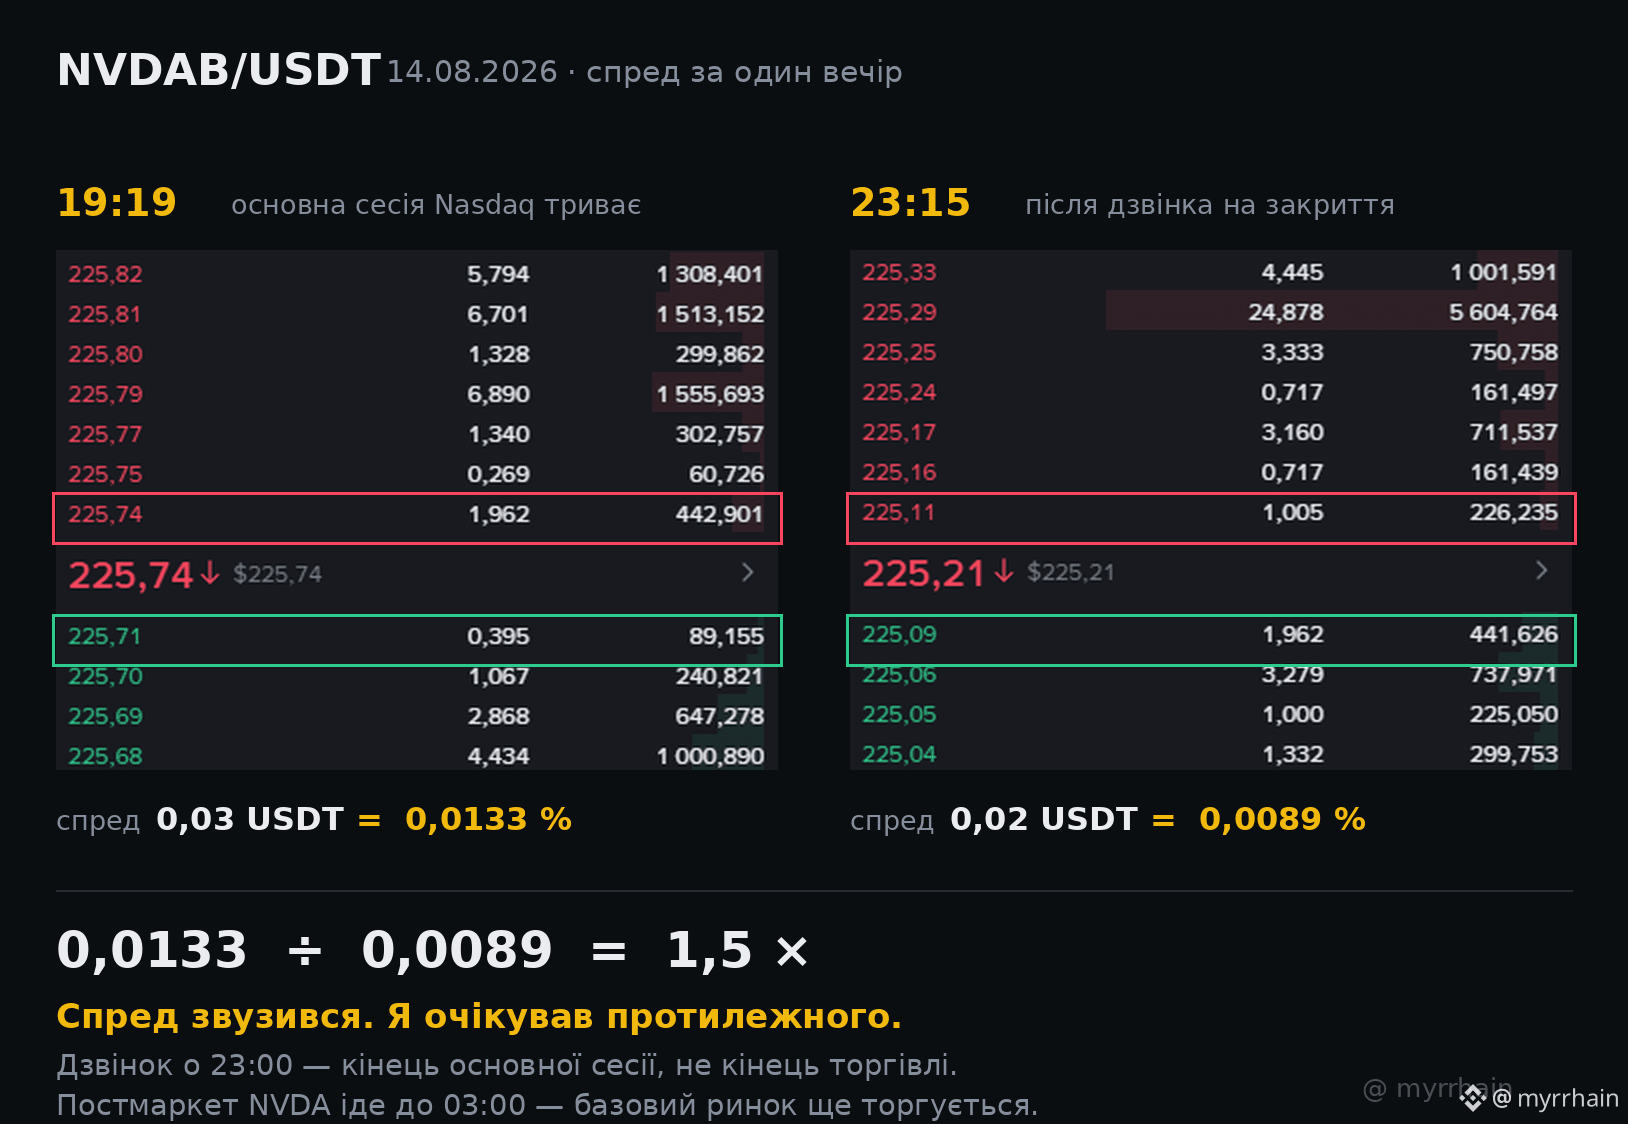
同じアセット、同じ夜。スプレッドは1.5倍違っていた――ただし、私が予想していた方向とは逆だった。
bStocksについて最もよく繰り返されるフレーズを検証してみたかった。「24/7の取引」。ロジックは明白に思えた――Nasdaqはクローズする、ヘッジする先がないので、リスクがスプレッドへ移るはずだ。
計測1 - 19:19 キエフ。Nasdaqのセッションは真っ最中。
$NVDAB /USDT
bid / ask: 225,71 / 225,74
スプレッド: 0,03 USDT = 0,0133%
計測2 - 23:15 キエフ。クローズの電話が15分前にあった。
bid / ask: 225,09 / 225,11
スプレッド: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5倍。スプレッドは縮小した。
わかったこと。
23:00の時点はメイン・セッションの終了であって、取引の終了ではない。NVDAのポストマーケットはキエフ時間で03:00まで続く。23:15の段階でもベースの株はまだ取引されており、ヘッジのためのチャネルは開いていた。私が決定的だと思っていたイベントはそれではなかった。
私は、取引所のスケジュールと流動性の有無を混同していた。2週間ずっと。
目安がずれる:23:00ではなく03:00。しかも今日の金曜日は、休みが朝までではなく、月曜16:30まで続く。これで61.5時間だ。
制約:2つの切り取り(サンプル)であり統計ではない。私は左右それぞれの最初のレベルだけを取って、深さは数えていない。1つの夜、1つのティッカー。
ここで最も高い時間帯は、市場が単一で動いているときだ。単に、私が思っていたより遅く始まるだけだった。
@BinanceCIS #bStocksCIS $NVDAB
bStocksについて最もよく繰り返されるフレーズを検証してみたかった。「24/7の取引」。ロジックは明白に思えた――Nasdaqはクローズする、ヘッジする先がないので、リスクがスプレッドへ移るはずだ。
計測1 - 19:19 キエフ。Nasdaqのセッションは真っ最中。
$NVDAB /USDT
bid / ask: 225,71 / 225,74
スプレッド: 0,03 USDT = 0,0133%
計測2 - 23:15 キエフ。クローズの電話が15分前にあった。
bid / ask: 225,09 / 225,11
スプレッド: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5倍。スプレッドは縮小した。
わかったこと。
23:00の時点はメイン・セッションの終了であって、取引の終了ではない。NVDAのポストマーケットはキエフ時間で03:00まで続く。23:15の段階でもベースの株はまだ取引されており、ヘッジのためのチャネルは開いていた。私が決定的だと思っていたイベントはそれではなかった。
私は、取引所のスケジュールと流動性の有無を混同していた。2週間ずっと。
目安がずれる:23:00ではなく03:00。しかも今日の金曜日は、休みが朝までではなく、月曜16:30まで続く。これで61.5時間だ。
制約:2つの切り取り(サンプル)であり統計ではない。私は左右それぞれの最初のレベルだけを取って、深さは数えていない。1つの夜、1つのティッカー。
ここで最も高い時間帯は、市場が単一で動いているときだ。単に、私が思っていたより遅く始まるだけだった。
@BinanceCIS #bStocksCIS $NVDAB