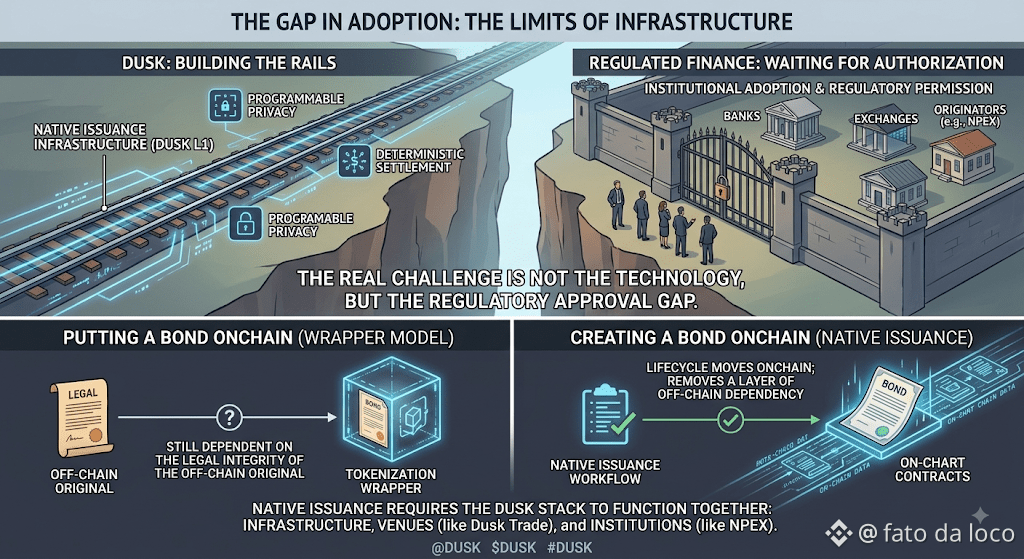
オンチェーンに債券を「載せる」ことと、オンチェーンで債券を「創出する」ことには、静かではあるものの重要な違いがあり、そしてほとんどのRWAの議論はそれをそのまま見過ごしています。トークン化は、既存の資産を包み込みます。ネイティブ発行は、資産のライフサイクルのより多くを、最初からオンチェーンへ移します。Duskは、規制対象の証券におけるネイティブ発行ワークフローを担えるインフラを提供します。機関や取引所が、それを利用するために必要な認可とプロダクト体制を整えている場合です。規制された金融市場向けに構築されたレイヤー1であるDuskは、そのネイティブ発行能力を、プログラマブルなプライバシーと決定論的な決済と組み合わせます。資産の売買の場面だけでなく、そのライフサイクル全体を通じて、必要なところにはプライバシーを適用し、役に立つところには透明性を適用します。
なぜこの区別が私にとって重要なのでしょうか? なぜなら、ラップされた資産は、元となるオリジナル資産をオフチェーンで保有しているものの法的な健全性に、なお依存し続けるからです。適切に行われるネイティブ発行の資産は、その依存の層を取り除きます。これはより野心的な目標であり、野心的な目標ほど到達までに時間がかかります。
また、Duskのスタックが単独ではなく、互いに連携して機能する場合にのみ、このアプローチは成立すると考えています。ベースレイヤーでのネイティブ発行能力は、存在したそれらの資産を、実際に保有し、取引できる取引所としてのDusk Tradeのような場がなければ意味が小さくなります。さらに、それらを最初にオリジネートすることを厭わない機関(NPEXのような存在)がいなければ同様です。インフラの要素は、Duskが自分のスケジュールで提供できる部分であり、すでに概ねその準備ができています。採用の部分は、他のすべての関係者がそれぞれの歩調で前に進むかにかかっており、規制された金融領域は歴史的に、誰かの都合に合わせて素早く動くことがこれまでほとんどありませんでした。
この「求められる要点」で本当の仕事をするのは、という文言にあるのは「機関や取引所に、認可があるとき」です。Duskはレールを敷くことはできます。しかし、銀行や取引所がそれらを利用するための規制上の許可まで、自ら発行することはできません。そして、そのギャップこそが、採用が勝ち取られるか、それとも失われるかを決める場所なのです。
#dusk $DUSK @Dusk $ACE
なぜこの区別が私にとって重要なのでしょうか? なぜなら、ラップされた資産は、元となるオリジナル資産をオフチェーンで保有しているものの法的な健全性に、なお依存し続けるからです。適切に行われるネイティブ発行の資産は、その依存の層を取り除きます。これはより野心的な目標であり、野心的な目標ほど到達までに時間がかかります。
また、Duskのスタックが単独ではなく、互いに連携して機能する場合にのみ、このアプローチは成立すると考えています。ベースレイヤーでのネイティブ発行能力は、存在したそれらの資産を、実際に保有し、取引できる取引所としてのDusk Tradeのような場がなければ意味が小さくなります。さらに、それらを最初にオリジネートすることを厭わない機関(NPEXのような存在)がいなければ同様です。インフラの要素は、Duskが自分のスケジュールで提供できる部分であり、すでに概ねその準備ができています。採用の部分は、他のすべての関係者がそれぞれの歩調で前に進むかにかかっており、規制された金融領域は歴史的に、誰かの都合に合わせて素早く動くことがこれまでほとんどありませんでした。
この「求められる要点」で本当の仕事をするのは、という文言にあるのは「機関や取引所に、認可があるとき」です。Duskはレールを敷くことはできます。しかし、銀行や取引所がそれらを利用するための規制上の許可まで、自ら発行することはできません。そして、そのギャップこそが、採用が勝ち取られるか、それとも失われるかを決める場所なのです。
#dusk $DUSK @Dusk $ACE