

Bitwiseが最近注目すべきシグナルを出しました。Superstateと協力して、自社ファンドのトークン化を検討しており、最初にこの計画に入る可能性が高いのは、Bitwise Solana Staking ETFで、コードはBSOLです。
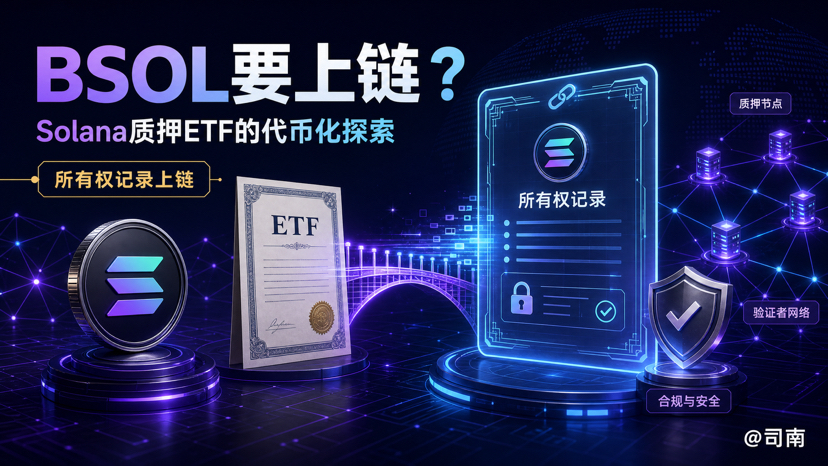
まずは、この件を「BSOLがすでにオンチェーンのトークンになった」とは急いで理解しないでください。より正確には、BitwiseがBSOLに対して、オンチェーン上で“受益権の所有”を記録する方法を追加するにはどうすればよいかを研究しており、プロジェクトはまだ探索段階です。
この件で本当に重要なのは、Solanaという新しい概念が増えたことではなく、従来のETFの所有権記録が、ブロックチェーンの基盤とつながり始めている点です。
今回、一体何をオンチェーンにするのか?
The Blockの開示情報によると、BitwiseとSuperstateはファンドのトークン化の枠組みを研究しています。この枠組みで主に変わるのは、ファンドそのものではなく、株式(受益権)所有の記録方法です。
将来的に投資家には、2つの保有方法が考えられます。1つは従来どおり、保管・清算の仕組みが株式を記録する“帳簿形式”で保有する方法。もう1つはトークン化の形を選び、株式の所有権記録をブロックチェーン上に残し、Superstateの譲渡代理人基盤がそれを維持する方法です。
ここには非常に重要な細部があります。トークン化された株式は、従来の帳簿形式の株式と同じ権利を持ちますが、トークン化された株式はそのブロックチェーン・システムから自由に譲渡することはできません。
言い換えれば、BSOLを「任意のウォレットに自由に送れて、任意のDeFiプロトコルにも接続できる“自由流通トークン”」に変えるのではなく、ETFにブロックチェーンに基づく登録方式を追加することを意味します。
BSOL自体はどんなプロダクト?
BSOLは一般的なSolanaの“コンセプト・ファンド”ではありません。Bitwiseの公式資料によれば、BSOLは2025年10月28日にニューヨーク証券取引所で取引を開始し、SOLへのダイレクト・エクスポージャー100%を提供し、さらにステーキングの仕組みが設計されています。
Bitwiseは以前、Heliusの技術サポートと自社のオンチェーン・ソリューションにより、ファンドが保有するSOLをステーキングして、Solanaネットワークのステーキング報酬を獲得する計画だと述べています。公式発表では、Solanaの平均ステーキング報酬が7%を超えると触れつつも、同時に、報酬率は変動し将来のファンド成績を保証するものではない、という注意喚起が明確にされています。
つまり、BSOLの投資ロジックには2つの部分があります。1つはSOL価格そのものの上げ下げ。もう1つは、ステーキングによってもたらされる可能性のある追加のトークン報酬です。
しかし、ステーキング収益は無料ではありません。ファンドは、報酬の変動、削減(ペナルティ)、技術・運用リスクに直面する必要があり、さらにステーキング対象となる資産が、ファンドが適時に償還ニーズへ対応できるかどうかに影響する可能性もあります。
つまり、投資家はBSOLを単純に「SOLを保有するだけで、固定の利息が自動的に得られる」と理解することはできません。これは依然として、高ボラティリティな単一資産のプロダクトであり、ステーキングは単に、収益源とリスク構造にもう一層追加するにすぎません。
なぜBitwiseはBSOLのトークン化を検討するのか?
私の見立てでは、Bitwiseが狙っているのは“概念そのもの”ではなく、オンチェーンでの資産配分・管理の効率です。
従来のETFの所有権記録は、通常、証券会社、カストディ(保管機関)、決済システム、譲渡代理人(トランスファー・エージェント)に依存しています。ブロックチェーンでトークン化されると、登録、譲渡、保有者管理の一部のプロセスをオンチェーンの基盤で行える可能性があります。機関投資家にとっては、資産記録がより明確になり、決済までの経路が速くなり、さらにオンチェーン金融アプリケーションとの連携が可能になるかもしれません。
特にBSOL自体は、すでにSolanaへのエクスポージャーとステーキング属性を持っています。Solanaエコシステムに直接関連するETFをオンチェーンで受益権登録することには、一定の事業上の相乗効果があります。基礎資産がオンチェーンにあり、ファンド受益権の記録方式もオンチェーンに近づけようとしているのです。
しかし、だからといってすべてのプロセスがすぐにパブリックチェーンへ移るという意味ではありませんし、従来型金融のコンプライアンス、カストディ、清算の各工程が完全に置き換えられるという意味でもありません。
より現実的な道筋は、おそらく次のようなものです。まず一部の投資家に、オンチェーン記録の選択肢を持たせ、その後、オンチェーンでの譲渡、コンプライアンス上のホワイトリスト、機関向けの決済、資産管理のシーンを段階的に検証していく。
これはSOLを直接買うのと、何が違う?
違いは非常に大きいです。
直接SOLを保有する場合、投資家が直面するのは、ウォレット管理、秘密鍵の安全性、取引所やカストディ機関のリスク、そしてステーキング操作そのものの技術的な課題です。BSOLを保有する場合は、取引所で売買できる商品を通じて間接的にSOLへのエクスポージャーを得ることになり、投資家が取引するのはファンドの受益権(ファンドシェア)です。ファンドは運用者が、基礎となる資産の管理やステーキングの手配を担当します。
将来BSOLがトークン化された受益権を提供したとしても、投資家が得るのは新しい1枚のSOLではなく、ETFの権利を表すオンチェーン記録です。その権利の源泉はやはりファンドの受益権そのものであり、「オンチェーン化した」というだけで自動的に流動性が高まったり、より大きな利益空間が生まれたりするわけではありません。
これこそが市場で最も誤解されやすい点です。ETFのトークン化は、ETFの分散化(デセントラル化)を意味しません。オンチェーンでの登録も、投資家が資産を完全に自由に移転できる権利を得ることを意味しません。
Solanaのエコシステムにとって、これは何を意味するのでしょうか?
もし最終的に実現するなら、BSOLは、従来の金融商品とSolanaのオンチェーン基盤の間に架け橋となり得ます。
一方で、従来型の投資家は引き続き、なじみのあるETF形式でSOLへのエクスポージャーを得られます。もう一方で、トークン化された受益権は、規制や商品ルールを満たす前提のもと、より多くのオンチェーンの登録・決済・資産管理のシーンにつながる可能性があります。
これはSolanaにとって2つの意味があります。
1つ目に、Solanaはもはやネイティブ・トークンの発行やDeFiアプリの実行に使われるだけでなく、従来型のファンド受益権の登録・譲渡の基盤を担う可能性もあります。
2つ目として、Solanaのエコシステム価値が「金融資産をオンチェーン化する」という物語の中で、さらに前面に出てくることになります。これまで皆がSolanaについて語るときは、取引速度、低コスト、アプリの活発さが中心でした。今後は、機関向けのファンド、ステーブルコイン、証券型資産、そしてオンチェーン決済なども、新たな注目ポイントになり得ます。
もちろん、協業計画があるからといって、直ちに「機関投資家の資金がSolanaに全面的に流入した」とは言えません。トークン化には、規制上の許可、技術監査、譲渡ルール、カストディの手配、そして市場の流動性が、すべて揃って連携する必要があります。
本当に注目すべきリスク
1つ目は流動性リスクです。トークン化された受益権が特定のブロックチェーン・システム内でしか譲渡できないのであれば、流動性は従来のETFより良いとは限りません。オンチェーンの形態はより柔軟に見えますが、実際にはコンプライアンス上のホワイトリストや譲渡制限によって取引可能範囲が制約される可能性があります。
2つ目は、NAV(基準価額)と市場価格のリスクです。Bitwiseの公式資料は、BSOLの市場価格がファンドのNAVと完全に一致しない可能性があること、またファンドの受益権はSOLを直接償還(リデンプション)できるわけではないことを明確に注意喚起しています。
3つ目は、ステーキングのリスクです。ステーキング報酬は変動し、ステーキングの過程で削減(ペナルティ)の発生、運用障害、あるいは償還(リデンプション)の取り扱いが影響を受けるといった事態が起こり得ます。いわゆる「ステーキング収益」を、直接的に安定した利息として見なすことはできません。
4つ目は単一資産リスクです。BSOLは主にSOLという1つの資産に基づいて構築されており、SOLの価格が大きく変動すると、ファンドの純資産価額(NAV)にも同様に明確な影響が出ます。トークン化は受益権の記録方式を変えることはできますが、基礎となる資産リスクを取り除くことはできません。
5つ目は規制と技術のリスクです。ファンドの受益権をオンチェーン化した後、保有者をどう識別し、譲渡制限をどう執行し、オンチェーン記録と従来の法的文書の関係をどう扱うか——こうした点は、明確なルールによる裏付けが必要です。
結論
BitwiseとSuperstateの協業は注目に値しますが、現時点ではそれを「BSOLはすでにオンチェーン化された」や「Solana ETFがDeFiに全面的に入る」とパッケージするにはまだ早いです。現時点で最も正確な判断は、BitwiseがBSOLにトークン化された保有方法を追加することを検討しており、主要な変更は所有権記録をオンチェーンにする点で、投資家の権利(権益)そのものは原則として変わらない、ということです。
この件の長期的な価値は、ETFが単なる取引所の商品にとどまらず、オンチェーンに登録され、管理され、決済され得る金融資産へと段階的に進化していくことを後押しし得る点にあります。
ただ、短期的には、市場がより注目すべき実務上の問題がいくつかあります。トークン化された受益権はいつ正式に提供されるのか、どの投資家が参加できるのか、オンチェーンで譲渡できるのか、具体的なDeFiのシーンに接続されるのか、そして従来の帳簿形式の受益権とオンチェーンの受益権の間でどう変換されるのか。
私個人の見方では、これはSOL価格をすぐに押し上げるニュースではありません。ただ、Solanaの基盤に関する物語(インフラ・ストーリー)を後押しするシグナルだと言えます。
現物ETFが従来の資金が暗号資産市場へ入ってくる入口だとすれば、トークン化ETFは、暗号の基盤がその逆に従来の金融を支える方法を探っている可能性があります。
あなたは、BSOLがトークン化された後に、最初に実現しそうなのはオンチェーン決済、機関向けカストディ、あるいはDeFiプロトコルとの接続のどれだと思いますか?ぜひコメント欄であなたの見解を聞かせてください。
