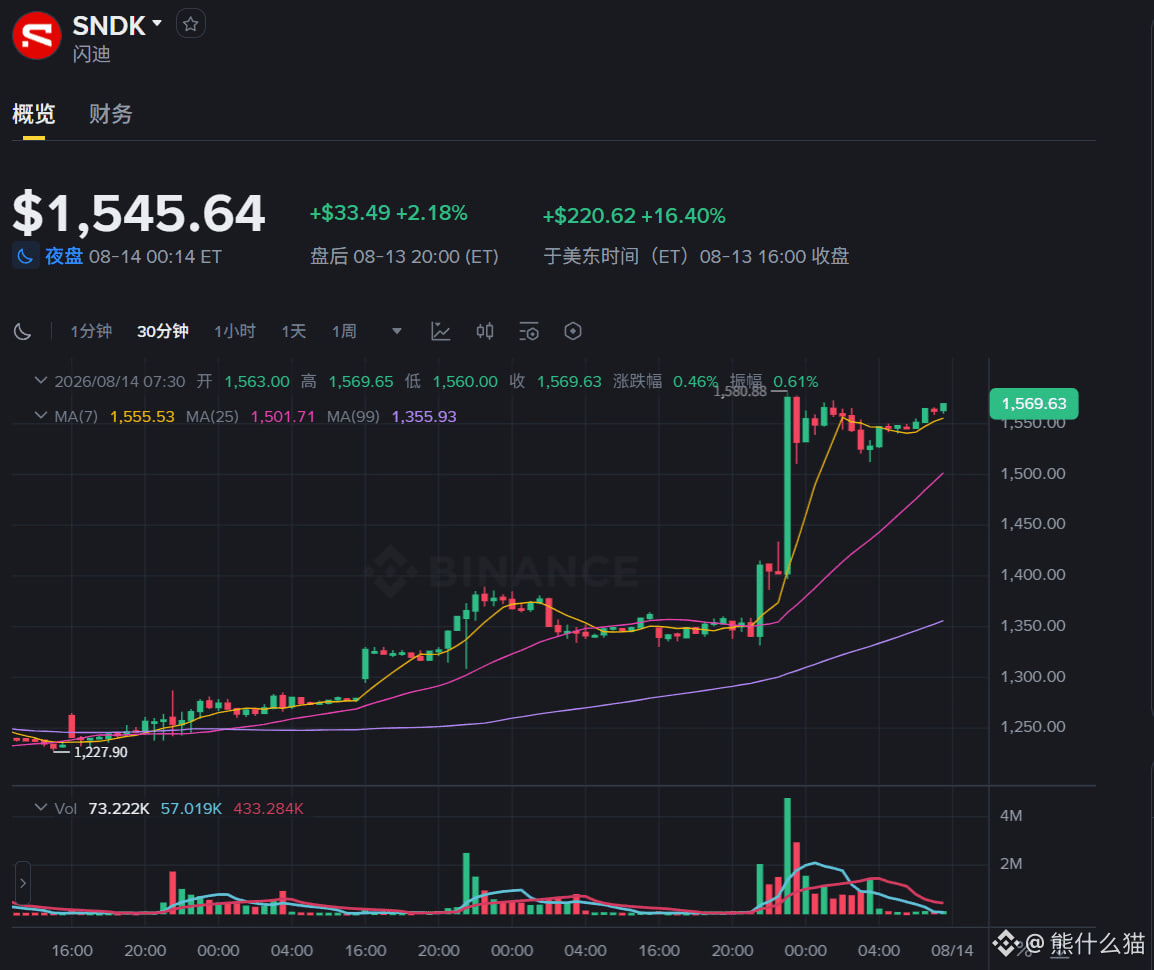
939億米ドル。シンディ $SNDK 昨日の投資家デーでこの数字を投げてきたのを見て、NANDの株価サイクルのロジックは基本的に根こそぎひっくり返されたと思った。
8社の顧客、平均で契約は4年超。FY27のビット出荷の半分は長期契約(長協)でカバーし、FY28からは3分の2へ。背景には165億米ドルの金融保証が積まれている。
以前のNANDの値動きがどうだったかは、みんな心の中で分かっている。値上げ・値下げの波が一巡ずつ来て、誰も逃げられない。今は供給の大半が長期契約でロックされていて、価格には下支えがある。需要の見通しもより長期化した。機関投資家が従来のモデルでバリュエーションしようとしても、入れ替えが必要だ。
この契約に付随するのは、彼らの業界見通しだ。2026年のNAND売上は3000億、2027年には5000億へ。データセンター比率は2026年に半分を超え、スマホやPCを上回って最大の下流(最大需要先)になる。エンタープライズ向けデータセンターのフラッシュTAMは2030年に1.2ZBとの見立て。
この判断は空想ではない。FY26通年収入202億で、前年比1.75倍。粗利率71.6%、調整後のフリー・キャッシュ・フロー(FCF)は87億。FY28〜30の長期モデルはさらに強気で、粗利率80%、営業利益率75%、FCF率50%。ハードウェア企業がソフトのような利益率を出してくるのは、正直想定していなかった。
この判断の核はAI推論(inference)。長いコンテキスト、RAG、多モーダル、Agentといったものが、すべてKV Cacheの中で積み上がっていく。シンディはSSDを「Token Battery」と呼んでいる。つまり計算済みの結果を保存しておき、毎回ゼロから再計算する必要がない。GPUも電力も節約できる。この勘定は誰でも計算できる。
SSDは昔、データを載せるだけの部品だった。いまや推論効率の要(重要なキーパーツ)になっている。私は、この変化はどんな財務数字よりも重要だと思う。
HBFは後手。高帯域フラッシュで、推論の「メモリ・ウォール」を専用に叩く。帯域はHBMとほぼ同等で、容量は8〜16倍までできる。2027年にサンプル出荷、最初のチップはすでにテープアウト済み(流し込み済み)だ。
本当に回り始めれば、HBMが唯一の解ではなくなる。もちろん、その中身には変数がたくさんある。
リスクもはっきりしている。939億は「底値」の試算だ。AIの設備投資(CapEx)がもし縮小したら、長期契約はどこまで確実に実行できるのか疑問符がつく。1.2ZBは2030年の数字で、その間に数年のギャップがあり、何が起きてもおかしくない。
ただ、大きな方向性はもう出ている。ストレージはこれまで計算力(AI算力)を支える脇役だったが、これからはテーブルに上がって腹を満たしにいく番だ。