Dusk Tradeが実際に何を掲げているのか、そしてほとんどのトークン化資産プラットフォームが自社をどう説明しているのかを見てみました。
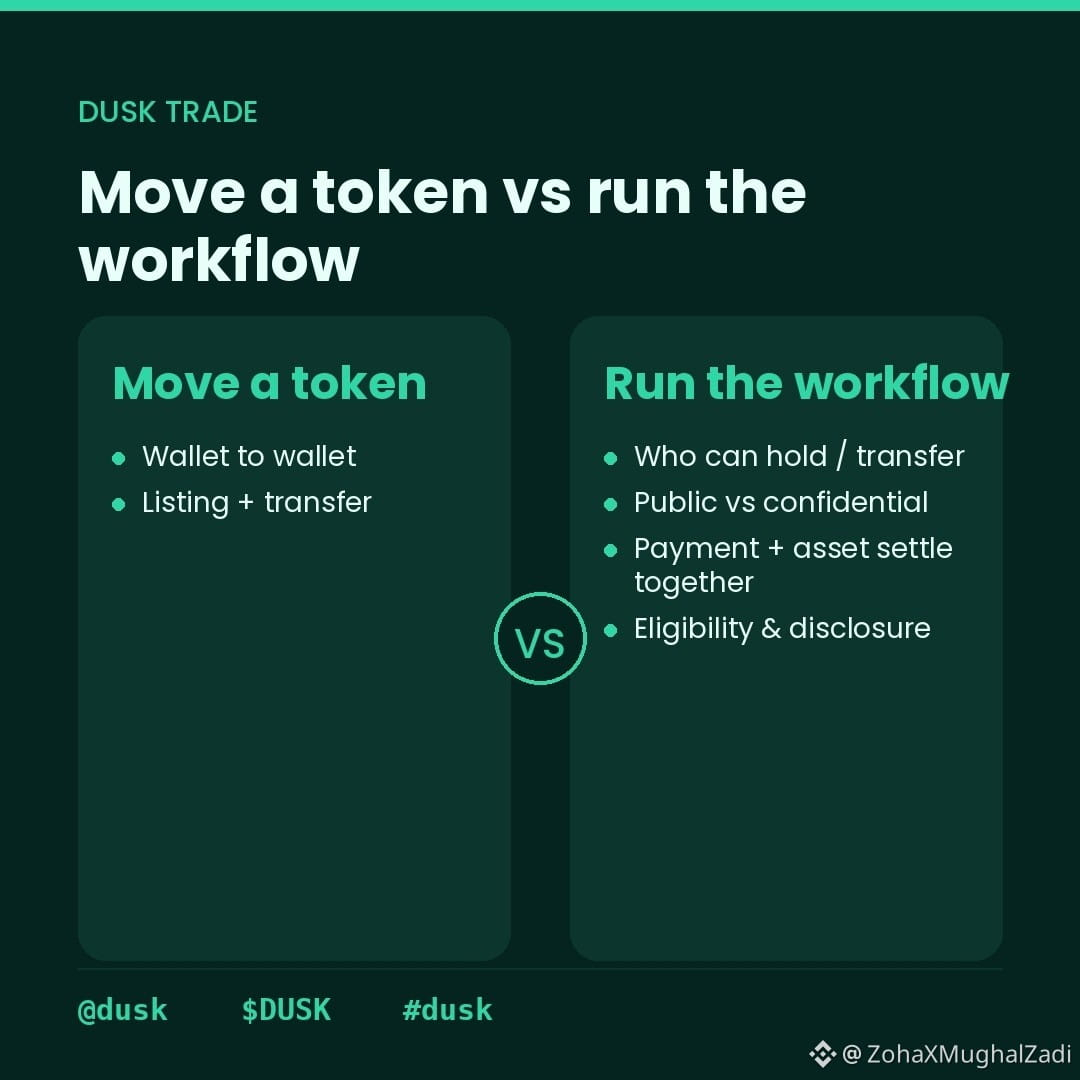
多くは「トークンの上場」と「トークンの送受信」までで止まります。Dusk Tradeの自社ドキュメントでは線引きが別のところにあり、規制対象の資産にとって難しいのは、トークンそのものの契約ではなく、その周辺の全ワークフローだと言っています。誰がその資産にアクセスできるのか、誰が保有または譲渡できるのか、何が公開され、何が機密として保たれるのか、そして支払い側と資産側がどのように同時に決済されるのかです。
つまり、同じ1つのスコープに“追加機能”があるのではなく、2つの異なるスコープです。@Dusk
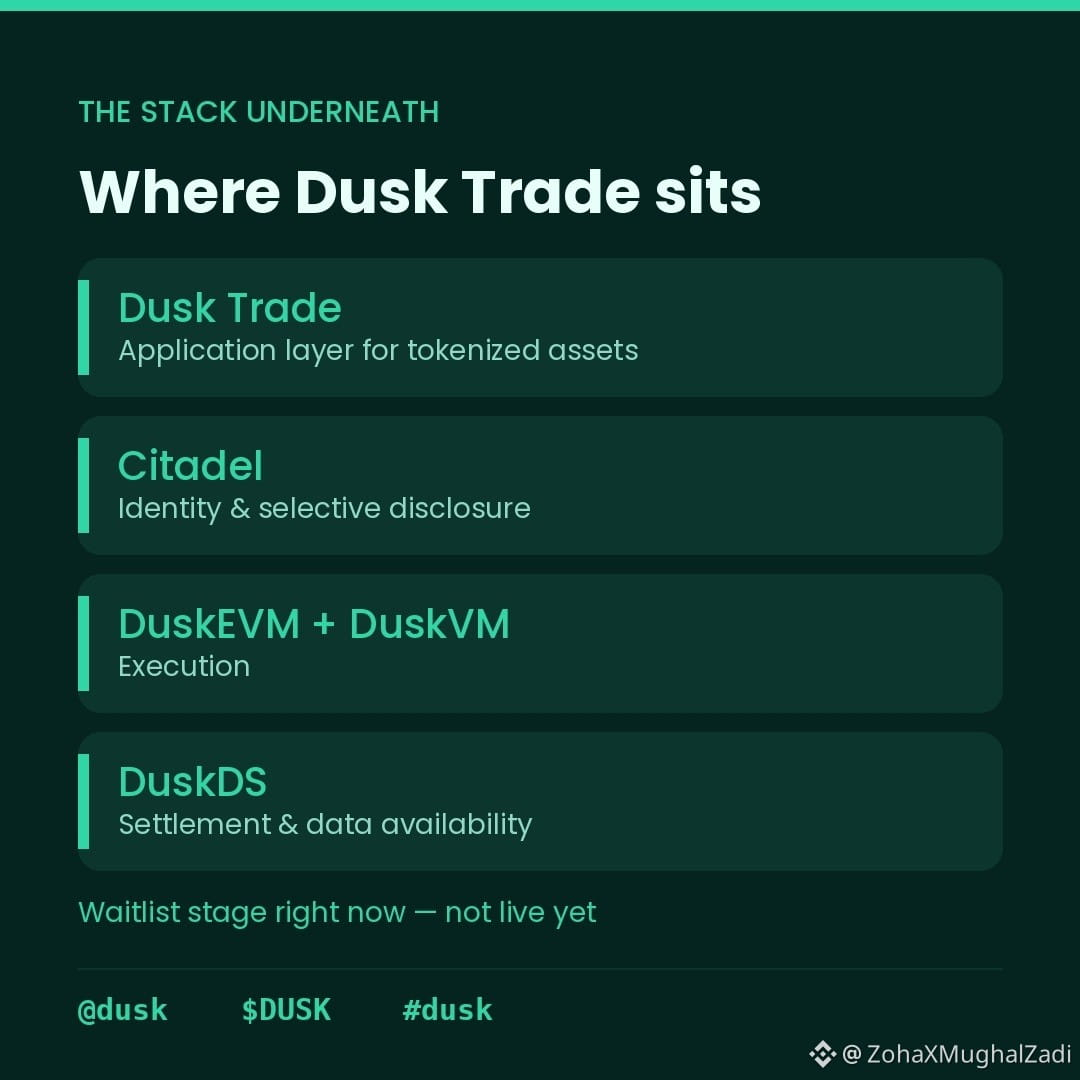
そのため、下層のスタックはそれを反映しています。決済にはDuskDS、実行にはDuskEVMとDuskVM。身元確認と選択的開示にはCitadel。ウォレット接続にはDusk Connect。Dusk Tradeはその上に乗って、それらをオンボーディングの適格性チェック、取引、そして決済へと変換します。正確に言うと、現在はウェイトリスト段階であって稼働中ではありません。つまりこれは出荷済みの製品というより、説明されている設計です。#dusk
私は、通常の「資産のトークン化」提案よりも、このワークフローの枠組みのほうが有用だと感じています。なぜなら、ボンドを上場することがボトルネックだったわけではないからです。
未解決の問いは、これらの要素のうち、適格性なのか決済なのか開示なのか、どれが実際に「機関投資家が参加するかどうか」を決めているのか、という点です。
$DUSK $APR $BR
多くは「トークンの上場」と「トークンの送受信」までで止まります。Dusk Tradeの自社ドキュメントでは線引きが別のところにあり、規制対象の資産にとって難しいのは、トークンそのものの契約ではなく、その周辺の全ワークフローだと言っています。誰がその資産にアクセスできるのか、誰が保有または譲渡できるのか、何が公開され、何が機密として保たれるのか、そして支払い側と資産側がどのように同時に決済されるのかです。
つまり、同じ1つのスコープに“追加機能”があるのではなく、2つの異なるスコープです。@Dusk
そのため、下層のスタックはそれを反映しています。決済にはDuskDS、実行にはDuskEVMとDuskVM。身元確認と選択的開示にはCitadel。ウォレット接続にはDusk Connect。Dusk Tradeはその上に乗って、それらをオンボーディングの適格性チェック、取引、そして決済へと変換します。正確に言うと、現在はウェイトリスト段階であって稼働中ではありません。つまりこれは出荷済みの製品というより、説明されている設計です。#dusk
私は、通常の「資産のトークン化」提案よりも、このワークフローの枠組みのほうが有用だと感じています。なぜなら、ボンドを上場することがボトルネックだったわけではないからです。
未解決の問いは、これらの要素のうち、適格性なのか決済なのか開示なのか、どれが実際に「機関投資家が参加するかどうか」を決めているのか、という点です。
$DUSK $APR $BR