


8月12日、香港および米国の両市場に上場している自動運転企業「文遠知行」(00800.HK)が、2026年上半期および第2四半期の業績を開示した。
決算報告によると、2026年上半期に文遠知行は売上3.46億元を実現し、前年同期比で73.3%増加した。粗利は1.26億元で、107.1%増加し、粗利率は前年同期の30.6%から36.6%に引き上がった。
同社によれば、売上成長は主に、自動運転タクシーおよび自動運転小型バスを主力とするL4レベル事業の継続的な拡大と、L2++/L3レベル事業の急成長によって牽引されている。
四半期の業績を見ると、文遠知行は今年第2四半期に売上2.32億元を達成し、前年同期比で82.2%増加しており、第1四半期と比べても明確に伸びている。内訳では、L4レベル事業の売上は1.25億元で、前年同期比47.3%増、四半期比でも130.6%の増加となった。
注目すべきは、海外市場が文遠知行の売上成長で最も速いセグメントになっていることです。2026年上半期、同社の海外収入は前年同期比154.2%増の1.19億元となりました。第2四半期の海外収入は前年同期比164.4%増、かつ四半期比169.3%増です。
現在、文遠知行の自動運転事業は世界13カ国、60以上の都市にまで拡大しています。7月末時点で、同社のグローバルなL4レベル自動運転車両フリート規模は約3400台で、そのうちRobotaxiは1800台超です。
文遠知行の欧州におけるRobotaxiプロジェクトは順次進展し、中東地域では運用範囲が継続的に拡大しています。同時に、同社は右ハンドルのRobotaxiをシンガポールおよび香港に展開する計画です。同社の計画によれば、すでに検証済みの軽資産モデルは、より多くの海外市場にさらに複製される見込みです。
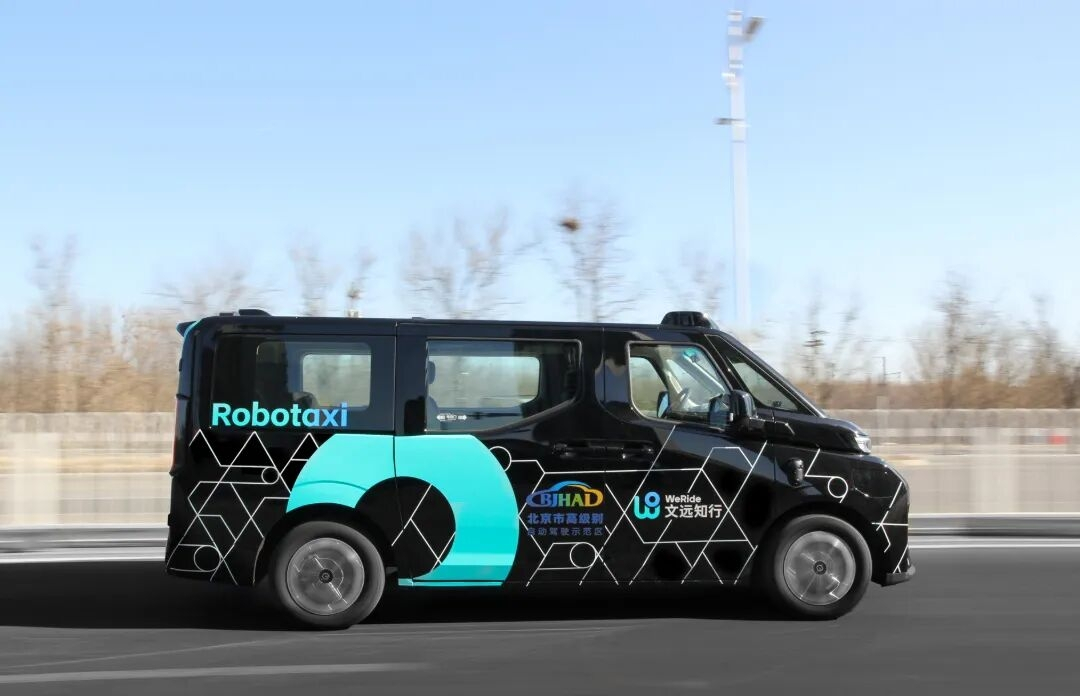
国内市場に関しても、Robotaxiの利用頻度が高まっています。2026年の第2四半期、文遠知行の1台当たりの平均日次注文数は21件超で、前四半期比で約24%増加しました。1台当たりの1日あたりの完了注文数のピークは28件に達しました。同時期、自動運転タクシーサービスの登録ユーザー数は前四半期比で35%増加し、同社の当期の国内配車収入は前四半期比で約140%増加しました。
売上が急速に伸びている一方で、短期的な同社の収益化圧力は依然として明確です。
2026年上半期における営業支出の合計は約10.02億元で、前年同期比5.3%増です。そのうち、研究開発費は7.98億元で、前年同期の6.45億元を上回っています。行政費は1.52億元、販売費は5189.1万元です。
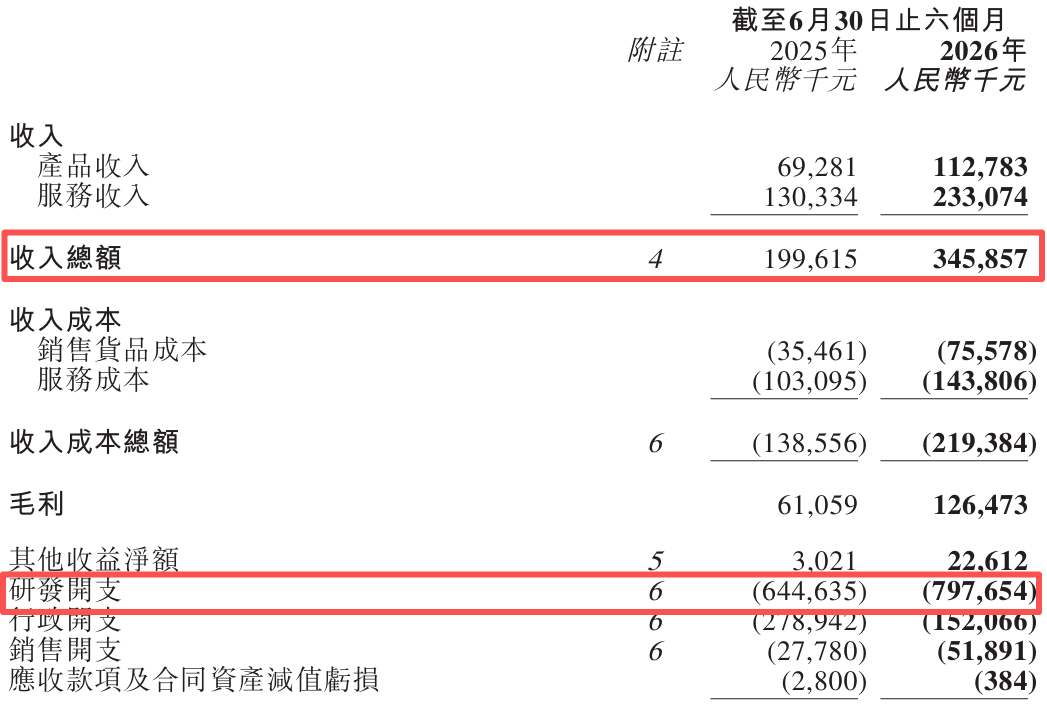
これにより、同社の上半期の営業損失は8.53億元で、前年同期の8.90億元からは縮小しました。期中損失は7.90億元で、前年同期の7.92億元とほぼ同水準です。調整後の純損失は6.65億元で、前年同期の5.95億元よりもむしろ拡大しています。同時期、同社のEBITDAは-6.67億元で、前年同期比で6.5%縮小しました。
2026年の第2四半期に限って見ると、文遠知行の期中損失は4.01億元で、前年同期は4.06億元です。調整後の期中損失は3.38億元で、前年同期は3.01億元です。第2四半期のEBITDAは-3.35億元で、前年同期比で8.1%縮小しました。
粗利益率の改善は、文遠知行の最新の決算における比較的前向きな側面です。第2四半期の同社の粗利益は8686.9万元で、前年同期の3570.4万元から大幅に増加しました。粗利益率は、前年同期の8.1%から37.5%へと引き上げられています。
同社の説明によると、第2四半期の粗利益率の上昇は主に、粗利益率の高いL2++/L3級の事業および海外L4級の事業の収入成長によるものです。
ただし、事業規模が拡大するにつれて、文遠知行の研究開発投資もそれに連動して増加しています。第2四半期の研究開発費は4.34億元で、前年同期比36.2%増となり、主に人件費および外注の人件費、減価償却・償却費、クラウドサービス費の増加によるものです。販売費は1384.9万元から2921万元へと増加しており、主に人件費とマーケティング、市場プロモーション、広告費の増加によるものです。
幸いにも、現金の備えは依然として十分です。2026年6月末時点で、文遠知行は現金および現金同等物と定期預金を53.75億元保有しており、さらに理財商品への投資229.3万元、制限付き現金2140.8万元があります。
つまり短期的には、同社が研究開発への投資や海外での商業化を推進するための資金基盤を引き続き有しているということです。
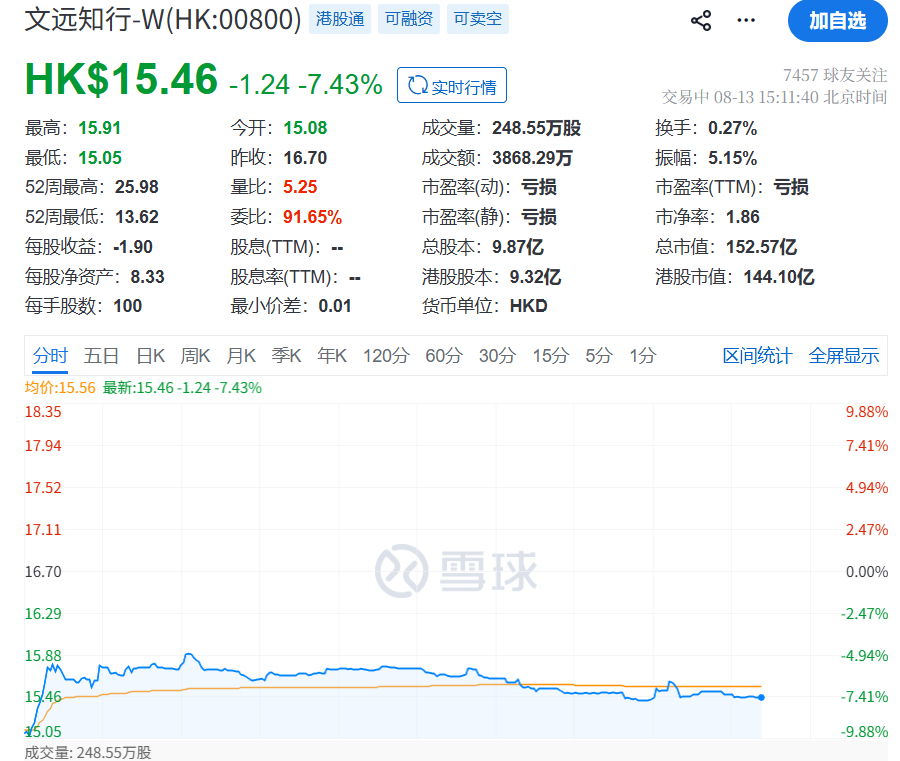
8月13日の取引終了時点で、文遠知行の香港株は15.46香港ドルで7.43%下落し、同社の時価総額は約152.57億香港ドルです。