


この記事の出典:時代週報 執筆者:曹楊、宋然
8月12日晚,文远知行(00800.HK)发布了2026年上半期业绩报告。報告期間中、文遠知行は総収益3.5億元を達成し、前年同期比で73%増加した。そのうち、第2四半期の収益は2.3億元で、前年同期比82%増加、前四半期比では103%増加した。
文遠知行は2017年に設立され、自動運転技術の開発に取り組むテクノロジー企業です。2024年10月、文遠知行はNASDAQに上場し、2025年11月には香港証券取引所への上場を成功させ、香港株のRobotaxi第1号となりました。
現在、文遠知行の応用シーンはスマートな移動、スマートな貨物輸送、スマートな環境衛生などの分野にまで広がっています。主要製品にはRobotaxi、Robobus、Robosweeper、Robovan、そしてWRD3.0が含まれます。
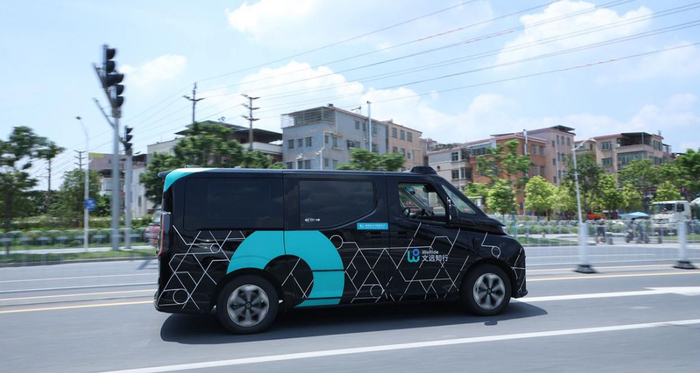
文遠知行の創業者で、取締役会長兼CEOの韓旭氏は、「2026年第2四半期、文遠知行は海外での展開を加速させること、軽資産の拡張、ならびに自力で資金を生み出す能力の構築という面で、いずれも顕著な進展を遂げた。総収入は前年同期比でほぼ2倍に接近し、粗利率は37.5%まで上昇、経営効率も継続的に改善している」と述べた。
とはいえ、売上がほぼ2倍となる高速成長を実現したにもかかわらず、文遠知行は依然として相応の経営上のプレッシャーを抱えている。加えて、自動運転技術が実験室を出てスケールした商業化へと進むにつれ、業界競争も一段と激しくなっている。
売上は前年同期比・前四半期比ともに改善し、出海(海外展開)が新たな成長エンジンに
文遠知行の第2四半期の売上は、前年同期比・前四半期比の双方で増加した。その背景には、中核事業であるRobotaxiの着実な成長がある。特に国内の自動運転運行指標が明確に改善した。
レポート期間中、同社の国内Robotaxiの1台あたりの平均日間注文件数は21件を超え、前四半期比で24%上昇した。登録ユーザーは前四半期比で35%増加し、これが直接的に当四半期の国内タクシー収入の前四半期比約140%増を押し上げた。
実際、文遠知行のRobotaxi事業の成長の勢いは2025年からすでに表れていた。
2025年通年、文遠知行は総売上6.85億元を達成し、前年同期比で大幅に90%増加し、過去最高を更新した。そのうちRobotaxiの通年売上は1.5億元で、前年同期比209.6%増となった。
同時に、海外事業の拡張が想定を上回り、売上成長をけん引するもう一つの重要な原動力となった。
2026年第2四半期、文遠知行の海外収入は前年同期比で164.4%増、前四半期比では169.3%と大幅に伸びた。上半期の海外収入の前年同期比増加率は154.4%だった。7月、文遠知行のWeRideは初めてL2++の自動運転(智駕)事業の海外展開の進捗を公表し、すでにドイツ、フランス、日本などの国で道路テストと適応検証を実施している。
時代週報の記者によると、現在、文遠知行の事業展開は13の国、60余りの都市に及んでいる。計画に従い、右ハンドル版Robotaxiはまずシンガポールと中国香港への導入を優先し、成熟した軽資産運用モデルを土台に、より多くの地域へ展開していく。
会社の計画によれば、2026年末までに文遠知行は世界で2600台のRobotaxiを配備し、2030年までに数万台を配備する。
韓旭氏は第2四半期の決算報告で、文遠知行が技術的優位からグローバルな規模での実装へ移行し、自動運転の商業化における次の段階を切り開いていると述べた。
2つの成長カーブは同時に上昇したが、内外のプレッシャーは看過できない
スマート運転が、高級車のオプション装備から乗用車の一般的な標準装備へと段階的に降りてくるにつれ、自動運転の産業チェーン全体では、市場規模の拡大が継続している。より大きな変化は、関連するインフラと移動サービスのエコシステムが、同時に成長の好機を迎えている点にある。
その中でもRobotaxiの領域は、まず大規模化に向けた転換点を迎えた。
文遠知行は第2四半期報告で、同社の第2四半期におけるL4事業収入が前四半期比で131%増、Robotaxiの登録ユーザーも前四半期比で35%増だったと述べた。7月31日時点で、文遠知行のグローバルなL4車両隊列の規模は約3400台で、そのうちRobotaxiは1800台超となっている。
Robotaxiに加え、文遠知行のL4事業にはRobobus(自動運転の小型バス)、Robovan(自動運転の貨物車)、Robosweeper(自動運転の環境衛生車)が含まれ、配車サービス、オンデマンド交通、都市間貨物、スマート環境衛生など複数のシーンをカバーしている。
L4事業の成長と呼応しているのがL2++/L3の大量生産向け(量産)事業だ。第2四半期、文遠知行のL2++/L3事業の売上は前四半期比で219%増。自社開発のワンストップ型(エンドツーエンド)解決策WRD3.0の出荷量は約3万セットで、30社以上の車種で量産向けの定点(量産供給)を獲得した。
ただし、2つの成長カーブが同時に上向く一方で、文遠知行は依然として、業界競争の激化と社内の経営という二重の試練に直面しなければならない。
業界の面では、文遠知行が展開する多シーンの自動運転トラック(レースコース)の各領域はいずれも、強力な競争相手に直面している。Robotaxiの領域では、同社は小馬智行(02026.HK)や萝卜快跑の直接競合相手と向き合う必要がある。データによると、5月時点で小馬智行のRobotaxi車両隊列の規模はすでに1700台を超えている。
Robovan、Robobusの領域では、新石器、白犀牛、蘑菇智聯など特定シーンに深く取り組むスタートアップに加え、自動運転技術のサプライヤーであるMomentaも持続的に布陣を強化している。
7月27日、Momenta(06880.HK)は傘下のRobovan事業が蘇州に展開されたことを発表した。時代週報の記者がMomenta側から得た情報によると、MomentaのRobovanは、宅配配送、夜間配送などのユースケースへの参入を加速させている。
業界の課題に直面するだけでなく、文遠知行は依然として損失の泥沼から抜け出せていない。
2026年第2四半期、文遠知行の損失額は4.00億元で、2025年の第2四半期の4.06億元に対してはわずかに縮小したが、前四半期比では第1四半期の損失が拡大した。
2026年上半期、文遠知行の損失額は7.90億元で、2025年同期の7.91億元とほぼ横ばいだった。国際財務報告基準(非IFRS)の調整を経て、文遠知行の当期損失は6.65億元で、2025年上半期の損失5.95億元に比べて、同前年比で拡大した。
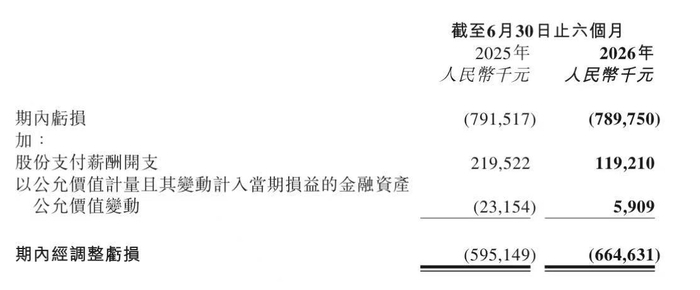
2026年6月30日時点で、グループの現金及び現金同等物、ならびに定期預金の合計は53.75億元で、2025年末の69.68億元に比べて15.93億元減少した。
業界競争の激化と収益の圧迫という現状に直面し、経済的かつ効率的なモデルでスケール化を実現することが、文遠知行の今後の発展における中核的な鍵となる。
文遠知行は決算書で、今後も二重の戦略を継続する。すなわち、軽資産で高い利益率を特徴とする海外展開と、国内の自主運営による成長を組み合わせる方針だ。
具体的には、海外では、新しい市場を開拓して顕著な複合規模効果を形成し、事業の領域拡大とともに限界コストが継続的に下がり、配備効率を高めることを狙う。国内では、車両隊の密度と運営能力を向上させると同時に、さらに本拠地のエンドツーエンドの商業エコシステムを整備していく。