
朝はクレープ(お好み焼きみたいな焼きもの)を買いに行き、昼は出前を頼み、夜はタクシーで家まで帰る――ずっとスマホ一台で完結。こんな日々があまりにも順調すぎて、私たちはつい一つだけ聞き忘れていました。二次元コード、モバイル決済はいったい最初に誰が考え出したのか?答えはちょっと意外でした。
二次元コードは日本から、モバイル決済の原型はアメリカ。ですが、この二つが中国に持ち込まれると、なぜか別の世界が切り開かれ、まったく違う形で“遊ばれる”ようになったのです。
発明した人は最大の恩恵を受けられず、むしろ後から来た人がより遠くへ走っていきました。ここにある物語は、技術そのもの以上に面白いのです。
まずは二次元コードから。1994年、日本の愛知県。デンソー(株式会社デンソー)の倉庫には、車の部品が山ほど積まれていました。そこで働く“原昌宏”というエンジニアは、毎日バーコードに頭を悩ませていたのです。
バーコードは保存できる文字が20数文字に限られ、さらに読み取りには角度をきちんと合わせる必要があり、工場の一日の仕事が終わるころには手首が痛くなってしまいます。原昌宏はその年37歳で、法政大学の電気工学科を卒業し、工場に入ってからすでに10年以上が経っていました。彼は“新しいもの”を作りたかったのです。より多くの情報を詰め込み、縦でも横でも読めるように。
ひらめきの出どころは昼休みでした。日本のメディアが後に彼にインタビューすると、囲碁が好きで、ある日碁盤をぼんやり見つめているうちに、黒と白の石の並びが“ある種の暗号”のように思えたのだと話しました。そして、その考えを紙に移したのです。
正方形の中に3つの位置決め用の角を追加すれば、スキャナーがどの方向から見ても識別できます。これがQRコードです。Quick Response(クイック・レスポンス)の略で、素早い応答という意味です。
開発に1年半かけ、チームは2人だけでした。デンソー社は、称賛に値する決断をします。特許をオープンにし、誰もが使えて、費用は取らないのです。
この一手が実に見事で、QRコードが世界に広がっていく可能性を切り開きました。しかしデンソー自身にとっては、同時に最も太いもうけのパイプを手放すことも意味していました。
日本の本国ではというと、RFIDやFeliCaのようなチップ方式を好みます。QRコードは逆に冷遇され、長い間は工業や物流の領域でだけ回っていました。
もう一つ、太平洋の向こうの話。1998年、アメリカのシリコンバレーにConfinityという小さな会社が現れます。1999年には、南アフリカ出身の若者マスクがオンライン銀行を立ち上げ、それはX.comと呼ばれました。
2000年3月に両者が合併し、2001年2月にPayPalへ改名しました。これが、世界的に影響力の大きい初期のインターネット決済プラットフォームの一つです。
当時のアメリカのネットはまさに離陸の最中で、ECがようやく芽を出したところでした。ネットでの支払いは主に小切手の郵送で、とにかく遅くてイライラさせられます。PayPalはその痛点を解消しました。
2002年にeBayに買収され、のちに独立して上場しました。2021年のコロナ禍では、PayPalの時価総額は一時、3600億ドルを超えました。輝かしい限りでした。ですがここ数年で、景色は変わりました。
2026年になると、PayPalの時価総額は最高値から約8割も目減りし、分割だの身売りだのという噂がしょっちゅう飛び交うようになります。さらにマスクは、合併後半年で取締役会にCEOの座を追われました。
彼は配当金でSpaceXやテスラをやっていて、むしろ“災い転じて福となす”。アメリカの街頭では、主流の支払い方法はずっとカード払い、Apple Pay、Google Walletでした。
これらはすべてクレジットカード口座に基づいています。スキャンはほとんど見当たりません。レストランでチップを払うのも手書きの伝票が必要で、タクシーでもカードを切らなければならない。
なぜ“スキャンの道”が通らなかったのか。根っこにあるのは利益です。アメリカのクレジットカード業界が毎年生み出す収入は800億ドルを超え、そのうちカード払いの手数料がほぼ半分を占めています。
Visa、Mastercard、アメリカン・エキスプレス、それに主要銀行はいずれも、ずっと前から一本の縄で結ばれていました。加盟店の1取引あたりから2%〜3%の手数料が抜かれ、その“ケーキ”は分厚くて安定しています。
もしスキャンのような低いハードルでそれを“押し込んで”普及させようとしたら、全体の構図が崩れます。既得権が重すぎて、改革を押し進める力が弱いのです。
これも、多くの外国の友人が中国旅行後に感じることの一つです。彼らが帰国してから自分の国の決済方法を見直すと、むしろ遅れていると感じてしまうのです。
プライバシーへの不安も避けて通れません。アメリカは個人データに対して非常に敏感で、ヨーロッパでは(一般データ保護規則)という厳格な“見本”を作りました。2024年秋、EU域内のある第三者決済プラットフォームでデータ漏えいが報じられ、120万人を超えるユーザーの身元情報がハッカーに持ち去られました。プラットフォームは1億2000万ユーロの制裁金を食らっています。
こんなことが起きれば、携帯番号や身分証、銀行口座と紐づける支払いアプリに対する、一般の消費者の不安はさらに増します。
技術面での壁も確かにありました。アメリカは土地が広く人口密度が低いので、地域によっては4Gの電波さえ安定しません。モバイル決済はネットワークがリアルタイムで確認できる必要があり、回線が少しでも遅くなると、ユーザー体験が一気に崩れます。
さらにアメリカ人は80年代からずっとカードを刷ってきており、何十年もの習慣を変えるのは難しい。日本も状況がややこしいです。QRコードは彼らが発明したのに、日本での普及はあまりに遅すぎました。
日本人は今でも、ポケットに現金を入れておくのが当たり前だと感じています。多くの小さな店でも現金しか受け付けないところさえあります。
日本にはもう一つ厄介な問題があります。標準化をめぐる争いです。PayPay、楽天ペイ、d払いなど各プラットフォームは互換性がありません。QRコードも静的・動的・バーコードなどいくつかの種類に分かれています。小さな店のオーナーが壁にカラフルなQRコードをずらりと貼る光景は、見ているだけで目が回りそうです。
日本の経済産業省は数年前から“無キャッシュ・ビジョン”を推進し、2025年までに無キャッシュ決済の比率を40%に引き上げることを目標にしていました。2026年にはこの数字が58%台を少し超えた程度で、中国の90%以上という普及率とは比べようがありません。
皮肉なことがあります。日本の高校の教科書には、いまほとんどの本にQRコードが印刷されています。スキャンすれば英語の発音を聞けたり、物理の実験動画を見られたりします。
QRコードは教育の場ではあちこちで使われるのに、会計の場になると多くの店はやはり硬貨や紙幣しか受け付けません。発明した人は、それを自国で育てることができませんでした。いちばん大きく育った場所が、なぜか海外だったのです。
このようなコントラストは、技術史の中でもそう多くは見られません。
2000年ごろ、QRコードはひそかに中国に入ってきました。当初は宅配便の伝票や電車の切符の裏に、時々見かける程度で、あまり大きな話題にはなりませんでした。真に“ひっくり返した”のは2013年のモバイル決済バトルです。
当時、微信支付はようやくサービス開始したばかりで、支付宝もPC端からスマホ端へ飛躍する突破口を探していました。両チームは同じ難題に直面します。どうすれば、マーケットの主婦や、路地の小さな包子(肉まん)屋の店主でも電子決済を受け入れられるのか。
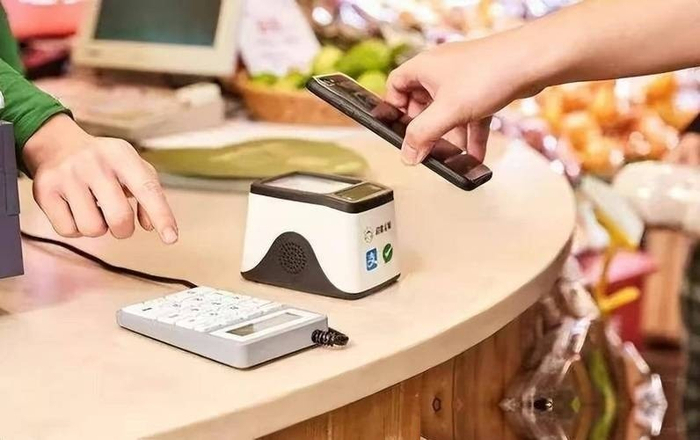
POS機が高すぎます。1台数千ドルもして、小規模な店ではとても使えません。そこで、日本人に“約20年もの間ひっそり封印されていた”QRコードが、完璧な答えになったのです。
A4用紙1枚、プリンター1台、スマホ1台。そろえた全部のコストは10元未満です。
補助金バトルがここから始まりました。2014年の春節、微信(WeChat)のお年玉の“红包”は一夜のうちに何百万人もの人を銀行口座に紐づけました。支付宝(Alipay)も追随し、“五福”を打ち出して、対面の店舗にも広げました。滴滴出行とKuaidi(快的)の配車は、大口の補助金をタクシー業界に燃やし、否応なく年配の運転手たちを“スキャンできる達人”に鍛え上げました。
近所の60代の奥さんたちも、支払い用のQRコードを開けることを覚えています。指で画面に数回なぞるだけで終わりで、細かいお金を数えるよりずっと速い。2016年ごろには、スキャン決済は中国のほぼあらゆる隅々まで押し寄せていました。
チベットの“転経道(てんきょうどう)”のそばでサラダ油茶を売るおじさんもQRコードを貼っています。新疆カシュガルのバザールでナンを売るお年寄りも、前に集金用のQRコードを掛けています。数年前に皖南(えんなん)の山村へ行ったときは、山の幸を売る80代のばあさんに出会いました。字は読めないのに、QRコードを手慣れた様子でこちらに差し出し、私たちが読み取れるようにしてくれました。
“ピン”と入金される一言で、彼女は目を細めて笑います。まるで本当に金を受け取ったように。この光景は、どんなデータよりも直感的です。
数字でも問題が分かります。2026年の春節休暇、つまり今年2月15日から23日の9日間に、銀聯(UnionPay)とネット決済合わせて39,302,000,000(393.02億)件の取引を処理し、取扱金額は13.12兆元にのぼりました。1日あたりの取引件数は前年同期比で37.45%増です。
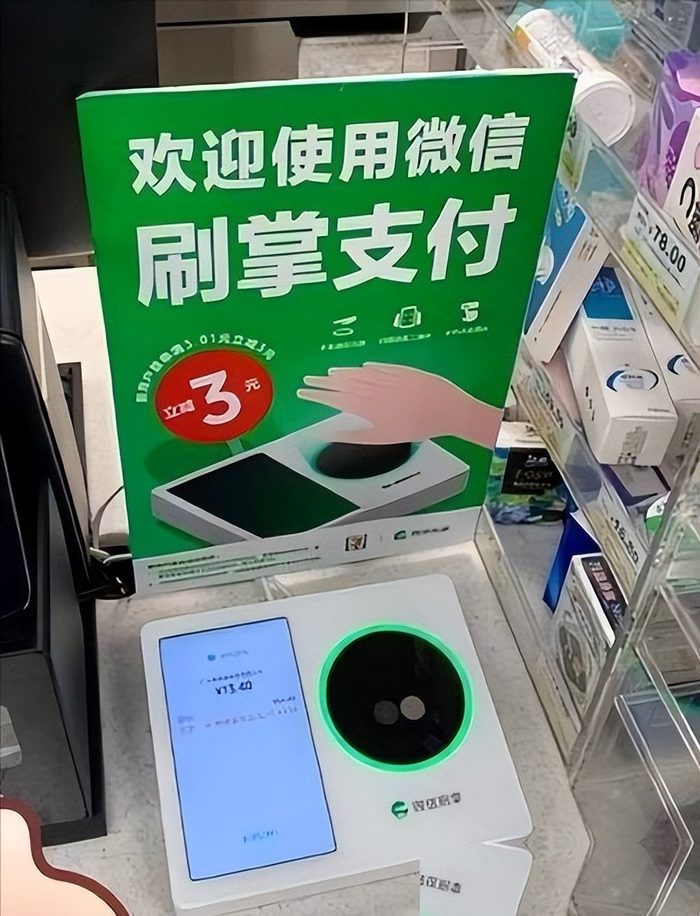
今年のゴールデンウィーク期間において、海外から中国へ来た人の決済取引件数は、前年同期比で45%以上増加しました。
ここ数年、入国する観光客が国内のモバイル決済を使えないのがずっと難題でした。2024年には中央銀行が“海外カードを国内口座に紐づける(外卡内绑)”と、海外ウォレットとの相互接続を推進しました。VisaやMastercardを支付宝に直接紐づけられ、香港のAlipayHKや韓国のKakao Payも中国国内でスキャン決済できます。
原昌宏本人は、この件をどう見ているのでしょうか。もうすぐ70歳になるこのおじいさんは、今もデンソーで働いています。
2025年に彼が中国を訪れて普及啓発イベントに参加した際、本人が公の場で、中国は自分が当時まったく予想できなかったほどの深さと広がりでQRコードを使いこなしていると語りました。特に少額で頻度が高い支払いへの、大規模での活用は“教科書レベルの実装”だ、と。さらに、QRコードは低コストで高信頼なデータ媒体であり、今後はモノのインターネット、産業のトレーサビリティ、医療の記録などでも大きな余地があるとも言及しています。
注目すべき細部があります。QRコードは“工業倉庫の四角いもの”から“10数億人の生活の入口”へと変わったのです。その間に挟まっていたのは発明という一項目ではなく、無数のシーンでの磨き込み、無数の店舗への教育、そして無数の補助金を投じ続けたことでした。
その背後には、インターネット産業全体、金融当局の規制、通信インフラが連携してきた結果があります。4Gや5Gの基地局が早く、密に整備され、スマホは白菜価格で普及し、本人確認つきの銀行口座が全国でネットワーク化されていました。
どこか一つでも問題が起これば、この“スキャンして確認する”仕組みは回りません。2026年という節目で見ると、物語はまだ前に進んでいます。
今年、中央銀行が推進するデジタル人民元はすでに長江デルタ地域や粤港澳大湾区で本格的な実証を進め、ハードウェアのウォレット、ウェアラブル決済、越境決済も準備が進んでいます。ASEAN10カ国は中国と、越境QRコードの相互認証協定を結んだところです。
タイのPromptPayやベトナムのNAPASも、微信(WeChat)や支付宝とつながろうとしています。あまり時間がかからないうちに、昆明からハノイへ、広州からジャカルタへ、一本のQRコードで東南アジアの大陸の半分を制圧できるかもしれません。
台湾でもスキャン決済の普及率は追いかけていますが、ローカルの決済プラットフォーム間で標準がまだつながっていないため、多くの店は依然としてカード払いが中心です。ともに華人の生活圏という同じ文脈にありながら、この差はなかなか感慨深いものがあります。
イノベーションは“ゼロから一”が敬うべきことですが、“一から億”のほうが、もっと実力が必要です。日本は種を育てましたが、それが最も育つのにふさわしい土壌を見つけられませんでした。アメリカは決済のレーンで数十年先に走ったものの、古いルールの“留め金”が新しい遊び方を押し込めてしまったのです。
中国側では、人口規模が十分に大きく、インフラも強固で、商店も利用者も新しいものを試す意欲があります。さまざまな条件がそろい、ある“種”がついに大木へと育ちました。普通の人の目線では、どの会社の時価総額がいくらだとか、どの技術標準がいちばん優れているかなんて気にする必要はありません。
本当に感慨深いのは、朝の早い時間に屋台で朝食を買い、豆乳と揚げパンを注文して、スマホを取り出して“ピッ”と一度鳴らすだけで済むことです。屋台の主は顔を上げずに、次のお客さんへと呼びかけます。この流れるような感じ、この日常の利便性に完全に溶け込んだ感じこそが、技術のいちばん人を惹きつける姿です。
原昌宏が1994年にあの四角いものを描いたとき、たぶん東洋のある国で、何十億人もの人が毎朝する“しぐさ”になるとは想像していなかったでしょう。