

ストレージ株の“多空トリプル奏”:好材料が密集して爆撃のように降り注ぐが、差し迫った懸念が1つ迫っている
あなたはストレージ株を持ってる?
もしあれば、ここ数日の気分はジェットコースターみたいなもの——シーディ(SanDisk)の決算が“見光死”して思わず損切りしたくなった直後に、今度はSKハイニックスが100万億ウォンの自社株買い計画をぶち上げてきた。
上がると追えない、下がると買えない。
なぜ?ストレージ業界が史上でもっとも悩ましい多空の綱引きを繰り広げているからだ。
ロングには核爆級の追い風、ショートには一撃必殺のロジックがある。
今日は強気も弱気も歌わない。両方の話をそのまま広げるから、自分で判断して。
⚡️ 強気の三重奏
1つ目:株主還元の核爆
8月8日、韓国メディアが報道:SKハイニックスが100万億ウォン(約710億ドル)の株主還元策を準備中——規模は昨年の7倍。
そのうち株式の自社株買いは約40兆ウォンで、会社の発行済み株式総数の2%以上。基本的に、これまでADR上場のために増資した全新株に相当する。
市場は今回の自社株買いを、直接「株式の希薄化に対する実質的な相殺」と解釈している。
サムスン側も負けていない。KB証券は、サムスンの年度の株主還元規模が100万〜200万億ウォンの間になると予測。これは現在水準の10倍以上だとする。BofAは、サムスンがフリーキャッシュフローの50%を株主に還元すると見込む。内訳は30万億ウォン超の特別配当と40万億ウォン超の自社株買い。
韓国の2大メモリ企業。AIで稼いだお金を、そのまま株主の懐に入れる。
これはサイクル株のやり方じゃない。バリュー株のやり方だ。
2つ目:大空売りの反転(買い戻し)
7月にメモリ株を散々こき下ろした、モルガン・スタンレーのアナリストShawn Kimを覚えてる?
韓国市場で「空売りの代弁者」と呼ばれているあの男だ。
8月7日、彼はレポートを1本出した。タイトルはたった5文字:「終盤に近づく修正」。
彼はこの調整局面を「AIスーパーサイクルの中の小さな波」と表現した。SKハイニックスとサムスンの目標株価は維持。両社の目標株価には、足元株価に対していずれも60%超の上昇余地が織り込まれている。
さらに意地が悪い——彼はSKハイニックスの2026年EPS見通しを13%引き上げた。
売りから買いへ。たった1か月で。
3つ目:需要の硬直性
UBSは、2026年のHBM需要は前年比+90%、2027年もさらに+77%増えると予測。
マイクロンはFMS 2026の会議で爆弾を投下:メモリがシステム総価値に占める割合は、30年前の10%から、現在は約50%近くまで急騰している。
マイクロンの経営陣の原文はこうだ:「メモリがシステム価値に占める割合は10%から、50%近くまで上昇。AI Agentの需要は『本格前のウォームアップ』段階にある。」
ウォームアップすら正式に始まっていないのに、すでにシステムの価値の半分を占めている。
本番の試合が始まったら?
ゴールドマン・サックスの試算では、2026年の世界DRAMの需給ギャップは-4.9%。過去15年で最も深刻なケース。サムスンとSKハイニックスの経営陣はいずれも、2028年以前に目立つ追加供給は出ないと判断している。
需要が供給を上回り、その状態は2028年まで続く。
⚠️ 空売りの三重奏
1つ目:値上げの傾きが鈍化
モルガン・スタンレーは7月にすでに警告していた:DRAMの契約価格の上昇率は、2026年Q4で頭打ちになる見込み。
データはもうはっきりしている——2026年Q1のDRAM価格は+93〜98%、Q2は+58〜63%、Q3は+13〜18%程度にとどまる見込み、Q4はせいぜい+3〜8%かもしれない。
値上げのスピードが、崖のように下落する。
メモリ業界の純利益の上方修正率は、すでに92%のピークから77%まで下がっている。
株価を押し上げる核心の推進力——「業績が継続して予想を上回っている」——がいま弱まりつつある。
2つ目:増産サイクルが迫る
調査アナリストのShuli Renがレポートを発表。世界のメモリーデバイス供給の逼迫は2026年Q2にピークを迎え、2027年Q1から持ち直し始め、最速でも2028年に供給過剰が現れる。
ソウル成均館大学の教員、ヨン・スンジュン教授が警告:もしAI需要が予想に届かなければ、主要なメモリ大手の増産計画は2028年に業界の在庫を押し上げ、供給過剰を引き起こす可能性がある。
サムスンの半導体部門の前半期トップ、キョンゲ・ヒョン氏はさらにストレートに言う:世界のメモリーチップ価格は、早ければ2027年後半から下落が始まる可能性がある。
すべてのサイクル株に共通の運命——増産して、そして崩壊する。
3つ目:バリュエーションはもう割安ではない
マイクロンは2026年初からすでに207%上昇。現在の先行PERは約5.5倍。
5.5倍って安く聞こえる? それは市場が「景気サイクルの天井」でのバリュエーションを織り込んで価格付けしているということ。つまり、足元の超高い利益は持続しない前提だ。
モルガン・スタンレーはサムスンの2026年EPS見通しを10%引き下げ。理由は、消費者向けエレクトロニクス事業が引き続き弱いこと。
一方でSKハイニックスは上方修正し、他方でサムスンは下方修正。まったく同じ業界でも、分岐が始まっている。
結局、誰を信じるべき?
正直に言うと——どちらも正しい。ただし「正しい次元」が違う。
強気側は短期の取引ロジックで攻める:株主還元、モルガン・スタンレーの強気転換、HBMの需給ひっ迫。これらの触媒は、今後数週間で実現する。
空売り側の中期の取引ロジック:値上げの減速、増産サイクルの到来、バリュエーションの先食い。こうしたリスクはこれから数四半期で、ゆっくり姿を現す。
メモリ株は買えないわけじゃない。ただし区別しろ——自分がやっているのは「取引の論理」なのか、「保有の論理」なのか。
短期は反発狙い。強気の三重奏で十分だ。
中期でロング狙い。空売りの“三枚刃”。刃を下ろすたびに血を見る。
最後に、最新のシグナルを1つ——
8月9日、(ウォール・ストリート・ジャーナル)暴露:アップルが長鑫のDRAMチップをテスト中。iPhoneとMacBook向けに用いる。
中国のメモリメーカーはすでにアップルのサプライチェーンに入ってきている。
これは単純な「国産代替」の物語ではありません——市場にこう告げているのです:代替供給が形になりつつある。
長鑫メモリは7月27日にすでに上場。ゴールドマン・サックスはこう言った——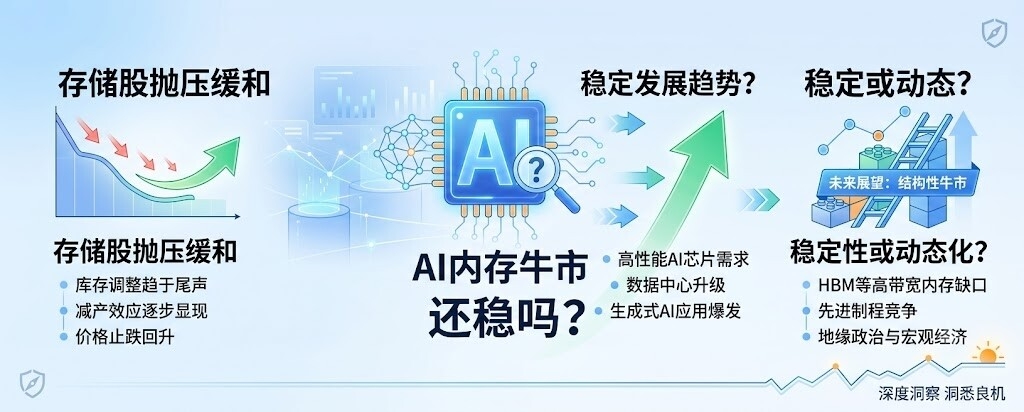 それは世界的な緊張構造への影響は限定的だが、 「限定的」=「ない」ではない。
世界の3大巨大家が増産していて、中国メーカーがアップルのサプライチェーンに入り始めている。2028年の供給過剰は、本当に杞憂(大げさな警告)なのでしょうか?
$SKHYNIX $SAMSUNG #メモリ株の売り圧が和らぎ、AIメモリの強気相場はまだ続くの? $GOOGL.US #台积电7月营收增长45%