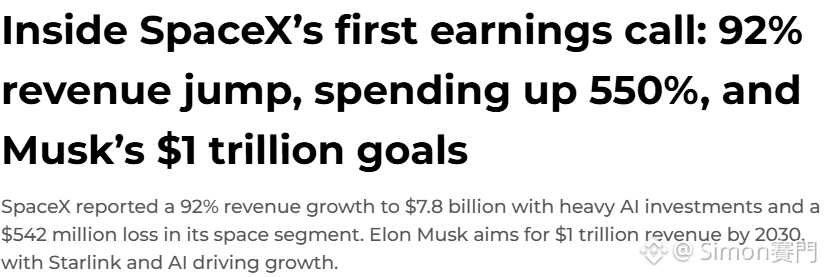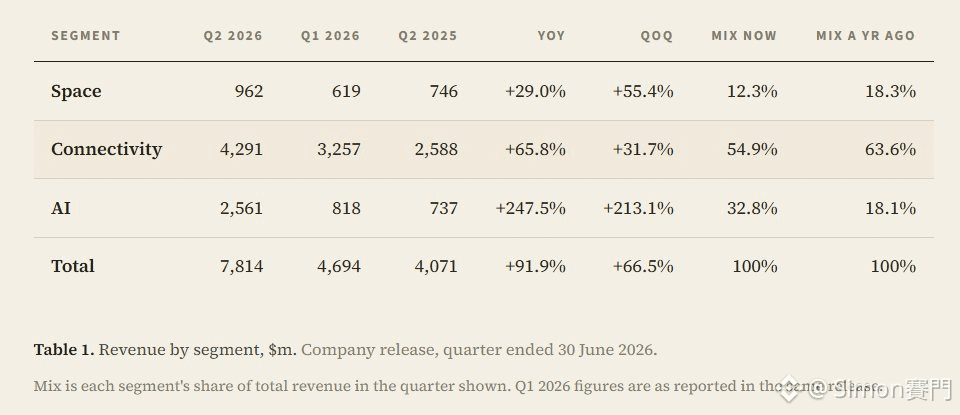
最近、$SPCX が決算を発表し、決算数値自体は非常に強いように見えます。売上は78.1億ドルで、大幅に予想を上回る成長(前年同期比で92%増)となりました。
中でも収益源は、やはり「スターリンク」の比率が最大で、売上貢献は42.9億ドル(前年成長率66%)です。三大部門の中でも、唯一利益を出している部分でもあります。
一方、現時点の収益構造を見ると、最も安定しているのはスターリンクです。ただし、現在はAI部門とロケット部門の両方が赤字を計上しているものの、売上自体は成長しています。AI部門は前年比で247%増、ロケット部門は29%増です。
そのため、もしかするとSpcxの戦略は、スターリンクを会社の主要なキャッシュフロー源として位置づけ、その安定したキャッシュフローを通じてAI部門とロケット部門の育成に重点を置く、というものなのかもしれません。かなり資金を投じるためコストは重いですが、より高い成長の天井を作るチャンスがあると考えられます。
この点は、巨額の支出コストの高さからも裏付けられるようです。現在の支出は184億ドルで、そのうち約158億ドルがAI基盤インフラへの投資に充てられています。
また、会社の経営陣は、今後2四半期の資本支出は高水準のまま維持されると述べています。
しかし、単に収益成長性だけを見ると、予想を上回る業績は株価を押し上げるはずだとしても、実際には株価は依然として下落しています。その主な要因の一つが、高額なコスト支出にあるのだと思います。
基本的に投資家は、短期のキャッシュフローや、その後の回収(リターン)と投入額が見合うのかどうかを心配するはずです。簡単に言えば、「将来の成長性は、私たち投資家がこのお金を投じる価値があるのか?」という点です。
ただし長期的な観点では、自社の競争力を高めて他の同業との差を広げるには、この高額な資本支出による痛み(つらい期間)を必ず耐える必要があるのかもしれません。
そして興味深いのは、決算発表後に下落した後、最初のロック解除に伴う売り圧力が出てきたにもかかわらず、株価が反発して上昇していることです(現在、安値から約25%上昇)。最初のロック解除による圧力は、投資家の過度な恐慌にはつながっていないようです。保有者の中には、Spcxの今後の発展を強く信じている人もいるようです(かなり堅めで保有している)。今後も複数回のロック解除が続く予定なので、その後の消化がどうなるか注目ですね?