企業は紙の上では利益を出しながら、同時に現金を燃やしていることもあり得ます。
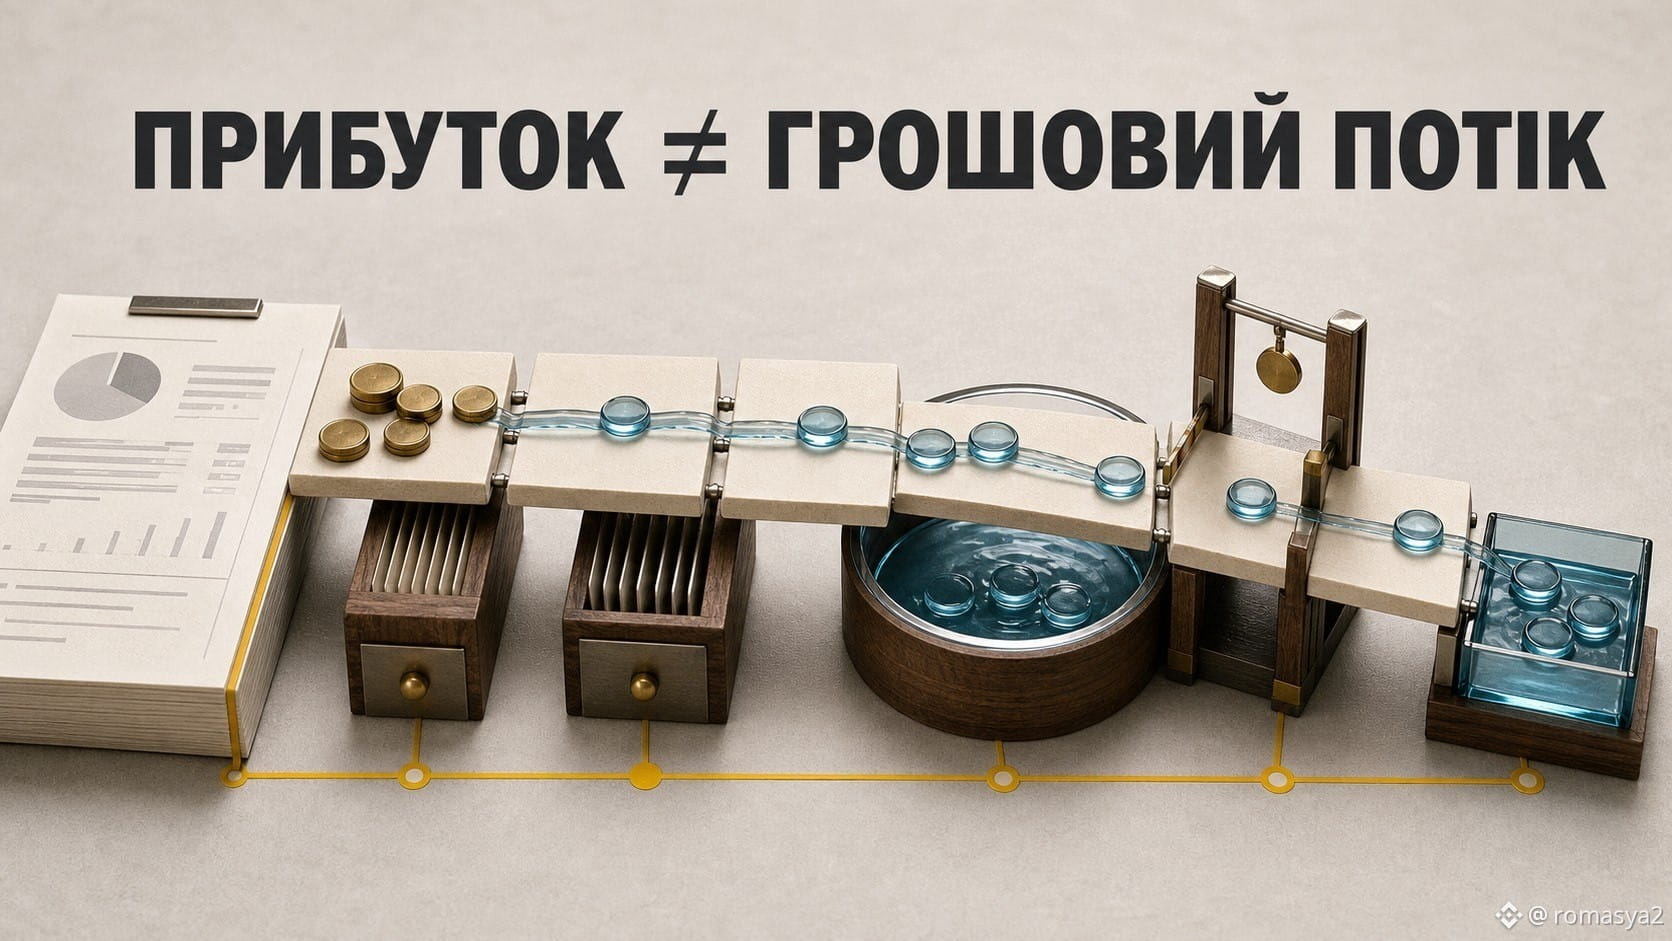
純利益(Net income)は発生主義の原則で形成されます。つまり、収益と費用は必ずしもお金の移動が起きた時点では認識されません。そこで私はキャッシュ・フロー計算書へ進み、次の橋を架けます:
Net Income → Non-cash items → Working Capital → Cash from Operations → Capex → Free Cash Flow.
減価償却は、現金の流出を伴わずに会計上の利益を減らすことができます。さらに、在庫や売掛金(債権)の増加は、逆に、売上がすでに決算書に計上されていたとしても、現金を奪ってしまう可能性があります。
$AMZNB、$TSLAB、または $MSFTB では、利益の1行だけでは全体像がつかめません。私は、営業活動がどれだけの現金を生み出し、どれだけの資本的支出(capex)を通じてビジネスに戻す必要があるのかを見たいのです。
重要なポイント:フリー・キャッシュ・フロー(Free Cash Flow)はしばしばnon-GAAP指標なので、企業ごとにその計算式が異なる場合があります。
あなたは最初にどの橋を架けますか。利益からCFOまでですか、それとも最初からFCFまでですか?
@BinanceCIS #bStocksCIS
純利益(Net income)は発生主義の原則で形成されます。つまり、収益と費用は必ずしもお金の移動が起きた時点では認識されません。そこで私はキャッシュ・フロー計算書へ進み、次の橋を架けます:
Net Income → Non-cash items → Working Capital → Cash from Operations → Capex → Free Cash Flow.
減価償却は、現金の流出を伴わずに会計上の利益を減らすことができます。さらに、在庫や売掛金(債権)の増加は、逆に、売上がすでに決算書に計上されていたとしても、現金を奪ってしまう可能性があります。
$AMZNB、$TSLAB、または $MSFTB では、利益の1行だけでは全体像がつかめません。私は、営業活動がどれだけの現金を生み出し、どれだけの資本的支出(capex)を通じてビジネスに戻す必要があるのかを見たいのです。
重要なポイント:フリー・キャッシュ・フロー(Free Cash Flow)はしばしばnon-GAAP指標なので、企業ごとにその計算式が異なる場合があります。
あなたは最初にどの橋を架けますか。利益からCFOまでですか、それとも最初からFCFまでですか?
@BinanceCIS #bStocksCIS