


東部時間の金曜午後4:00に、ニューヨーク証券取引所は閉じます。ニュースは止まりません。
その後の週末には、決算発表が届きます。地政学的な出来事が進展します。中央銀行の当局者がカンファレンスで話します。マクロデータが公表されます。月曜の朝になると、金曜に株がクローズした場所と、どこで寄り付くかのあいだにギャップが生じることがよくあります。このギャップは、市場が公式に閉じていたあいだに市場が学んだすべてを反映しています。
伝統的な株式保有者には待つしかありません。BinanceのbStock保有者にはそれがありません。
伝統的な株式市場におけるギャップ問題
月曜の寄りギャップは、リテール投資家にとって伝統的な株式市場が持つ、最も構造的にいらだたしい特徴の一つです。このギャップは実際の情報——市場が閉じているあいだに蓄積された価格に影響するニュース——を表していますが、その情報は不効率に扱われています。
週末のニュースによって、月曜に4%のギャップダウンで株が寄り付くと、すべてのリテール保有者が同時にその損失を吸収することになります。ニュースが出てから市場が開くまでの時間のあいだに、自分のエクスポージャーを管理する機会がないためです。機関投資家にはより多くの手段——オプションのポジション、先物、プレマーケット取引へのアクセス——がありますが、それらは高価で複雑で、グローバルに見て大多数の株式保有者には利用できません。
ギャップは、情報のタイミングに対する「税」であり、リテール投資家が不釣り合いに負担しています。bStocksはそれを取り除きます。
データが示すもの
bStock取引データの7回分の週末を通して、オンチェーンの価格発見が週末ニュースをどれほど効果的に処理しているかについて、数値は正確な物語を語っています。
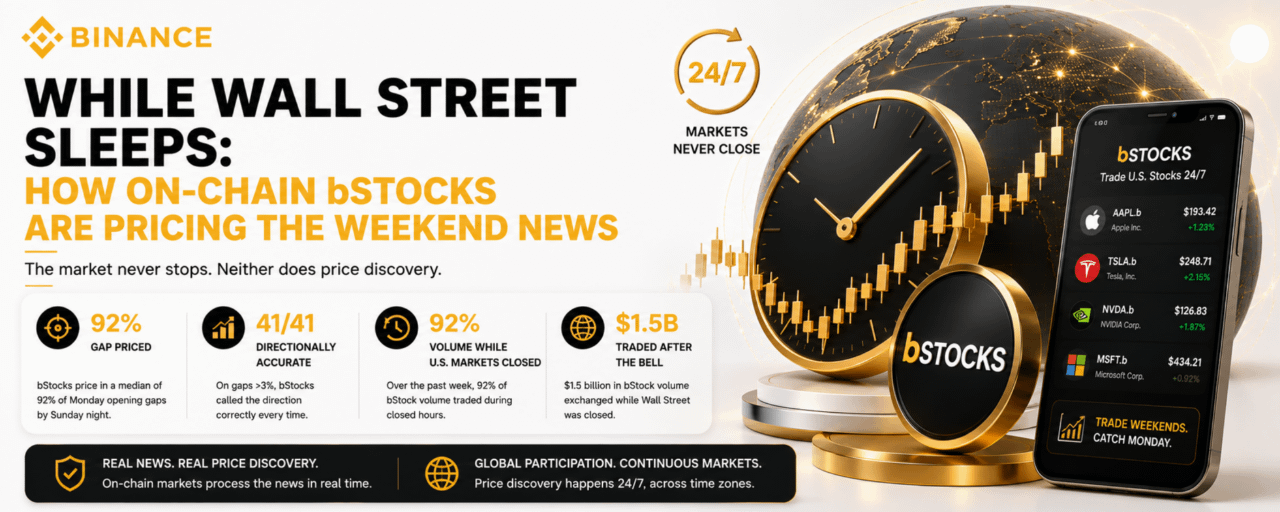
bStockは中央値で、月曜の寄りギャップの92%が価格に織り込まれていました。つまり日曜の夜には、bStockの価格は、基礎となる株が月曜の寄りで動くはずの「1ドルにつき92セント分」をすでに反映していたということです。市場は、ウォール街の許可を待って情報処理していたわけではありません。米国の市場時間を観測しないグローバル参加者による継続的な活動を通じて、それをリアルタイムで処理していました。
3%を超えるギャップ——投資家にとって最も重要な、大きくニュース主導の値動き——において、bStocksは方向を41回すべて正しく予測しました。41回中38回ではありません。いつもでもありません。すべての大きな週末ギャップについて、米国市場が開く前からbStockの価格付けが、その方向性を事前に見通していました。
この1週間で、オンチェーンのbStockボリュームの92%が米国市場が閉鎖されている間に取引されました。クローズ時間帯に15億ドルがやり取りされています。これは、従来の「薄い出来高」のアフターアワーズ取引の後追いの話ではありません。基礎となる取引所が閉じている時間帯においても、スケールしたまま機能する完全に稼働するマーケットです。
なぜ41/41の方向精度が重要なのか
41回中41回の方向精度という数字は、利便性というよりも、より根本的な何かを語っているため、特に注目に値します。
価格発見——利用可能な情報を市場が価格へと集約するプロセス——は、しばしば市場の最も重要な機能だと言われます。分散した参加者の英知が、集団の期待を反映する「数値」にエンコードされる仕組みです。価格発見がうまく機能すると、価格には本物の情報が含まれます。うまくいかないと、価格はノイズまみれになったり、操作されたりします。
41/41の方向精度率が示すのは、クローズ時間帯におけるbStockの価格発見がノイズではないということです。参加者ベース——あらゆる地域で週末のニュースが流れるタイミングをまたぐ、タイムゾーンを越えて活動するグローバルなリテールユーザー——は、確かに情報を処理し、その内容を価格にエンコードしています。bStockのマーケットは、クローズ時間帯だけで活発なのではありません。正確です。
投資家にとって重要なのは、bStockの週末価格に使えるシグナルが含まれていることです。金曜の終値から日曜の夜までの大きなbStockの値動きは、ランダムなボラティリティではありません——それは、基礎となる株式が月曜の寄りでどこに開くかの早期の読みです。週末にbStockの価格を監視している保有者は、伝統的な株式市場では提供できない価格発見を受け取っています。
これが価格発見インフラに意味するもの
bStock取引データ7回分の週末を見た結果は、目先のプロダクトとしての有用性を超えた、構造的な結論を示しています。
米国株の価格発見は、つい最近まで、米国の取引所が開いている時間帯に限られていました。その時間帯の外——週末、祝日、そして夜間のセッション——に蓄積される情報は、不効率に価格付けされ、取引所が再開されるまで行動できない投資家に情報のタイミングコストを課していました。
bStockのデータは、この閉じ込めが本質的な必然ではないことを示しています。伝統的な株式を、十分なグローバル参加を伴う24/7のオンチェーン・マーケットに接続すると、価格発見の機能はオンチェーンへ移行します。市場は週末の情報をリアルタイムで処理します。月曜のギャップは縮小します。リテール投資家は、機関投資家が高額で複雑なデリバティブによって近似しているのと同じ、連続した価格シグナルにアクセスできます。
影響はbStocksに限りません。92%のギャップ価格の精度、41/41の方向の記録、そして週末ボリュームの15億ドルは、オンチェーン・マーケットが、従来の資産に対する価格発見という中核機能を——従来市場より劣るのではなく、ただ従来市場がそもそも存在しない状況でも——継続的に果たし得るという、データに基づく主張を総合的に表しています。
価格発見はオンチェーンへ移動しています。データは、それがすでに始まっていることを示しています。
免責事項:この記事は教育目的のみを対象としており、金融助言を構成するものではありません。すべての取引および投資活動にはリスクが伴います。いかなる判断をする前にも、必ずご自身で調査・検討を行ってください。