マクロ


投稿

A L I M A
·
--
マクロアラート: これは刺激策ではなく、ストレスです
最新の連邦準備制度のバランスシートデータは誤解されています。
流動性支援のように見えるものは、実際には緊急資金です。
• 連邦準備制度のバランスシート +$105B
• スタンディングリポファシリティ +$74.6B
• MBS +$43.1B 対 国債 +$31.5B
そのミックスは重要です。
連邦準備制度が国債よりも多くのMBSを吸収する場合、担保の質が低下するのは資金ストレスの古典的な兆候であり、強気の量的緩和ではありません。
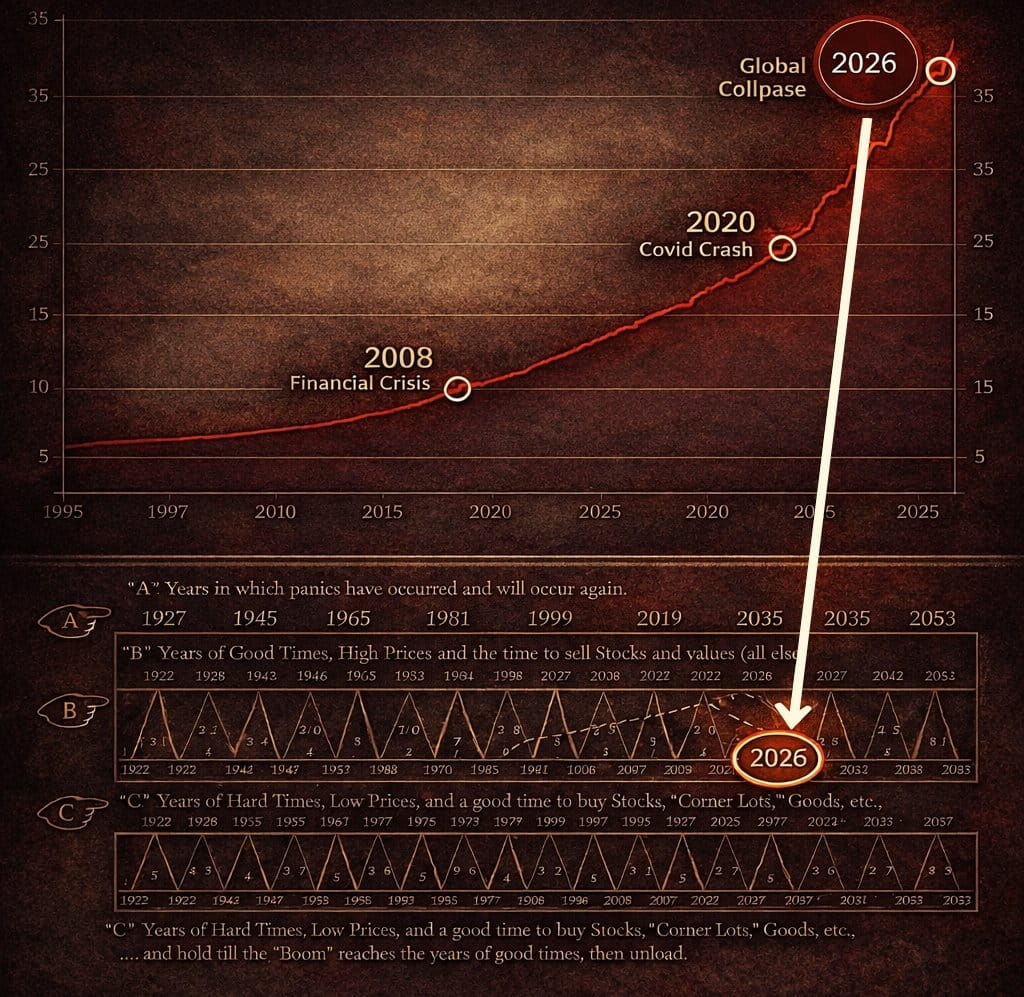
より大きな問題は、米国の債務が現在構造的に持続不可能であることです。
$34兆を超え、GDPよりも速く増加し、利息コストが新しい発行を強制して古い債務をサービスしています。
国債はもはや「リスクフリー」ではありません。
それは信頼の取引であり、需要は弱まっています。
• 外国の買い手が後退
• 国内の買い手は非常に価格に敏感
• 連邦準備制度はデフォルトで最後の手段の買い手になりつつあります
これは孤立したものではありません。
中国は逆リポを通じて1週間で¥1.02兆を注入しました。
異なるシステム。同じ問題: 借金が多すぎて、信頼が少なすぎる。
市場が無視している重要なシグナル 金と銀は歴史的高値。
それは成長の楽観主義ではありません。
それは国家の紙からハード担保に資本が移動していることです。
その順序はおなじみです。債券が最初に崩れます。
資金ストレスが続きます。
株式はそれを無視しますが、無視できなくなるまで。
暗号通貨は最も大きな打撃を受けます。
これは通常のサイクルではありません。
これは静かな資金、担保、そして国家債務危機がリアルタイムで形成されているのです。
ポジショニングは、ヘッドラインが重要になる前に重要です。
#Macro #MarketRebound #WriteToEarnUpgrade