

#GOLD Outlook:
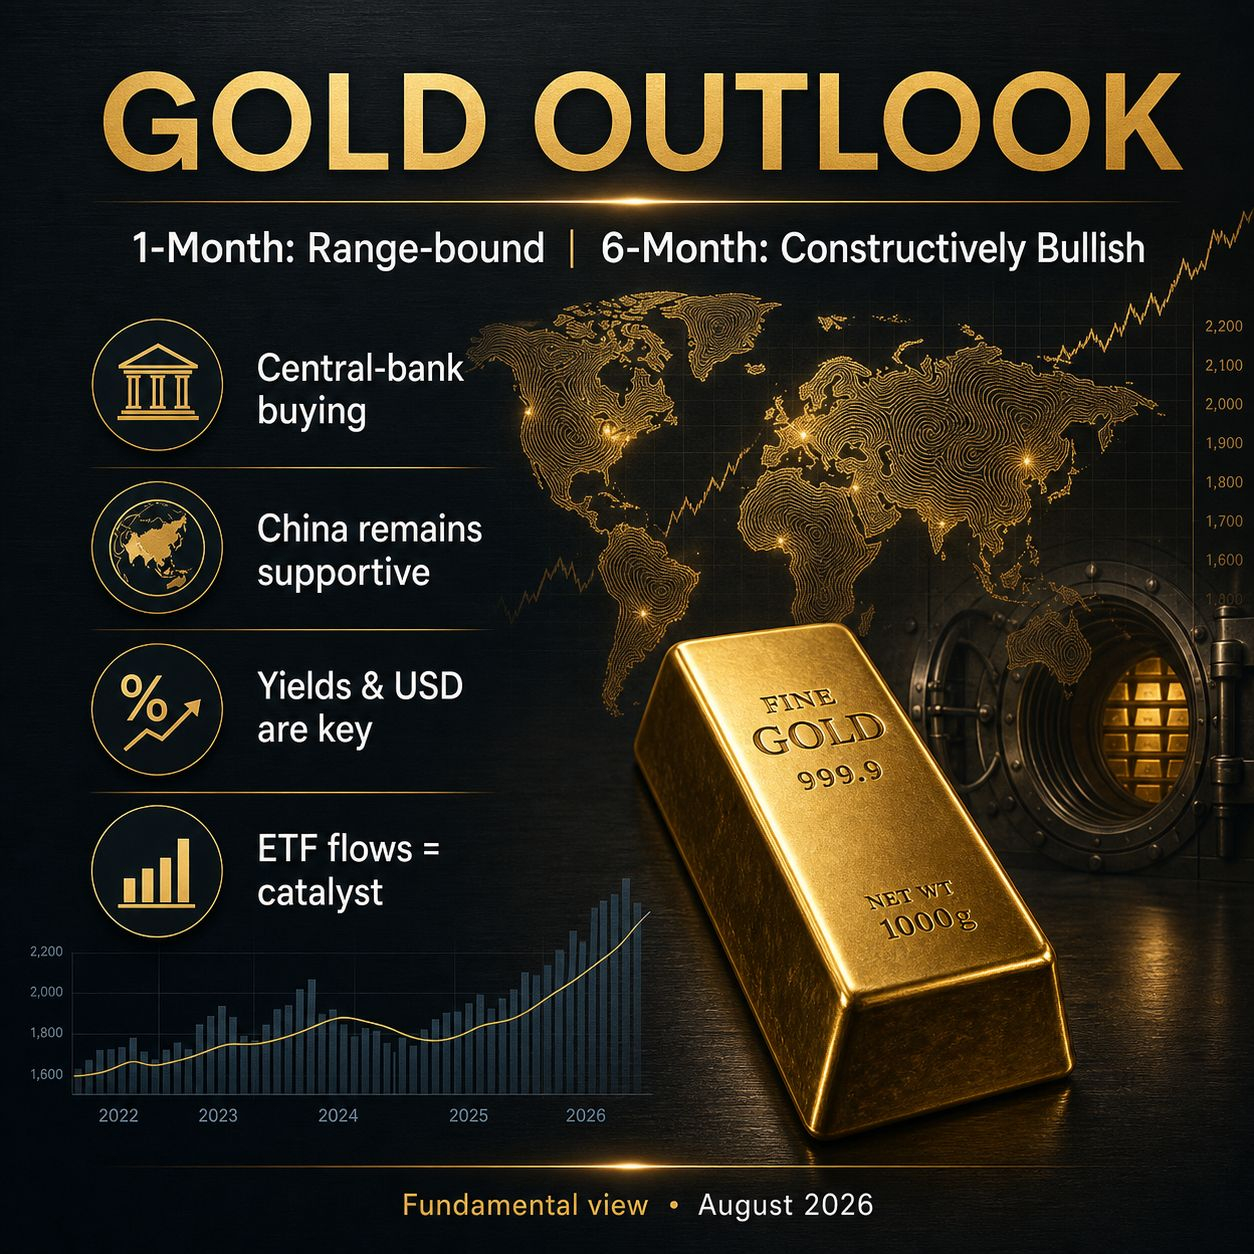
1か月:レンジ相場で推移
6か月:建設的に強気
主要ファンダメンタルズ
- 中央銀行による買いが金の重要な構造的な下支えとなっている
- 中国は金の外貨準備を引き続き積み増しており、現物需要を支えている
- 他の中央銀行は過度な米ドルエクスポージャーから準備資産を分散させている
- 実質金利の低下と米ドルの弱含みは、強い強気材料となり得る
- 債券利回りの上昇とドル高は、主な下振れリスクである
- ETFの資金流入が次の大きな上昇局面のカギになり得る
- ジュエリー需要は高値で圧迫されており、特に中国とインドで顕著
- 鉱山供給はゆっくり変化する。価格が高いときはリサイクルが増える
1か月見通し
中立〜やや強気。
大きなカタリストが現れない限り、金は広いレンジで推移したり、統合したりする可能性があります。主な上昇のきっかけは、米国の国債利回りの低下、ドル安、地政学的なエスカレーション、景気の弱い経済指標、またはETF資金流入の再開です。
想定シナリオ:現在水準から約-5%〜+5%。
6か月見通し
やや強気。
より広い見通しは引き続きプラスです。中央銀行の購入、中国の準備高積み増し、地政学的不確実性、財政・債務への懸念、そして潜在的な金融緩和が需要を下支えし続けているためです。
強気シナリオ:+5%〜+20%。利回りが低下し、景気後退リスクが高まるか、地政学的な緊張が強まる場合。
弱気シナリオ:-5%〜-15%。米国経済が強い状態が続き、債券利回りが上昇し、ドルが強含み、投資家がリスク資産へ大きく資金を振り向ける場合。
注目ポイント
- 米10年国債利回りおよび実質利回り
- 米ドル指数(DXY)
- 連邦準備制度(FRB)の利下げ期待
- 金ETFへの資金流入または流出
- PBoCによる月次の金準備購入
- 他の中央銀行による買い入れ発表
- 中国の現物需要と上海金プレミアム
- インドの輸入、ジュエリー需要、そして季節的な祝祭シーズン
- 地政学的な動向
- インフレと景気後退のデータ
結論
金は構造的に下支えされていますが、短期的なボラティリティは高まる可能性があります。最も強い強気の確認材料は、実質金利の低下、ドルの軟化、そして
ETF需要、そして継続する中央銀行の購入