純利益が伸びたのに、なぜEPSがほとんど変わらないのでしょうか?
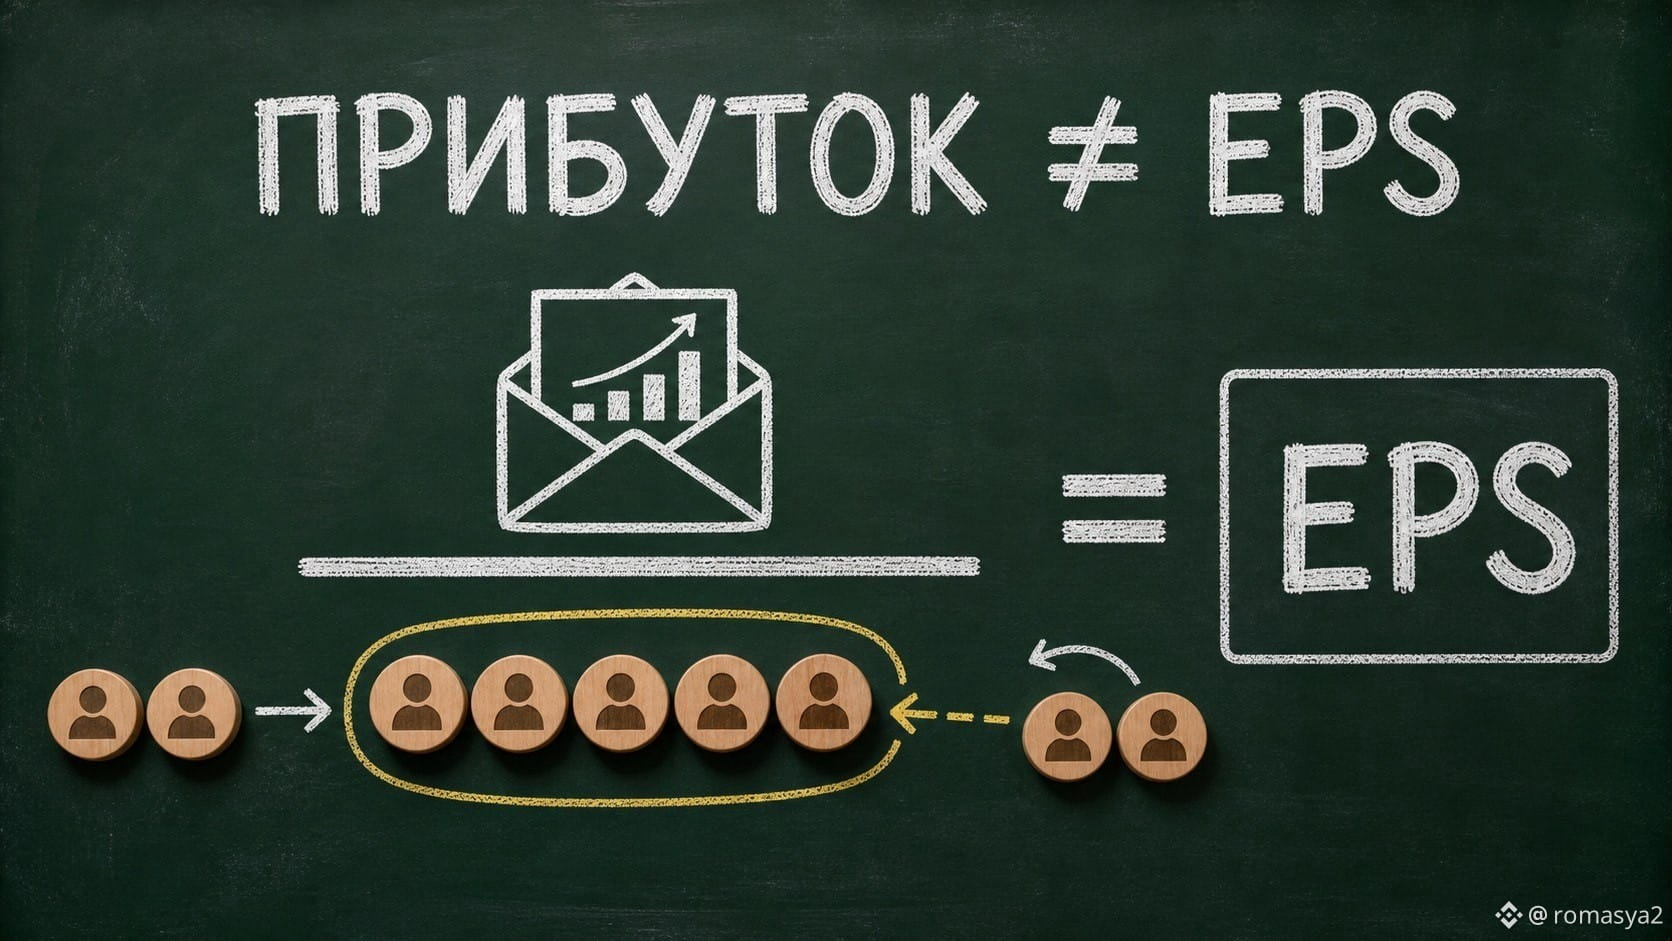
その理由は、1株利益(EPS)には分母があるからです:
希薄化後EPS = 普通株主に帰属する利益 ÷ 平均希薄化株式数(加重平均)。
会社が補償として積極的に株式を発行したり、資本を調達したりすると、株式数が増えることがあります。その場合、より多くの単位(株式)により大きな利益が配分されます。自社株買いは逆方向に作用しますが、その効果も決算報告書で確認すべきで、単に推測してはいけません。
$PLTRB、$AAPLB、$AMZNB のような bStocks では、私はまず3つの行を見ます:
net income、basic weighted-average shares、diluted weighted-average shares。
もう1つの落とし穴は、reported EPS(報告EPS)と adjusted EPS(調整後EPS)を比較することです。これらは別の指標であり、調整の内容は reconciliation table(調整表)を読んで確認する必要があります。
私の実務的な結論:EPSの分析はEPSそのものから始まるのではなく、その分子と分母から始まります。
あなたは通常、発行済み株式数の変化を確認していますか?
@BinanceCIS #bStocksCIs
その理由は、1株利益(EPS)には分母があるからです:
希薄化後EPS = 普通株主に帰属する利益 ÷ 平均希薄化株式数(加重平均)。
会社が補償として積極的に株式を発行したり、資本を調達したりすると、株式数が増えることがあります。その場合、より多くの単位(株式)により大きな利益が配分されます。自社株買いは逆方向に作用しますが、その効果も決算報告書で確認すべきで、単に推測してはいけません。
$PLTRB、$AAPLB、$AMZNB のような bStocks では、私はまず3つの行を見ます:
net income、basic weighted-average shares、diluted weighted-average shares。
もう1つの落とし穴は、reported EPS(報告EPS)と adjusted EPS(調整後EPS)を比較することです。これらは別の指標であり、調整の内容は reconciliation table(調整表)を読んで確認する必要があります。
私の実務的な結論:EPSの分析はEPSそのものから始まるのではなく、その分子と分母から始まります。
あなたは通常、発行済み株式数の変化を確認していますか?
@BinanceCIS #bStocksCIs