【なぜビットコインの真の“強気底”は、必然的に“極限の低ボラティリティ”によるフラット(横ばい底)になるのか?】
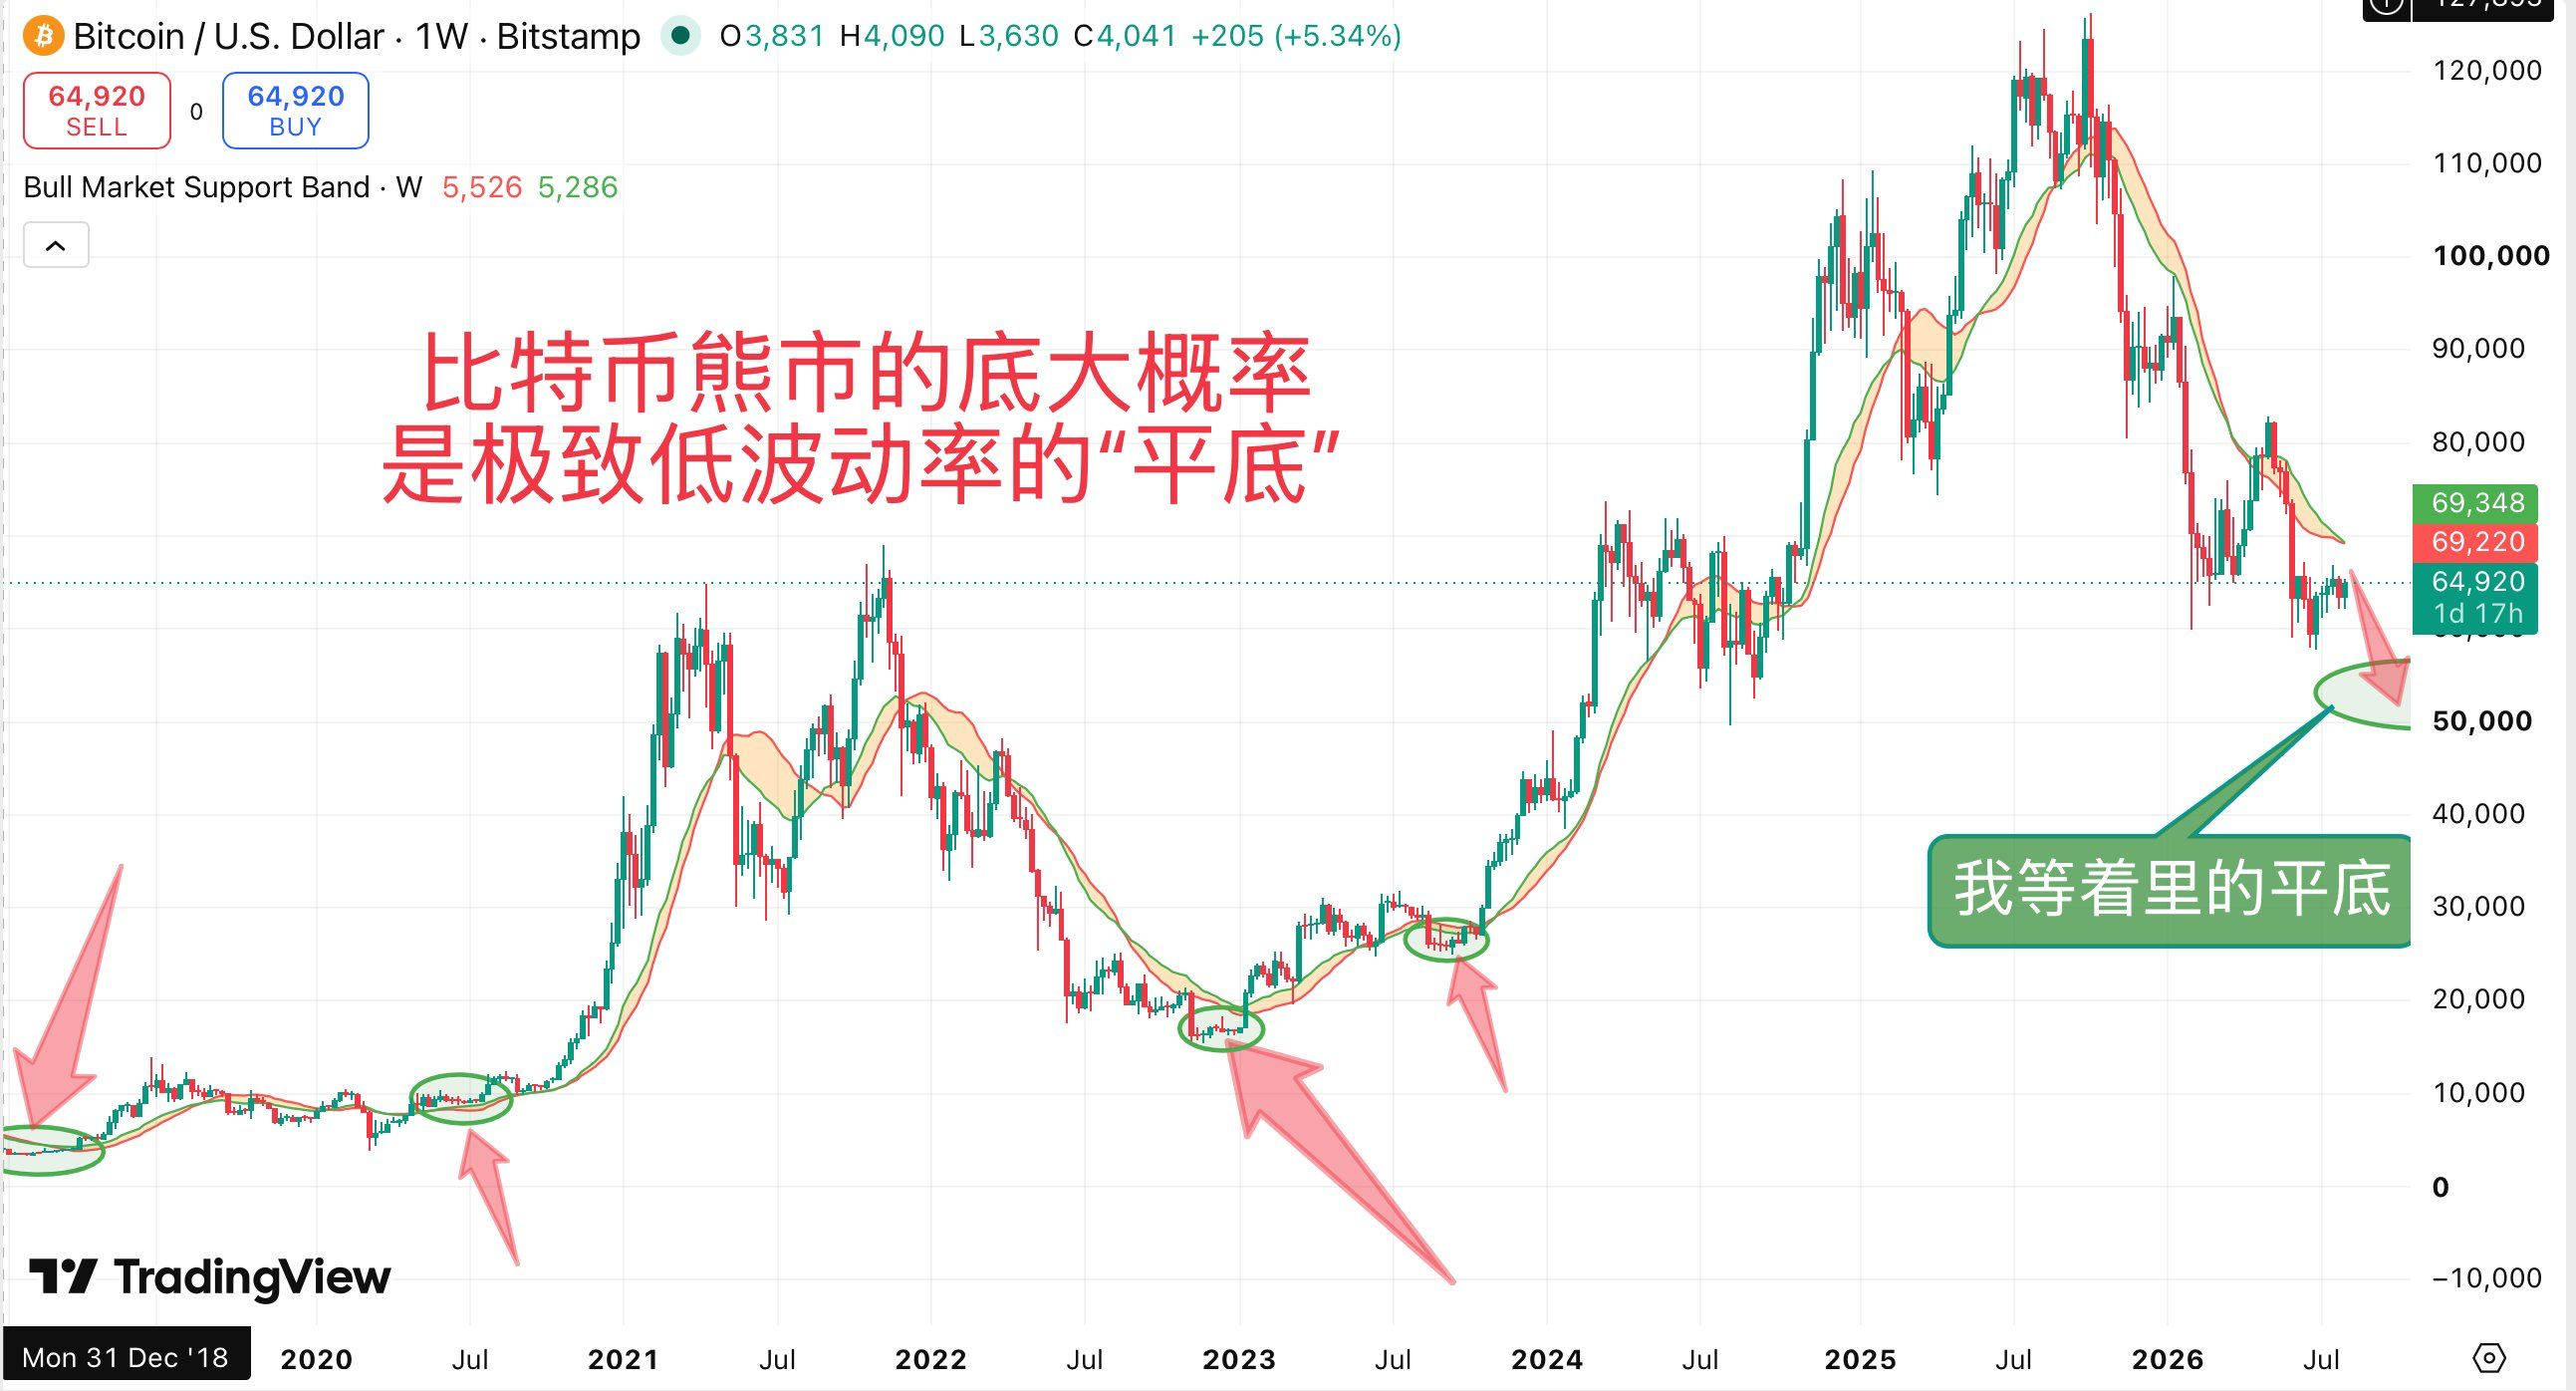
過去2つのサイクルのベア底(2018-2019、2022-2023)を振り返ると、ビットコインの真の底は、急激な急落の一本の針で直接完成したことはこれまで一度もありません。むしろ、極限のボラティリティ(変動率)を伴う「フラット(横ばい)」構造として現れてきました。
この現象は、オンチェーン指標とゲーム理論的なロジックの両面で、厳密に裏付けられています:
● コインの“清算”の本質:
急落(次元を落とすような打撃)では、高レバレッジとパニック勢は清算できますが、確固たる長期保有者(LTH)を完全に洗い流すことはできません。真の底は、時間+極めて狭いレンジの持続的な値動きによって、市場の感情をすり減らすことで形成されます。取引回転率が氷点まで低下し、SOPR指標が長期にわたり1を下回り、かつ変動が収束していくと、コインは短期勢から長期勢へと徹底的に移転します。そのとき初めて、フラットな底が成立します。
● 流動性の枯渇と清算:
極限の低ボラティリティのフラット区間では、市場の流動性が尽き、売り圧(Unrealized Lossが徐々に解消しきられる)と買いが、非常に脆いバランスで均衡します。そこから、ボラティリティが歴史的な極限値まで圧縮されると、改めて爆発的な蓄積力が形成されます。
● 今の相場視点に戻ると:
現時点の価格位置とボラティリティには、「氷点」の特徴はまだ現れていません。オンチェーンの保有コスト構造とコイン分布を踏まえると、真のサイクル底はおそらく、さらに低い位置(たとえば50,000ドルの下)にあります。底固めの前に、市場はおそらく、極めて猛烈な“最終の投げ(テイルエンドの投げ売り)”をもう一度経験し、市場に残る最後の心理的防衛線と、買い戻しレバレッジの牙城を完全に打ち砕く必要があります。
● 投げ売りで恐怖を出し切り、フラットで真底を迎える:
最後の洗い場と、その後のフラットな底の構築を、辛抱強く待つこと――それこそが、長期資金にとって最も確実な参入シグナルです。
過去2つのサイクルのベア底(2018-2019、2022-2023)を振り返ると、ビットコインの真の底は、急激な急落の一本の針で直接完成したことはこれまで一度もありません。むしろ、極限のボラティリティ(変動率)を伴う「フラット(横ばい)」構造として現れてきました。
この現象は、オンチェーン指標とゲーム理論的なロジックの両面で、厳密に裏付けられています:
● コインの“清算”の本質:
急落(次元を落とすような打撃)では、高レバレッジとパニック勢は清算できますが、確固たる長期保有者(LTH)を完全に洗い流すことはできません。真の底は、時間+極めて狭いレンジの持続的な値動きによって、市場の感情をすり減らすことで形成されます。取引回転率が氷点まで低下し、SOPR指標が長期にわたり1を下回り、かつ変動が収束していくと、コインは短期勢から長期勢へと徹底的に移転します。そのとき初めて、フラットな底が成立します。
● 流動性の枯渇と清算:
極限の低ボラティリティのフラット区間では、市場の流動性が尽き、売り圧(Unrealized Lossが徐々に解消しきられる)と買いが、非常に脆いバランスで均衡します。そこから、ボラティリティが歴史的な極限値まで圧縮されると、改めて爆発的な蓄積力が形成されます。
● 今の相場視点に戻ると:
現時点の価格位置とボラティリティには、「氷点」の特徴はまだ現れていません。オンチェーンの保有コスト構造とコイン分布を踏まえると、真のサイクル底はおそらく、さらに低い位置(たとえば50,000ドルの下)にあります。底固めの前に、市場はおそらく、極めて猛烈な“最終の投げ(テイルエンドの投げ売り)”をもう一度経験し、市場に残る最後の心理的防衛線と、買い戻しレバレッジの牙城を完全に打ち砕く必要があります。
● 投げ売りで恐怖を出し切り、フラットで真底を迎える:
最後の洗い場と、その後のフラットな底の構築を、辛抱強く待つこと――それこそが、長期資金にとって最も確実な参入シグナルです。