DeFiデリバティブの終局が「本当の万物レバレッジ」の実現にあるなら、私たちは結局どのような基盤アーキテクチャを必要としているのでしょうか?
もし「全資産レバレッジ」プロトコルが、同時に「非常に高い資本効率」と「厳格なリスク隔離」を満たす必要があるのなら、すべての資産を同一のリスク巨大プールに混ぜることは絶対にできません。そうしなければ、米株やゴールド市場の極端なボラティリティが、そのままBTC/ETHトレーダーの流動性(担保)プールを引き崩してしまいます。
これが、@HertzFlow の基盤ロジックを支持する理由です。
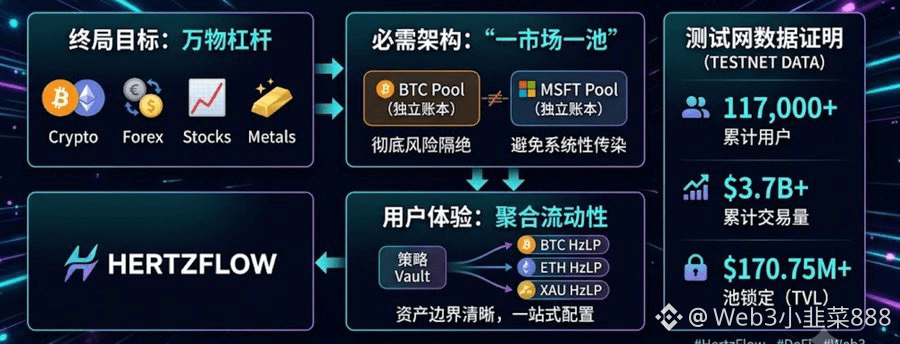
目標から見るメカニズム:システム全体のリスク感染を避けるために、Hertzflowは「一市場一 Pool(1つの市場に1つのプール)」という独立会計台帳の構造を採用しています。BTC、ETH、MSFT、XAUはそれぞれ別に清算され、起点からクロスアセットの連鎖清算リスクの芽を封じます。
体験から見る集約:流動性を分断しないために、上層のVault戦略では複数のHzLPを組み合わせて提供します。これにより、基盤の資産境界は明確に保ちながら、ユーザーにはワンストップのポートフォリオ設定体験を提供できます。
テストネットのデータは、このロジックに対する市場の評価をすでに裏付けています:
117,000+ 累計テストネットユーザー
$3.7B+ 累計取引量
$170.75M+ 資金プールロック(TVL)
テストネットのリセットとメインネット準備が進むにつれて、「会計を分け、レバレッジを統合する」このアーキテクチャは、実際の流動性テストの大勝負を迎えることになります。
オンチェーン全資産デリバティブの次なるブレイクスルーは、もしかすると @HertzFlow が切り拓くものなのかもしれません
もし「全資産レバレッジ」プロトコルが、同時に「非常に高い資本効率」と「厳格なリスク隔離」を満たす必要があるのなら、すべての資産を同一のリスク巨大プールに混ぜることは絶対にできません。そうしなければ、米株やゴールド市場の極端なボラティリティが、そのままBTC/ETHトレーダーの流動性(担保)プールを引き崩してしまいます。
これが、@HertzFlow の基盤ロジックを支持する理由です。
目標から見るメカニズム:システム全体のリスク感染を避けるために、Hertzflowは「一市場一 Pool(1つの市場に1つのプール)」という独立会計台帳の構造を採用しています。BTC、ETH、MSFT、XAUはそれぞれ別に清算され、起点からクロスアセットの連鎖清算リスクの芽を封じます。
体験から見る集約:流動性を分断しないために、上層のVault戦略では複数のHzLPを組み合わせて提供します。これにより、基盤の資産境界は明確に保ちながら、ユーザーにはワンストップのポートフォリオ設定体験を提供できます。
テストネットのデータは、このロジックに対する市場の評価をすでに裏付けています:
117,000+ 累計テストネットユーザー
$3.7B+ 累計取引量
$170.75M+ 資金プールロック(TVL)
テストネットのリセットとメインネット準備が進むにつれて、「会計を分け、レバレッジを統合する」このアーキテクチャは、実際の流動性テストの大勝負を迎えることになります。
オンチェーン全資産デリバティブの次なるブレイクスルーは、もしかすると @HertzFlow が切り拓くものなのかもしれません