

先に結論を最前列に置く。$MU
マイクロンは6月25日の1213ドルから880近辺まで下落し、下落率は27%。みんな議論していたのは——これは今回のストレージ・サイクルの天井なのか?
より正確にこの問題に答えるために、私は過去30年のマイクロンの5つの大天井を、1回ずつ“めくって”見直した。
歴史をもっと読め。そうして初めて規則性が見つかり、それが来る道筋が理解できる。
私は、各ラウンドの“見頂(天井)時期”、見頂の仕方、下落幅、継続期間、当時の業績のリズム、そしてそのときのムードを、全部账面(台帳)で照合した。
めくったあとの私の答えは、以前の結論を少し修正する必要があるということ。2024年型の“深いしゃがみ(急落して底固め)”であって、2018年型の大天井とは違う。
これが、深夜にこの文章を書いているときの私の最大の実感だ。
でも“判断は値打ちがない”。推論のプロセスのほうが面白い。下を見て。
一、まずは総勘定(総計)を見る
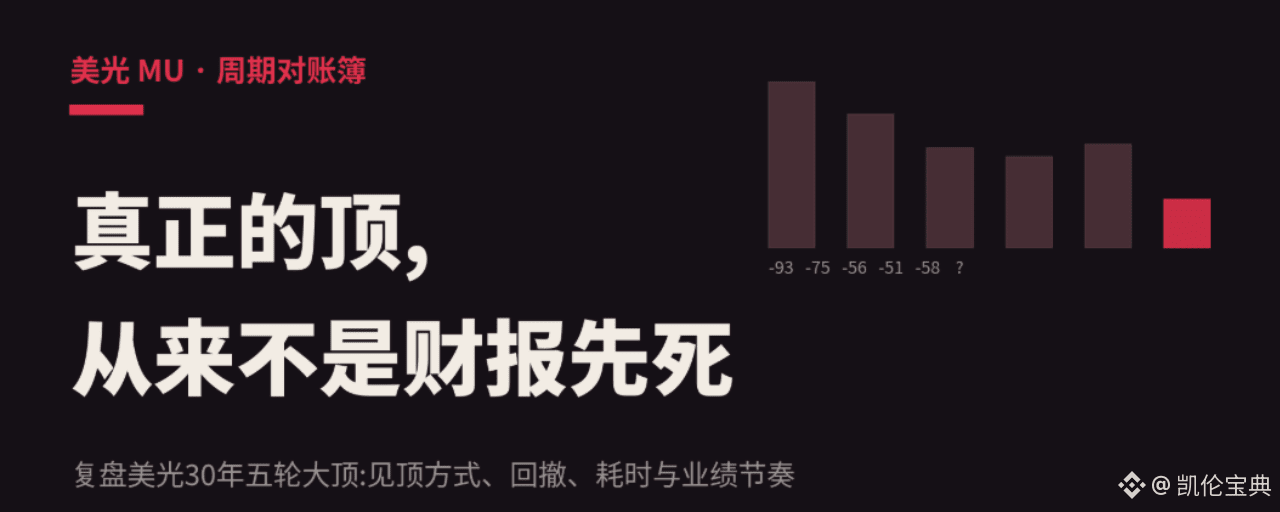
2000年のインターネットバブル:7月に天井、31か月下落し、最大下落率は93%。3年連続で赤字。
2014-16回:2014年12月8日に天井36.59ドル、17か月で9.31まで下落し、下落率74%。
2017-18回:2018年5月末に天井64.66ドル。7か月で28.39まで下落し、下落率は56%。
2021-22回:2022年1月5日に天井98.45ドル。9〜12か月かけて48ドルまで下落し、下落率は51%。
見た目として、リトリートは回を追ってどんどん縮んでいる、そうだよね?
93、74、56、51。業界は十数社から3社の寡占へ。確かにサイクルは鈍化している。
しかし、2024年6月から2025年4月にかけては、多くの人に忘れられた“リトリート”が1回起きた。調整後の高値152から安値64までで58%下落、期間は10か月。
2018年のあの大天井よりも、さらに深い。
そして結果的に、それはそもそもサイクルの天井ではなかったと証明された——マイクロンの業績は右肩上がりで、株価はあの安値から約19倍に。
この反例が非常に重要だ。AI時代では、どれだけ下がったか、どれだけの期間下がったかだけでは、サイクルの天井と押し目(洗い)を区別できない。
じゃあどうやって区別するのか?業績のリズムと先行指標だ。ここが以下の複数ラウンドの復習(再検証)の核心。
二、2014-16回:統合終了サイクルの物語、初めての破産
2013年にマイクロンがエルピーダを買収し、業界の統合でプレイヤーは3社に。
当時の市場の主流ストーリーはこうだった:DRAMはプレイヤーが3社しか残っておらず、サイクルは死んだ。
聞き覚えがあるだろう?
聞き覚えがあるだろう?
聞き覚えがあるだろう?
2014年12月に株価が天井を付けたとき、決算に何ひとつ問題はなかった。2015会計年度通年のEPSも、2.7ドルという高水準を維持していた。
その後、PCの出荷量が鈍化し、サムスンの20nmの生産能力が解放された。17か月で74%。
途中の2015年7月には紫光の買収の噂もあり、20%以上の反発を引き出して底値拾いの一部を捕まえたが、その後もさらに約1年、下がり続けた。
このラウンドの教訓:寡占構造が鈍化させるのは業績の変動であって、株価の変動ではない。
三、2017-18回:教科書級の天井で、細部が多い
今回のタイムラインは保存しておくことを勧める。
2018年5月15日、中国の国家市場監督管理総局がマイクロンに通知し、反トラスト調査を開始した。
2018年5月21日、マイクロンはニューヨークのアナリスト・デーで100億ドルの自社株買い枠を発表し、翌年から自由キャッシュフローの少なくとも50%を返すことを約束した。
およそ7営業日後、株価がサイクルの大天井を付けた。64.66ドル。
大株主の還元発表日から、歴史的な大天井まで7営業日。
より胸に刺さるのは業績のタイミングだ。株価は5月末に天井を付けたが、四半期利益のピークは6〜8月の四半期にあり、9月下旬になって初めて公表される。四半期EPSは3.53ドルにまで達していた。
つまり、決算から“サイクル天井”が確認できた時点では、株価はすでに3か月以上先に下がり始めている。
感情面では、トップ付近で野村が買い推奨、目標株価100ドル。当時の株価は56。
ウォール街のコンセンサスは2019会計年度のEPSを11.69に設定し、2018年の11.77とほぼ同じ——売り手のモデルには、そもそも下方向のサイクル(下りサイクル)という概念がない。
実際には2019会計年度のEPSは半分近くまで腰斬されて6ドル台前半になり、2020会計年度はさらに2.8まで削られた。
バリュエーション面では、天井時のフォワードPERはわずか5倍。
5倍で買っても、やはり56%下がった。下がり切ったあとでも、結局5倍のまま。
サイクル株の割安さは、決して安全のクッションではなく、サイクル天井の“定番装備”だ。
四、2021-22回:株価が業績に先行し、5か月まで延長
2022年1月5日に天井98.45でつけた一方、四半期売上のピークは3〜5月のその四半期で、86.4億ドルだった。
今回の値動きは、さらに言えば“ダブルトップ(M字トップ)”だ。
株価の天井は、売上の天井より5か月先行する。
天井を付けるときに、特徴的な“悪いニュース”は何ひとつなかった。決算は連続で市場予想を上回り、ガイダンスも正常だった。
先に崩れたのは何?
DRAMの現物価格は2021年3〜4月にすでに天井を付け、株価の天井より9か月先行していた。
下流のスマホとPCの実際の販売・稼働(動き)は、2021年の年央にはすでに悪化していた。
そして自由落下(滝つぼ落ち)へ。四半期売上は86億ドルから66億ドルへ、さらに41億ドルへ。粗利率は46%から22%へ。2023会計年度通年の売上も155億ドルへ“腰斬”。純損失は58億ドル、リストラは15%。
このラウンドの教訓:悪いニュースがなくても大天井は見える。現物価格と下流の在庫こそが、すべての警報システムだ。
五、2024-25:あの回は2018年より深いリトリートだったのに、なぜ“天井”ではないのか
この段落は本文全体の鍵だ。私が“今回の形はこれだ”と言うなら、それをはっきり説明しないといけないからだ。
2024年6月、マイクロンは第1波HBM相場で157ドルの高値まで駆け上がった。
そして10か月下落し、2025年4月の最安値は60ドル台前半。調整後ベースでは58%の下落。
2018年の“真の”サイクル大天井より、さらに2ポイント深い。
あの10か月の復習期間に何が起きたか:
2024年9月、モルガン・スタンレーの有名な“冬は来る”のレポートで、ストレージ・サイクルが天井と宣言。セクターを一気に崩し、マイクロンは一時85ドルを下回るところまで下落した。
同じ時期に、消費サイドは確かに悪化していた。PCとスマホのストレージ需要が弱く、2024年末から2025年初にかけて、消費者向けDRAMとNANDの価格は実際に下がった。サムスンやSKハイニックス(海力士)でさえNANDの減産に踏み切った。
2025年4月、関税ショックが最後の一撃となり、60ドルの大底を叩き出した。
注意してほしい。当時弱気だった理由は、ひとつとして作り話ではなかった。売り手の“天井コール”、消費者向けの価格下落、本当にマクロが崩れた。
じゃあなぜ、それがサイクルの天井ではないのか?
マイクロンの利益を決めるあの価格カーブが変わったからだ。
消費者向けストレージは値下がりと同時に、HBMとサーバーDRAMの契約価格は微動だにしない。HBMの生産能力は先に売り切れ、データセンターの収入は四半期ごとに1つずつ高い。
利益エンジンは、消費者向け商品からAIメモリへ切り替わっているのに、市場は消費者向けの体温計で会社全体の体温を測ろうとしている。
結果としてこうだ:決算はずっと過去最高を更新し、株価は4月の安値から今年6月の高値までで、約19倍も上昇。
このパートには2つの教訓がある。前の3ラウンドを足しても、それ以上の価値がある。
第一に、AIが利益構造を書き換えた後、リトリートの深さの判断力が決定的に失われた。58%は、ただの“山の中腹”であり得る。
第二に、“価格を見るなら体温計を見る”こと。今回の生死線はサーバーDRAMとHBMの価格であって、消費者向けの現物ではない。2024年の消費者向けの値下がりはサイクルを殺さなかったし、今後の消費者向けの値上がりもサイクルを救えない。
だから今回の27%下落で唯一問うべきことは——今回“殺しに来た”理由は、サーバーDRAMとHBMのこの2つのカーブに実際に触れているのか?
現時点の答えは、“何も起きていない”。長鑫の生産能力は消費者向けで、クラウド企業はまだAIメモリを奪い合っている。これが私が“2024年に似ている”と言う全ての根拠——恐怖が集中しているのは誤った体温計の上。
【市場は学習している。株価の天井は、走るほど早くなる】
六、3ラウンドをまとめて見ると、3つの法則
第一条:株価の天井は常に業績の天井より先行し、しかも先行期間はラウンドを追うごとに延びている。
2014年は2〜3か月先行、2018年は3か月先行、2022年は5か月先行。
理由は複雑ではない。市場が学習していて、より多くの資金がサイクルを“先回り”しようとしているからだ。先回りが増えれば、先回りするのはますます早くなる。
推論:今回もし見頂なら、株価の天井は業績の天井より6〜12か月先行するだろう。決算で確認できる頃には、株価がもう下落の半分を終えているのと同じだ。
第二条:大天井のシグナルセットは高度に一致している。
記録的な業績、記録的な粗利率、大規模な自社株買いか増配の発表。売り手は天井で次の年をフラットに仕立て、さらに“今回だけは違う”という物語を添える。
2014年版は“統合でサイクル終了を終わらせる”というもの。2018年版は“データセンターの構造的需要”。
第三に、先行指標には厳格な“時差の順番”がある。
下流の動き(販売の出方)と顧客の在庫は、6〜12か月先行する。
現物価格:先行0〜9か月。
そして、その次に株価だ。
契約価格は3〜5か月遅れて動く。決算は3〜8か月遅れて動く。
契約価格と決算は“確認指標”であって、“警戒指標”ではない。決算でサイクルのタイミングを取ろうとするのは、バックミラーで運転するのと同じだ。
七、足元との照合:採点カード
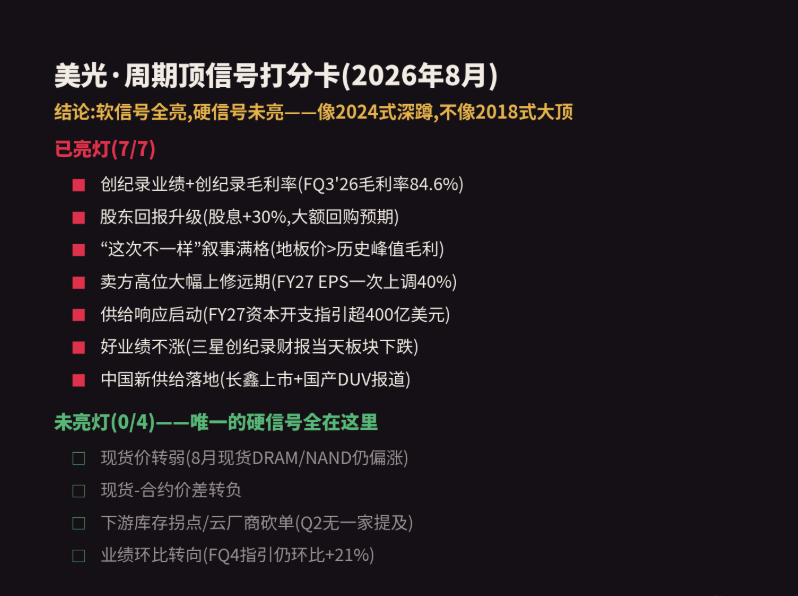
では、今度は2026年8月のマイクロンをこの信号パックに入れて、項目ごとに採点する。
すでに灯りが点いていたのは:
✅記録的な業績。FQ3の売上は414.6億ドルで、前年同期比+346%、粗利率は84.6%。2018年の大天井時の61%と比べて。
✅株主還元のアップグレード。配当を30%引き上げ、市場予想では2027会計年度の自社株買いは数百億ドルに達しうる。2018年5月のミラー(鏡)だ。
✅今回だけは違う物語が満点。長期契約(長協)のフロア価格に対応する粗利率は、過去のどのサイクルのピークよりも高い。ウォール街の言い方では、“歴史の天井”が今や“地板(床)”になった。顧客は180億ドルの現金デポジットに加え、40億ドルの信用状を拠出した。
✅売り手が高値圏で大幅に上方修正。モルガン・スタンレーは2027会計年度のEPS見通しを一度に40%上げて168ドルに。バンク・オブ・アメリカは2028年の弱気シナリオでもEPSが100ドルあるとし、前回サイクルのピークが12ドルだったのと対比すると。
✅供給の反応はすでに始まっている。2026会計年度の設備投資は270億ドル、2027会計年度のガイダンスは400億ドル中盤超で、ほぼ倍増に近い。歴史上、3大メーカーの設備投資がそろって上向くのは、サイクルの天井の12〜24か月前。
✅良い業績でも上がらない。7月初め、サムスンが記録的な決算を発表した当日も、ストレージ関連は下落したまま。2018年9月のミラーだ。
✅中国の新規供給が着地。長鑫の上場、国産DUV露光装置に関する報道、さらにアップルが長鑫のチップをテストしていることが明らかに。
灯りが点かなかったのは:
❌現物価格はまだ下げに転じていない。8月初め、現物DRAMとNANDは依然として安定的でやや強含み。TrendForceは第3四半期のサーバーDRAM契約価格のガイダンスが前四半期比で13〜18ポイント上昇するとした。
❌現物と契約の価格差がマイナス転換していない。
❌下流に在庫の転換点がない。4大クラウド企業の第2四半期決算で、部材の値上がりは認めたが、どの企業もAI展開のメモリ制約を口にしていない。H100のレンタル料金はまだ、歴史的な高水準近辺にある。
❌業績の方向はまだ上向き。次四半期のガイダンスは500億ドルで、前四半期比でもさらに+21%。
はっきり見えてきたか:ソフトシグナルは全部点灯、ハードシグナルは1つも点灯していない。
そして歴史上、真の大天井のたびに、現物価格は天井の前0〜9か月で弱含みに転じている。
天井を付けていないか、もしくは今回——走っている人のほうがさらに速い。
八、私の判断
私の推測的な判断:6月25日は、今回のサイクル大天井ではない可能性がある。今回の27%の下落の性質は、2024年6月のあの58%下落の“中段での深いしゃがみ”により近く、2018年5月のサイクル天井とは違う。ただし、それでも調整が500〜600の間まで行く可能性は十分ある。もしそうなら、それも“天井”を打ったことになる。