

(出所:風力発電トピック)
風力発電トピックの「風力発電プロジェクト・データベース」集計によると、2026年1〜7月の間に、合計334件の央国企(中央・国有企業)向け風力発電プロジェクトの「風力発電設備(完成機)一括調達」の落札があり、累計容量は95843.87MW(約95.84GW)に達しました。
2026年7月の央国企向け風力発電設備(風車)入札市場は、以下のような傾向と特徴を示しています。
1、2026年7月の央国企の陸上および洋上風力発電プロジェクトにおける入札(開札)総規模は4.77GWです。主要市場は新疆、貴州、山東、広西、山西、河北、雲南など13地域です。
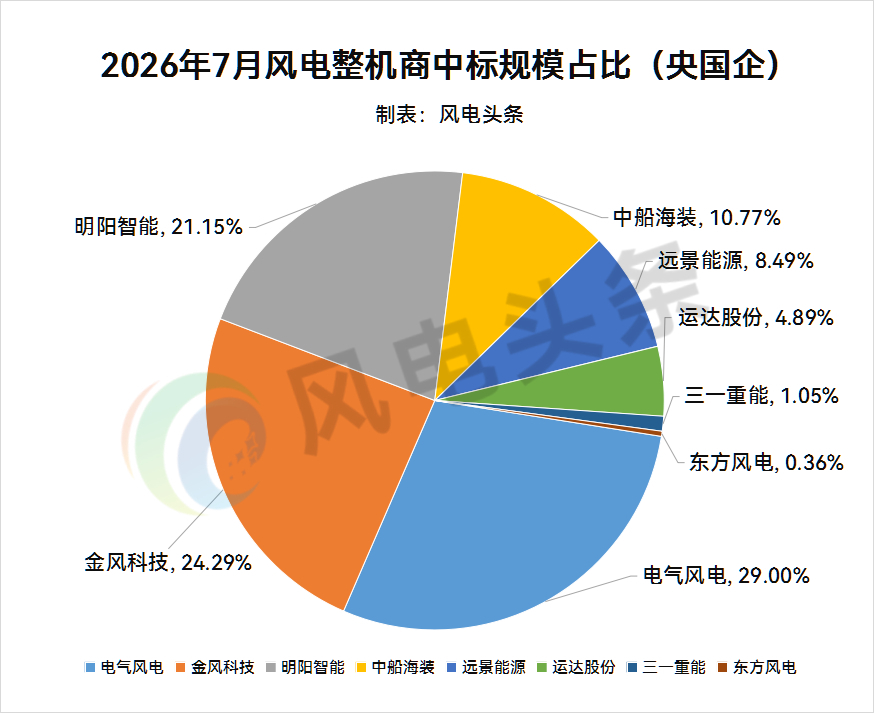
2、完成機メーカーの落札状況を見ると、2026年7月の央国企向け完成機の落札規模が最大の上位3社は、それぞれ「電気風電」「金風科技」「明陽智能」で、構成比は29%、24.29%、21.15%です。この3社の落札は合計3.55GWで、総落札容量に占める割合は74.44%でした。(注:具体的な規模が未公表の「オープンフレーム/フレーム」プロジェクトは含まれていません)
3、地域分布の観点から見ると、2026年7月の陸上風力発電の規模は合計4752.33MW、洋上風力発電の規模は合計17MW。最大の省は新疆で、7月の開札容量は1510MW、比率31.66%。(注:具体的な規模が未公表の枠組み調達プロジェクトは含みません)
4、開発事業者の観点から見ると、2026年7月の央企の風力発電用タービンの入札(開札)容量は4.65GWで、比率は97.48%。国企のタービンの入札(開札)容量は120MWで、比率2.52%。そのうち、央国企の総合ランキングでは、国家電投が入札(開札)容量ランキング1位で、入札容量は2.61GW、比率54.74%。
5、価格面から見ると、2026年7月の陸上風力発電(タワー筒を含む)の平均落札単価は2181.53元/kWで、2026年6月から78.43元/kW上昇。一方、陸上風力発電(タワー筒を含まない)の平均落札単価は1589.8元/kWで、2026年6月から69.12元/kW下落。(注:公開された受注規模および価格のある央国企の風力発電プロジェクトのみを集計)
6、風機の出力(パワー)から見ると、2026年7月の央国企の陸上風力発電設備では、単機容量の最大は10MW、最小は2MW。央国企の洋上風力発電設備では、単機容量は17MW。(注:規模および入札機型が確認できるプロジェクトのみを集計)
2026年1〜7月の央国企の風力発電用タービン落札市場は、以下のような傾向と特徴を示しています:
1、2026年1〜7月の央国企の陸上・洋上風力発電プロジェクトにおける機の開札総規模は約95.84GW。主な市場は甘粛、新疆、山東、河北、貴州など28地域。
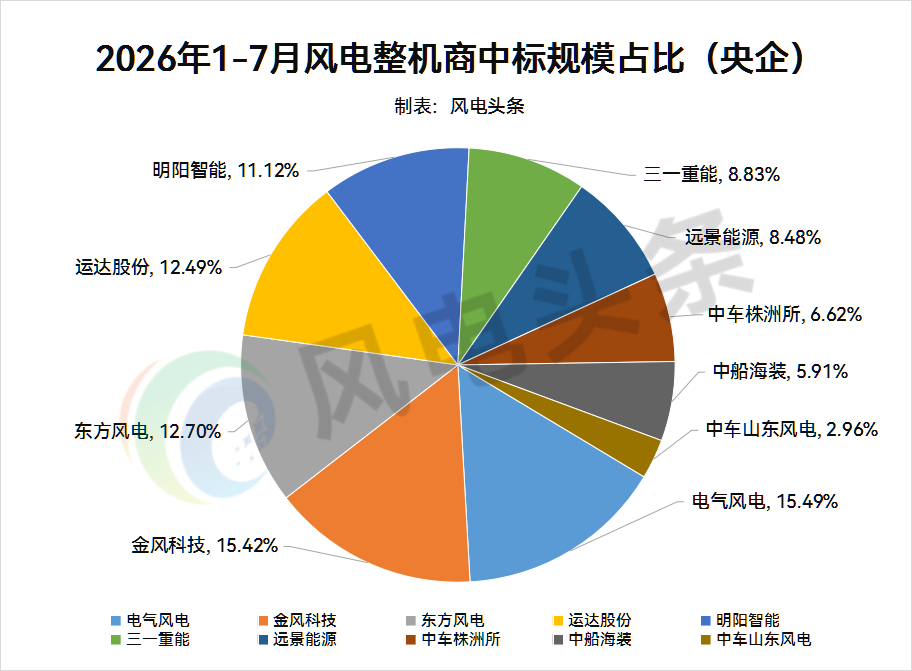
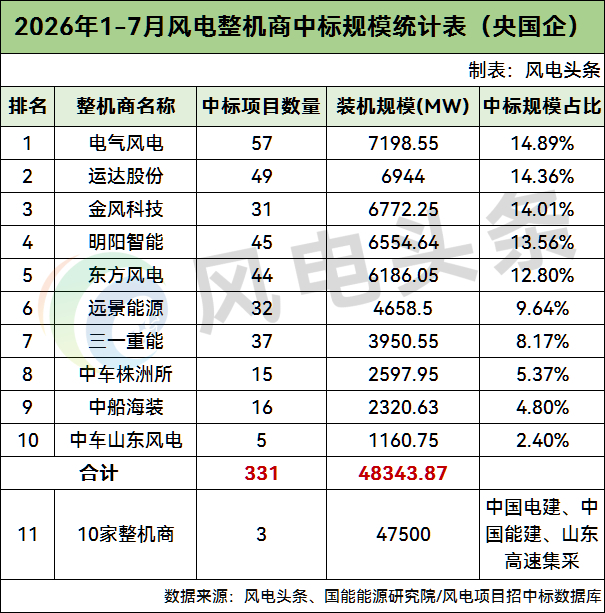
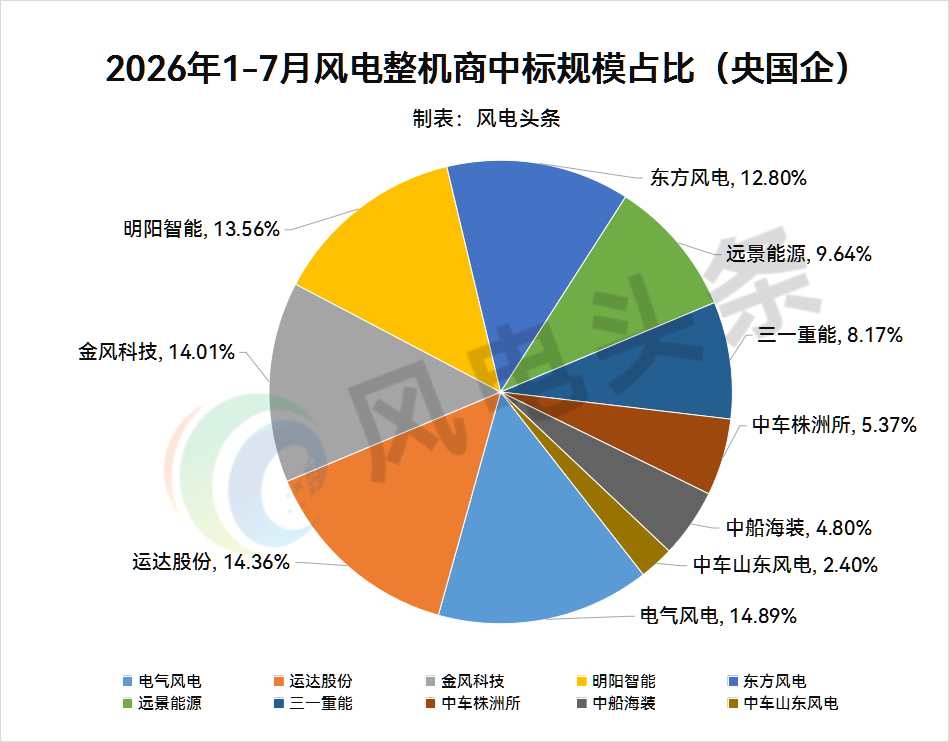
2、完成機メーカーの落札状況から見ると、2026年1〜7月の落札央国企の完成機メーカー規模が最大の上位5社は、電気風電、運達股份、金風科技、明陽智能、東方風電で、占有率はそれぞれ14.89%、14.36%、14.01%、13.56%、12.8%。この5社の累計落札規模は33.66GWで、総落札容量の69.62%を占め、完成機メーカーの市場ブランド集中度が高いです。(注:具体的な規模が未公表の枠組み調達プロジェクトは含みません)
3、地域分布の観点から見ると、2026年1〜7月は陸上風力発電プロジェクトが合計45.95GWで92.19%を占めます。洋上風力発電プロジェクトは合計3.9GWで7.81%。そのうち、陸上風力発電プロジェクトは主に西北、華北、華東地区に集中しています。規模最大の省は甘粛で、1〜7月の開札容量は6.24GW、比率12.76%。(注:住所が未公表のもの、枠組み集団調達プロジェクトは含みません)
4、開発事業者の観点から見ると、2026年1〜7月の央企の風力発電用タービンの入札(開札)容量は85.27GWで、比率は88.97%。一方国企の入札(開札)容量は10.57GWで、比率11.03%。そのうち、央国企の総合ランキングでは、中国電建が入札(開札)容量でトップで、入札容量は37.7GW、比率39.34%;次いで中国能建で、入札容量は12.5GW、比率13.04%。
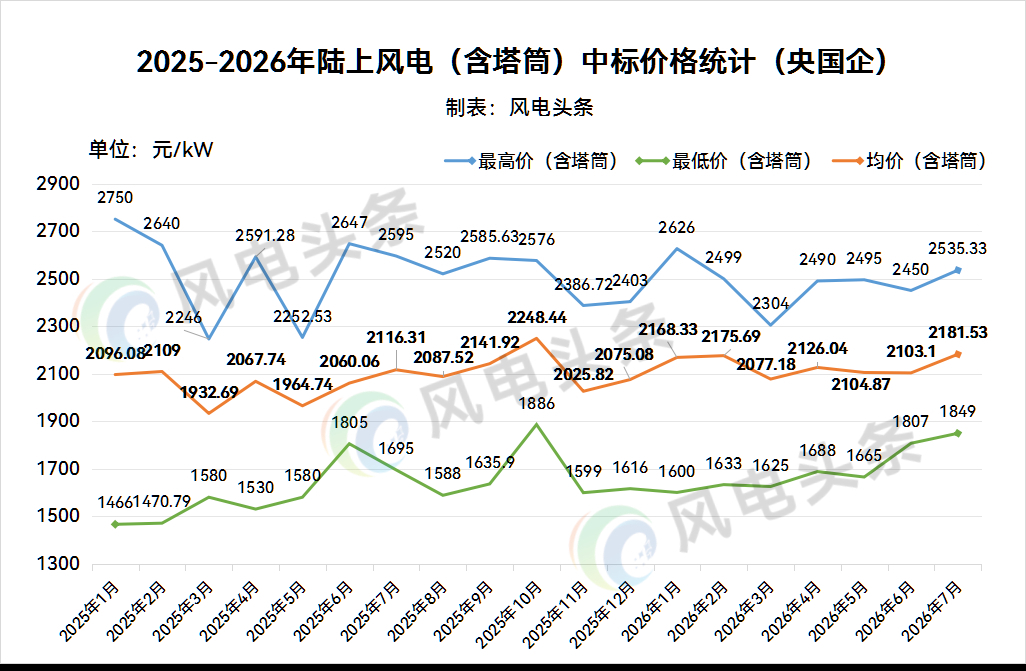
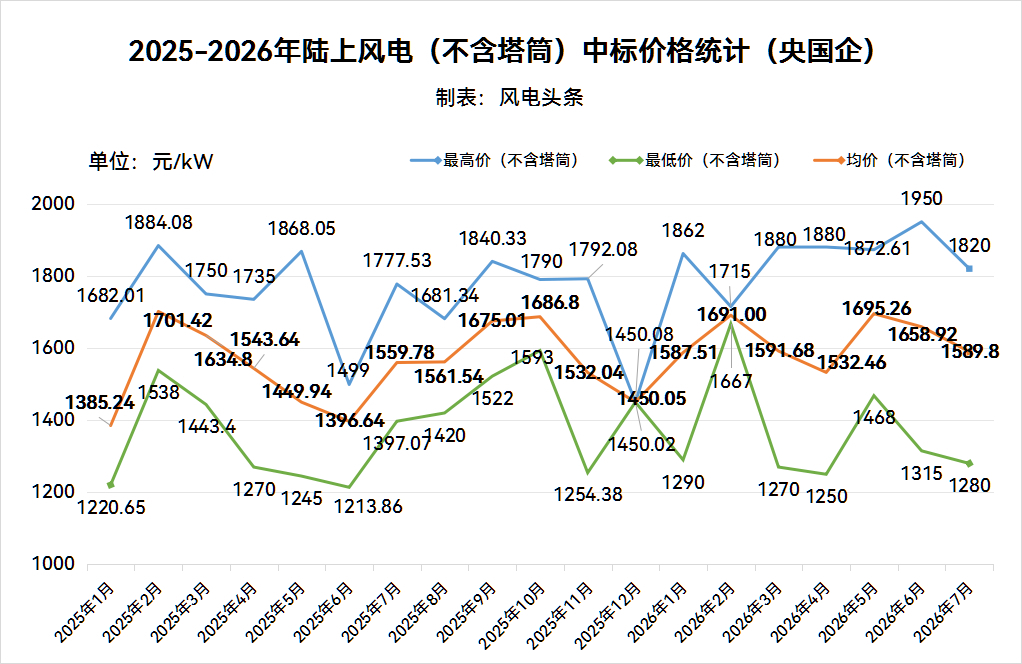
5、価格面から見ると、2025〜2026年の央国企の陸上風力発電(タワー筒を含む)落札価格は、全体として変動するV字型の推移を示しており、落札平均価格は1932.69〜2248.44元/kWの範囲で変動。2026年7月の落札平均価格は2181.53元/kWで、6月から78.43元/kW上昇。
2025〜2026年の央国企の陸上風力発電(タワー筒を含まない)落札価格は、月ごとに有意な差があります。落札平均単価は1385.24〜1701.42元/kWの範囲で変動。2026年7月の落札平均単価は1589.8元/kWで、6月から69.12元/kW下落。
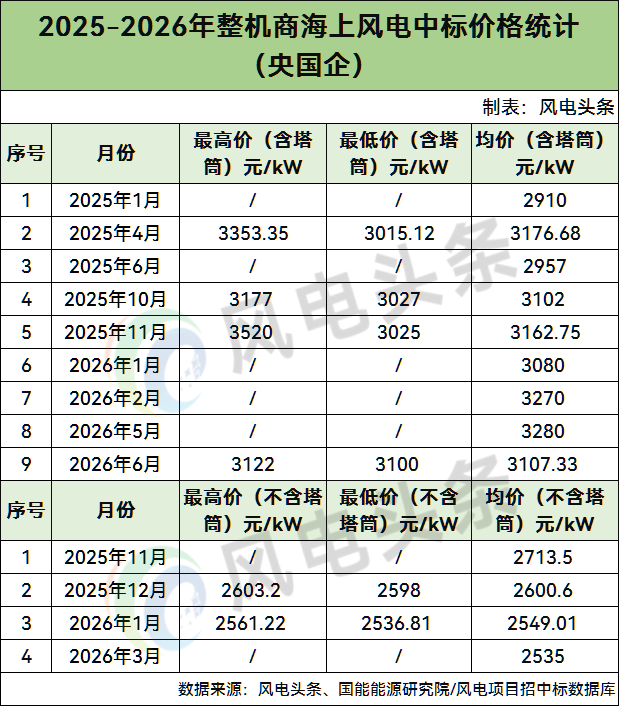
2025〜2026年の央国企の洋上風力発電の落札平均単価は、2535〜3280元/kWの範囲で変動。
6、風機の出力(パワー)から見ると、2026年1〜7月の央国企の陸上風力発電設備では、単機容量の最大は10〜12MW、最小は2MW。その中で6.25MW機種が最も多く、規模は15.77GWで、6MW〜7MWの陸上機種構成比64.5%。央国企の洋上風力発電プロジェクトでは、単機容量の最大は18MW、最小は11MW。(注:規模および入札機型が確認できるプロジェクトのみを集計)
(注:本記事の統計データはすべて、エネルギー系の央企・国企で、かつ公開済みで明確な落札量がある落札情報データに基づくもので、集団調達のうち配分未確定分は含みません。もし見落としがあれば補足を歓迎します。)
2026年1〜7月の風力発電落札プロジェクトについて、風力発電ヘッドラインは央国企のプロジェクトを、完成機メーカー、完成機メーカーの落札価格、開発事業者、機種、各省の落札規模の5つの観点から分析しました。
央国企の風力発電・完成機メーカー:落札データ統計
95.84GW!2026年1〜7月、電気風電、運達股份、金風科技、明陽智能、東方風電が上位5社。
01
7月の風力発電・完成機メーカー落札統計
央国企プロジェクトの完成機(タービン)メーカーランキング
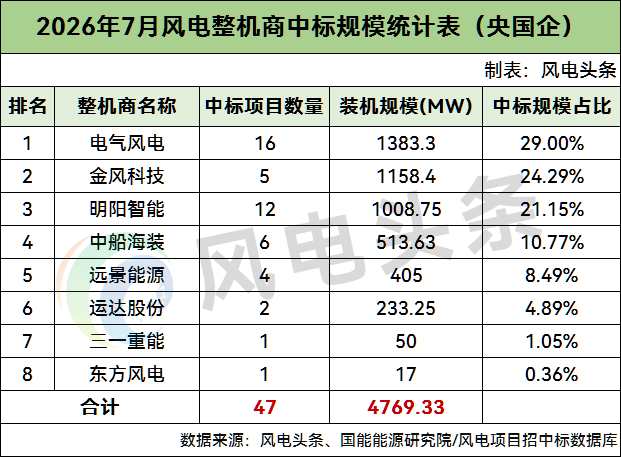
風力発電ヘッドラインが風力発電プロジェクト・データベースを分析したところ、2026年7月の央国企の落札プロジェクトは合計47件の風力発電プロジェクト集団調達(定標)で、累計容量は4769.33MW(約4.77GW)。
そのうち、陸上風力発電プロジェクトは4752.33MW、洋上風力発電プロジェクトは17MW。
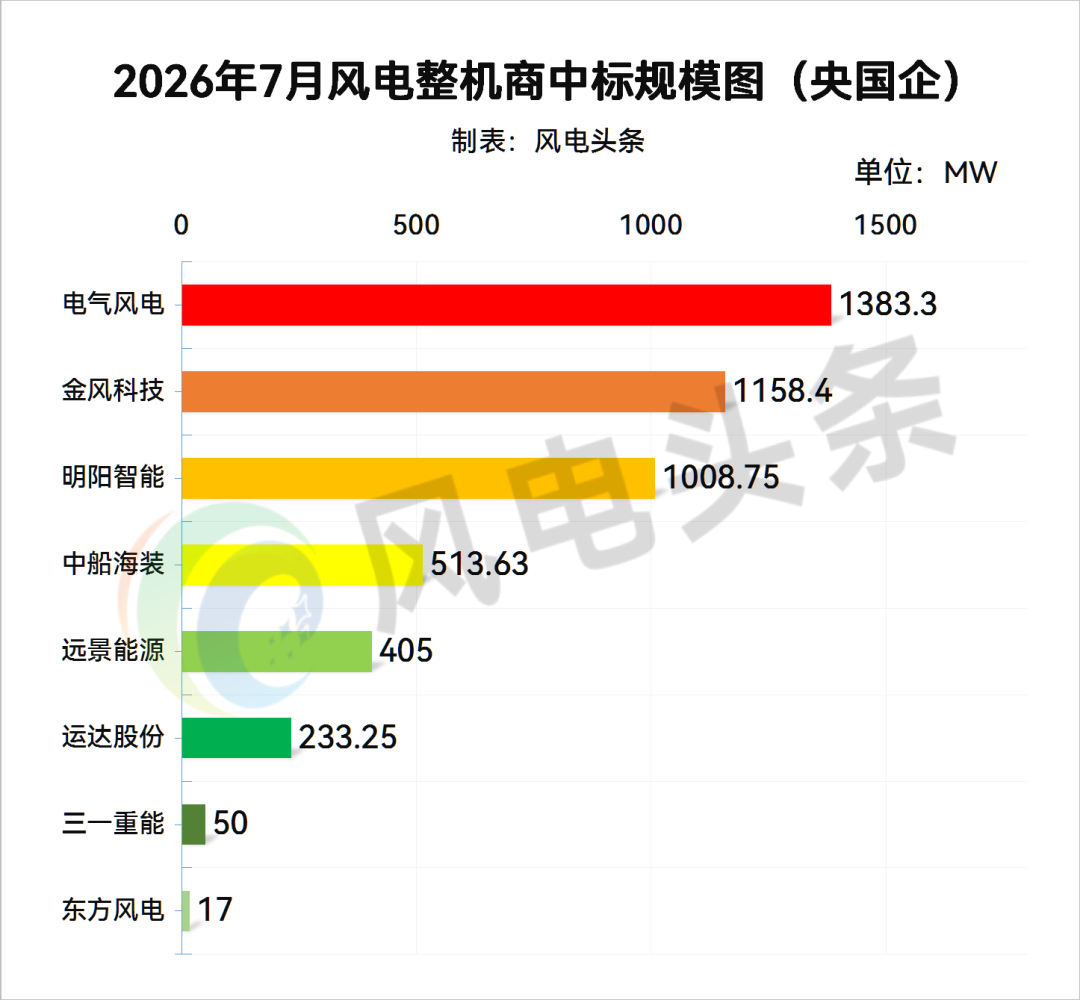
風力発電ヘッドラインの風力発電プロジェクト・データベースの統計によると、2026年7月の央国企の風力発電プロジェクトは、合計8社の完成機メーカーが落札しました。そのうち、電気風電、金風科技、明陽智能が上位3社で、累計落札規模は3550.45MW、落札総量の74.44%。
そのうち、電気風電、金風科技、明陽智能はいずれも落札規模が1GW以上で、比率はいずれも21%以上。
02
1〜7月:風力発電・完成機メーカーの落札統計
央国企プロジェクト・完成機メーカーランキング
風力発電ヘッドラインが風力発電プロジェクト・データベースを分析したところ、2026年1〜7月における央国企の落札プロジェクトの累計は334件の風力発電プロジェクト集団調達(カウント:定標)で、累計容量は95843.87MW(約95.84GW)。
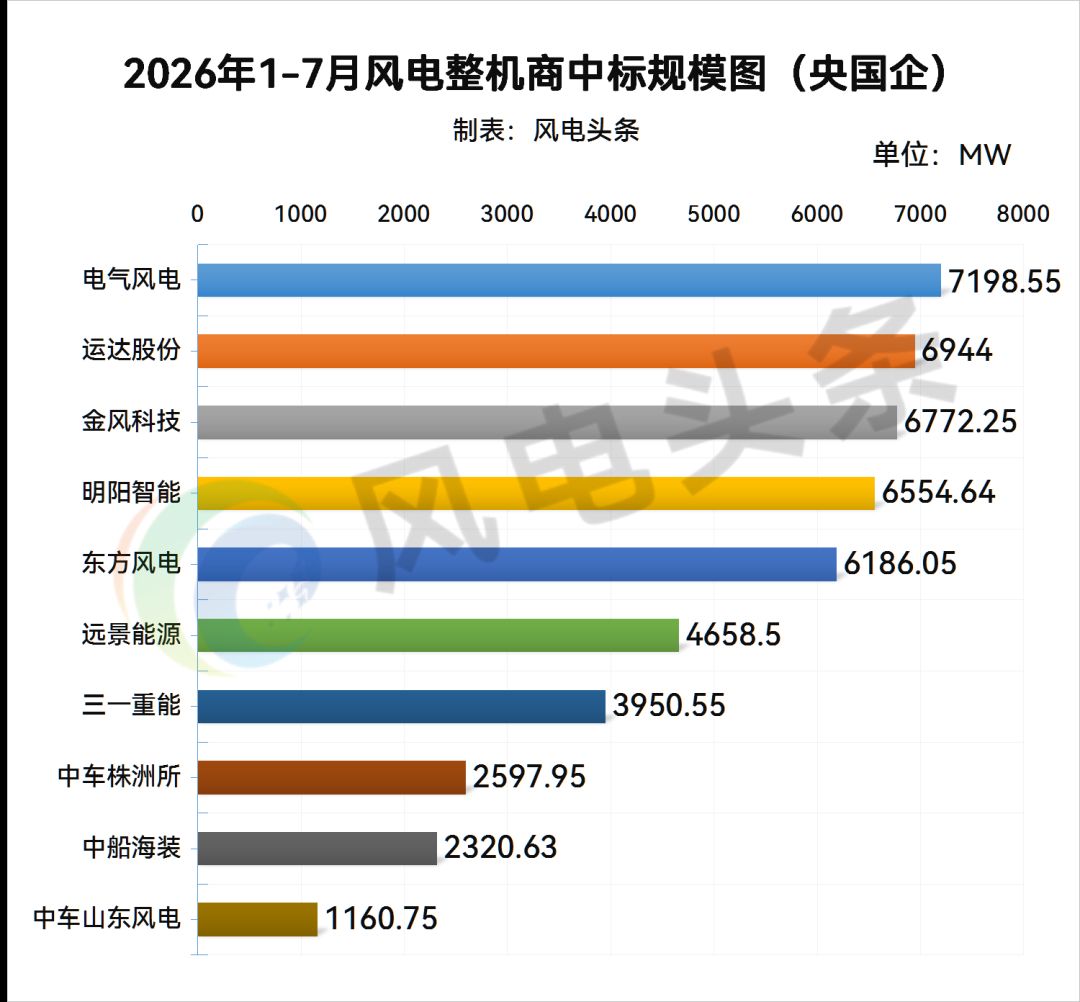
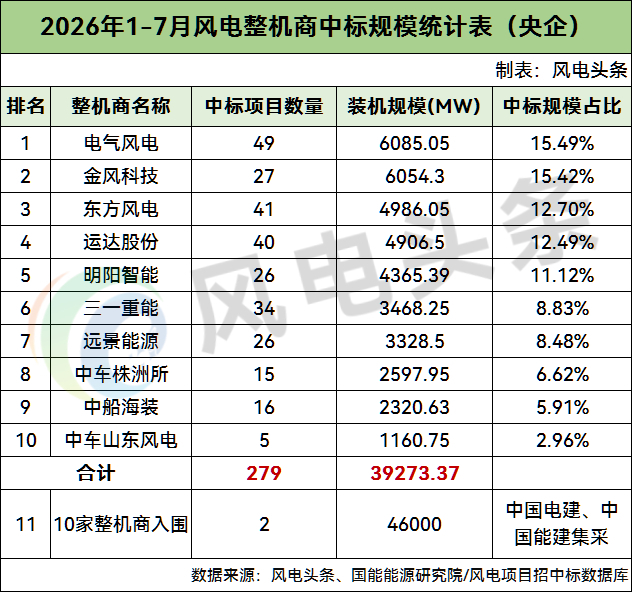
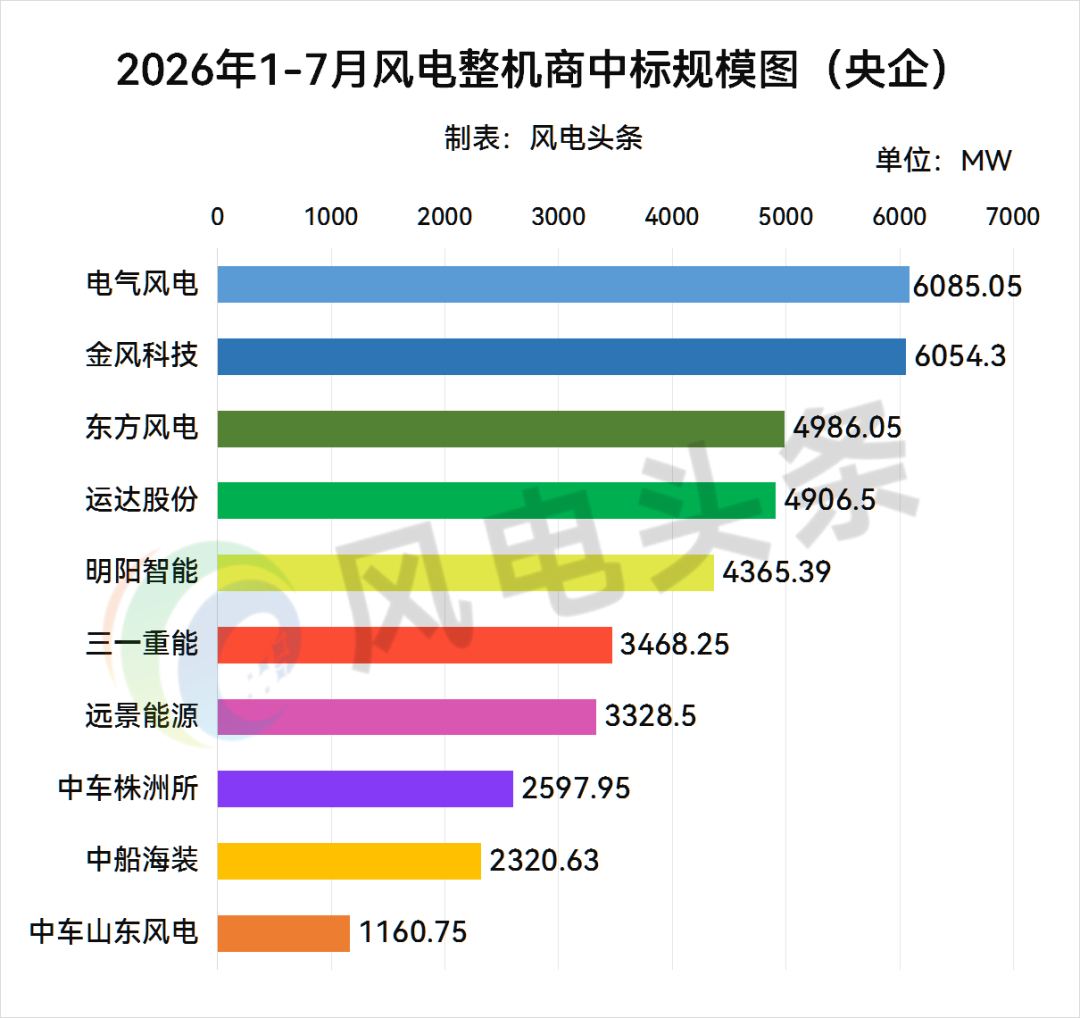
風力発電ヘッドラインの風力発電プロジェクト・データベースの統計によると、2026年1〜7月の央国企の風力発電プロジェクトは合計10社の完成機メーカーが落札しました。そのうち、電気風電、運達股份、金風科技、明陽智能、東方風電が上位5社。累計落札規模は33.66GWで、落札総量の69.62%を占めます。(注:具体的な規模が未公表の枠組み調達プロジェクトは含みません)
そのうち、電気風電、運達股份、金風科技、明陽智能はいずれも落札規模が6.5GW以上で、比率はいずれも13.5%以上。
央国企プロジェクト・完成機メーカーランキング
風力発電ヘッドラインが風力発電プロジェクト・データベースを分析したところ、2026年1〜7月における央国企の落札プロジェクトの累計は281件の風力発電プロジェクト集団調達(カウント:定標)で、累計容量は85273.37MW(約85.27GW)。
2026年1〜7月、央企の風力発電プロジェクトは合計10社の完成機メーカーが落札しました。電気風電、金風科技、東方風電、運達股份、明陽智能が上位5社で、累計落札規模は26.4GW。落札総量の67.21%を占めます。(注:具体的な規模が未公表の枠組み調達(フレーム集采)プロジェクトは含みません)
そのうち、電気風電と金風科技はいずれも落札規模が6000MW超で、比率はいずれも15.4%以上。
国企プロジェクト・完成機メーカーランキング
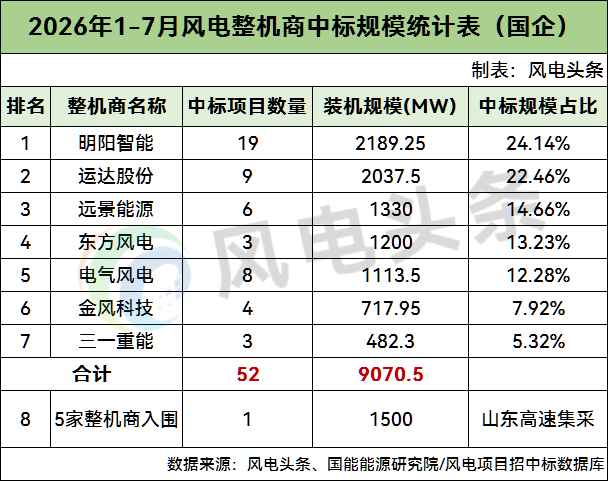
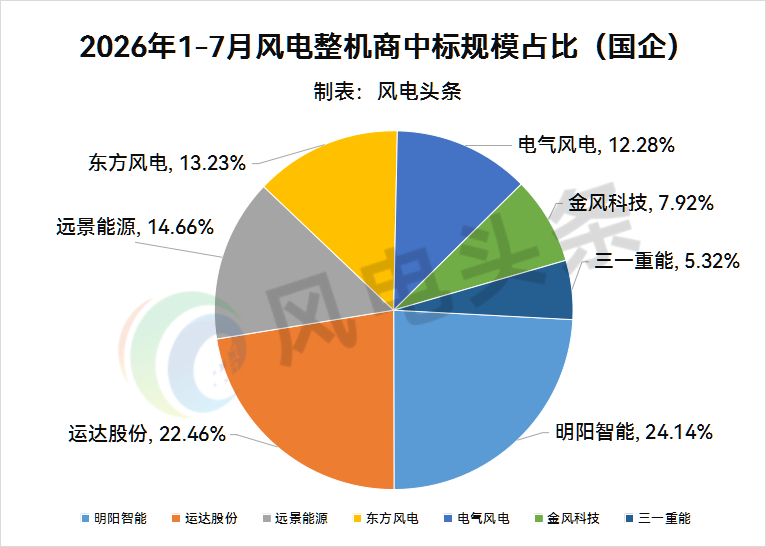
風力発電ヘッドラインが風力発電プロジェクト・データベースを分析したところ、2026年1〜7月における国企の落札プロジェクトは合計53件の風力発電プロジェクト集団調達(定標)で、累計容量は10570.5MW。
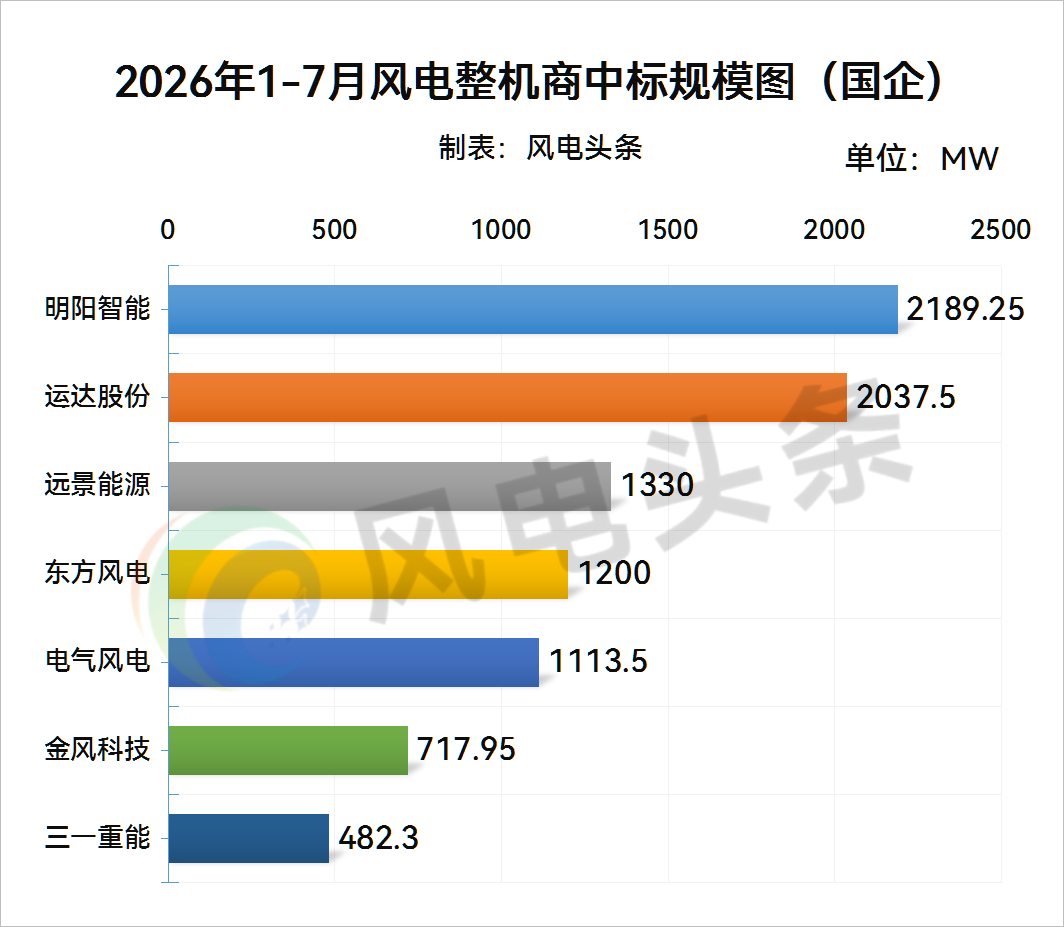
完成機メーカーは合計7社が落札。明陽智能、運達股份、遠景能源が上位3社で、累計落札規模は5556.75MW、落札総量の61.26%。(注:具体的な規模が未公表の枠組み調達プロジェクトは含みません)
そのうち、明陽智能と運達股份の落札規模はいずれも2GW超で、比率は22%以上。
央国企の完成機メーカー:落札価格の統計
2026年7月、央国企の陸上風力発電(タワー筒を含む)の落札平均単価は2181.53元/kW。陸上風力発電(タワー筒を含まない)の落札平均単価は1589.8元/kW。
01
2025〜2026年の陸上風力発電(タワー筒を含む)平均単価
1932.69〜2248.44元/kW
風力発電ヘッドライン、国能エネルギー研究院/風力発電プロジェクト入札・落札データベース
2026年7月の陸上風力発電(タワー筒を含む)平均単価は2181.53元/kWで、平均単価は2026年6月から78.43元/kW上昇。そのうち最低落札単価は1849元/kW、最高落札単価は2535.33元/kW。(注:公開された受注規模および価格のある風力発電プロジェクトのみを集計)
02
2025〜2026年の陸上風力発電(タワー筒を含まない)平均単価
1385.24〜1701.42元/kW
風力発電ヘッドライン、国能エネルギー研究院/風力発電プロジェクト入札・落札データベース
2026年7月の陸上風力発電(タワー筒を含まない)平均落札単価は1589.8元/kWで、2026年6月から69.12元/kW下落。そのうち最低落札単価は1280元/kW、最高落札単価は1820元/kW。(注:公開された受注規模および価格のある風力発電プロジェクトのみを集計)
03
2025〜2026年の洋上風力発電:平均単価
2535〜3280元/kW
04
2026年7月の各完成機メーカー:陸上風力発電
落札平均単価の統計
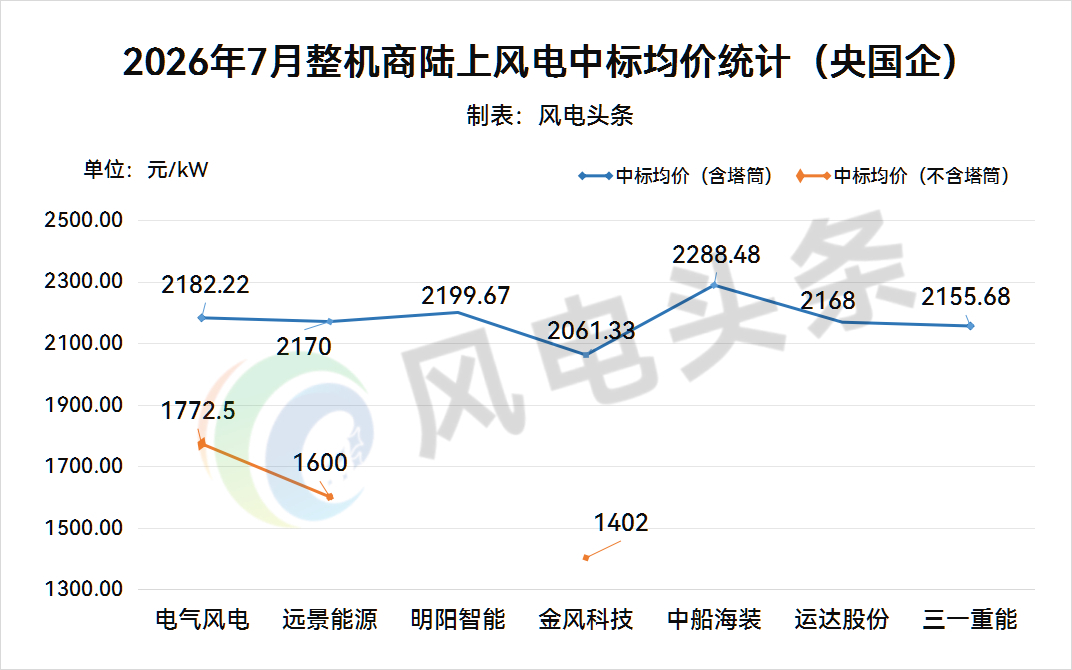
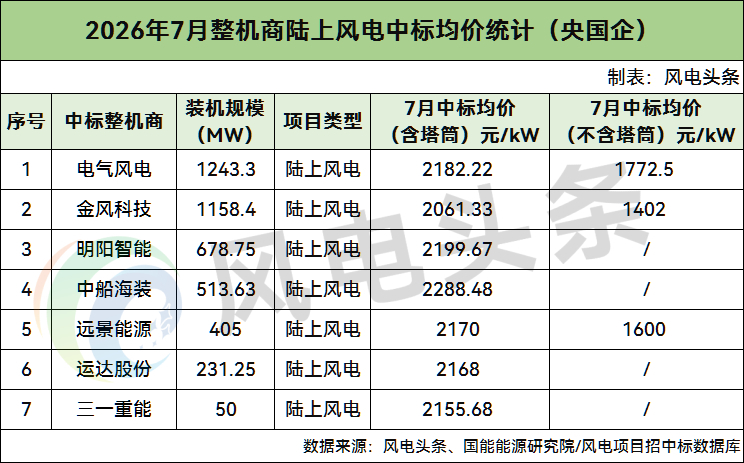
2026年7月、陸上風力発電プロジェクトの各完成機メーカーにおいて、タワー筒を含む最高の落札平均単価は中船海装の2288.48元/kW、最低の落札平均単価は金風科技の2061.33元/kW。タワー筒を含まない最高の落札平均単価は電気風電の1772.5元/kW、最低の落札平均単価は金風科技の1402元/kW。(注:公開された受注規模および価格のある風力発電プロジェクトのみを集計)
風力発電ヘッドライン、国能エネルギー研究院/風力発電プロジェクト入札・落札データベース
央国企:発電所投資の発注者プロジェクト統計
開発事業者2社が12GW超で、中国電建が最大規模。
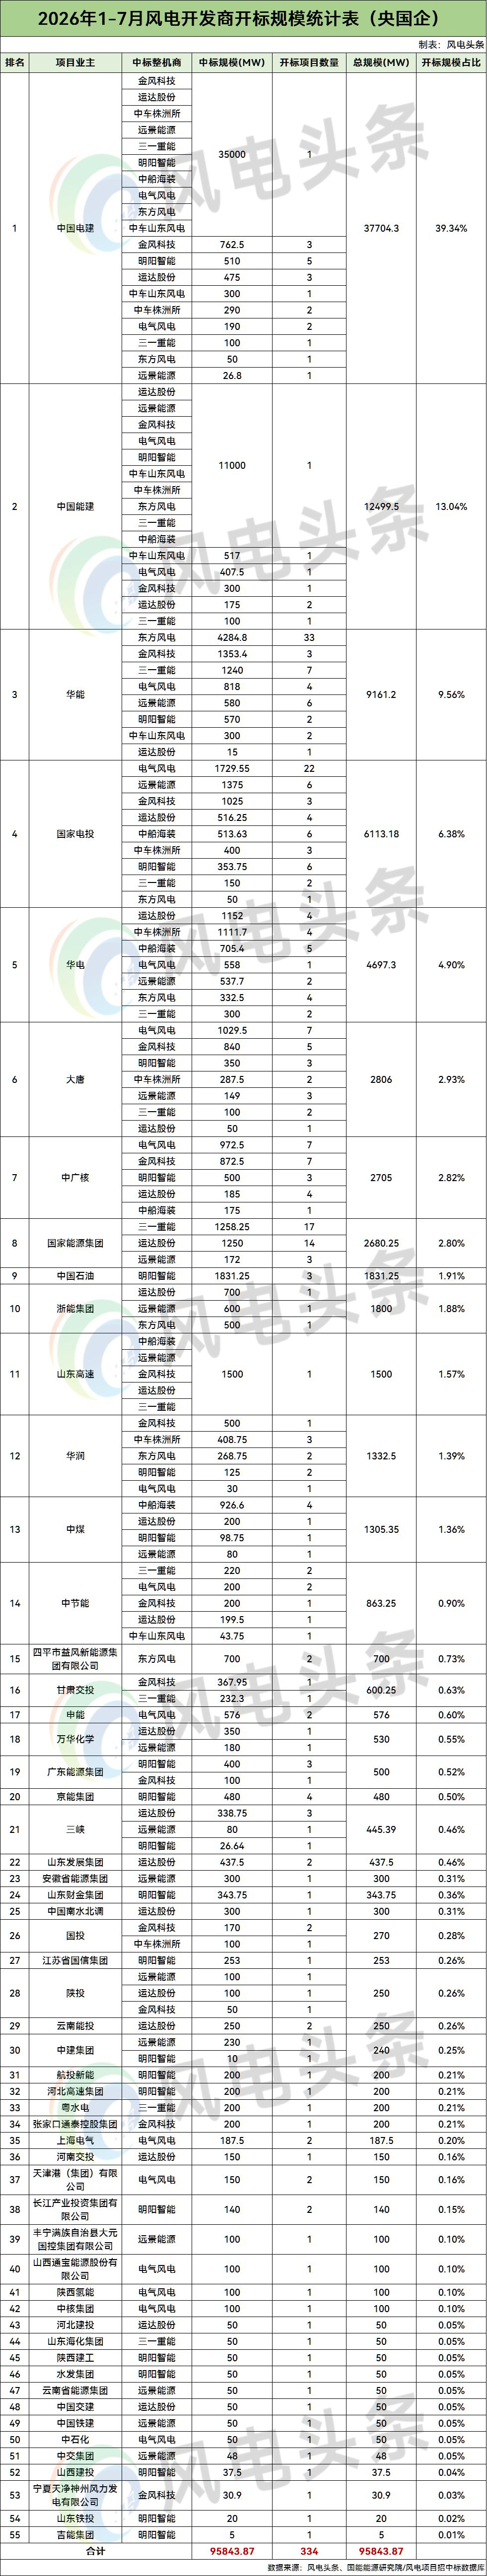
風力発電ヘッドラインの風力発電プロジェクト・データベースの統計によると、2026年1〜7月に開札結果を公表した央国企の開発事業者は55社あり、央企の開札総規模は85273.37MW(約85.27GW)、国企の開札総規模は10570.5MW(約10.57GW)。
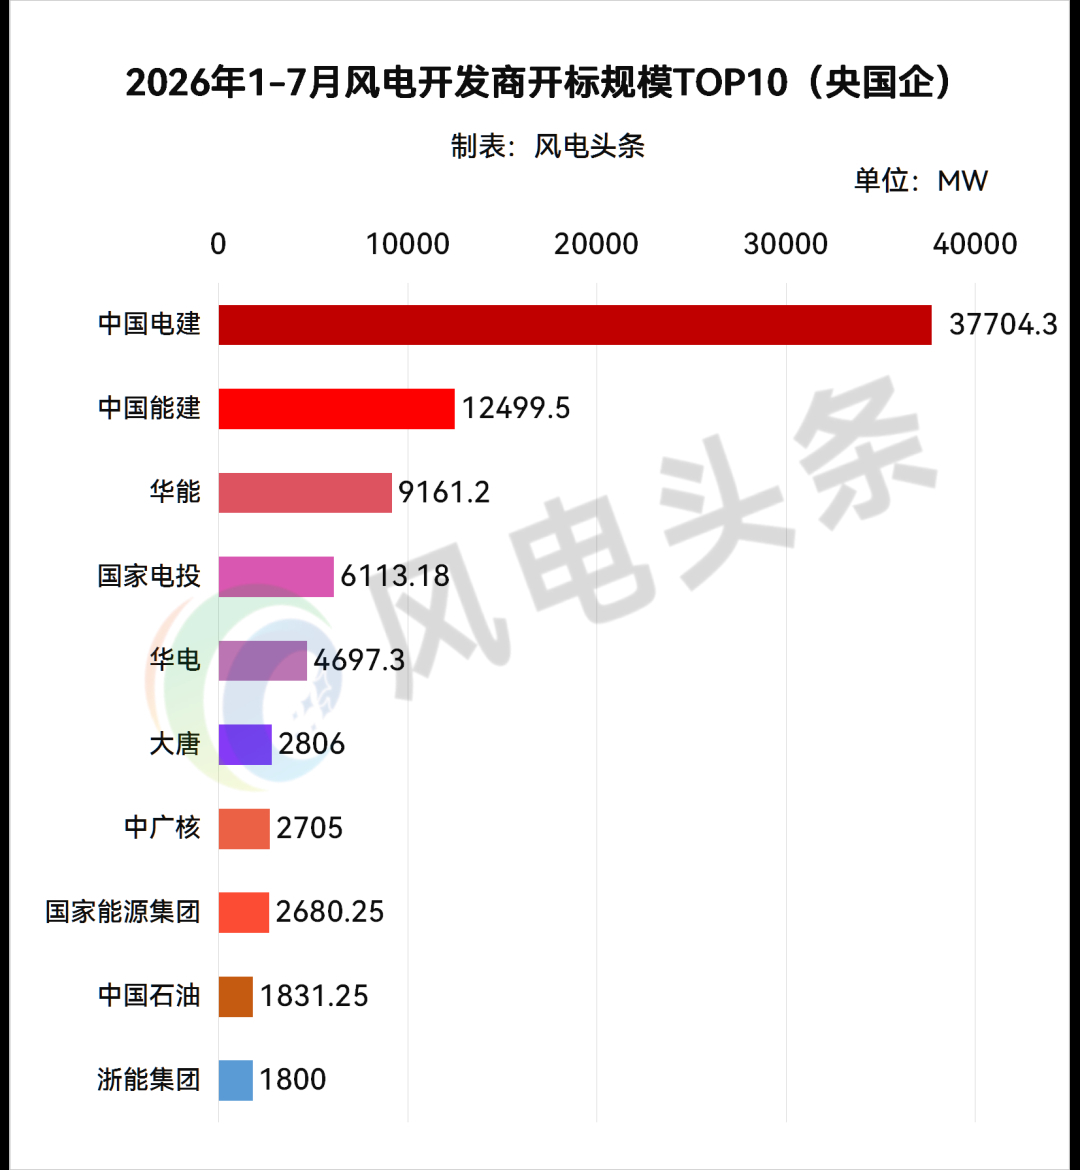
2026年1〜7月、央国企の開発事業者TOP10は、中国電建、中国能建、華能、国家電投、華電、大唐、中広核、国家エネルギー集団、中国石油、浙能集団。
そのうち、中国電建と中国能建の入札(開札)規模はともに12GW超で、いずれも年度の集団調達プロジェクトがあります。
中国電建が37704.3MWの開札規模で1位。内訳として、金風科技、運達股份、中車株洲所、遠景能源、三一重能、明陽智能、船舶海装、電気風電、東方風電、中車山東風電の10社の完成機メーカーが、35GWの風力発電タービン集団調達プロジェクトを落札しました。さらに、金風科技が762.5MW、明陽智能が510MW、運達股份が475MW、中車山東風電が300MW、中車株洲所が290MW、電気風電が190MW、三一重能が100MW、東方風電が50MW、遠景能源が26.8MWを落札しています。
次いで中国能建で、入札(開札)規模は12499.5MW、2位。内訳として、運達股份、遠景能源、金風科技、電気風電、明陽智能、中車山東風電、中車株洲所、東方風電、三一重能、船舶海装の10社の完成機メーカーが、11GWの風力発電タービン集団調達プロジェクトを落札しました。さらに、中車山東風電が517MW、電気風電が407.5MW、金風科技が300MW、運達股份が175MW、三一重能が100MWを落札しています。
華能は9161.2MWの規模で3位。内訳は、東方風電が4284.8MW、金風科技が1353.4MW、三一重能が1240MW、電気風電が818MW、遠景能源が580MW、明陽智能が570MW、中車山東風電が300MW、運達股份が15MW。
央国企各地域の落札統計
西北地区は15GW超で、甘粛、新疆、山東はいずれも5GW超。
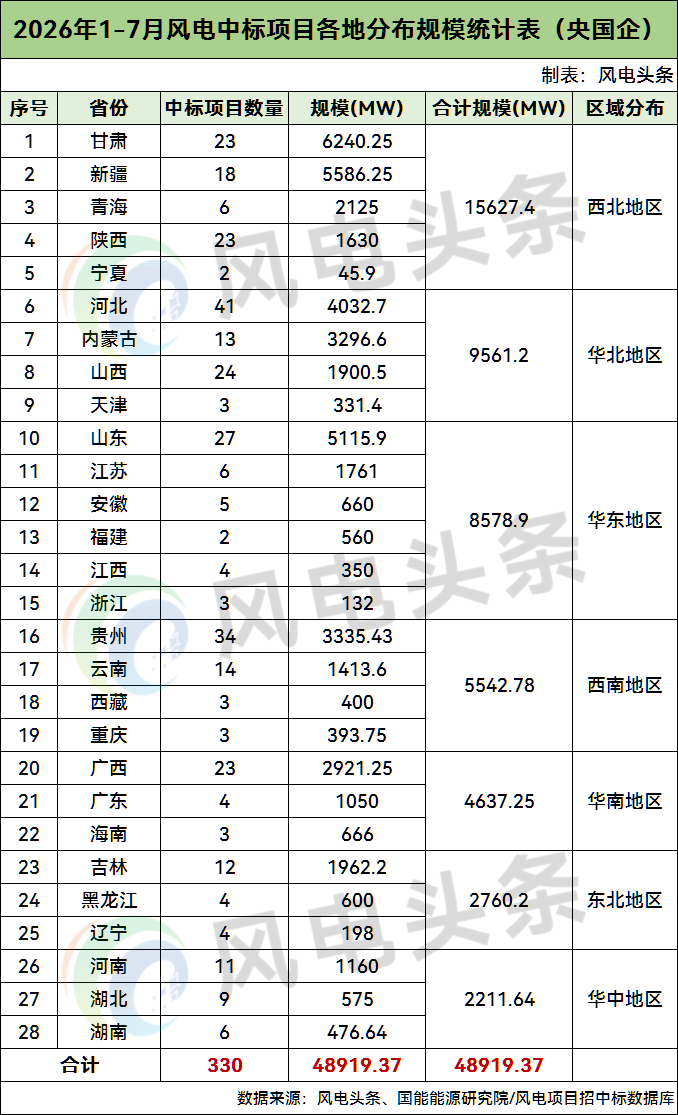
風力発電ヘッドラインの風力発電プロジェクト・データベースの統計によると、2026年1〜7月の風力発電開札プロジェクトは28件の地方プロジェクトで開札が行われ、規模は48919.37MW(約48.92GW)。(注:住所が未公表のもの、枠組み集団調達プロジェクトは含みません)
省別の分布状況から見ると、2026年1〜7月は西北地区が風力発電開発の最も熱いエリアで、規模は15GW超。対象となる省は甘粛省、新疆ウイグル自治区、青海省、陝西省、寧夏回族自治区。
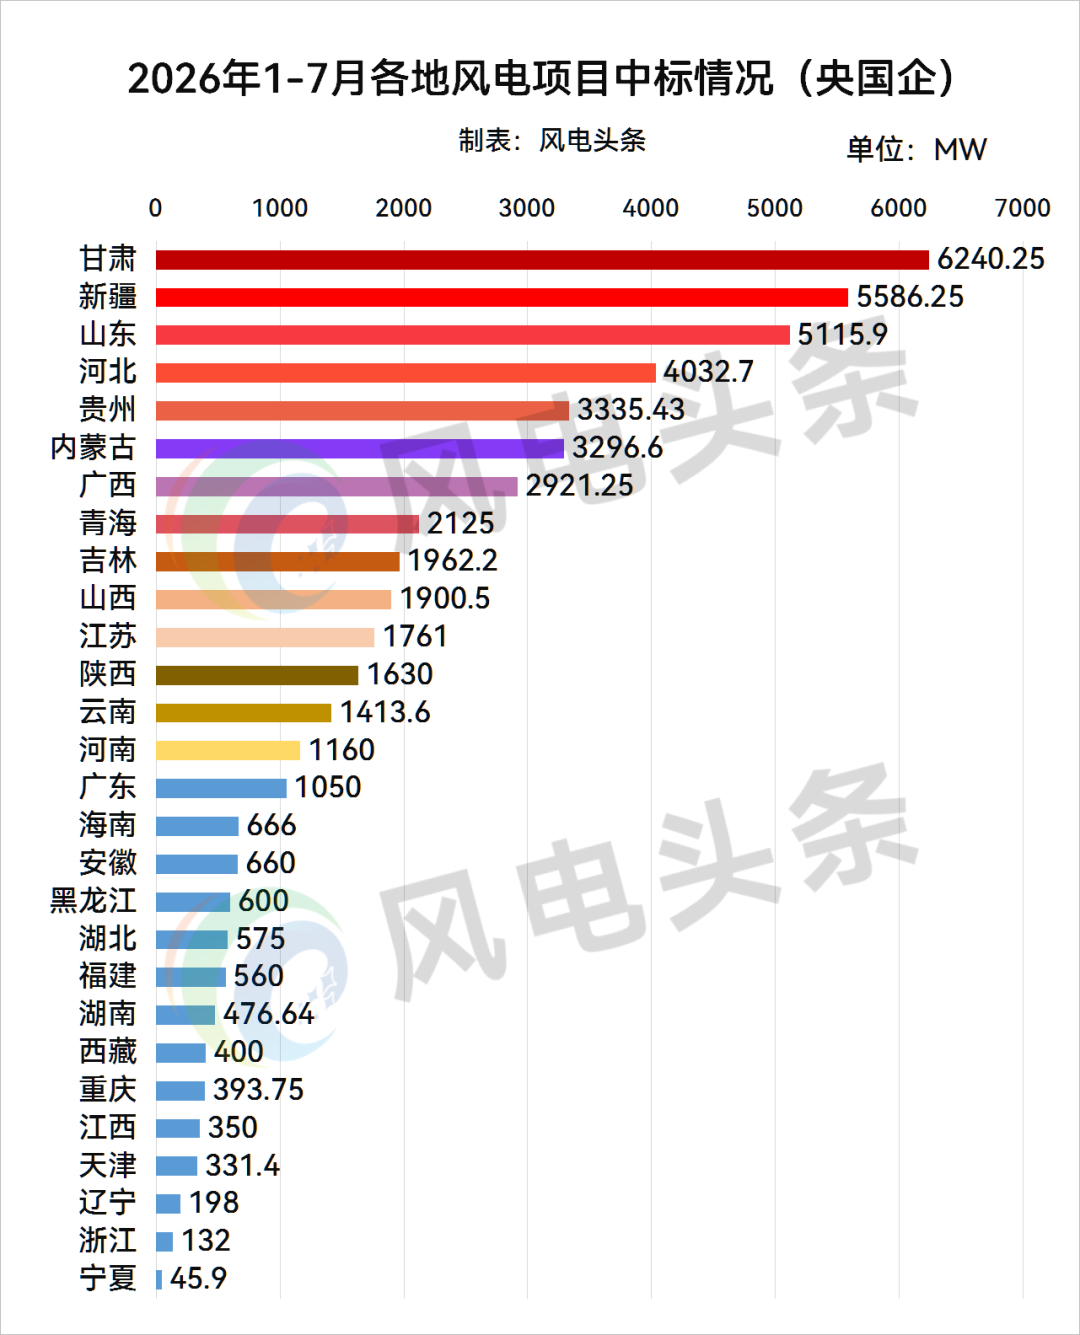
省別の分布状況を見ると、甘粛省、新疆、山東省、河北省、貴州省が上位5位で、いずれも規模が3.3GW超。
風力発電ヘッドライン、国能エネルギー研究院/風力発電プロジェクト入札・落札データベース
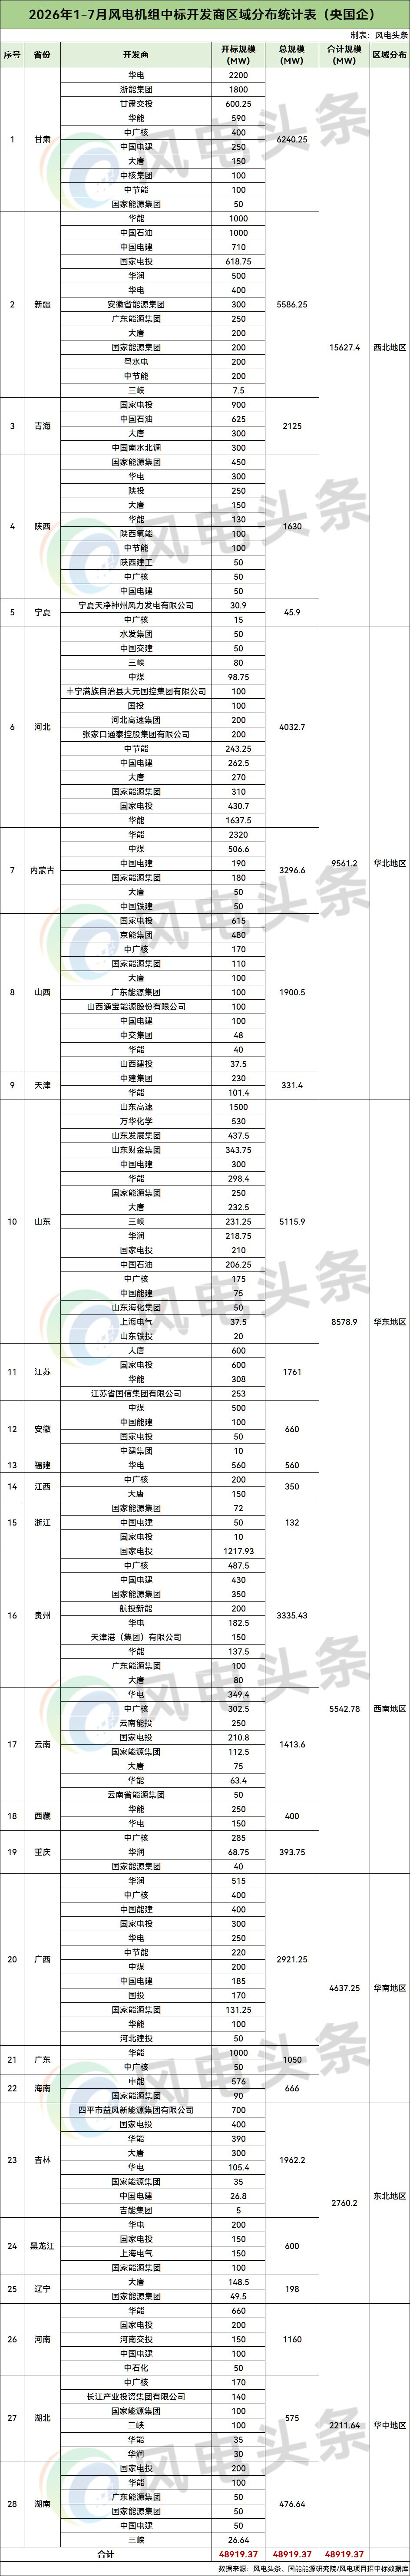
省別の開発事業者の観点から見ると、甘粛省が入札(開札)規模最大で、規模は6240.25MW。その内訳は、華電が2200MW、浙能集団が1800MW、甘粛交通投が600.25MW、華能が590MW、国広核が400MW、中国電建が250MW、大唐が150MW、核工集団が100MW、省節能(中節能)が100MW、国家エネルギー集団が50MW。
新疆は5586.25MWの規模で2位。内訳は、華能の開札が1000MW、中国石油の開札が1000MW、中国電建の開札が710MW、国家電投の開札が618.75MW、華潤の開札が500MW、華電の開札が400MW、安徽省エネルギー集団の開札が300MW、広東エネルギー集団の開札が250MW、大唐の開札が200MW、国家エネルギー集団の開札が200MW、粤水電の開札が200MW、省節能の開札が200MW、三峡の開札が7.5MW。
次いで山東で、規模は5115.9MW、3位。その内訳は、山東高速が1500MW、中国の万華化学が530MW、山東発展集団が437.5MW、山東財金集団が343.75MW、中国電建が300MW、華能が298.4MW、国家エネルギー集団が250MW、大唐が232.5MW、三峡が231.25MW、華潤が218.75MW、国家電投が210MW、中国石油が206.25MW、中広核が175MW、中国能建が75MW、山東海化集団が50MW、上海電気が37.5MW、山東鉄投が20MW。

央国企プロジェクト:落札機種の統計
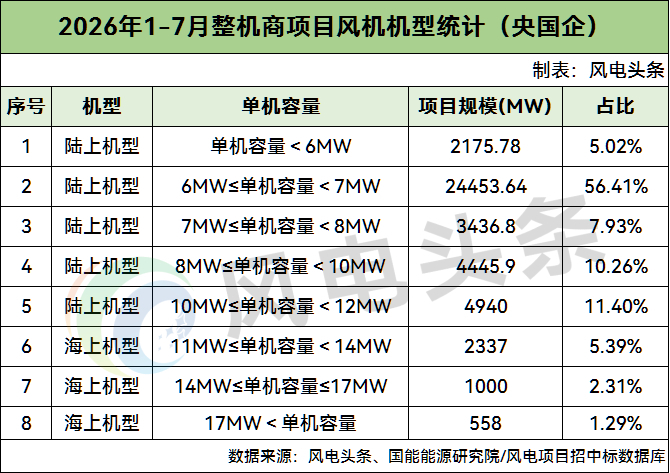
風力発電ヘッドラインが整理したところ、2026年の風力発電プロジェクトで落札された機種を見ると、央国企の陸上風力発電設備では7月の単機容量最大は10MW、最小は2MW。1〜7月では単機容量最大は10〜12MW、最小は2MW。央国企の洋上風力発電プロジェクトでは、7月の単機容量は17MW、1〜7月では単機容量最大は18MW、最小は11MW。(規模および入札機型が確認できるプロジェクトのみを集計)
01
2026年7月の風機機種統計
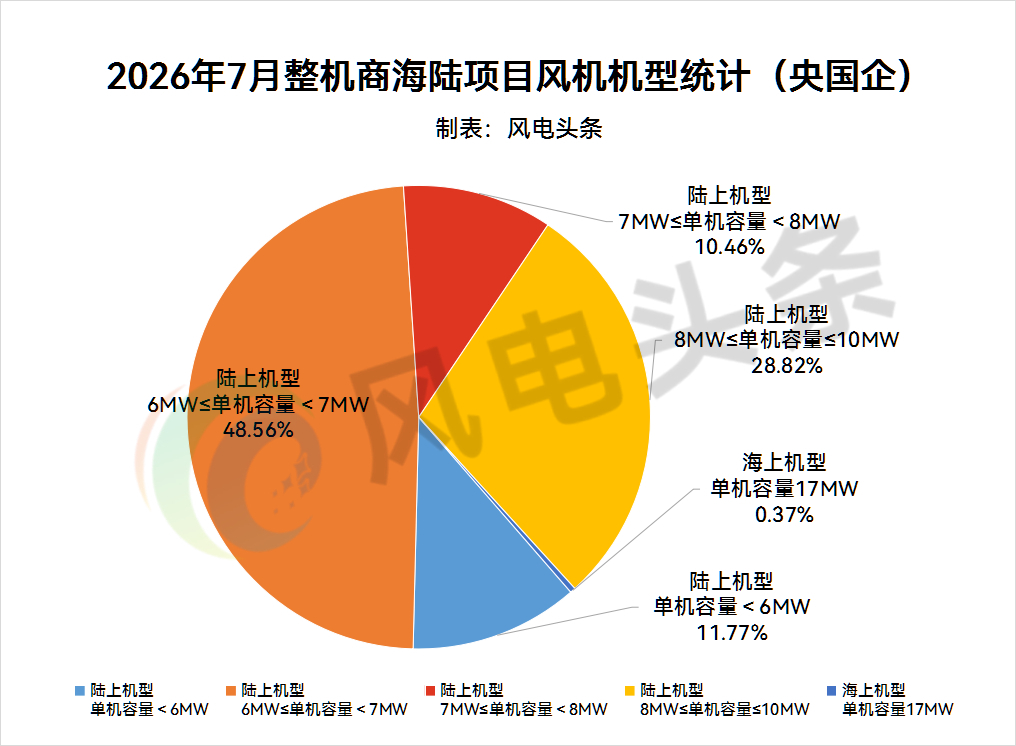
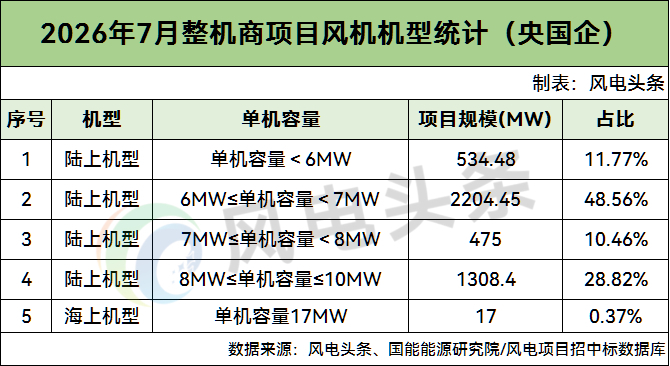
風力発電ヘッドラインが整理したところ、2026年7月に落札された機種を見ると、央国企の陸上風力発電の規模合計は4522.33MW、洋上風力発電の規模合計は17MW。(規模および入札機型が確認できるプロジェクトのみを集計)
陸上風機の機型で最大は10MWで、新疆に位置。華潤新能源のタリ城トレ50万kW風力発電プロジェクト、大唐新疆トクソン20万kW風力発電プロジェクトで、単機条件は7.0MW≤単機容量≤10.0MW。
陸上機型の最小は2MWで、華電福清牛頭尾風力発電所第二期27号風機改造プロジェクト(福州市福清市沙埔鎮江下村所在地)。第二期(鯉魚山風力発電所)では24台の歌美飒G87CS-2.0MW風力発電機を設置し、単機容量は2MW。
央国企の陸上機型のうち、6MW≤単機容量<7MWの規模合計は2204.45MWで、海上・陸上の機型比率の合計で48.56%。陸上風力発電の主流機型です。
央国企の洋上機種のうち、7月の単機容量は17MW。プロジェクトは華能清能院の17MW級浮体式風力発電機(タワー筒を含まず)および付属設備の調達入札で、規模は17MW、広東省に所在。
風力発電ヘッドライン、国能エネルギー研究院/風力発電プロジェクト入札・落札データベース
02
2026年1〜7月の風機機型統計
風力発電ヘッドラインが整理したところ、2026年1〜7月の風力発電プロジェクトで落札された機種を見ると、央国企の陸上・洋上風力発電プロジェクトにおいて、陸上風力発電プロジェクトの設備(タービン)比率は91.01%、洋上風力発電プロジェクトは8.99%。(規模および入札機型が確認できるプロジェクトのみを集計)
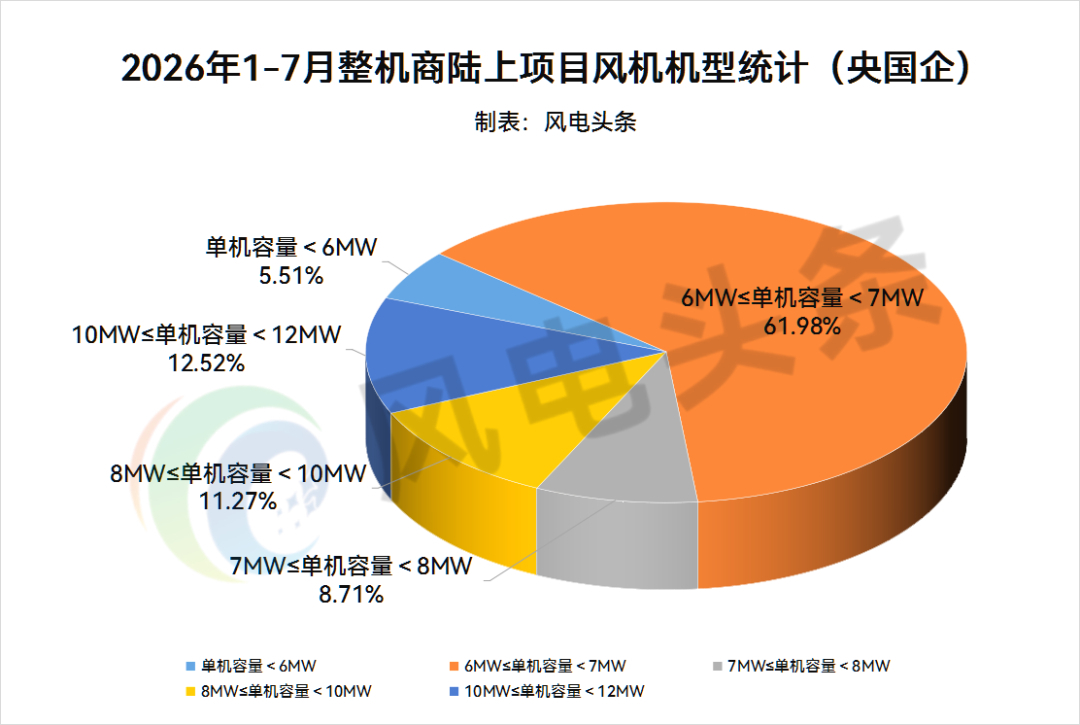
2026年1〜7月の全体構造を見ると、陸上機型のうち6〜7MW機型が主要な採用機型で、規模合計は24.45GW、陸上機型の61.98%を占めます。
陸上で単機容量最大のプロジェクトは、華能楼蘭100万kWの陸上風力発電プロジェクトで、新疆に所在。条件は10MW≤単機容量<12MW。単機容量の最小は2MWで、華電福清牛頭尾風力発電所第二期27号風機の改造プロジェクト。福建省に所在。
風力発電ヘッドライン、国能エネルギー研究院/風力発電プロジェクト入札・落札データベース
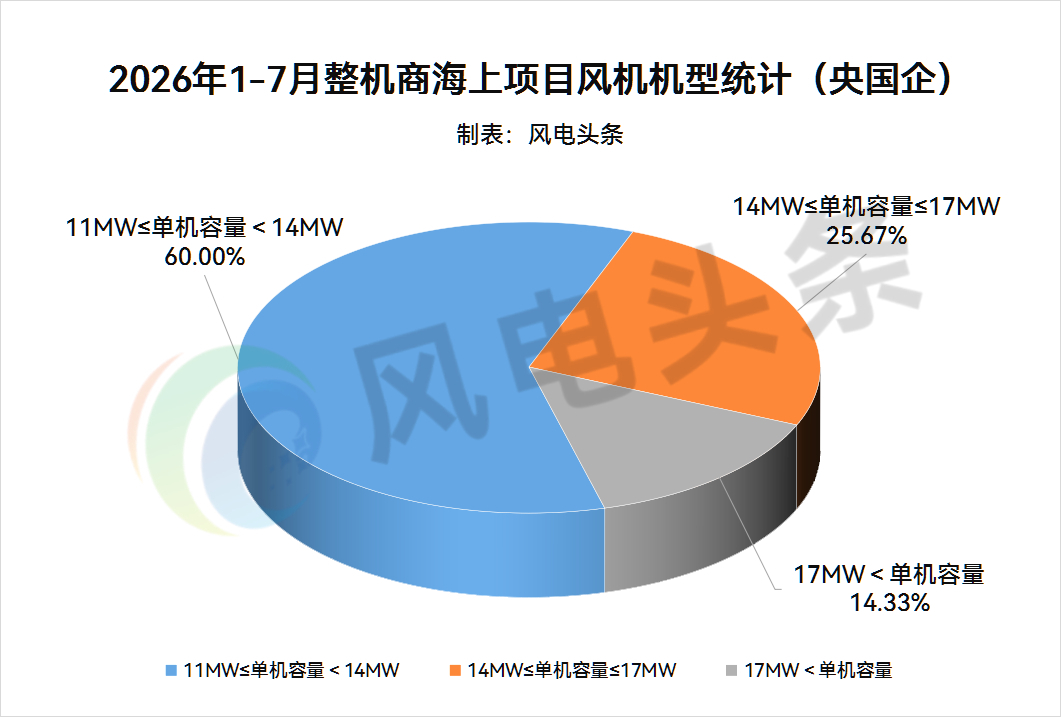
2026年1〜7月の洋上風力発電機型のうち、11MW≤単機容量<14MWの機型規模は2337MWで、洋上機型に占める割合は60%に達し、最も多く採用されています。
風力発電ヘッドライン、国能エネルギー研究院/風力発電プロジェクト入札・落札データベース
(注:本記事の統計データはすべて、エネルギー系の央企・国企で、すでに公開され、かつ明確な落札量がある落札情報データに基づくもので、集団調達で配分未確定の部分は含みません。見落としがあれば補足を歓迎します)
風力発電プロジェクトの詳細情報が必要な場合
省別、企業別などの情報
---購読してください---
(風力発電プロジェクト:認可・入札・落札データベース)
全国の風力発電プロジェクトの動きを正確につかむワンストップデータプラットフォーム
政府機関、エネルギー系の央国企、金融機関、研究機関、産業チェーン企業による風力発電プロジェクト情報に対する深いニーズを満たすため、国能エネルギー研究院は正式に(風力発電プロジェクト:認可・入札・落札データベース)をリリースしました。本データベースは、全国の風力発電プロジェクトの「認可〜入札〜落札」までの全ライフサイクルにおける重要な節目に焦点を当て、都道(省)別・タイプ別・企業別の高精細なプロジェクトデータを提供。ユーザーの市場の先行機会を効率的に捉え、投資判断を最適化し、商機に精密にアプローチすることを支援します。
? コアバリュー
包括的にカバー:全国31の省(自治区、直轄市)の陸上風力発電・洋上風力発電プロジェクトを収録。認可、EPC入札、風機調達、タワー筒調達などのコアとなる重要プロセスを網羅しています。
更新がタイムリー:データは毎月動的更新され、市場の入札進捗と同期。情報の鮮度を確実にします。
項目が細分化:プロジェクト名、プロジェクトタイプ、所在地、設備容量、単機容量、設備数量、発注者、入札内容、落札者、落札金額、投資金額、落札単価、技術ルートなど20+の構造化項目を含みます。
信頼できる出所:国家および地方の発改委・エネルギー局の公示文書、公共資源取引センター、企業公告などの一次情報を統合し、データの真実性と信頼性を確保。
QRコードで相談
QRコードでそのまま直接相談できます
関連記事を読む?
115.2〜803.2元/kW!中国電建、華電、華潤、国家電投が72.7%を獲得!2026年1〜7月10.75GWの風力発電タワー筒が入札(開札)
21社の風力発電企業:上半期業績予告(三峡能源、明陽智能、船舶科技、亨通光電、天順風能、大連重工など)
「五大六小」が21.33GWを獲得!2026年に82GW超の風力発電指標が放出、「十五五」の開発ウィンドウをつかめるのは誰?
電信・順豊が上海を見張り!中国海油、国家電網などが集中配置!なぜ洋上風力発電が各大手の「第15次5カ年(十五五)」の前倒しでの参入新方向になっているのか?