
Sober期权工作室 × Derive.XYZ 联合出品
撰写 by Sober期权工作室分析师 Jenna @Jenna_w5
一、宏观全景:合规落地与全球流动性重构
2026 年 1 月に入ると、暗号通貨市場は「グレーゾーン」から「法治構造」への移行の臨界点にあります。今週の核心変数は、米連邦準備制度の政策以外の2つの次元に集中しています。一つは(CLARITY 法案)の立法レベルでの利益の駆け引き、もう一つは全球的なマクロ環境の中で「ブラックスワン」の潜在能力を持ついくつかの確定的なイベントです。
1.1 (CLARITY 法案)深度解析:监管权力的重新分配
(CLARITY法案)(2025年デジタル資産市場の明確化法)は、アメリカがデジタル資産に明確な枠組みを確立しようとする核心的な立法です。この法案の核心的な論理は、SEC(証券取引委員会)とCFTC(商品先物取引委員会)の長年の管轄権争いを終わらせ、予測可能な「デジタル資産分類法」を確立することにあります。
1. 核心的な規制構造:三位一体の分類論理 法案は暗号資産を3つの核心的なカテゴリーに分類し、それぞれ異なる規制主体とコンプライアンス義務に対応しています:
デジタルコモディティ(デジタル商品):分散型資産、例えばビットコインやイーサリアムを指します。その価値はブロックチェーンシステムの機能に依存します。この部分は明確にCFTCの監督に属し、通常は好材料と見なされます。なぜならCFTCの監督スタイルはSECよりも市場志向であり、詐欺防止と操作防止に重点を置いているからです。
投資契約資産(Investment Contract Asset):発行段階でファイナンス属性を持つトークン(例えばICO)に関連します。この部分はSECの厳格な管理に属します。しかし法案は「成熟したブロックチェーン」認証経路(Graduation Path)を設定しました。一度プロジェクトが十分な分散化レベルに達すると、SECの管轄から「卒業」し、CFTCの商品規制フレームワークに移行できます。
ペイメントステーブルコイン(Payment Stablecoin):銀行規制機関によって監視されています。SECとCFTCは取引段階の詐欺防止の管轄権のみを保持しています。
2. 核心的な利益相反:銀行業界と暗号業界の「収益権」の争い 法案の進行過程での最大の抵抗は、規制機関自体からではなく、伝統的な銀行業界のロビー団体(ICBA、ABAなど)から来ています。
銀行業の立場:銀行業は安定コインの発行者及びそのパートナー(取引所)が保持者に対していかなる形式の「報酬」または「利息」を支払うことを禁止するよう求めています。その核心の論理は、安定コインが利息を生む属性を持つ場合、大量の銀行預金が暗号システムに流れることになり、伝統的な銀行の信用拡張能力を弱めることです。
暗号業界の立場:Coinbaseを先頭とする機関は、安定コインの報酬がユーザーを引き付け、流動性を維持するための核心的なツールであると考えています。CoinbaseのCEOであるBrian Armstrongは最近支持を撤回しましたが、その主な理由は修正案に安定コインの報酬メカニズムを「殺す」可能性のある条項が含まれているためであり、これは銀行業が立法手段を使って競争相手を攻撃していると考えています。
DeFiとプライバシー:法案による分散型金融(DeFi)への透過的な規制要件も別の論点です。法案は(銀行秘密法)(BSA)の要件を非保管サービスプロバイダーに拡張しようとしており、これは開発者コミュニティにとってプライバシー権と基盤技術の革新への深刻な侵害と見なされています。
3. 今後の影響評価 現在1月は重要な立法ウィンドウと見なされています。法案が通過すれば、デジタル資産取引所(DCE)のライセンスの道を開き、伝統的な金融機関(ナスダックやブラックロックなど)を現物およびデリバティブ市場に深く参加させることができます。もし意見の相違により下半期に延期されれば、中間選挙の政治スケジュールの影響を受け、法案は2026年内に実施されない可能性があり、これにより市場が「規制の不明確な」状態に留まる時間が延長され、長期のリスクプレミアムが引き上げられます。
1.2 2026年ブラックスワンリスクの展望:慎重な価格設定とキャッシュフロー戦略
2026年の全体的な基調は「慎重な配置」です。現在のIV(インプライドボラティリティ)が相対的に高い環境下で、盲目的にロングを追うリスクは極めて大きいです。以下の3つのマクロリスクポイントは市場を激しく揺るがす(さらには非対称的な下落を引き起こす)可能性を秘めています。
a. 日本円のアービトラージ取引(キャリートレード)の終焉と流動性の収縮。日本円の長期的な低金利は、世界の金融の隠れた流動性の主要な供給源です。日本銀行(BOJ)の利上げプロセスが加速する中で(12月には0.75%に引き上げ、4月にはさらなる利上げの期待があります)、日本円の米ドルに対する利差の縮小は、世界の資金の回帰を促進しています。日本の2年国債の利回りは1.2%を突破し、2008年以来の新高値を記録しています。日本円の為替レートの急激な変動は、しばしば世界のリスク資産のデレバレッジに伴い、BTCなどの流動性に敏感な資産に直接的な圧力をかけます。
b. 関税案と国際緊急経済権力法(IEEPA)の挑戦。アメリカ最高裁はトランプ政権の関税案について判決を下す予定です。政府がIEEPAに基づいて課税する行為が不当であると認定されれば、アメリカ政府は輸入業者に数千億ドルの既納関税を返還する巨大な圧力に直面する可能性があります。
好材料の視点:巨額の返金は一度の指向的な財政刺激に相当し、短期的にドルの流動性を高め、リスク資産に好材料となる可能性があります。
悪材料の視点:判決結果の不確実性は、サプライチェーン企業が意思決定に停滞し、マクロ経済成長の鈍化期待を悪化させ、ボラティリティの価格設定を押し上げる可能性があります。
c. 「ビッグMAC」テーマと中期選挙の政策変数。2026年11月3日のアメリカ中期選挙はウォール街によって「ビッグMAC」(ビッグ・ミッドタームズ・アー・カミング)と呼ばれています。選挙が近づくにつれ、トランプ政権は有権者を引き付けるために一連の過激な政策声明を発表する可能性があります:
信用と金融の介入:クレジットカードの金利上限を10%に設定すること、連邦準備制度の独立性を攻撃することなどです。これらの政策は、米国の債券利回り曲線に劇的な変動を引き起こし、「デジタルゴールド」としての暗号資産の評価論理に直接的な影響を与える可能性があります。
政治的不確実性:現在の世論調査では、その支持率が4月の高値から12月の45%に低下しています。このような世論の波動は、現政権が対外政策や貿易関税においてより攻撃的になることを引き起こすことがよくあります。
以上のことから、2026年の初めの暗号市場は「政策市場」と「流動性の転換点」が交差する真空期にあります。(CLARITY法案)のゲームは、暗号業界と伝統的な銀行システムの根底にある利益(特にステーブルコインの収益権)における調和不可能性を明らかにしています。日本円のアービトラージ取引の逆転とアメリカ中間選挙の政策展望は、市場に深遠なマクロな不確実性を植え付けています。
このマクロレベルの「期待差」と「ノイズ」は、最終的にはトレーダーのヘッジ行動と投機心理を通じて、リアルタイムでオプション市場のボラティリティ曲面に反映されます。以下では、BTCとETHの最新のオプションデータを通じて、市場がこれらの潜在的な「ブラックスワン」にどのように価格を付けているのかを深く解析します。
二、BTCÐオプション市場データの深層解析
AmberdataとDerive.XYZが提供するグラフデータを合わせて、今週のボラティリティ構造には明らかな「期待先行、ボラティリティ遅行」の特徴が見られます。マクロノイズが続いているにもかかわらず、実質的なボラティリティはインプライドボラティリティのペースに追いついていません。
スキュー(Skew):強気の感情の構造的な回帰
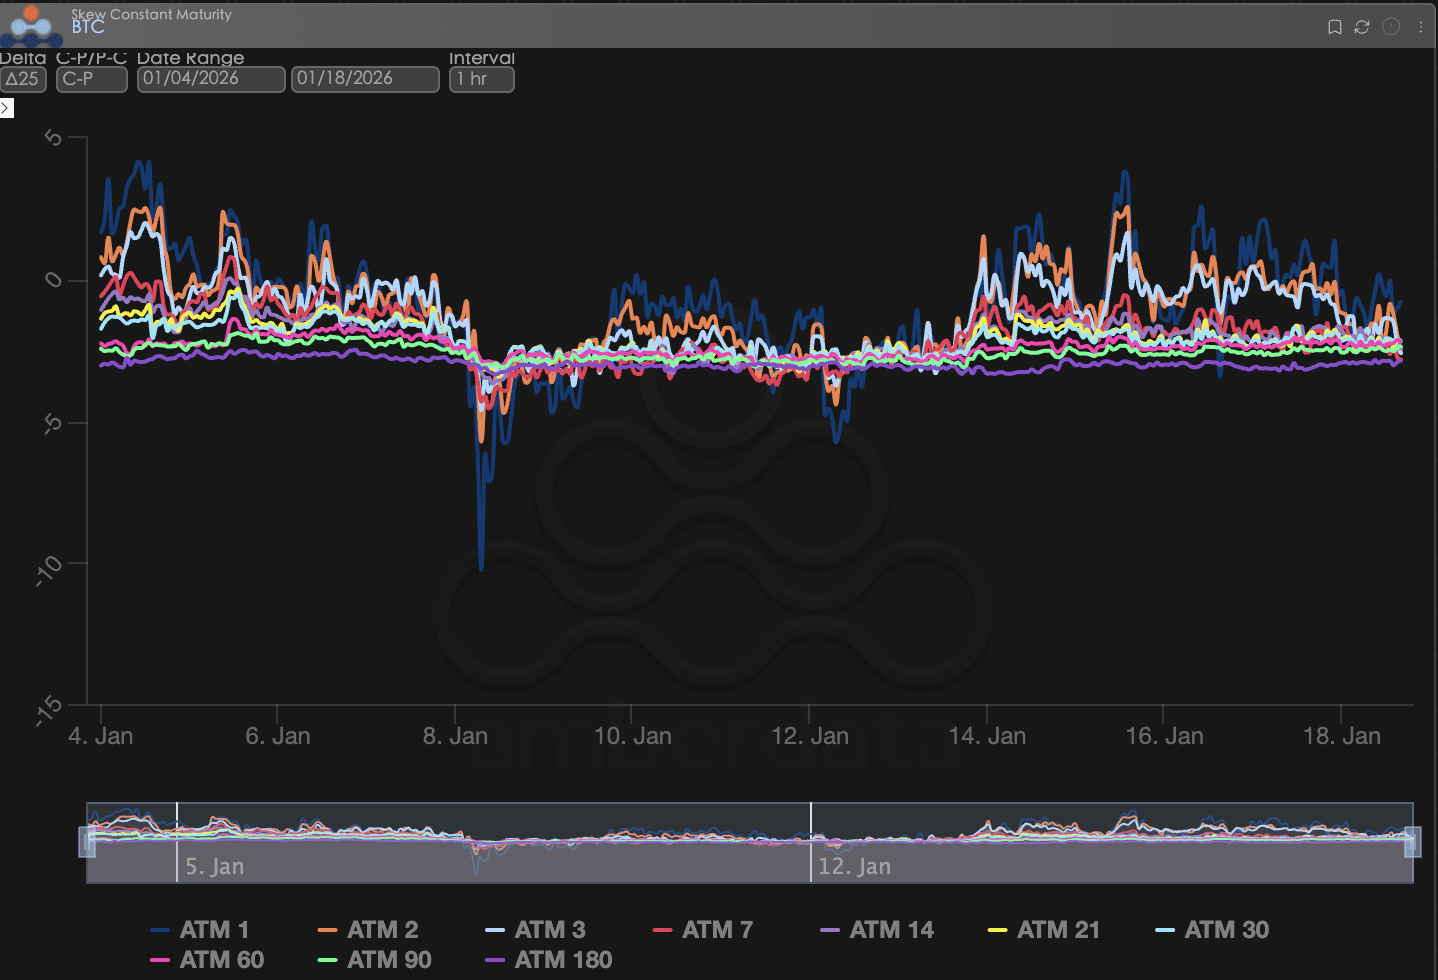
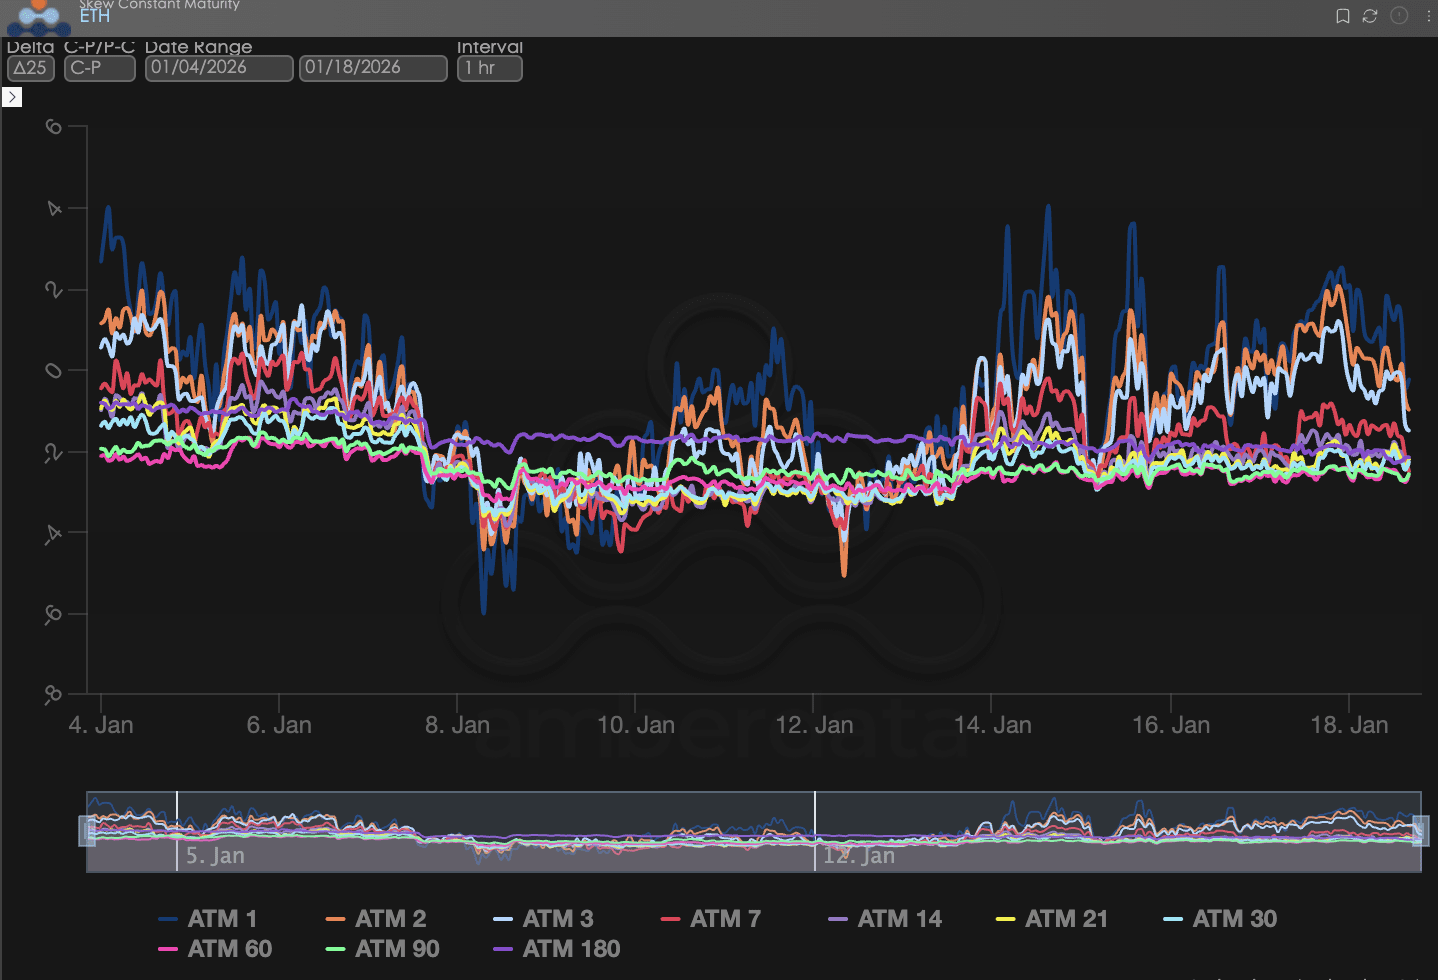
デルタ25スキュー(コールオプションのインプライドボラティリティIV - プットオプションIV)を観察することで、この指標の負の幅が市場の下方テールリスクに対するヘッジ需要を反映しています。
短期(ATM 1-7):深い青の線(ATM 1)と赤の線(ATM 7)のボラティリティが最も激しいです。過去2週間(1時間の平均)のデータを観察すると、BTCの全期限スキュー曲線は顕著な上昇トレンドを示しています。特に近端のデータは、正の範囲に複数回達しています。
長期(ATM 60-180):紫の線(ATM 180)と緑の線(ATM 90)は、観測期間全体で非常に小さな変動を示し、常に負の範囲に留まっています。長期的なスキューの持続的な負値は、長期的な機関資金が2026年全体の流動性環境(日本銀行の利上げ圧力)に対して強固な弱気の偏好を持っていることを示しています。長期的なプットオプションの保護は依然として機関投資家の厳格な配置であり、この構造的な負のスキューは現在のマクロな引き締め期待の直接的な反映です。
BTCÐ
ターム構造(Term Structure):IVの回帰とコンタンゴの再構築
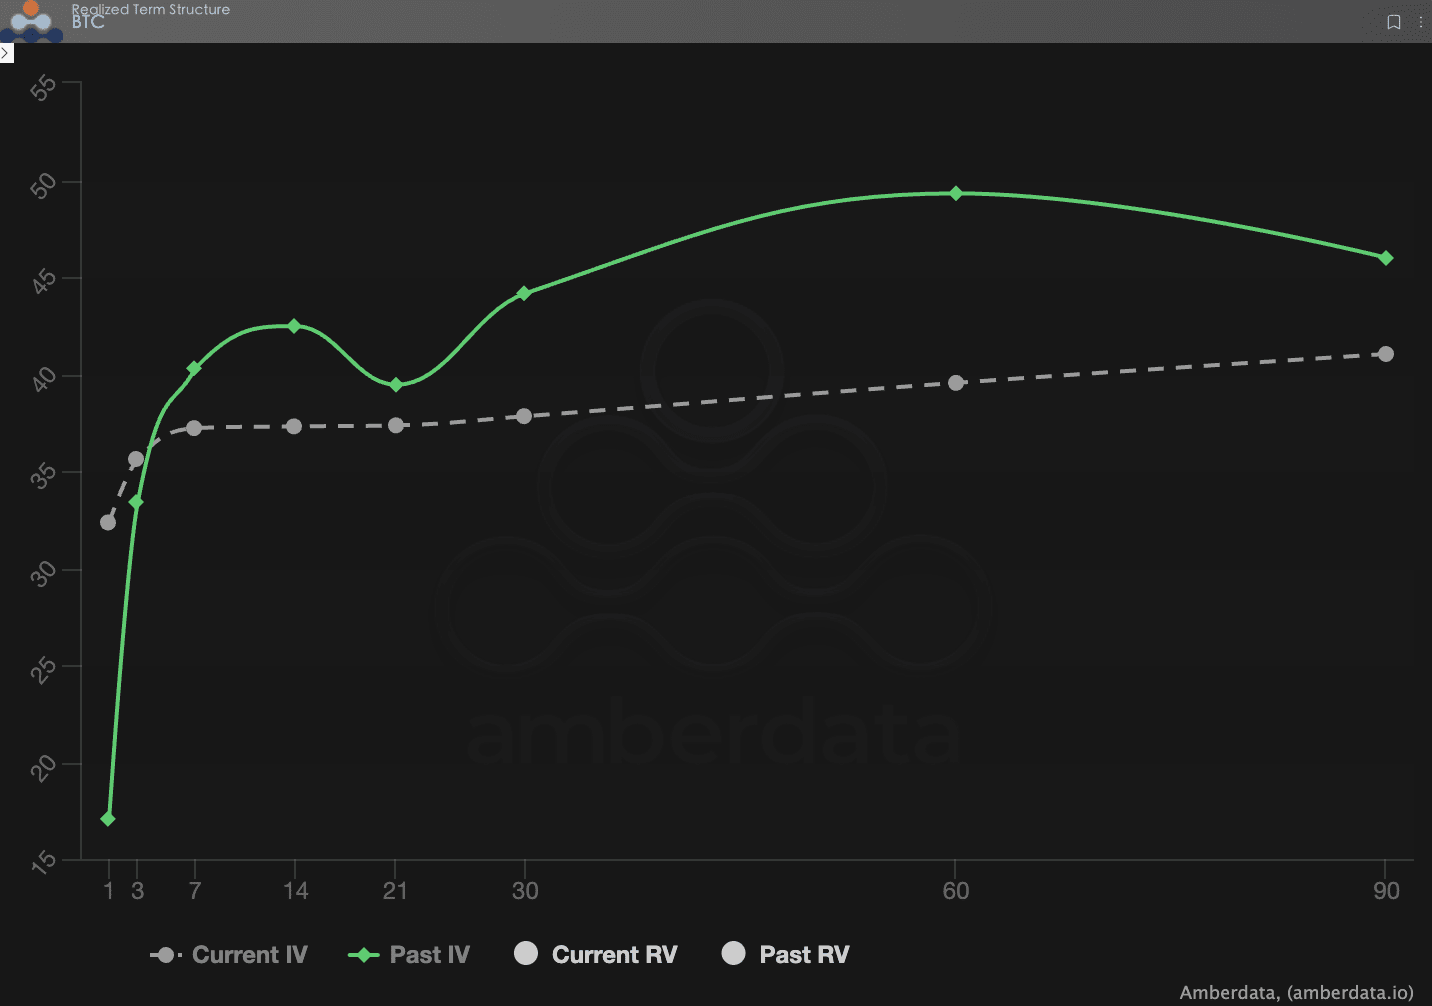
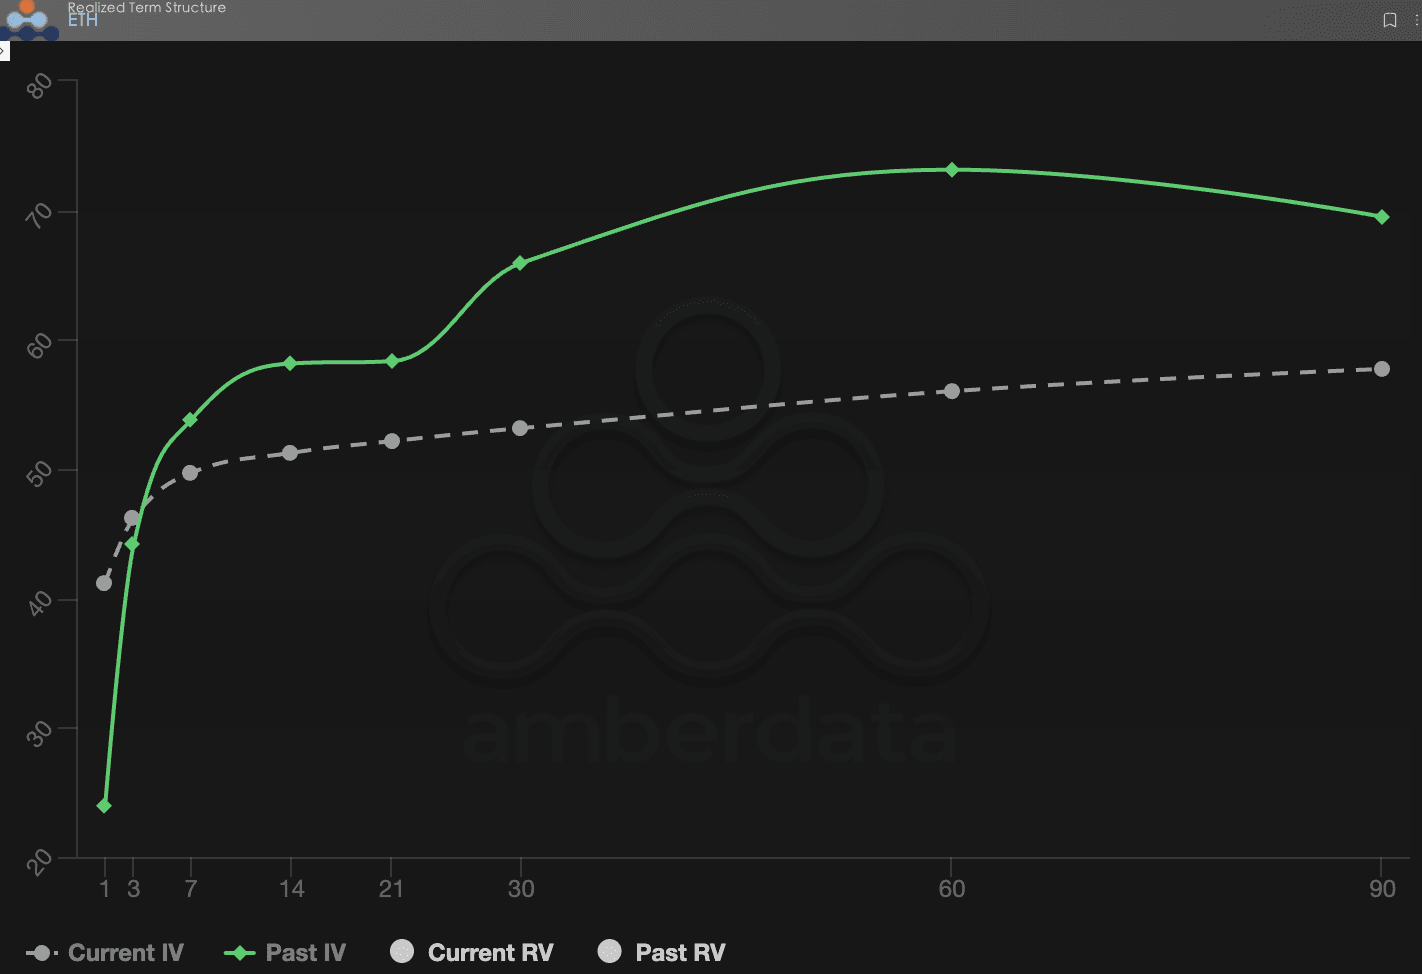
ターム構造(Term Structure)は、異なる満期のインプライド・ボラティリティ(IV)分布を示しています。
過去のIV(先週):緑の実線は7日から30日で顕著な隆起を示し、先週市場が(CLARITY法案)の初回審議結果に対して非常に緊張していることを反映しています。
現在のIV(今週):灰色の破線はより滑らかになり、中心が下がりました。これは1月15日の審議が一時的に棚上げされるにつれて、市場の「即時の恐怖」が消化されたことを示しています。1月20日の判決日などの潜在的なリスクが存在するものの、市場は現在これらの出来事が短期間で壊滅的なボラティリティを引き起こすことはないと考えている傾向にあります。
BTCÐ
ボラティリティリスクプレミアム(VRP):売り手の「安全マージン」が持続的に拡大しています。
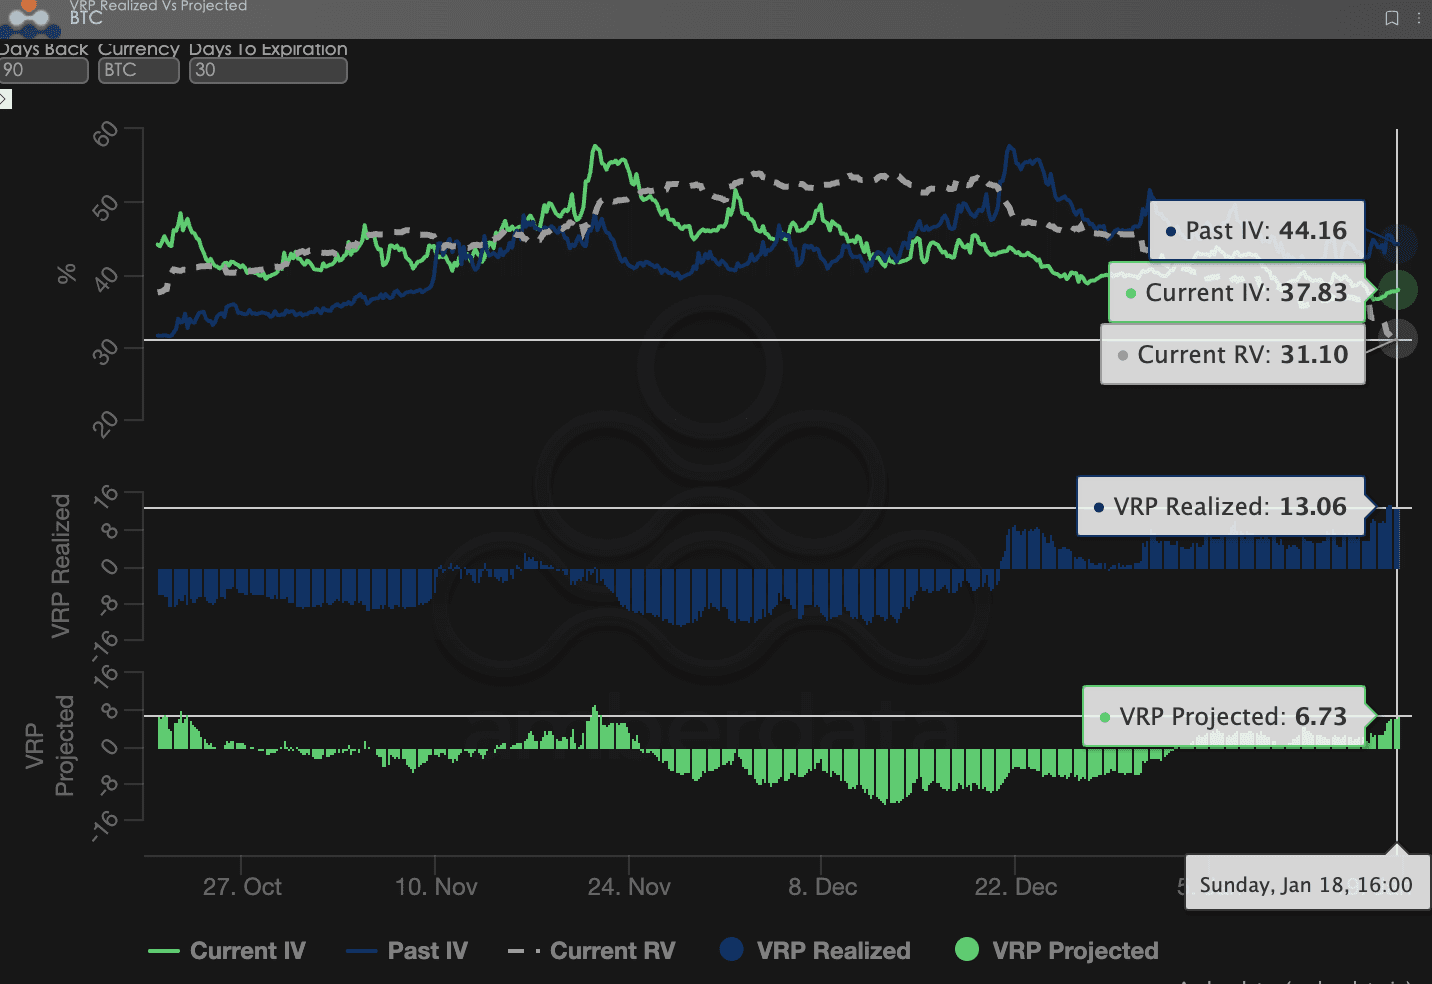
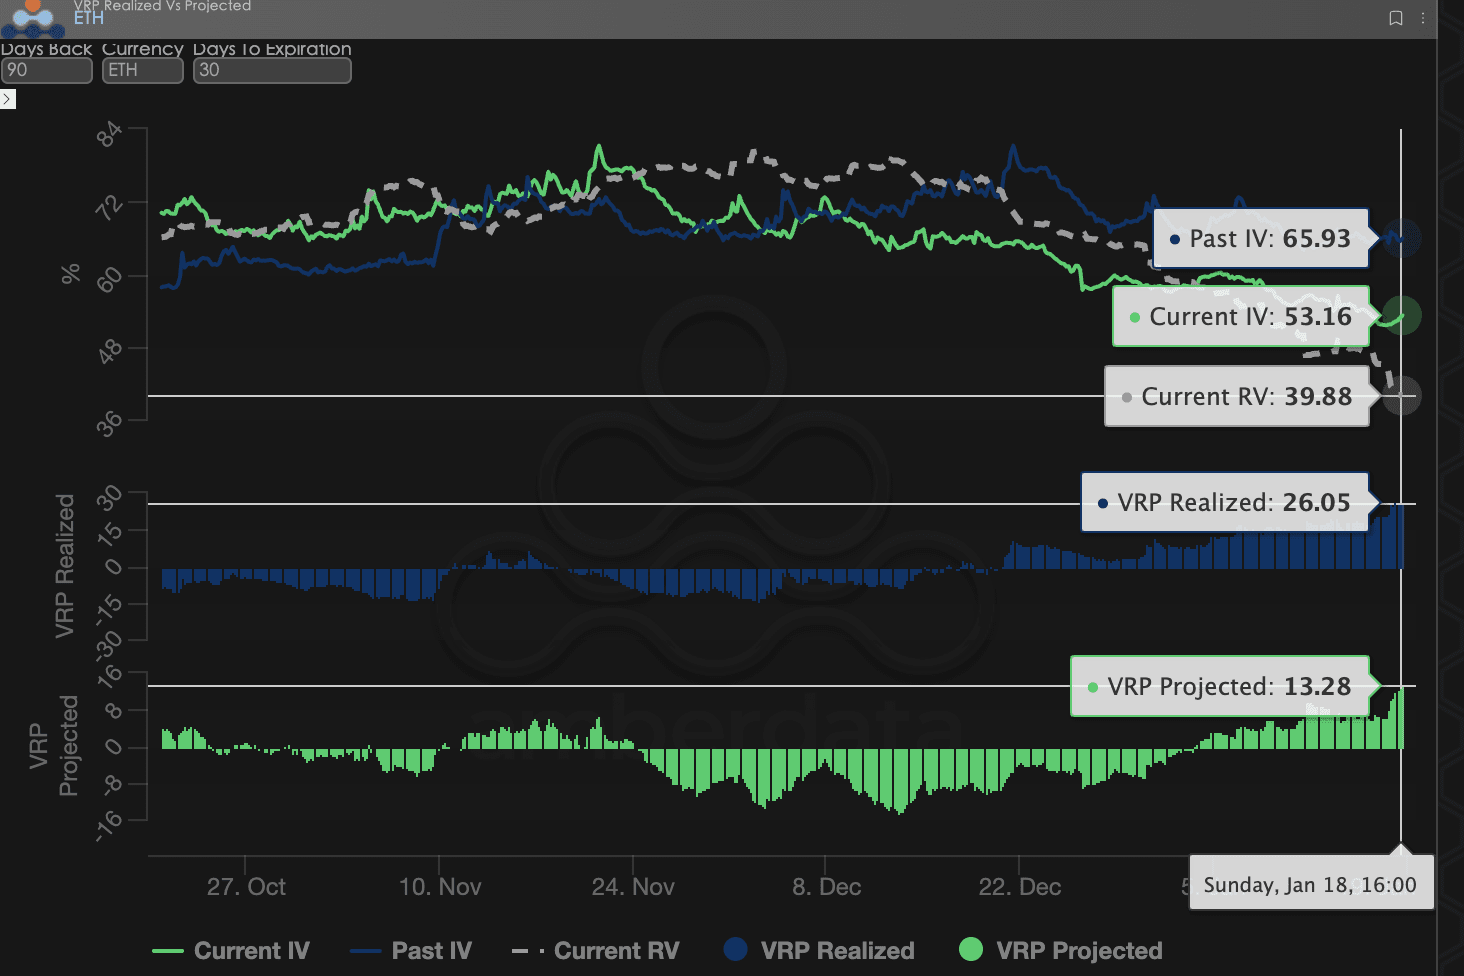
VRP(ボラティリティリスクプレミアム=インプライドボラティリティIV - 実現ボラティリティRV)は、オプションの価格設定が合理的であるかどうかを測る重要な指標です。現在、市場は修正期にあります。
数値パフォーマンス:今週のVRP実現(実現プレミアム)とVRP予想(予想プレミアム)は共に正の範囲に維持され、VRP実現の数値はVRP予想を大きく上回っています。
深い分析:
この差異は非常に重要な事実を反映しています:市場は想像上の動揺に対して高額なプレミアムを支払っています。 (CLARITY法案) のゲーム、アメリカ最高裁の関税判決、トランプの連邦準備制度への介入など、これらのマクロなノイズはIV(インプライド・ボラティリティ)を押し上げています。しかし、これらのイベントは物理的なレベルで価格の実質的な急変を引き起こすことができなかったため、RV(実現ボラティリティ)は低位にあります。
売り手にとって、今週は収穫期です。IVがRVを大きく上回ることで素晴らしいアービトラージの機会が提供され、マーケットの感情の反復変動がプレミアムの撤回を提供していますが、行使価格には達していません。売り手の戦略は引き続き超過利益を得ています。
BTCÐ
オプションデータ:トレーダーの「第三の目」と多次元の価格決定権
複雑な2026年のマクロ環境において、単純な価格動向(スポット価格)はしばしば遅れており、オプションデータはトレーダーの「第三の目」として、表面を透過して資金の実際の防御の境界を見ることができます。
異なる取引スタイルに対して、観察すべきデータ次元は顕著に異なるべきです:
短期/日内取引者(ガンマスカルパーズ):1-3 dteのガンマエクスポージャー(GEX)の分布を重点的に監視する必要があります。1月15日の法案の変動期間中、GEXの集中行使価格は非常に強い物理的なサポートとプレッシャーを構成し、短期資金が流動性枯渇前に正確に撤退するのを助けることができました。
トレンド/波動取引者(スイングトレーダー):25デルタスキューとVRPプロジェクションに焦点を当てるべきです。スキューが持続的に極めて低い負値であり、VRPが高位を維持している場合、市場の過度な恐怖を示しており、典型的な「逆張りの底打ち」シグナルです。
機関/長期ヘッジャー(ヘッジャー):ターム構造を透過して遠端ベガの変化を観察する必要があります。現在のIVと90日間の平均の偏差を比較することで、現在の「保険」が過剰であるかどうかを判断し、プットを直接購入するか、より複雑な組み合わせ戦略を構築するかを決定できます。
オプションデータは「確率」と「コスト」の二重次元を提供します。投資家がこれらの非対称機会をより良く捉えるために、Soberオプションスタジオは現在【カスタマイズされたオプションデータ追跡リサーチ】サービスを提供しており、特定のポジションとリスク嗜好に対して深い画像を提供しています。お問い合わせをお待ちしております。
三、オプション戦略の推奨:下方リスクを固定するコラール戦略(Collar Strategy)
2026年初頭のマクロノイズが密集していることを考えると、現在売り手の利益が豊富ですが、日本円の流動性(キャリートレード)とアメリカの関税案がもたらす可能性のある「ギャップリスク」を考慮すると、純粋な裸売り戦略は推奨しません。
したがって、コラール(Collar)戦略の使用を推奨します。この戦略は、インプライド・ボラティリティを売り出すことでヘッジコストを相殺できるだけでなく、2026年の初めのリスクに対して物理的なストップロスを設定することができ、現在のコストパフォーマンスが最も高い防御的な配置です。
戦略構造(BTCを例に):
現物を保有する(ロングスポット):BTC現物を保有していると仮定します。
プットオプションを購入する(ロングプット):DTE30日、デルタ-0.25のOTMプットを購入します。
目的:1月14日に発生する可能性のある判決の悪材料および日本銀行の潜在的な利上げによる流動性の急落に対して、物理的なストップロスを設定し、左側のテールリスクをヘッジします。
コールオプションを売る(ショートコール):DTE30日、デルタ0.20のOTMコールを売ります。
目的:現在の短期スキューの修正やコール端のインプライドボラティリティの回復を利用して、プレミアムを受け取ります。
戦略的な利点:
コストニュートラル(ゼロコスト化):コールを売ることによるプレミアム流入(Premium Inflow)は、プットを買うことによるプレミアム支出(Premium Outflow)の大部分を相殺できるため、低コストまたはゼロコストの保護的ポジションを構築できます。
ギリシャ文字リスク管理:この戦略は口座の総デルタエクスポージャーを効果的に低下させ、ショートコールによってロングプットの負のセータ減衰を相殺します。さらに、このポジションはベガに対する感度が低く、判決日後に発生する可能性のあるインプライドボラティリティの急落(ボラクラッシュ)に効果的に耐えることができます。
リスク境界:戦略は判決の良好なニュースの下での現物の非常に高いプレミアム利益を放棄しましたが、2026年の地政学的不確実性と流動性の引き締めの背景下で、この小さなリスクを大きな防御に変えることは機関的な配置の最適な選択です。(CLARITY法案)が期待以上に通過した場合、現物の上昇幅はコールの行使価格までカバーされます。もし「ブラックスワン」が襲った場合、プットは下方リスクを効果的に固定します。これは2026年の「資金を保護し、キャッシュフローを生み出す」という核心的な論理に合致しています。
四、免責事項
本報告は公開市場データおよびオプション理論モデルに基づいて作成されており、投資家に市場情報および専門的な分析の視点を提供することを目的としています。すべての内容は参考および交流のためのものであり、いかなる形式の投資助言を構成するものではありません。暗号通貨およびオプション取引は非常に高いボラティリティとリスクを伴い、元本の全額損失を引き起こす可能性があります。いかなる取引戦略を採用する前に、投資家はオプション製品の特性、リスク属性、及び自身のリスク許容度を十分に理解し、必ず専門の金融顧問に相談してください。本報告のアナリストは、本報告の内容の使用によって生じる直接的または間接的な損失について責任を負いません。過去の市場パフォーマンスは未来の結果を示唆するものではなく、合理的な意思決定を行ってください。
共同制作:Soberオプションスタジオ×Derive.XYZ