
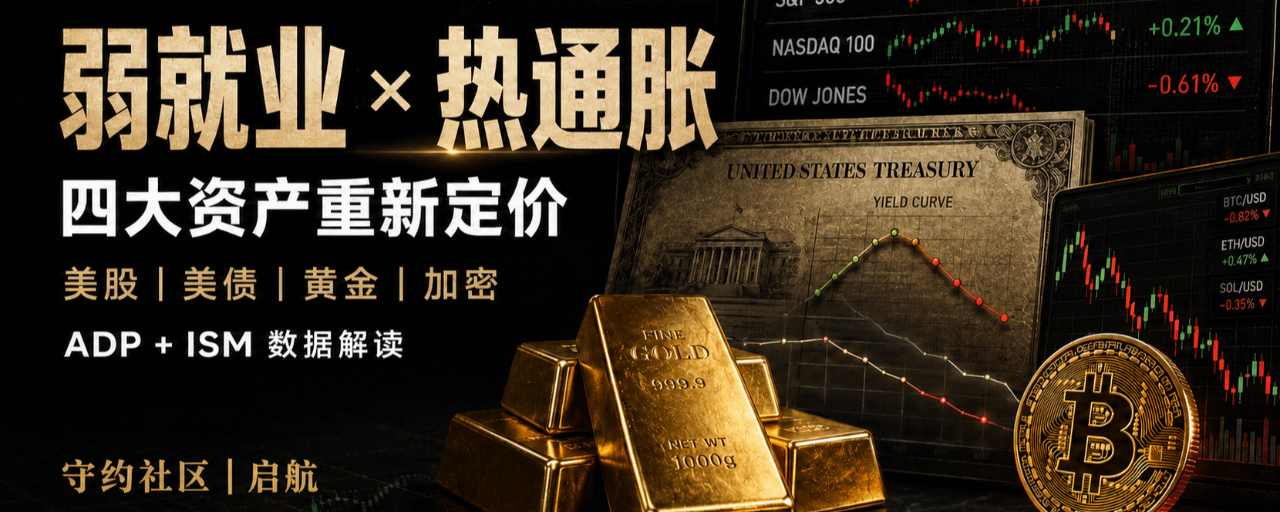
今夜の米国の2組のデータは、まったく逆のシグナルを出しています。
米国7月のADP新規雇用は4.4万人で、予想の7万人を下回りました。6月も9.8万人から9.5万人へ下方修正されています。
より注目すべきは、教育と医療が3.6万の雇用を生み、全ての新規雇用の約82%を占めています。レジャー・ホテル、運輸貿易などの景気循環型の業種では縮小が見られます。
その後に公表されたISMサービス業PMIはこう示しました:
総合PMI:54.1、前回54.0
企業活動:59.1、前回55.4
新規受注:57.2、前回55.1
雇用指数:47.4、前回51.2
支払価格:70.3、前回67.7
この一連のデータは、ひと言に集約できます:
需要は景気後退していないのに、企業は採用を減らしている。さらにサービス業の価格圧力はむしろ再上昇しています。
これは、きれいな“ソフトランディングの強気”でもなければ、すでに景気後退入りでもありません。典型的なのは:
雇用は弱い+需要は強い+インフレが熱い。
FRBにとっては、これはさらに難しい問題です。
ADPとISMの雇用指数はいずれも減速しており、追加利上げ継続の理由は弱まります。とはいえ、新規受注と企業活動は明確に強く、支払価格も70.3まで上昇しています。これは、FRBも急いで金融緩和へ転換する条件がまだ整っていないことを意味します。
だから今夜、市場は片方向の取引ではなく、雇用とインフレの間で2度目の価格付けを行っています。
🇺🇸 米国株について:指数はまだ強いが、マクロの追い風はきれいではない
北京時間22:10ごろまでに:
S&P500は約+0.6%
ダウは約+1.1%
ナスダック100は約+0.3%
ただ今夜の米株上昇は、経済指標だけに全てを帰することはできません。イラン情勢の緩和期待、原油価格の下落、企業決算とAIテーマが、指数が強さを維持する重要な支えになっています。
PMIの内部構造がセクターに与える影響は平均的ではありません:
• ダウ、金融、工業:活発な活動と強い受注が支え
• ナスダック、ソフトウェア、長期(長期デュレーション)テック株:価格上昇と金利圧力に制限される
• 半導体:AI需要と個別企業の決算に依然として主導され、マクロは“純粋なプラス材料”ではない
• ラッセル2000と裁量消費:雇用の弱さは利益懸念を拡大させる
• 医療、公益:ディフェンシブ特性が相対的に優勢
そのため、米株は現状「企業業績とイベント期待がマクロの矛盾を押し切っている」ように見え、市場がすでに緩和サイクルを確認したわけではありません。
🏦 米国債について:ADPはプラス、PMIがまたプラスを相殺
雇用の弱さは本来、米国債価格の上昇・利回りの低下に有利です。
しかしISMの企業活動が59.1まで上がり、価格が70.3まで上がっていることは、インフレと政策リスクがまだ存在することを意味します。
22:10ごろまでに:
2年物米国債利回りは約4.22%
10年物米国債利回りは約4.62%
短期は政策期待により敏感で、価格の内訳が加熱すれば2年物利回りの下落余地が制限されます。長期は、原油価格の下落、地政学の緩和、そしてインフレの粘着性による“綱引き”を同時に受けます。
つまり、米国債は現時点で「全面的に買い」という明確な状況ではなく、:
雇用が弱いことで利回りは押し下げられる一方、熱いインフレが下落余地を封じます。
🥇 金について:4種類の資産の中では相対的に最も強いですが、上昇がPMIだけで起きているわけではありません
金は今夜、4200ドル付近を上抜け、日中の上昇率は3%超です。
主な押し上げ要因は以下:
• ドル安
• 米国債利回りが直近の高値から後退
• ADP雇用が予想を下回る
• 地政学交渉が原油価格と、追加利上げ期待を押し下げる
• PMIの価格面の加熱が、金のインフレヘッジ需要を強化
そのため、金は同時に「雇用の減速」と「インフレがまだ高止まり」の恩恵を受け、現在の組み合わせのもとではテック株や暗号資産より相対的に強いです。
しかし注意が必要です。今後、米国債の実質利回りが再び上昇すれば、金も高値圏で利益確定が出る可能性があります。価格70.3を、無条件の強気材料だと単純に理解してはいけません。
₿ 暗号資産:きれいな流動性のシグナルは得られていない
22:10ごろまでに:
BTCは約64.4K
ETHは約1,878
SOLは約74.0
3つの指標は発表後にいずれも変動しましたが、上昇幅は限られており、資金が今夜のデータを“流動性の全面的な緩和”として直接取引したわけではないことを示しています。
理由はシンプルです:
雇用が弱まることは、暗号資産銘柄にはプラスで;
一方で、価格が温まり強い需要があることは、金利低下には不利です。
現在も注目中:
BTCの圧力:64,550—65,050
ETHの圧力:1,885—1,895
SOLの圧力:74.5—75.0
BTCが1Hで実体として65,050を上回り、いったんの押し返し(リテスト)を完了して初めて、マクロのプラス材料を“有効なブレイク”に変換したといえます。
リバウンドが続けて上値を抑えられ、同時に米国債利回りが持ち直すなら、BTCが63,650を再び割り込んだ後、下落リスクが明確に増します。
結論(約束どおり):
今夜のデータは“景気後退”でもなければ、“インフレ勝利”でもありません。
米国のサービス業の需要は依然として強い一方で、企業の採用はすでに明確に減速しています。しかも、価格圧力は再び加速しています。
これにより、FRBは“すぐに明確な緩和シグナルを出す”よりも“待つ”傾向が強まるはずです。
短期の相対的な強弱ランキング:
金 > 米国株の大型バリュー&ディフェンシブセクター > ナスダックのグロース株 > 暗号資産。
次の政策の価格付けを本当に決めるのは、金曜の公式な雇用統計(非農業部門雇用者数)レポートです。
雇用の弱さを“利下げ”に直結させて理解せず、指数上昇を“マクロのリスクが消えた”と誤解してはいけません。
市場が本当に心配しているのは、いつでも単一データの弱さではなく、成長・雇用・インフレが別々の方向に動き始めることです。
#米国株 #米国債 #金 #BTC #ETH #SOL #ADP #PMI #約束どおり
この記事は市場調査および情報共有のみであり、投資助言ではありません。
@MK守约 約束どおりファンのコミュニティ