今夜、エイギス案件についてのバビロンのブログ記事が、実際に発表されてから何週間も経った今でもフィードに何度も再浮上してきた。
今度はスクロールで済ませず、ちゃんと読んでみた。
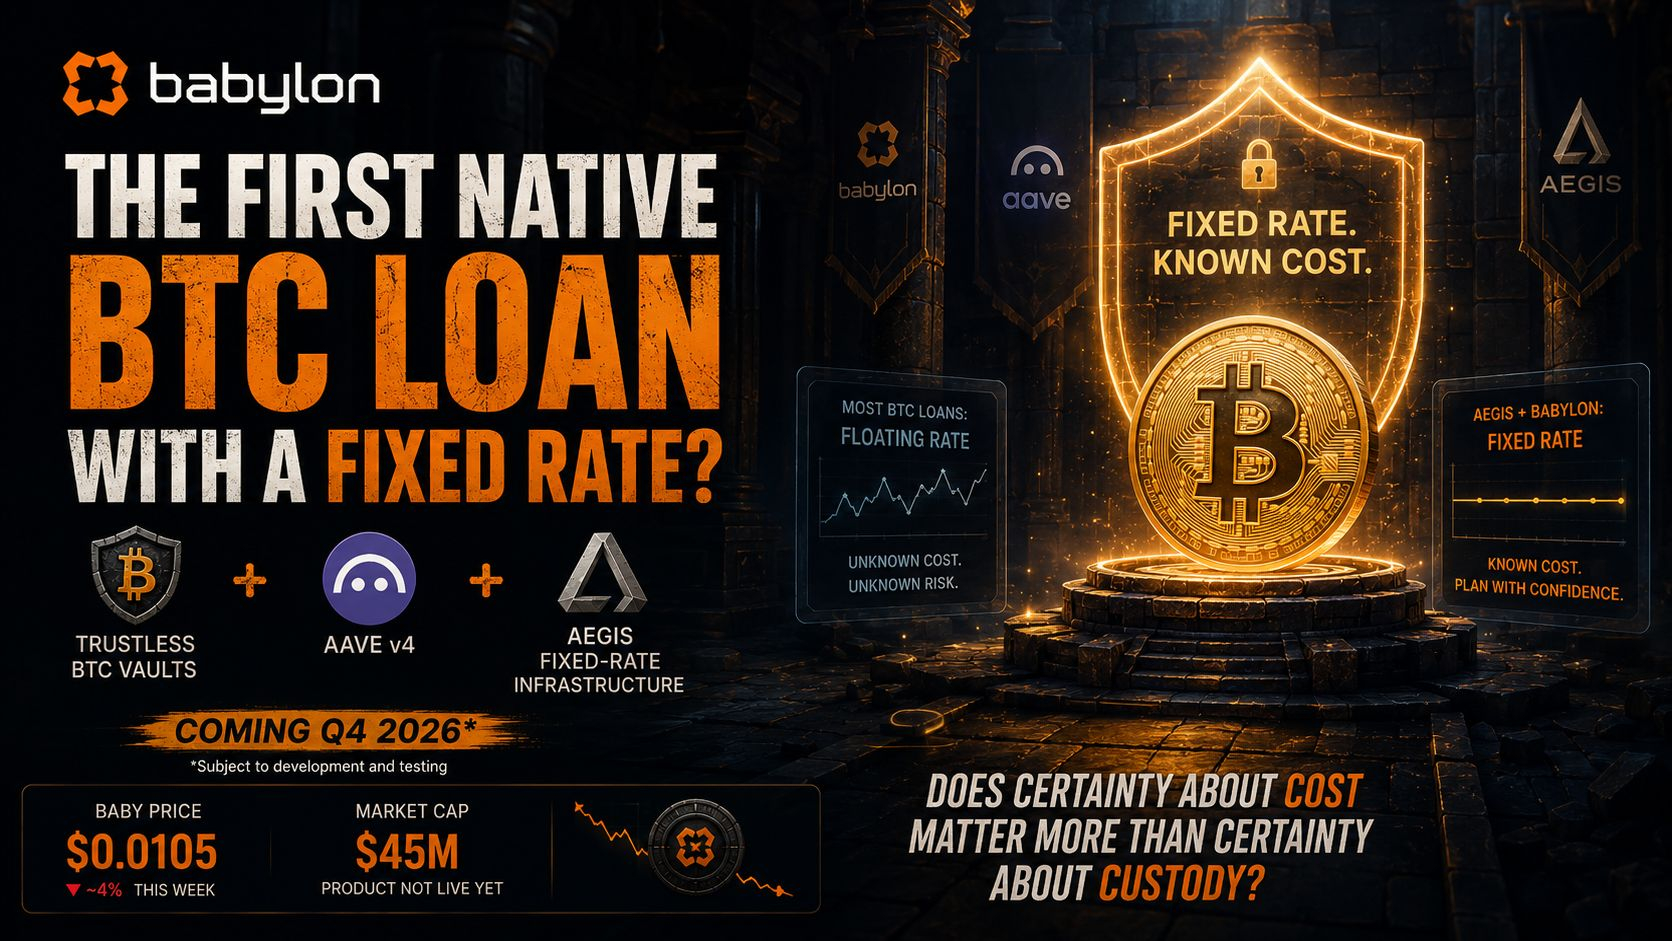
6月25日。Babylon Trustless Bitcoin Vaults、Aave v4、そしてAegisの固定金利型インフラが、1つのクレジット商品に統合された。対象は財務(トレジャリー)、ファンド、マーケットメーカー。想定は2026年Q4。ただし開発・テストの進捗により変更の可能性あり。
最初の読みは、なるほど、また別のレンディング連携か。
でも違う。
これまでに出会ったネイティブのBTC担保ローンは、すべて利率が変動(フロート)している。
相場の動きに応じてレートが変わり、借り手が、その月のコストがどうなるかという意味を丸ごと引き受ける。
トレジャリーがその形でポジションを引き受けることはできない。レートが悪いかもしれないからではない——そうではなく、レートがそうでないことになるまで不明だからだ。
固定金利は、ビットコインをそれほどボラティリティの低いものにするわけではない。BTCは、BTCなりに振れる。
固定するのは価格ではない。トレジャリーが本当に固定したい、1つの数字だ。前もって決められる借入コストのこと。
私は、すべてのネイティブなBTC担保ローンは同じ仕組みだと思い込んでいた——レートはフロートで、借り手が吸収する。この案件は違う。
これは、私がこれまであまり出会ってこなかったタイプの「ネイティブBTC」だ。
BABYはまだ約$0.0105で取引されていて、今週は4%近く下落。時価総額は約$45M。一方で、プロダクト自体はまだローンチされていない。もしかすると、何かが稼働する前にこの状態であることこそが、ちょうどあるべき姿なのかもしれない。
固定金利が、機関投資家が本当に待っていたものなのか、それとも誰かが最初に提供して、見た目が馴染みにくいだけに感じられるものだったのかは分からない。
コストの確実性は、カストディ(保管)の確実性よりもトレジャリーにとって重要なのか?それとも、そもそも比較対象として間違ったトレードオフなのだろうか?
@BabylonLabs_io #baby $BABY
今度はスクロールで済ませず、ちゃんと読んでみた。
6月25日。Babylon Trustless Bitcoin Vaults、Aave v4、そしてAegisの固定金利型インフラが、1つのクレジット商品に統合された。対象は財務(トレジャリー)、ファンド、マーケットメーカー。想定は2026年Q4。ただし開発・テストの進捗により変更の可能性あり。
最初の読みは、なるほど、また別のレンディング連携か。
でも違う。
これまでに出会ったネイティブのBTC担保ローンは、すべて利率が変動(フロート)している。
相場の動きに応じてレートが変わり、借り手が、その月のコストがどうなるかという意味を丸ごと引き受ける。
トレジャリーがその形でポジションを引き受けることはできない。レートが悪いかもしれないからではない——そうではなく、レートがそうでないことになるまで不明だからだ。
固定金利は、ビットコインをそれほどボラティリティの低いものにするわけではない。BTCは、BTCなりに振れる。
固定するのは価格ではない。トレジャリーが本当に固定したい、1つの数字だ。前もって決められる借入コストのこと。
私は、すべてのネイティブなBTC担保ローンは同じ仕組みだと思い込んでいた——レートはフロートで、借り手が吸収する。この案件は違う。
これは、私がこれまであまり出会ってこなかったタイプの「ネイティブBTC」だ。
BABYはまだ約$0.0105で取引されていて、今週は4%近く下落。時価総額は約$45M。一方で、プロダクト自体はまだローンチされていない。もしかすると、何かが稼働する前にこの状態であることこそが、ちょうどあるべき姿なのかもしれない。
固定金利が、機関投資家が本当に待っていたものなのか、それとも誰かが最初に提供して、見た目が馴染みにくいだけに感じられるものだったのかは分からない。
コストの確実性は、カストディ(保管)の確実性よりもトレジャリーにとって重要なのか?それとも、そもそも比較対象として間違ったトレードオフなのだろうか?
@BabylonLabs_io #baby $BABY