
熟練のフルタイムデジタル通貨トレーダーとして、私は過去10年間、コイン市場における10の不変の法則を一貫して守ってきました。これらの法則は、何度読み返してもまったく飽きることなく、むしろ心に深く刻み込む必要性をますます強く感じるようになりました。
コイン市場に足を踏み入れた最初の3年を振り返ると、20万の元手を持って市場に飛び込んだものの、残念ながら大きな打撃を受け、資金はわずか1万にまで目減りしてしまいました。親しい友人や家族は皆、私に諦めるよう勧めました。彼らは私の仮想通貨取引をギャンブルと同様だと考え、自己中心的で責任感に欠け、向上心もない行為だと思っていたのです。その耳障りな言葉は針で刺すように心に突き刺さり、一時は心が打ちひしがれ、自分自身を疑い始めるほどでした。
しかし、私の内なる頑固さは消えていません。私は家族に誓いを立てました。この残りの1万で再び自分に挑戦することを!それから私は心を落ち着け、市場をより深く掘り下げることに努めました。驚くべきことに、この1万が、次の3年間で7560万の資産を奇跡的に累積させることになりました!
私は誇張しているわけではありません。あなたが本当に自分に合った取引戦略を見つけ、それを揺るがさずに実行し続ければ、あなたは必ずや運命を逆転させ、人生の逆襲を実現することができるのです!
Williams %R(ウィリアム指標)は著名なトレーダー、ラリー・ウィリアムズによって開発されました。彼は多くのテクニカル指標に名前を付けていました。今日はWilliams %Rの取引戦略と、この指標の計算方法及び実際の運用について重点的に解説します。
間違いなく、Williams %Rは確かに効果があります。本記事ではWilliams %Rを取引戦略に適用する方法を説明し、その効果をバックテストで検証します。それは本当に役に立つのでしょうか?私たちの結論は、Williams %Rのパフォーマンスは非常に良好で、勝率は81%です。
核心要点:
✔ Williams %Rはラリー・ウィリアムズによって開発されたモメンタムオシレーターで、特定の回顧期間内(例えば5日または14日)における現在の終値が最高値と最低値の範囲内でどの位置にあるかを測定します。指標は0から-100の間で変動し、通常-20に近い場合は過剰買い、-80に近い場合は過剰売りと見なされます。
✔ この指標は極端な数値間での切り替えが非常に速く、主に平均回帰ツールとして使用されます。価格が最近の高値または低値から大きく「逸脱」したときに、反転の機会を探します。
✔ 計算公式:Williams %R = ((最高値 − 終値) / (最高値 − 最低値)) × –100;計算結果は0から–100の間になります。
✔ 私たちはS&P 500(SPY)においてシンプルなWilliams %R戦略をバックテストしました。異なる回顧期間を使用しました。結果は、より短い回顧期間(例えば2日)が最も効果的であることを示しました。
✔ サンプルバックテスト結果:
❍ 年化複合収益率(CAGR)約11.9%、買入れと保持戦略約10.3%
❍ 市場エクスポージャー約22%
❍ 損益比(Profit Factor)約2.2
❍ 最大ドローダウン約17%
❍ リスク調整後の収益(CAGR / エクスポージャー)約52%
✔ この戦略は2008–2009年および2020年などの極端な市場環境で良好なパフォーマンスを示し、2022年の株式市場の下落の中でも正の収益を上げました。
✔ テストでは、Williams %Rはショート戦略には適していません。
✔ 私たちはまた、RSIに基づく平均回帰戦略をテストしました。結果はWilliams %RがRSIよりも優れていることを示しました(例えば、CAGRが高い)。
✔ これに基づいて、第二の指標を信号フィルタ条件として追加し、ナスダック(QQQ)やSPYでのパフォーマンスをさらに向上させ、勝率は約81%に達し、良好なリスク調整後の収益と損益比を維持しました。
✔ これらの平均回帰戦略の典型的な特徴は:勝率が高いが、単一の利益は通常、単一の損失よりも小さいことです。
Williams %R指標とは何ですか?
Williams指標(Williams %R)の英語名はThe Williams Percent Rangeであり、Williams %Rとも書かれ、略称はWMSRまたはW%Rです。1973年にアメリカの著名なトレーダー、ラリー・R・ウィリアムズによって開発されたテクニカル指標です。
Williams %Rはオシレーター指標の一つで、特定の時間周期内における市場の最高値と最低値の間の振れ幅を評価し、現在の価格が過剰買いまたは過剰売りの範囲にあるかを判断し、取引機会を探ります。具体的には、(一文読懂威廉指标如何判断超买超卖?)を参照してください。
この指標はある程度ランダムオシレーターと関連していますが、測定するのは終値が最低値に対する関係です。読み取り値が高いと市場が過剰買いと見なされ、読み取り値が低いと過剰売りと見なされます。
以下はS&P 500の5日回帰期間におけるWilliams %Rのパフォーマンスを示しています:
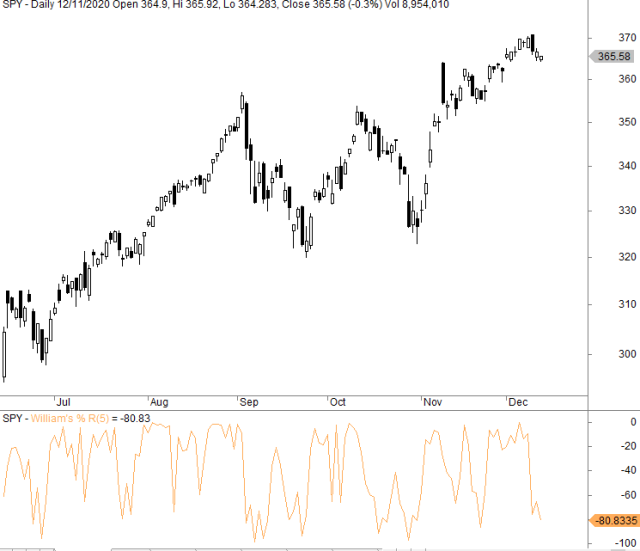
Williams %Rは過剰買いと過剰売りの領域間で非常に迅速に切り替わるため、主に平均回帰指標として使用されます。
Williams %R指標をどのように計算しますか?
5日回顧期間を使用する場合、その公式は次のとおりです:
Williams %R = ((過去5日間の最高値 − 終値) / (過去5日間の最高値 − 過去5日間の最低値)) × –100
例を示します:
もし今日の終値が100で、過去5日の最高値が115、最低値が95であれば、Williams %Rの値は-75です(即ち:(15 ÷ 20) × -100)。
Williams %RとWilliamsVixFixの関係
Williams %RはWilliamsVixFix指標と非常に似ています(ただし方向は逆です)。下の図表は、22日の回顧期間におけるこれら2つの指標の比較状況を示しています。
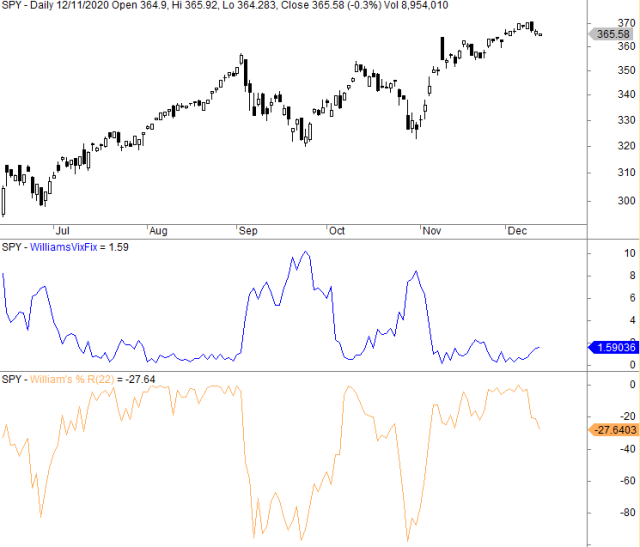
Williams VIX Fix(WVF)指標は2007年に誕生しました。当時、著名なトレーダーで「指標の革新者」であるラリー・ウィリアムズが(Active Trader)誌に記事を寄稿し、VIXボラティリティ指数について論じ、取引したい対象に「合成版VIX」を作成する方法を探求しました。ラリー・ウィリアムズの目標は、S&P 500、ナスダック、ダウ・ジョーンズ30指数以外の金融商品に対して、利用可能な「合成VIX」読数を構築することでした。
WVF指標の設計目的はシカゴオプション取引所のボラティリティ指数(VIX)の振る舞いを模倣することであり、オプション市場のない取引商品、例えば個別株やETFに使用されます。WVFは過去22営業日の価格の変動を測定し、短期市場の恐怖や高揚感を反映する代替指標として機能します。
Williams %R —— 本当に効果がありますか?バックテストの結果はすべてを物語っています。
私たちはS&P 500(SPY)に対してWilliams %R取引戦略をバックテストしました。取引ルールは次のとおりです:
ポジションを開く条件は、終値が-90未満のWilliams %R指標で、ポジションを閉じる条件(売却)は当日の終値が前日の最高値を上回るか、またはWilliams %Rの終値が-30を上回るときです。
最適化テストを通じて得られた結果は、おそらく予想通りで、短い回顧期間で最も良好なパフォーマンスを示しました。私たちが使用した回顧期間は最短で2日、最長で25日です。25日の回顧期間を除いて(利益因子は1.9)、すべてのテストの利益因子は2以上です。
最良の結果は2日の回顧期間です。これはSPY設立以来から今日までのパフォーマンスを以下の図に示したキャピタルカーブです:
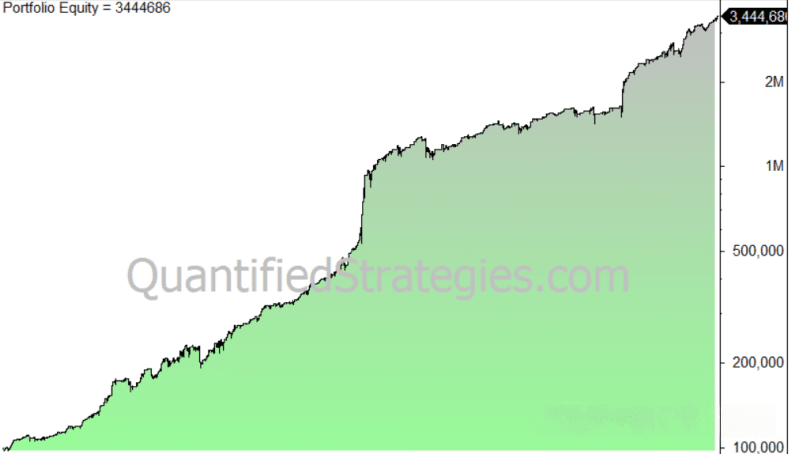
2008/09年の世界金融危機と2020年の新型コロナウイルスのパンデミックの間、この戦略は異常に優れたパフォーマンスを示しました!
✍ 2008 年回报率:98.9%
✍ 2020 年回报率:43.3%
✍ 2022年のベアマーケット期間中も15.7%上昇 —— パフォーマンスは依然としてかなり堅実
上記の収益はすべて複利計算であり、核心統計データは以下の通りです:
✍ CAGR(年率収益率):11.9%(買入れと保持は10.3%)
✍ 市場エクスポージャー:22%
✍ 取引回数:598回
✍ 単一取引の平均収益:0.6%
✍ 最大ドローダウン:17%
✍ 利益因子:2.2
これらのデータはかなり良好と言えます。
もしリスク調整後の収益率を見た場合、それは52%と計算されます。私たちは複合年間成長率(CAGR、つまり年利)を市場での投資時間で割ることによってこの数値を得ており、投資時間は0.22(22%)です。
Williams %Rはショートに適していますか?
適していません。予想通り、Williams %Rはショート戦略では効果を発揮しません。空売りの方向で安定した利益戦略を構築することははるかに難しいです。
Williams %R対RSI:どちらの指標が優れていますか?
Williams %RはRSI(相対強弱指標)及びランダムオシレーターと同様に、平均回帰型指標です。私たちはRSIに基づく類似の取引戦略をテストしましたが、それは以前にWilliams指標に対して行ったテストと非常に似ています:
❍ 2日RSIが10未満のとき、終値でポジションを開く。
❍ 当日の終値が前日の最高値を上回るか、または2日RSIの終値が70を上回るときにポジションを閉じます。
これらの条件はSPY設立以来から今日までのパフォーマンスを形成したキャピタルカーブを示しています:
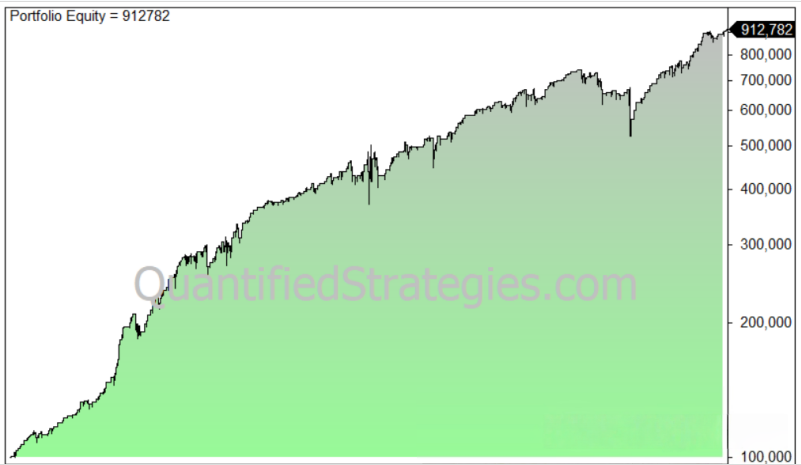
複合年間成長率(CAGR)はWilliams %Rよりも明らかに低く、7.3%対11.9%です。したがって、Williams %RのS&P 500に対するパフォーマンスはRSIよりも優れているようです。
もちろん、この差は完全に偶然やランダム性によって引き起こされる可能性もあります。ただし、トレーダーにはRSI戦略をテストし、Williams %Rを使用して戦略を改善できるかどうかを確認することをお勧めします。
Williams %RとRSIの組み合わせ戦略の効果
私たちはパラメータを若干調整し、第二の指標を導入し、1999年のナスダックQQQ(対数座標)から現在までテストを行い、以下の結果を得ました:
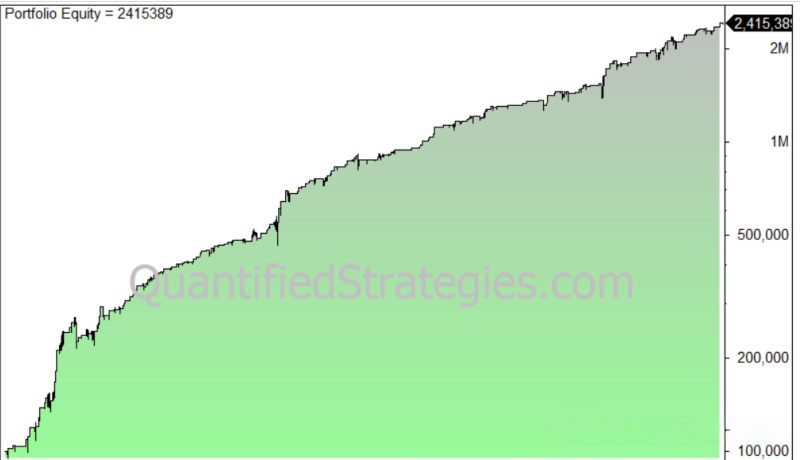
複合年間成長率(CAGR)は13.4%(買入れと保持戦略は9.9%)で、保有期間は総投資の14%を占め、合計で251取引が行われ、勝率は78%、平均利益は2.3%、平均損失は2.1%、利益因子は3.2、最大ドローダウンは20.5%、シャープレシオは2.9です。これらは非常に堅実なデータです!
リスク調整後の収益率を見ると96%です。
この戦略がS&P 500(SPY設立以来)のパフォーマンスを見てみましょう。私たちは以下の曲線を得ました:
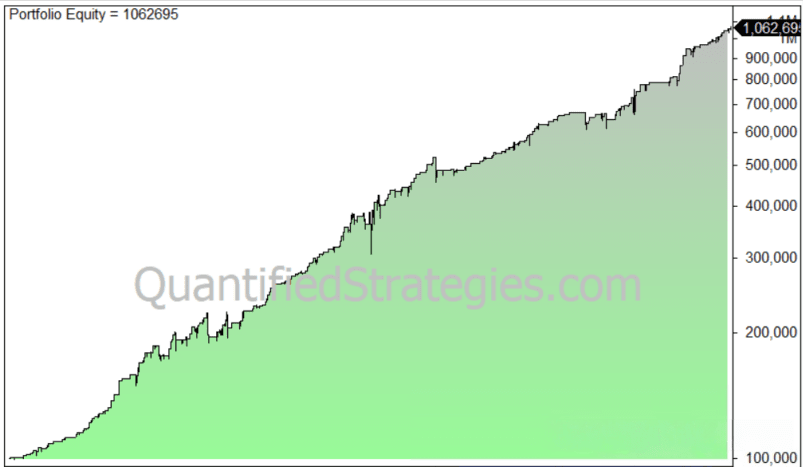
この280件の取引の平均収益は0.88%で、勝率は81%です。高い勝率には代償があります:平均利益は平均損失を大きく下回り、それぞれ1.6%対2.2%です。平均回帰戦略は通常勝率が高く、利益と損失の間に一定の非対称性があります(利益は損失よりも低い)。それにもかかわらず、この戦略のパフォーマンスは非常に優れています!
結論:Williams %Rは確かに効果があります。
Williams %Rの取引戦略はWilliams Vix Fixに非常に似ていますが、私たちのバックテストではWilliams %Rのパフォーマンスがわずかに勝っています。さらに、より広範なバックテスト範囲内で、私たちがテストしたこれらの戦略の中でWilliams %RはRSIやランダムオシレーターよりも優れたパフォーマンスを示しました。
このことから、Williams %Rは市場で著しく過小評価されたテクニカル指標であると考えています!
以上が宴安が今日皆さんに共有する取引経験です。多くの場面であなたの疑念のために多くの稼ぐ機会を失いました。大胆に試み、触れ、理解しなければ、その中の利点と欠点をどうして知ることができるでしょう。最初の一歩を踏み出さなければ、次の一歩がどうすべきかを知ることはできません。一杯の温かいお茶、一言のアドバイス、私は一人の教師であり、あなたの良き友人でもあります。
出会いは縁であり、知り合いは分け合うものです。私は縁があれば千里を終いに出会い、分かれは天命であると確信しています。投資の道は非常に長く、一時の得失は道中の氷山の一角に過ぎません。知っておくべきことは、知恵ある者は千の考慮に一つの過失があることであり、愚者は千の考慮に一つの得があるということです。感情がどうであれ、時間はあなたのために止まることはありません。心の中の煩わしさを拾い上げ、再び立ち上がり、前に進みましょう。
武功秘籍は皆さんに渡しました。江湖で名を馳せることができるかは自分次第です。
これらの方法は皆さん必ず保存しておいてください。役に立つと思った方は、周りのより多くの暗号通貨を取引する人に転送してください。私をフォローして、より多くの暗号通貨の知識を学びましょう。雨に打たれた後、韭菜のために傘を差すことを願っています!私をフォローして、暗号通貨の道を共に歩んでいきましょう!