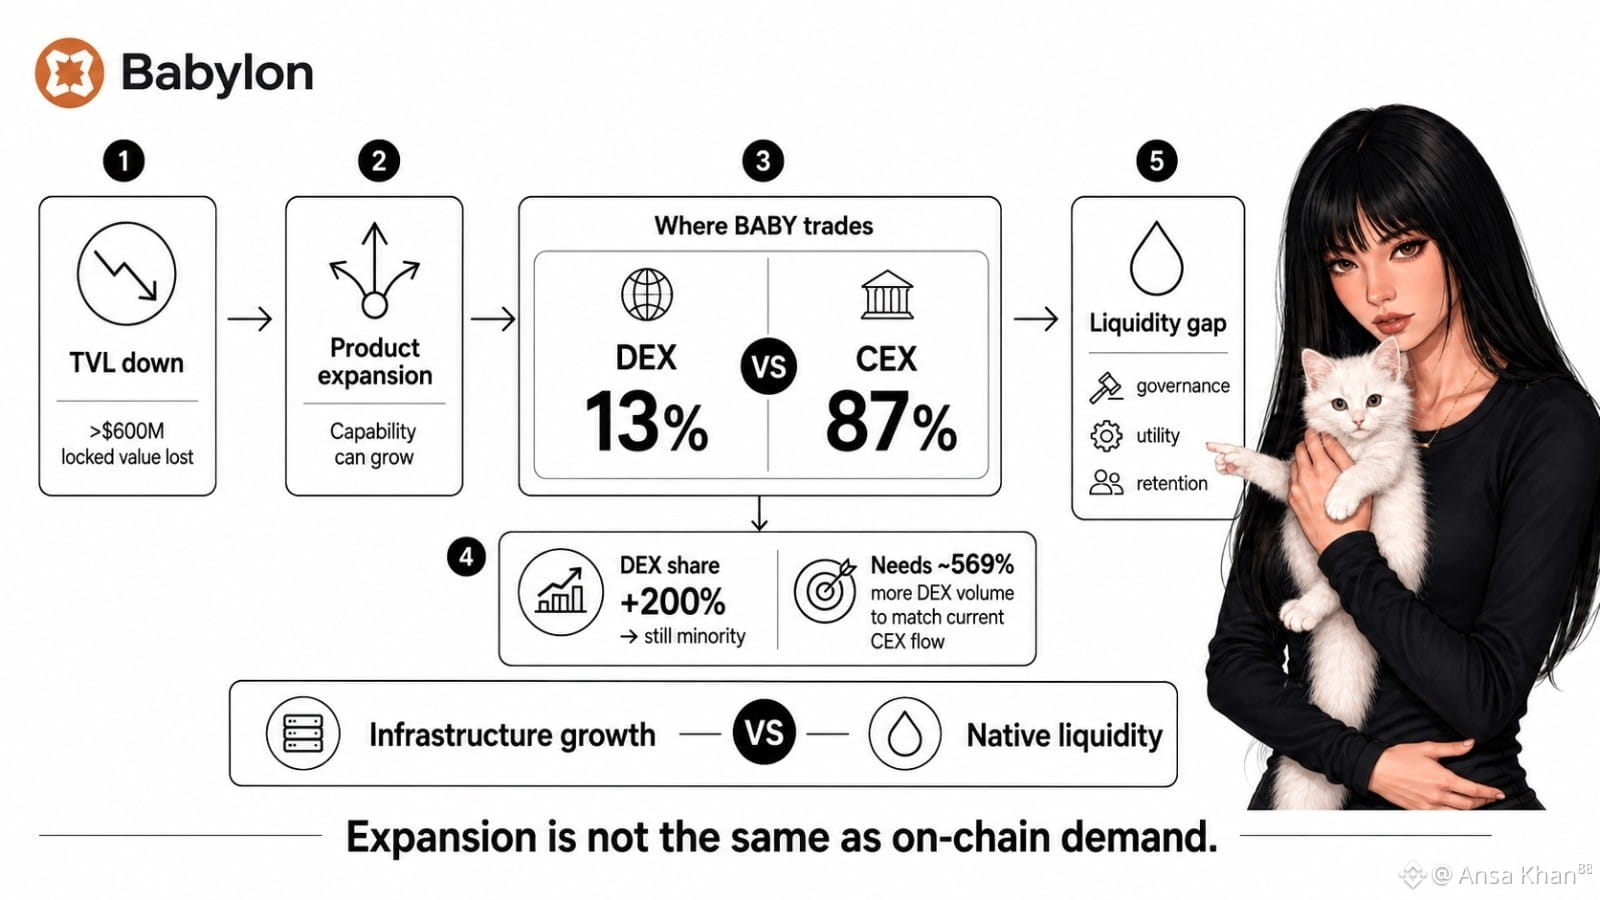
Babylonのロックされた価値を、トークンの実際の取引パスの隣に置いてみて、流動性に問題があることに気づきました。
明白な点として、ロック価値が6億ドル超も失われているように見えるのは不安材料です。しかし、その数字“だけ”では弱いです。TVLが縮んでいても、プロダクト拡大は続き得ます。技術的な能力は、需要に直結しないからです。
より厳しいシグナルは、BABYの価格発見が行われる場所です。
DEXはBABYの出来高の約13%しか扱っていません。一方で、残りの87%は集中型の取引所が握っています。DEXシェアが200%上がっても、活動の大半は依然として集中型のレール上に残ります。現状の集中型フローに見合う量にするには、CEXの活動が落ちないと仮定して、DEXの出来高をおよそ569%増やす必要があります。
この弱さはある程度普通のことです。オンチェーンの流動性は、上場、統合、プロダクト発表よりも遅れて育つことがよくあります。
では本当の試金石は何でしょう? Babylonは、プロトコルの利用をより深いネイティブな流動性へと転換できるのか。それとも、エコシステムが他の場所で拡大していく間、トークンは外部の板(オーダーブック)に依存したままなのでしょうか?
これは重要です。ガバナンス、ユーティリティ、そしてユーザーの定着は、トークンの主要な市場が、トークンが支えるはずのシステムの外にあると、信頼しにくくなります。
私は縮小を失敗だと読んでいるわけではありません。それでも、オンチェーン需要の裏付けがないインフラの強さは、Babylonがまだ埋め切れていないギャップです。
@BabylonLabs_io $BABY #baby
明白な点として、ロック価値が6億ドル超も失われているように見えるのは不安材料です。しかし、その数字“だけ”では弱いです。TVLが縮んでいても、プロダクト拡大は続き得ます。技術的な能力は、需要に直結しないからです。
より厳しいシグナルは、BABYの価格発見が行われる場所です。
DEXはBABYの出来高の約13%しか扱っていません。一方で、残りの87%は集中型の取引所が握っています。DEXシェアが200%上がっても、活動の大半は依然として集中型のレール上に残ります。現状の集中型フローに見合う量にするには、CEXの活動が落ちないと仮定して、DEXの出来高をおよそ569%増やす必要があります。
この弱さはある程度普通のことです。オンチェーンの流動性は、上場、統合、プロダクト発表よりも遅れて育つことがよくあります。
では本当の試金石は何でしょう? Babylonは、プロトコルの利用をより深いネイティブな流動性へと転換できるのか。それとも、エコシステムが他の場所で拡大していく間、トークンは外部の板(オーダーブック)に依存したままなのでしょうか?
これは重要です。ガバナンス、ユーティリティ、そしてユーザーの定着は、トークンの主要な市場が、トークンが支えるはずのシステムの外にあると、信頼しにくくなります。
私は縮小を失敗だと読んでいるわけではありません。それでも、オンチェーン需要の裏付けがないインフラの強さは、Babylonがまだ埋め切れていないギャップです。
@BabylonLabs_io $BABY #baby