
一見矛盾している2つのことが、中国では同時に起きている。
一方では銀行の預金金利が1%を割り込み、銀行にお金を預けてもほとんど利息がつかない。もう一方では人民元が対ドルで6.8以内まで上昇し、ここ数年での最高値を更新した。教科書どおりのロジックなら、これほど金利が低いのだから自国通貨は誰も望まないはずだ。ところが現実は、なぜか逆になっている。
有人把这背后的逻辑,叫作「金融意志」——低金利で債務コストを抑え、資本規制でお金を国内に留める。こうした運用は決して新しいものではない。30数年前、日本は一度その全プロセスをまるごと経験した。

バブルはどうやって生まれたのか
1985年のプラザ合意の後、円が大幅に高騰し、輸出が圧迫された。日本銀行は迅速に利下げし、内需を刺激しようとした。資金は余るのに、十分に良い実物投資の受け皿が見つからないため、株式や不動産に殺到した。
1989年末、日経平均は39000ポイント近くまで跳ね上がり、東京の中核エリアの土地価格は度を越した水準まで膨らんだ——皇居の一画の評価額なら、カリフォルニア州全体が買えてしまうのだ、という人もいた。銀行は上がり続ける土地を担保に、狂気じみた融資を展開した。社会全体が「資産はただ上がるだけ」という幻に浸っていた。
1990年、当局が利上げを始めると、バブルは急速に崩壊した。株が先に崩れ、その後も地価は何十年にもわたって連続して下落した。多くの企業や家計のバランスシートは、たった一夜のうちに「資産が負債を大きく上回っている」状態から「債務が資産を上回る」状態へ変わった。
本当に難しいのは、崩壊そのものではなく、その後の長い修復だ。
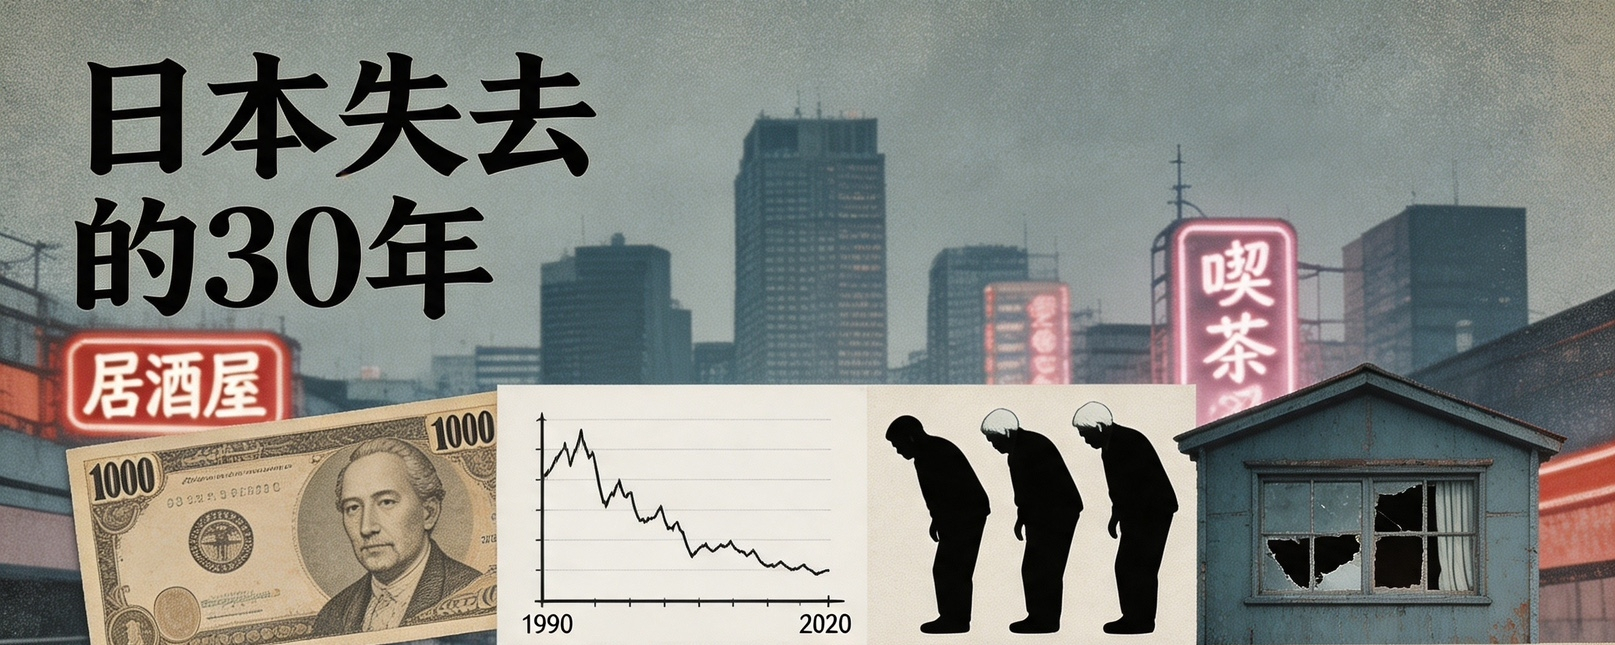
バブルが崩壊した後、日本はのちに「失われた30年」と呼ばれる時期に入った。
最も重要なのは、銀行の倒産ラッシュそのものではなく、企業と家計が集団的に「バランスシート不況」に入ってしまうことだ。のちに経済学者の辜朝明がこの現象を非常にわかりやすく説明した。つまり、資産が大きく目減りし続ける一方で債務は残ると、合理的な選択は利益最大化ではなく、できるだけ早く債務を減らすことになる。たとえ金利がゼロまで下がっても、企業はもう借りて投資するより先に、まず返済を優先する。
結果として、総需要は長期にわたって不足した。政府はやむを得ず継続的に国債を発行し、景気刺激策を打ち続け、公共債務を1990年代初めの約60%あたりから、その後200%を超えるまで押し上げた。低金利は維持せざるを得ない環境になった——なぜなら、一度金利がはっきりと上がれば、延命や借り換え、低金利でつないでいる債務チェーンが巨大な圧力を受けるからだ。
銀行側にも「ゾンビ化」が見られた。多額の不良債権が大規模に表面化するのを避けるため、銀行は造血能力を失った企業に対しても、融資を延長し続けた。こうした「ゾンビ企業」は資金と人手を占有する一方、新たな成長を生み出せない。健全な企業が拡大や革新をしようとしても、かえって締め付けられてしまう。結果として全要素生産性は長期的に低迷した。
デフレ期待が形成されると、一度固定化すると打ち破るのは難しい。物価が上がらないなら、誰もが現金を持つほうを好み、消費も投資もさらに先送りされる。しかも人口構成は同じ時期に加速度的に高齢化へ向かい、潜在成長率はさらに押し下げられる。
なぜ円はすぐに崩れなかったのか
「金利がこんなに低く、債務がこんなに高いのに、なぜ円は一気に崩れなかったのか?」と多くの人が問うだろう。
現実には、長い間円はあまり下がらず、むしろデフレと逃避の性質(安全資産としての性格)によって、いったん高い位置まで上がった時期さえある。理由は非常に現実的で:
日本には継続的な経常収支の黒字があり;
国債のほとんどが国内の銀行、保険、年金に保有されている。
資本の流れには一定の制約があり、大規模な資金流出は起こりにくい。
本当の大幅な下落(減価)が起きるのは、FRBが大幅に利上げし、金利差が完全に開いた後になってからだ。低金利そのものは、必ずしも通貨の崩壊につながるわけではない。むしろこれは「時間との競争」に近い——あなたの産業が持ちこたえられるか、金利差の“隙間”が暴走しないか、という問題だ。
それは中国にとって何を意味するのか
振り返ってみると、現在の中国の状況には似た点が少なくありません。
高い債務の積み上がりは、低金利の環境によって維持される。資本規制によって資金を国内にとどめ、外部の力が金利を押し上げるのを防ぐ。一般の預金者は低い実質リターンを受け入れ、それによって間接的に債務の延命と借り換えの余地が生まれる。
日本の経験は、私たちにいくつかのことを教えてくれます。
第一に、時間を使って空間を作ることは可能だ。日本はバブル崩壊の直後に、大恐慌型の崩壊へすぐには陥らなかった。継続的な財政拡張と極めて低い金利によって支えた。ただし、時間にもコストがある——資源配分のミスマッチ、イノベーションの原動力不足、若い世代の機会が減ることなどが、最終的には長期の成長率の低下として表れてくる。
第二に、不良債権処理の先送りには代償が極めて大きい。日本は銀行の不良債権を本格的に、システムとして清算し始めるまでにほぼ10年かかった。その間、いわゆるゾンビ企業が大量に存在し、生産性を深刻に引き下げた。債務問題を先送りすればするほど、最終的な調整コストは往々にして高くなる。
第三に、デフレ期待がいったん固定化すると、それを打ち破るのは極めて難しい。日本は「明日もっと安くなる」という心理を、少なくとも初期的には抜け出すのに20年以上かけた。中国には現時点で一定の余裕があるものの、需要が弱い状態が続くリスクは真剣に受け止める必要がある。
第四に、人口構成は増幅装置だ。日本はバブルが崩壊した後ちょうど高齢化の加速期に入った。中国の現在の人口転換は、より急で、時間的な猶予もより厳しい。
最後に一言
日本の失われた30年は、単純な「政策の失敗史」ではなく、高い債務、低金利、バランスシート修復についての長い実験だった。
それは次のことを証明しています。国内に十分な貯蓄があり、資本の流れがある程度コントロールできるなら、超低金利は長期間維持でき、債務も国内で内部的に処理できます。しかし同時に、別のことも証明している——金利を極端に低く抑え、資金を国内に閉じ込め、時間をかけて既存の債務を解消するなら、実際には一世代の機会費用と購買力を使って、システムの一時的な安定を買っているのだ。
お金が消えたわけではない。それは、利息が極端に低く、しかも持ち出しにくい「部屋」にしまい込まれ、もっと大きな債務のために、時間をかけて少しずつ利息を払い続けているだけだ。
これは脅し文句ではない。すでに起きてしまった現実だ。中国にとって本当の問題は、これまでずっと「日本のようになるのかどうか」ではない。むしろ——私たちは、どれだけの時間をかけ、どれほどの代償を払って、避けられないこの道を歩き切るつもりなのか、ということだ。