

日本は難しい状況に行き詰まっている
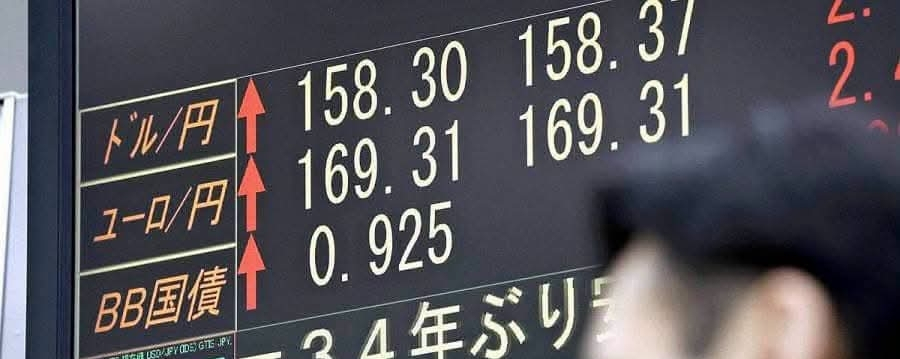
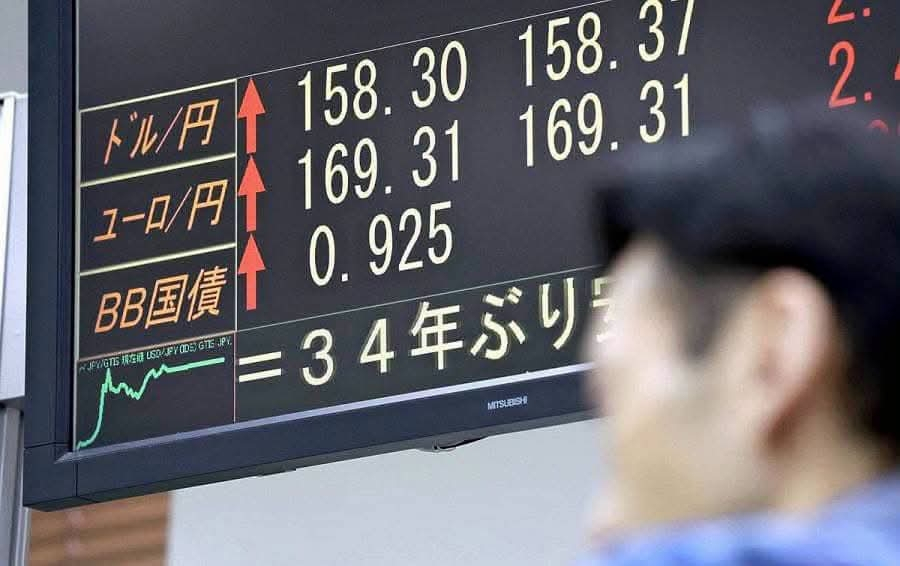
円が40年ぶりの安値に到達:ドル/円相場が163の節目を超えた。イラン紛争によって物価と原油価格が上昇し、日本経済に深刻な打撃を与えている。
低金利を維持せざるを得ない:政府債務が大きすぎる(GDP比で約250%)ため、日本は債務不履行を恐れて、金利を大幅に引き上げることができない。
単独介入の力が尽きる:日本は、円を買いドルを売るために数十億ドル規模の史上最高額を投じたが、市場はこの取り組みをすぐに覆した。
米国が乗り出し、ニューヨーク連銀は米財務省の指示(スコット・ベッセント財務長官の指導のもと)に従い、介入資金を直接投入する直前の最終的な価格確認=Rate Checkを実施した。
共同介入の動き:米国が日本と連携して円を買い、ドルを売る行動を取ったのは1998年以来だ。
なぜ米国は円を救う必要があるのか?
米国が日本に親切だから動くのではなく、米国経済そのものを守るために、次の2つのリスクに備えるのだ。
市場の断絶を回避するために米国債を守る:米国は今年、新たに1兆ドルの債務を発行する準備を進めている。日本は最大の債権国で、保有額は1,2000億ドル。もし円相場があまりに弱くなれば、日本は資金を回収するため米国債を投げ売りせざるを得ず、米国の借入コストは急上昇する。
「円キャリート」破綻のリスク:非常に多くの大型ファンドが、安い金利で円を借りて米国株に投資している。為替や金利が急激に大きく変動すれば、これらのファンドは混乱して米国株を慌てて売却し、円の返済に充てることになる。
市場への即時の影響
米株が急落:円キャリートの資金フローが解約されるリスクに、市場は否定的に反応(S&P500指数が1.2%下落、時価総額の9950億ドルがわずか40分で失われた)。
長期的な影響:いまや為替レートと世界の資金フローは、ワシントンと東京の双方の共通の力学に左右され、日本が一人で背負うことはなくなった。
日本は、財政の破綻を恐れて利上げで自力で円を救うことはできない。米国は、自国の債券市場と株式市場を守るため、東京と連携して日本の円を買う介入に踏み込まざるを得ない。