

レポート日:2026年7月30日 | 本レポートは研究目的のみを対象としており、投資助言を構成するものではありません
1. プロジェクト概要
Sato はイーサリアム上にデプロイされた、ミニマリズムな ERC-20 トークンの実験プロジェクトです。その中核となる理念は、不変のボンディングカーブ(Bonding Curve)メカニズムを通じて、イーサリアム上でビットコインの「デジタル希少性」という物語を再現することにあります。
トークン名/シンボル:sato(すべて小文字、18 桁の小数)
契約アドレス:0x829f4B62EEBE12Af653b4dD4fFc480966F7d7f09
Hook 契約:0x0000f07d2B5F1Ddf3244b8780F972f306EFd2888
PoolManager:0x000000000004444c5dc75cB358380D2e3dE08A90
ジェネシスブロック:25,015,094
公式サイト:https://sat0.org/
名称の由来:サトシ・ナカモト(Satoshi Nakamoto)の英語名の最初の4文字「sato」に由来
プロジェクトのホワイトペーパーは冒頭で、**「a specter has returned to ethereum: the specter of code that runs without an operator」(幽霊がイーサリアムに帰ってきた。運営者なしで動くコードという幽霊だ)**と宣言しています。satoは、ロードマップも、V2も、フォークも、後続トークンも存在しないと明言しています――「the contract that exists is the contract」(存在するコントラクトが、そのコントラクトである)。
二、主要メカニズムの詳細
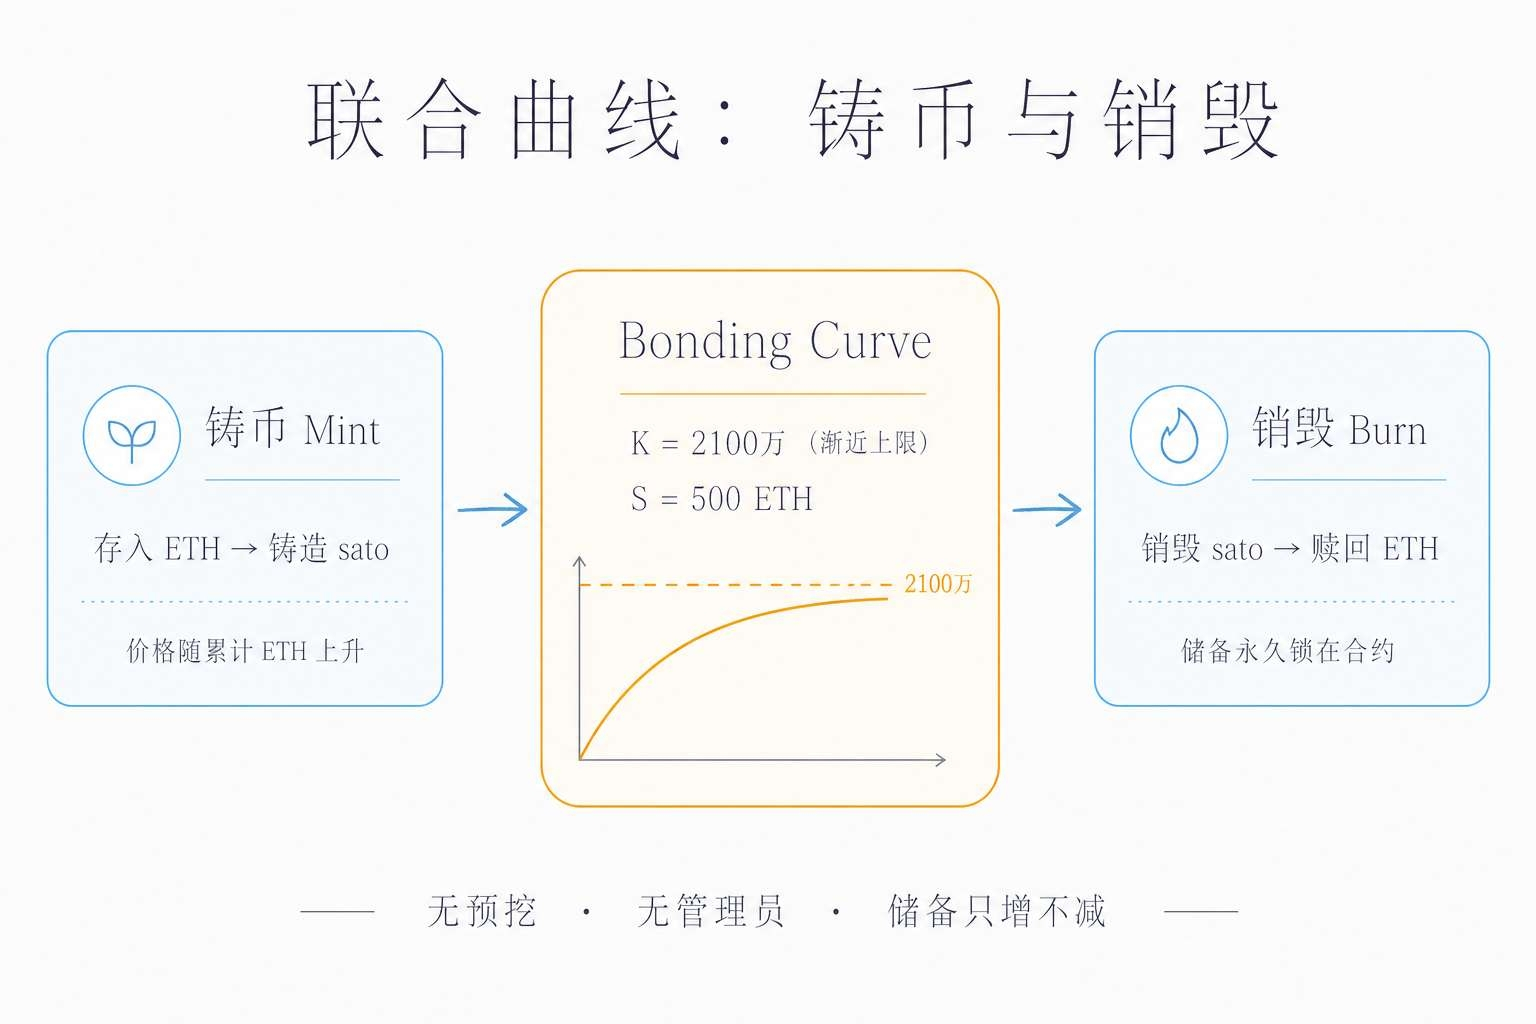
2.1 発行メカニズム:ボンディングカーブ(Bonding Curve)
Satoの発行は、単一のUniswap v4 Hookコントラクトによって完全に実行されています。このコントラクトはデプロイ時に唯一のミンターとして設定され、その権限は永久に固定されています。主要な数式は次のとおりです:
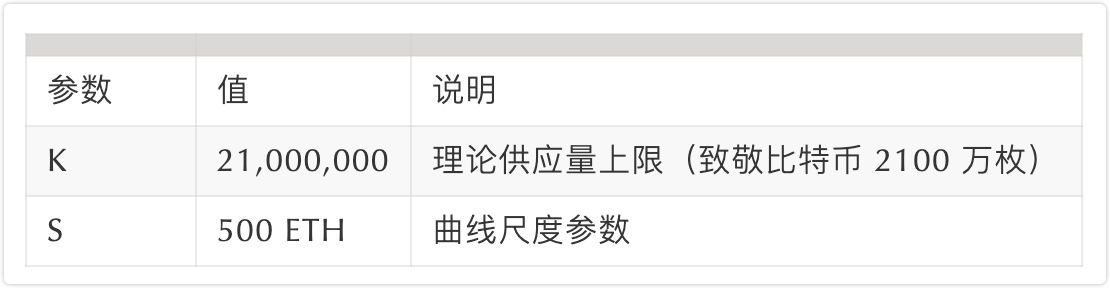
ミント計算式(Mint):
累積ETH量がeのときのミント済み供給量:q(e) = K · (1 − e^(−e/S))
位置eにおける1トークンの価格:p(e) = (S / K) · e^(e/S)
バーン計算式(Burn):
現在の供給量qから数量bをバーンするために必要なETH:Δe(q, b) = S · ln((K − q + b) / (K − q))
主な意味:
ミント価格は累積ETH量に応じて指数関数的に上昇し、新たなミントは毎回、前回より高くなります
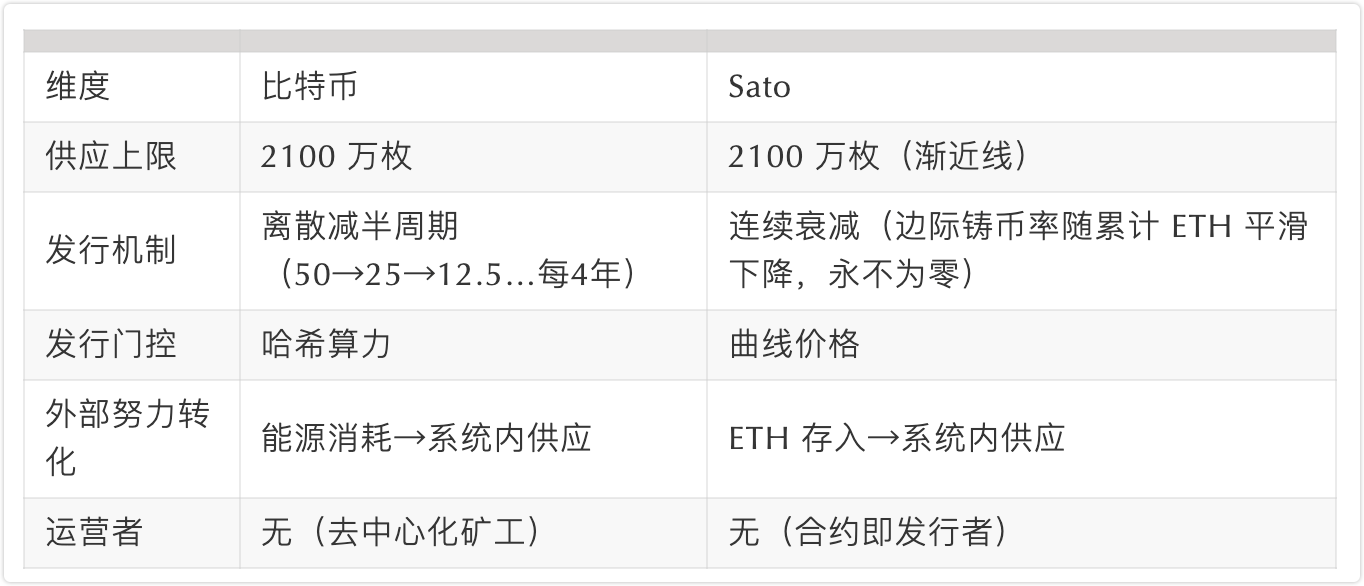
カーブは漸近的です。理論供給量は2,100万枚に近づきますが、決して到達しません
実際に到達可能な供給量は約2,050万枚で、累積ETHが約2,302に達すると理論上の供給量に近づきます
2.2 準備金メカニズム
ユーザーがトークンをミントすると、ETHはコントラクトの準備金プールに直接預け入れられます
ユーザーがトークンをバーンすると、逆方向のカーブ計算式に基づいて準備金プールからETHが払い戻されます
準備金プールは純額ベースでミント量がバーン量を上回る限り増加し続け、いかなる当事者も準備金を引き出せません
すべてのsatoの裏付けとして、実際にシステムへ預け入れられたETHがあります
合成供給トークンとは異なり、ETHが預け入れられなければトークンは発行されません
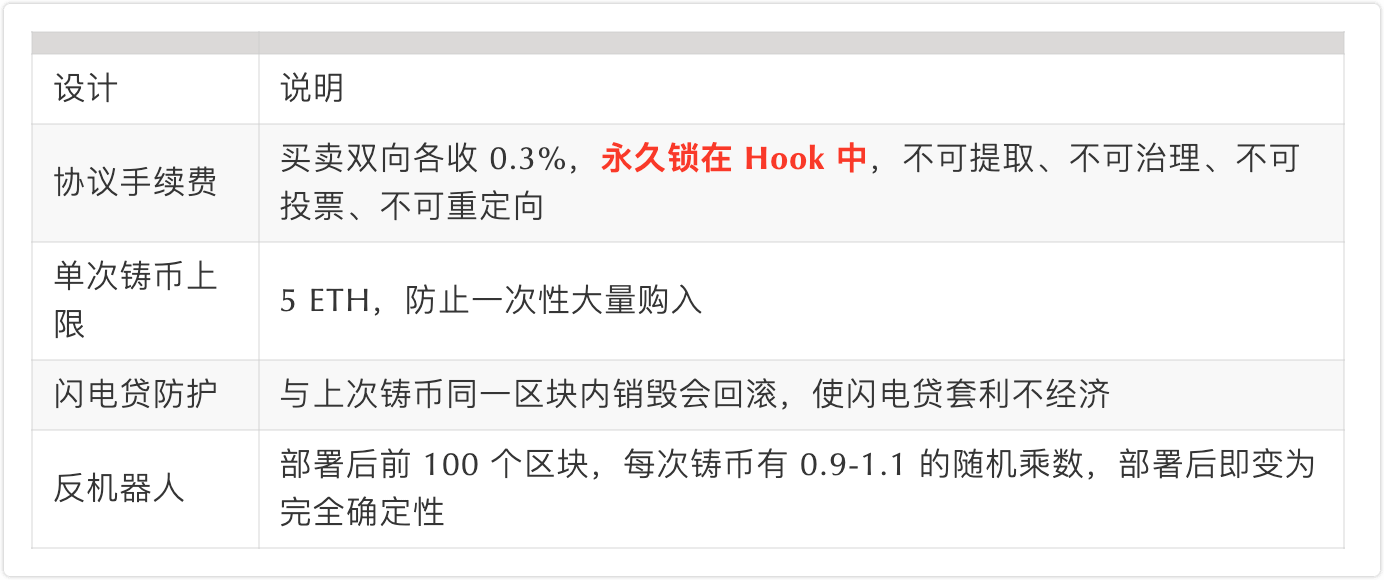
2.3 手数料と操作防止の設計
2.4 自己廃止メカニズム(Self-Deprecation)
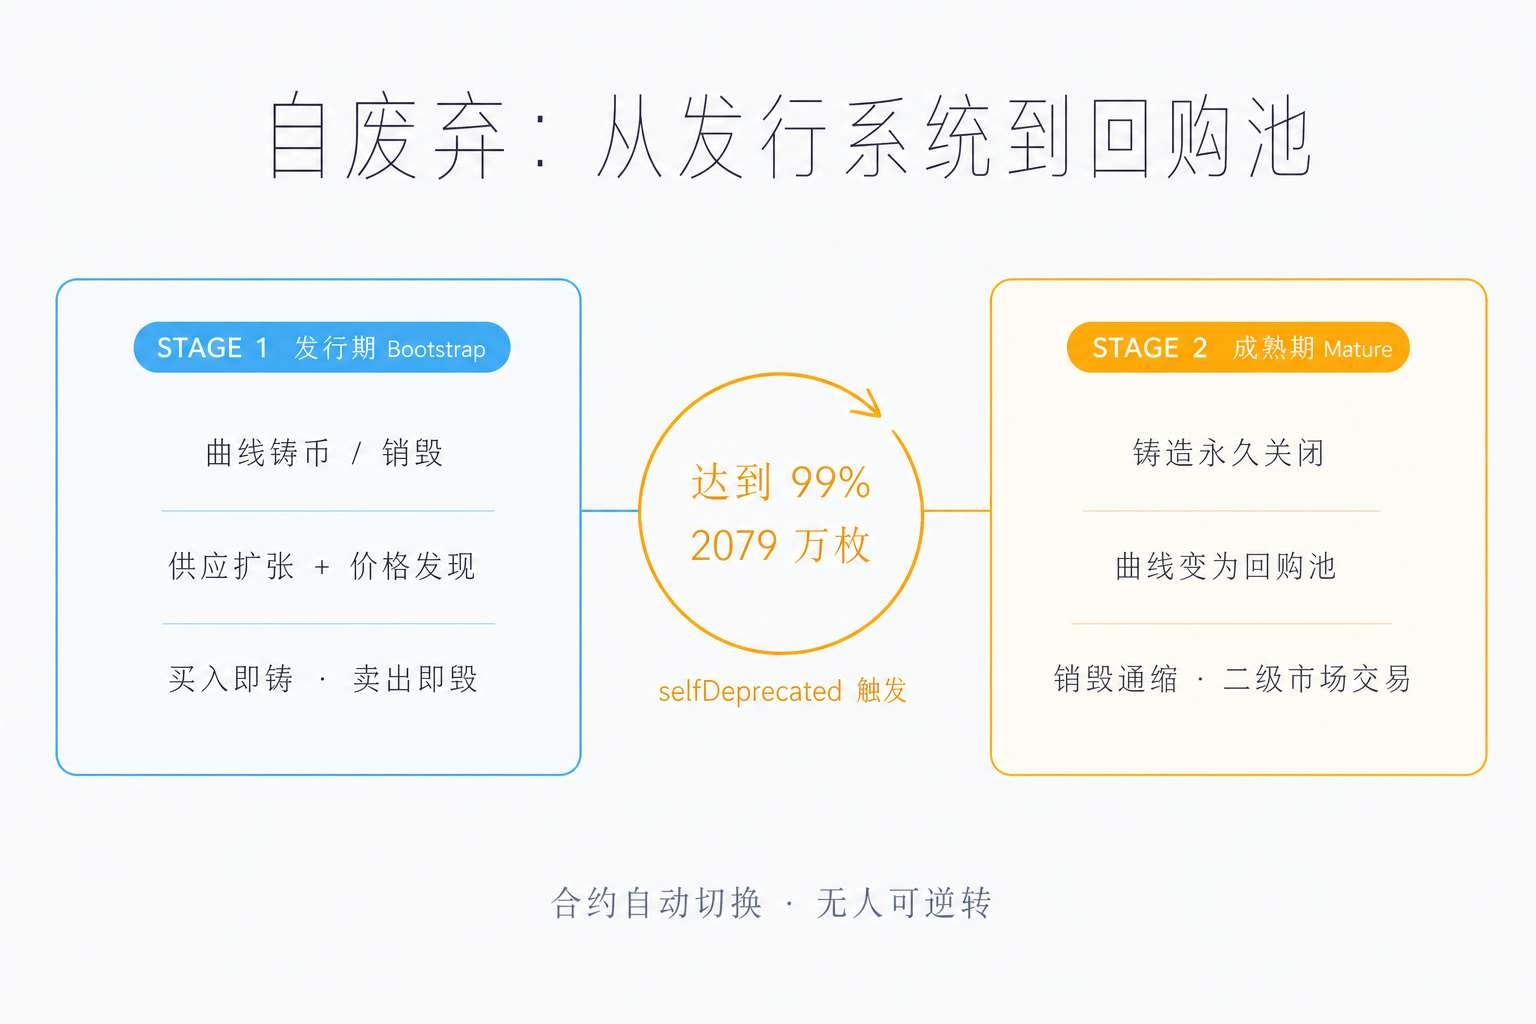
ミント量が理論上の供給量の99%(2,079万枚)に達すると、コントラクト内のselfDeprecated変数が自動的に作動します
ミント機能は永久に停止し、その後の購入は二次市場を通じてのみ可能になります
バーン機能は引き続き有効です。Curveは「発行システム」から「恒久的なオンチェーン買い戻しプール」へと移行します
バーンされたsatoは直接焼却され、市場に戻らないため、デフレが実現します
2.5 取引段階の区分
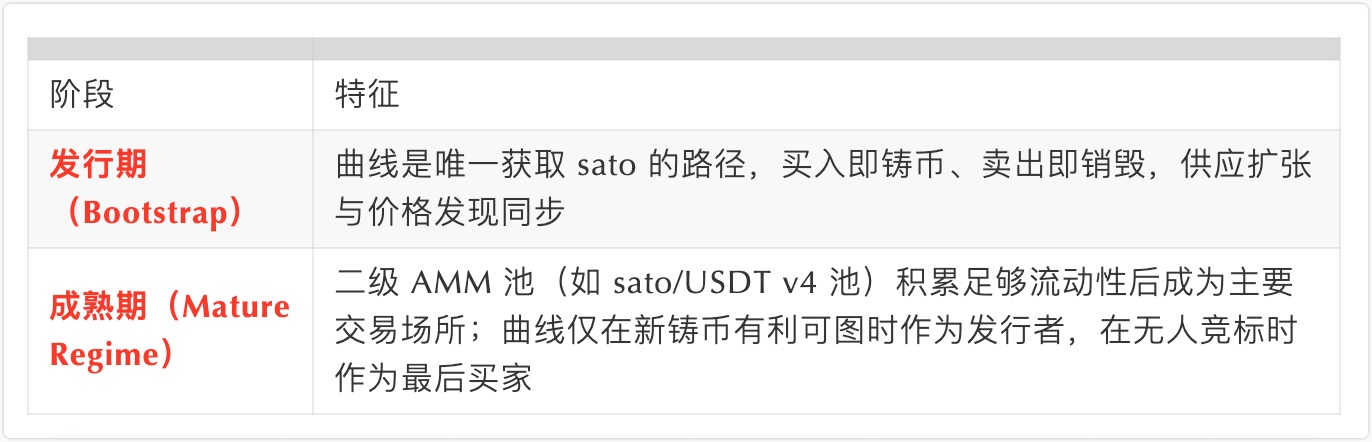
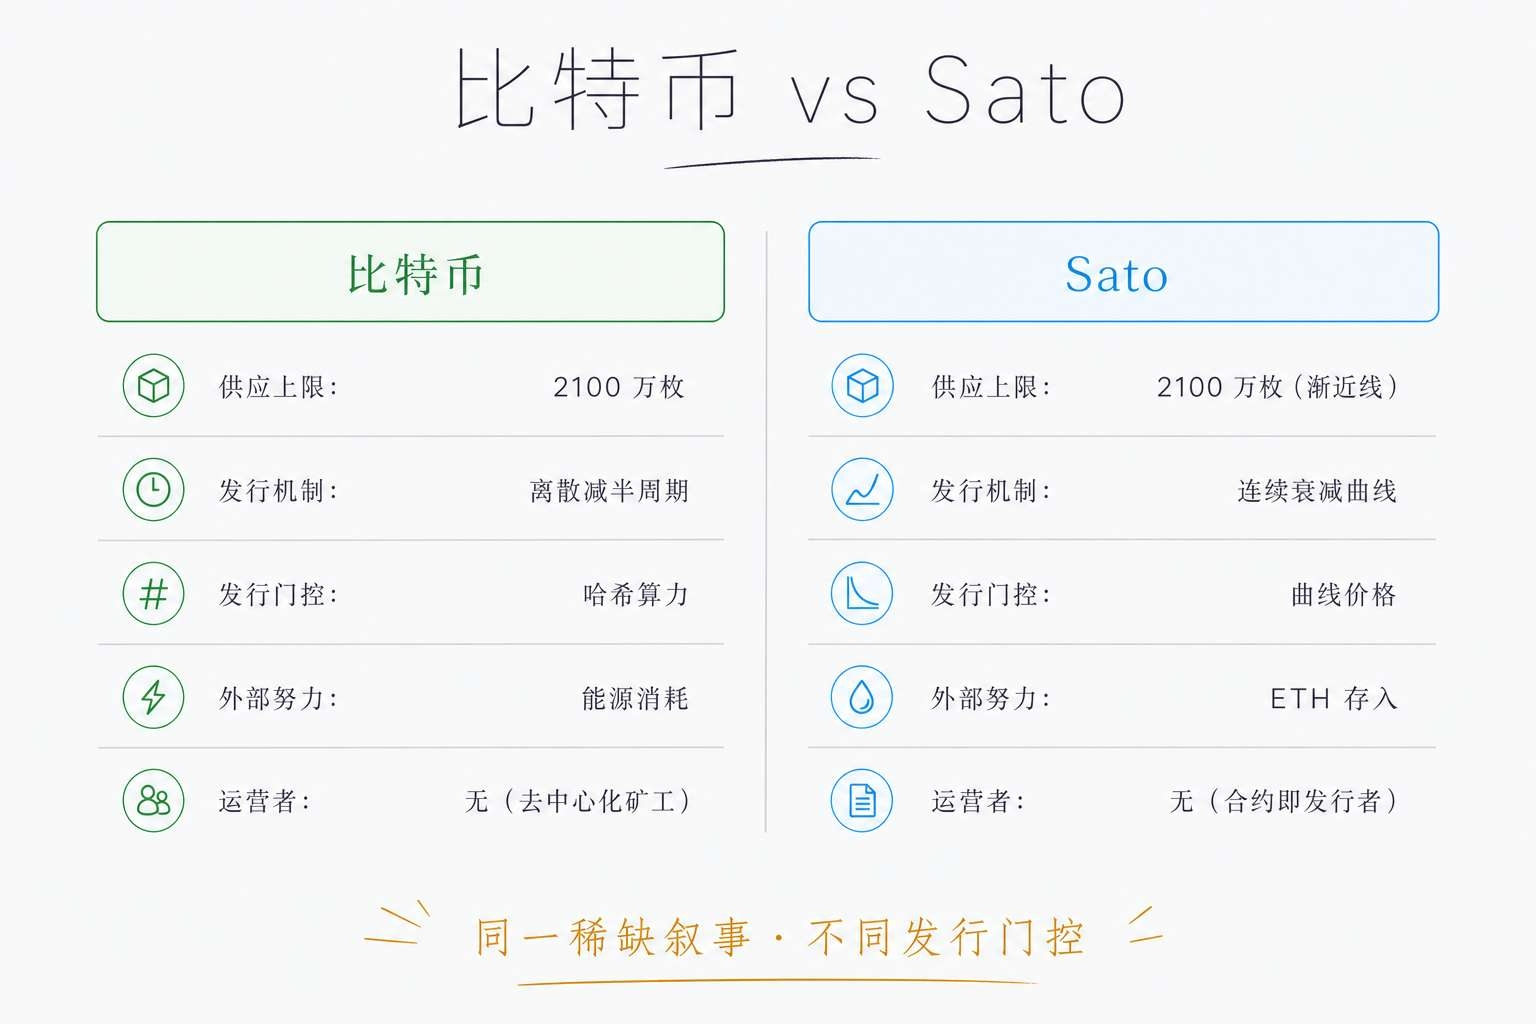
2.6 ビットコインとの類似性
三、トークノミクス
3.1 供給パラメータ
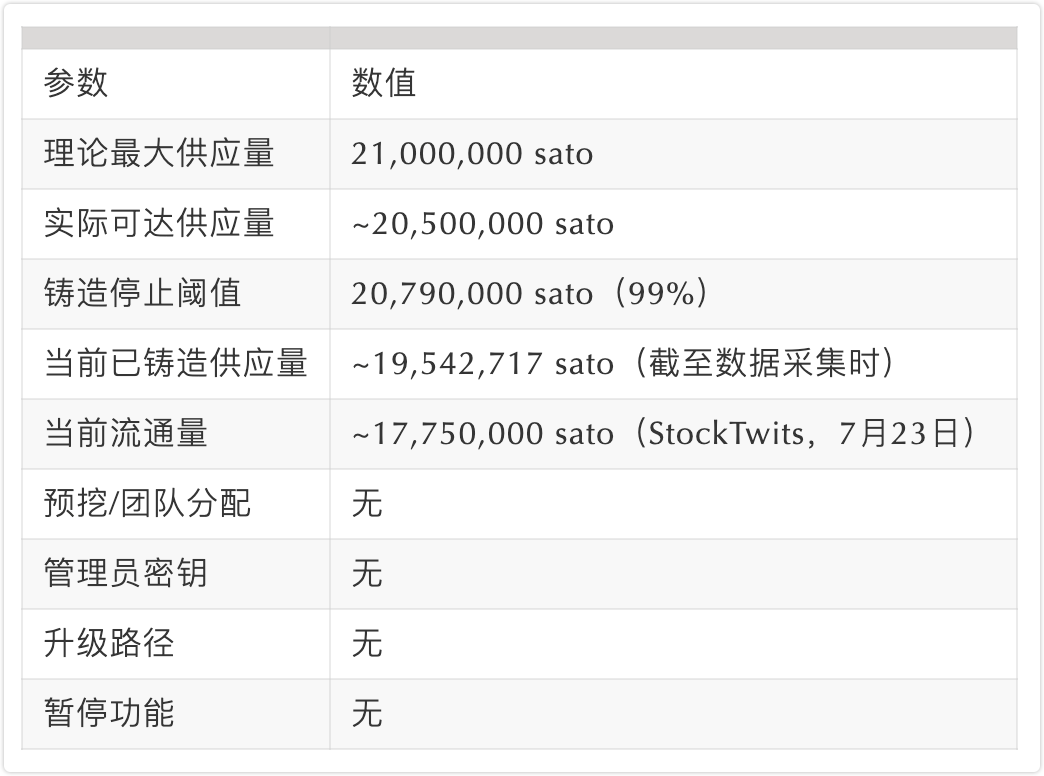
3.2 トークンの効用
Satoは本質的に純粋なトークノミクス実験であり、プロトコルとしての効用も、ユースケースも、エコシステム構築もありません。ホワイトペーパーではロードマップがないことを明言しています。トークンの「効用」は次の用途に限られます:
カーブによるミント/バーンを通じた価格発見
二次市場(UniswapなどのDEXやCEX)で取引する
「オンチェーンの希少性」という物語に対する価値の保存手段として保有する
四、市場データ分析
4.1 現在の市場データ(2026年7月下旬時点)
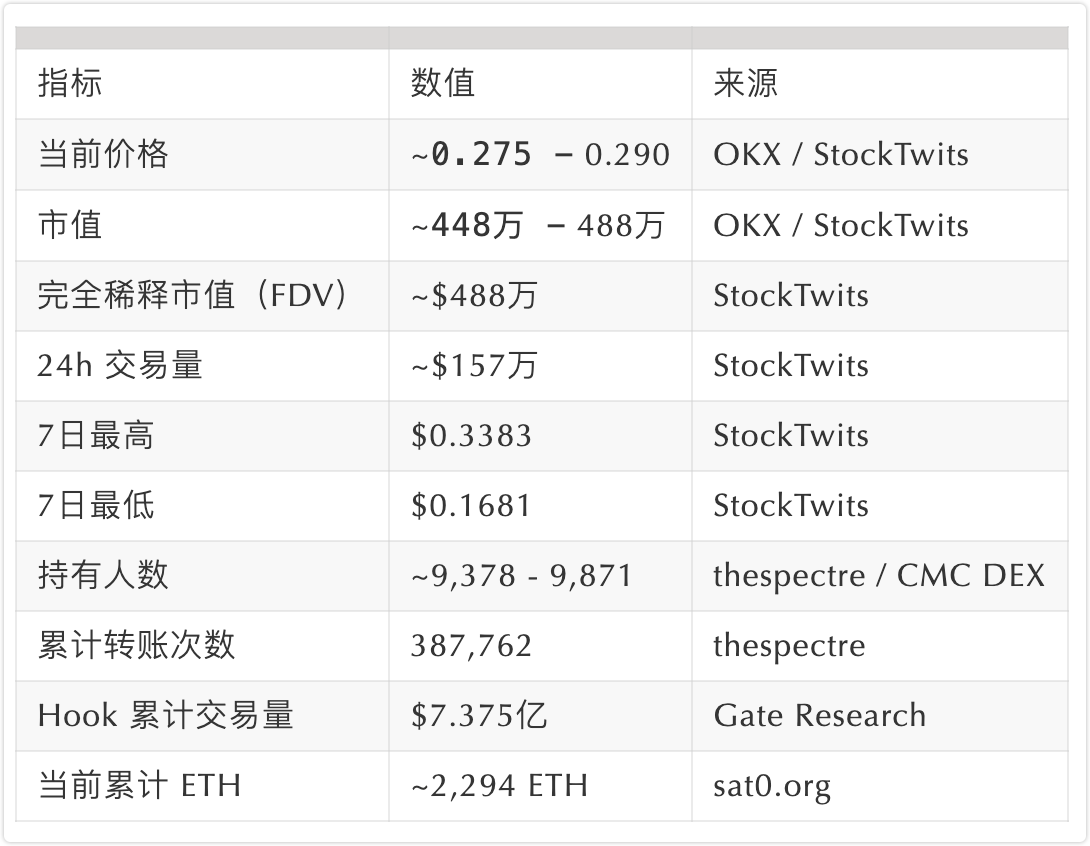
4.2 価格推移の履歴
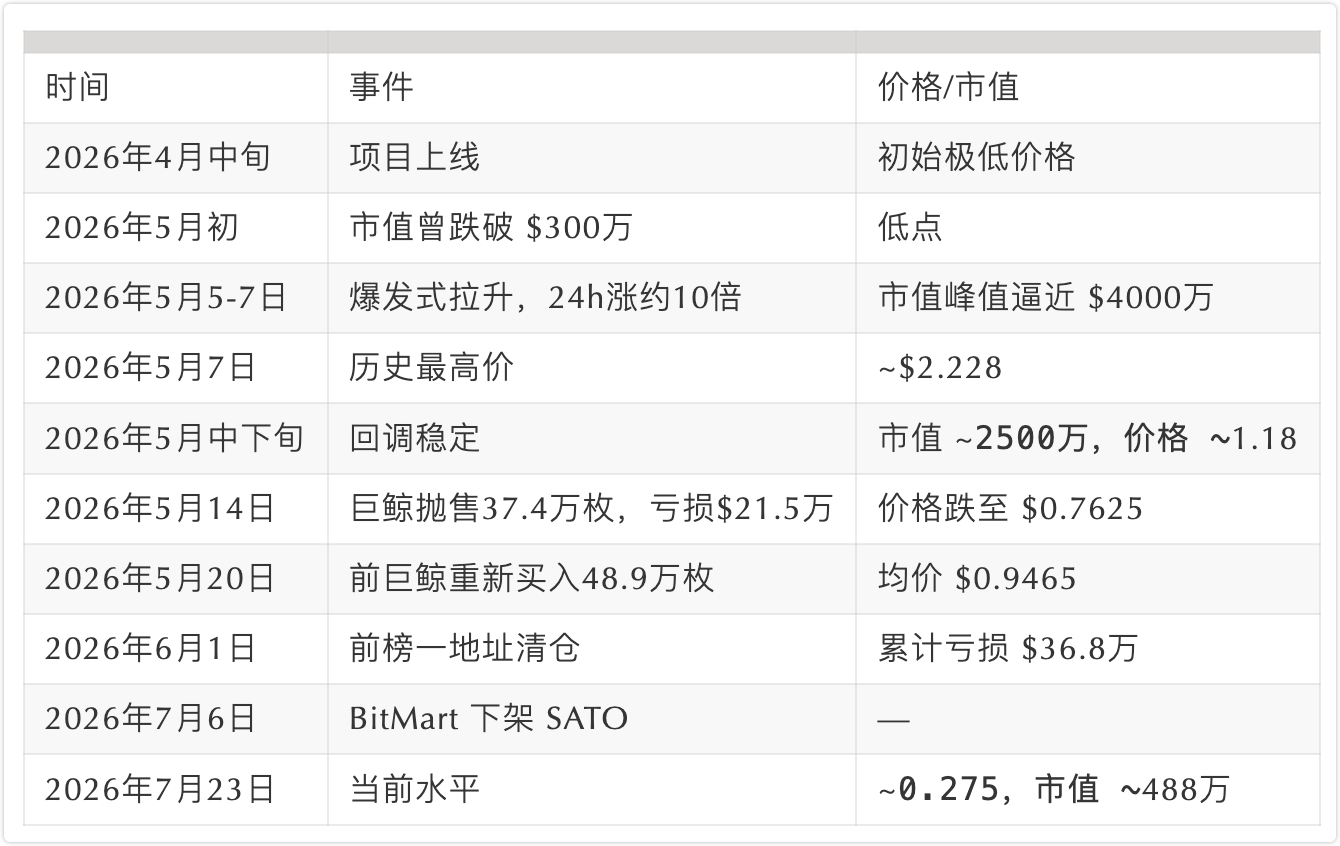
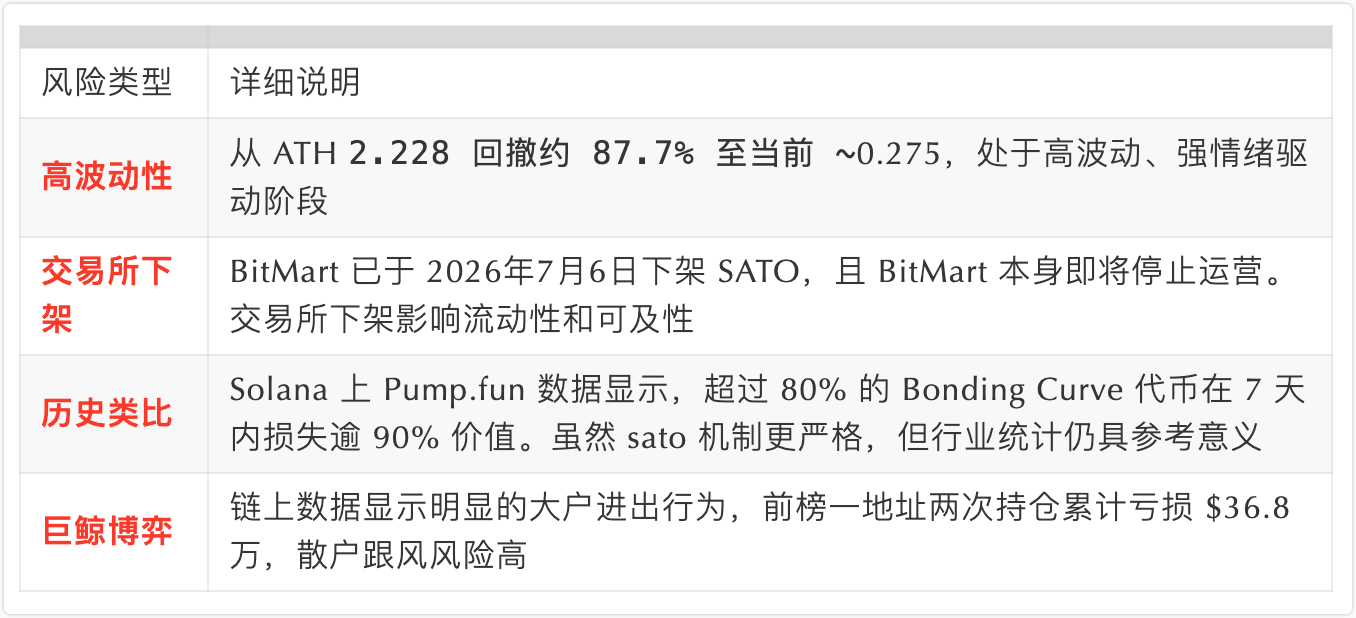
ATHからの下落率:約2.228から約0.275へ下落し、約87.7%の下落。
4.3 クジラの行動追跡
オンチェーンデータには、クジラ同士の駆け引きが顕著に表れています:
アドレス0xe5f...ceaf:5月初旬に平均価格1.41でFOMO買いし、5月14日に21.5万ドルの損失で売却。5月20日に平均価格0.9465で再び48.9万枚を購入して保有ランキング首位となりましたが、6月1日に再度すべて売却し、累計損失は36.8万ドルとなりました
アドレスrunecrypto.eth:39.6万枚を保有。平均取得価格は約0.2471で、含み益は約32.5万ドル
アドレス0x44a...:17.5万枚をすべて売却。平均取得価格は0.2849、売却価格は1.3435、リターン率は375.87%
五、取引所への上場状況
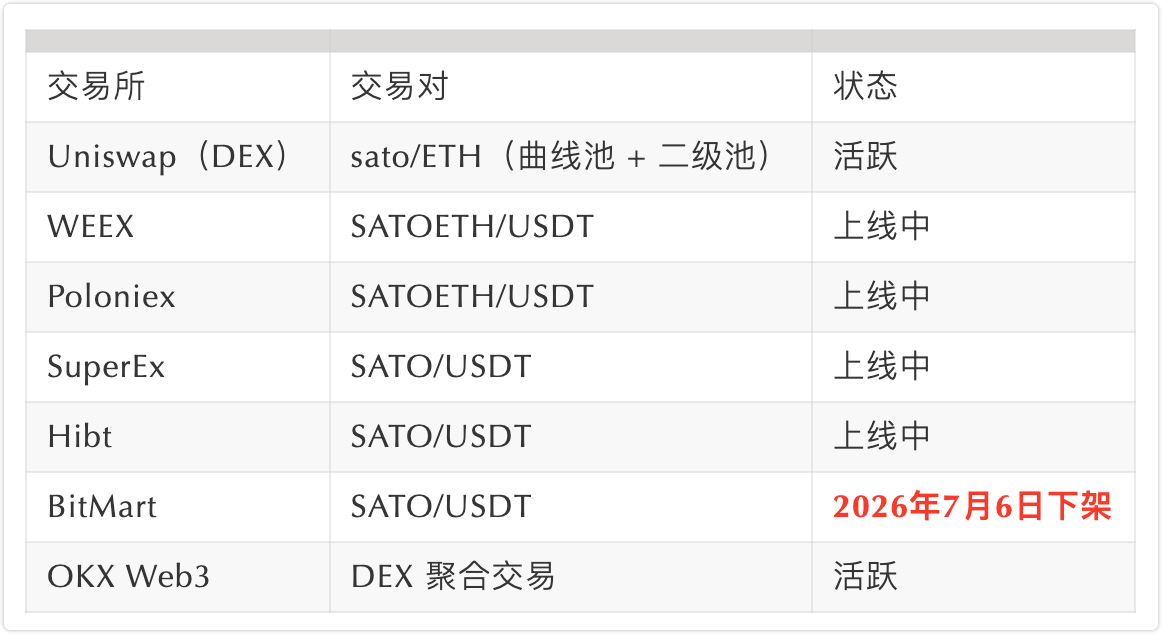
重要なお知らせ:BitMartは2026年7月6日にSATOの取引ペアを上場廃止しました。また、BitMart取引所自体も7月26日に段階的な運営停止を発表し、2027年1月31日に正式終了する予定です。
六、ソーシャルメディアの状況
Satoのホワイトペーパーと公式サイトでは、Twitter、Telegram、Discordは存在しないと明記されています。
公式見解:プロジェクトに公式ソーシャルメディアアカウントはなく、すべての情報の唯一の基準点は公式サイトとオンチェーンコントラクトです
@satocoin_:非公式のファンアカウントです。プロフィールには「$sato holder (fan account)」および「sato has no socials. no twitter, no telegram, no discord」と明記されています
コミュニティ主導:プロジェクトの注目度は主に、オンチェーンデータの透明性、サードパーティ分析ツールによる追跡、コミュニティによる自発的な議論と情報拡散に支えられています
七、設計哲学と物語上の位置づけ
7.1 中核となる物語
Satoの市場における物語は、次の主要な概念を中心に構成されています:
「運営者なし」(No Operator):コントラクト自体が発行者であり、誰も価値を引き出せず、誰もルールを変更できません。ホワイトペーパー原文:「if everyone who shipped this disappeared tonight, the contract would run tomorrow against the same rules and the same prices」
「デジタルの希少性」の再現:イーサリアム上のコードでビットコインの2,100万枚という希少性モデルを模倣しつつ、エネルギー消費の代わりにETH準備金を用います
「幽霊のコード」の復活:ホワイトペーパー冒頭の「幽霊がイーサリアムに帰ってきた」という引用で、『共産党宣言』を思わせる歴史的な物語を想起させます
7.2 従来のミームコインとの違い
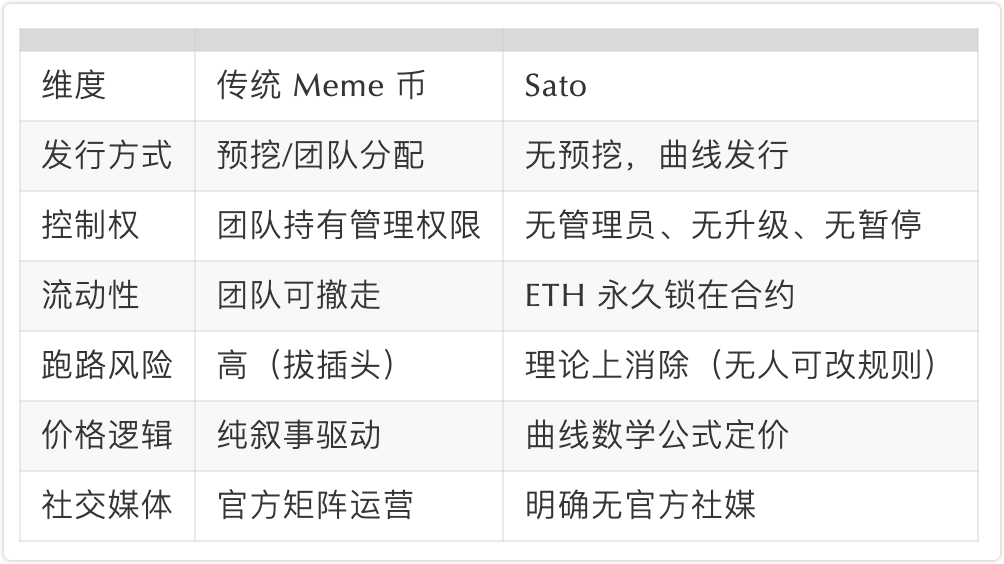
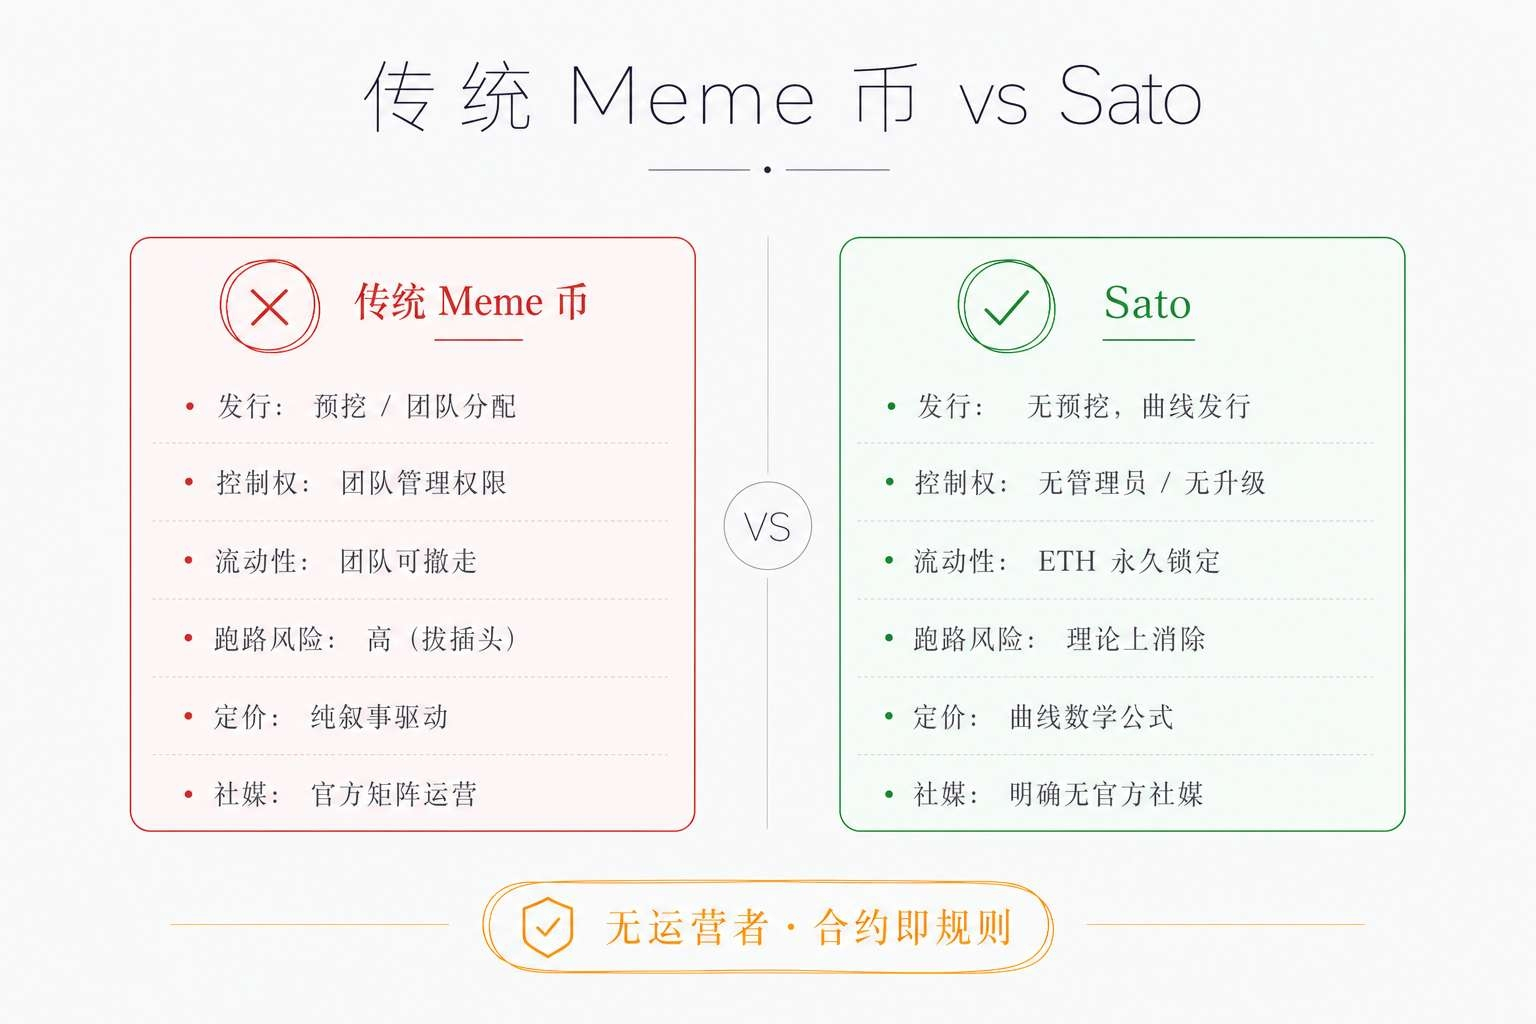
八、リスク分析
8.1 構造的リスク
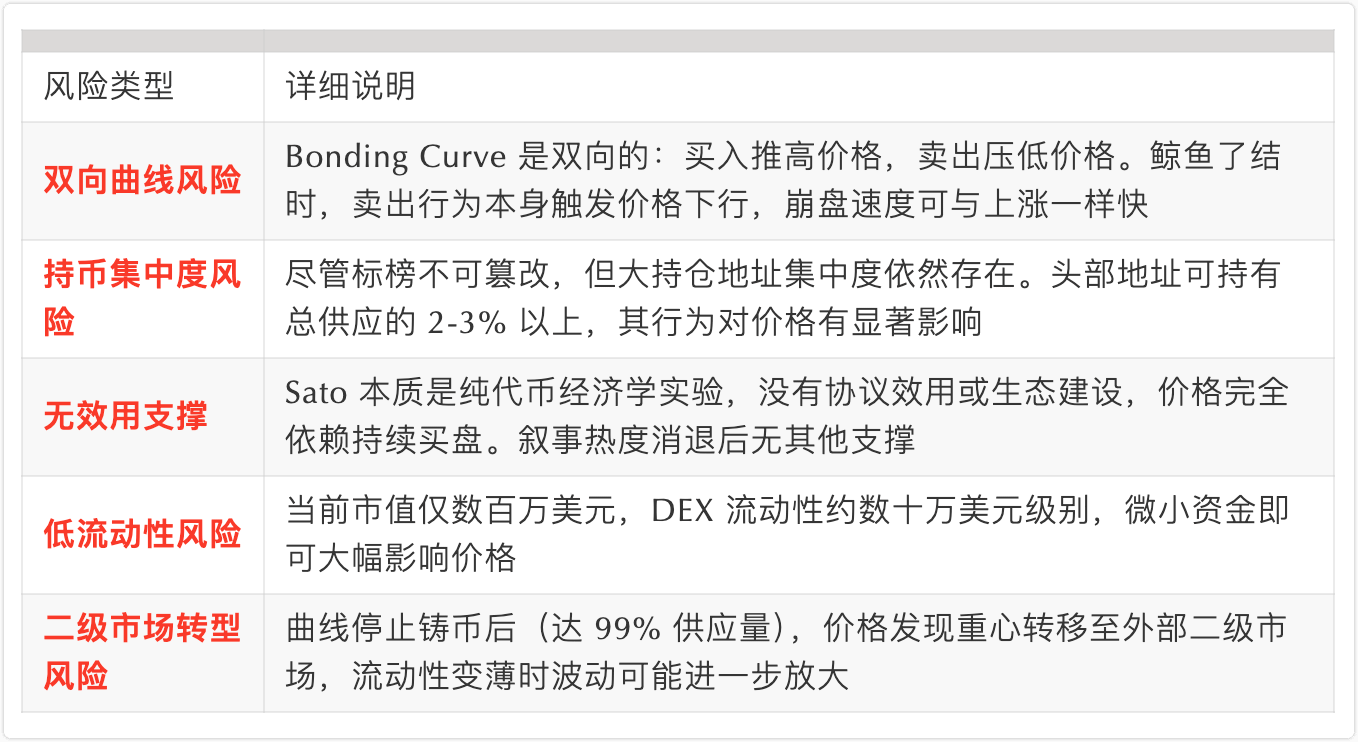
8.2 市場リスク
8.3 コンプライアンスリスク
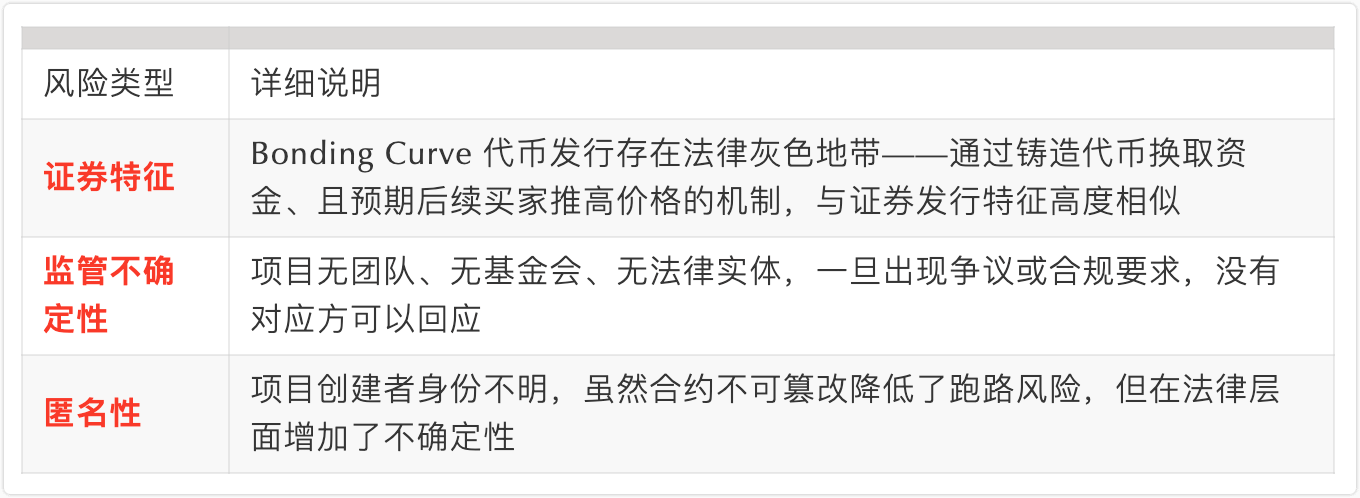
8.4 技術的リスク
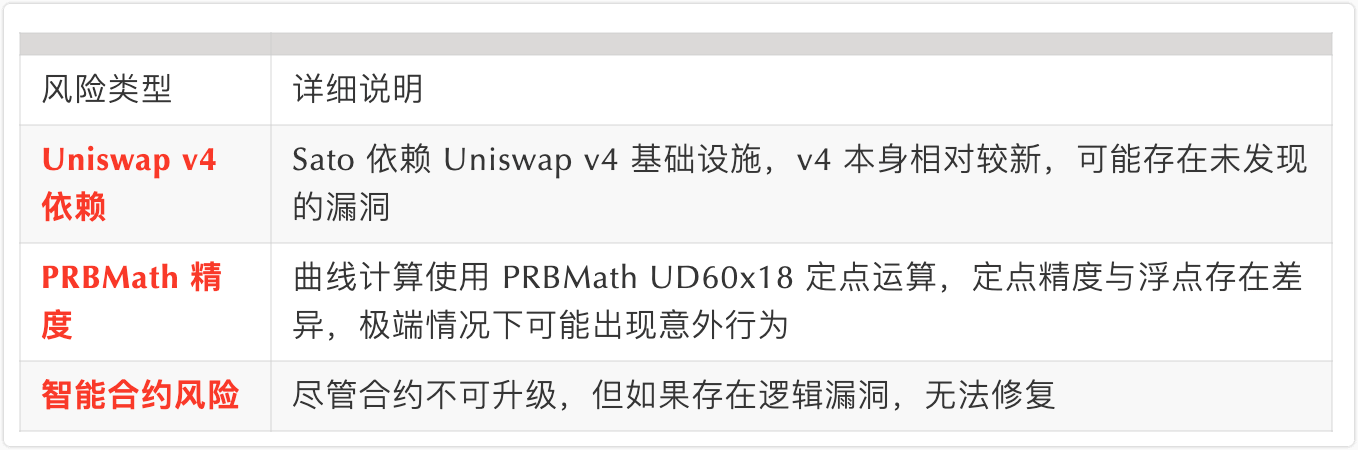
九、業界評価と論争
9.1 肯定的な評価
Gate研究院:SATOを、資産発行と経済モデルの革新におけるHooksの代表的なプロジェクトとして取り上げ、「V4 Hooks分野における公平なローンチの物語を代表する存在」と評しています
PANews/Odaily:satoは「もはや単なる一般的なポンジスキームではなく、『イーサリアムネイティブの希少資産』に関する実験に近い」と評価しています
CoinLive:純粋なストーリー主導型のミームコインと比べ、satoのカーブメカニズムは「検証可能な数学的上昇ロジック」を提供し、DeFi研究者や流動性提供者にとってより魅力的だと評価しています
9.2 疑問と論争
ポンジスキームとの疑い:KuCoinなどのプラットフォームは、見出しで「satoはポンジか、それとも革新か」という問いを直接提起し、広範な議論を呼びました
投機実験としての性質:複数の分析機関がこれを「オンチェーンの投機実験」と位置づけ、本質的には「改ざん不可能なオンチェーンの希少性という概念に、市場がどれほどのプレミアムを支払う意思があるかを映す鏡」だと指摘しています
持続可能性への疑問:分析では「メカニズムが特殊だからといって、リスクが低いとは限らない」と指摘されており、現在は「高ボラティリティで、強い感情に左右される」取引段階にあります
9.3 業界内での類似例
Satoのボンディングカーブの仕組みは、Pump.funをさらに極端にしたものとして広く比較されています:
Pump.funと同様:ユーザーはCurveを通じてシステムからトークンを購入します
Pump.funとは異なり:satoは「発行段階」と「外部市場段階」を明確に分け、99%の時点でミントを永久停止し、恒久的な買い戻しプールへ移行します
satoはさらに徹底しており、チームも、ソーシャルメディアも、管理権限もありません
十、まとめ
Satoは、非常に独自性の高い設計哲学を持つオンチェーントークン実験です。改ざん不可能なUniswap v4 Hookとボンディングカーブの仕組みにより、イーサリアム上でビットコインのデジタル希少性という物語を再現しようとしています。メカニズム設計では、プレマインなし、チームなし、管理者なし、アップグレードなし、ソーシャルメディアなしという、極限までの分散化を実現しています。これにより、従来のトークンプロジェクトで最もよく見られる持ち逃げリスクを、ある程度排除しています。
一方、このプロジェクトには顕著な構造的課題もあります。実際の効用やエコシステム構築が一切なく、価格は「オンチェーンの希少性」という物語への市場の評価と、継続的な買い需要に完全に依存しています。史上最高値(ATH)から約88%下落したこと、BitMartで上場廃止となったこと、保有ランキング首位だったアドレスが累計で約37万ドルの損失を出したことなどから、現在は高ボラティリティで投機性の強い段階にあります。
主な判断ポイント:
メカニズムの革新性は実在し、コードは改ざん不可能で、オンチェーンで検証できます
しかし、「メカニズムの革新」は「価値の持続可能性」を意味するわけではありません。効用に裏付けられていない純粋な物語主導型資産の価格は、市場心理に完全に左右されます
クジラへの保有集中と双方向カーブの特性により、価格は急騰する可能性も急落する可能性もあります
プロジェクトには公式チームも、ソーシャルメディアも、法人格もなく、コンプライアンス面で不確実性があります
取引所への上場・上場廃止の状況は、流動性とアクセスのしやすさに直接影響します
“
免責事項:本レポートは調査参考用であり、投資助言を構成するものではありません。Satoには匿名の作成者、未監査のスマートコントラクト、高リスクのボンディングカーブ取引メカニズムが関わっています。参加前にリスクを十分に理解し、自己責任でご判断ください(DYOR)。
参考文献
Sato公式サイト
Satoホワイトペーパー
OKX Web3 - Satoの市場データ
Etherscan - Satoコントラクト
TheSpectre - Satoトークン概要
PANews - 時価総額が4,000万ドルに迫る中、Satoはいかに「デジタルの希少性」を生み出したのか
Odaily - わずか4日で時価総額4,000万ドルに到達。satoはポンジか、それとも新たな物語による革新か?
趣币网 - sato急騰の背景:また新たなオンチェーン投機実験か?
WEEX - SATO(SATOETH)の紹介:運営者不要のイーサリアム・ボンディングカーブ
KuCoin - Satoが数日で10倍に急騰、ポンジスキームか革新かをめぐる議論に
Bitget - Satoが急騰!トークン発行の時点から「プロジェクト運営者」を可能な限り排除したオンチェーン実験
Bitget - satoの保有ランキング首位だったアドレス、2度の保有で累計36.8万ドルの損失
TechFlow - SATO保有ランキング2位のアドレスが374,000 SATOトークンを売却
TechFlow - あるアドレスが489,000 satoを購入し、保有ランキング首位に浮上
Foresight News - sato保有数上位3アドレスのデータ
CoinLive - Sato価格急騰の背景
Gate Research - 流動性がコンテンツを生み出し始めるとき:HooksはいかにしてDeFiを再び楽しくするのか
StockTwits - Atsuko Sato(SATO)価格
ChainCatcher - sato関連ニュース
BitMart - SATO上場廃止のお知らせ
Hibt - SATO新規上場のお知らせ
Xの@satocoin_(非公式ファンアカウント)
$sato