

2025年1月31日、あるメッセージが暗号の世界で大騒ぎになりました——Uniswap V4が正式にローンチされ、10のチェーンが同時に稼働を開始。
これは単なるアップグレードではありません。DeFi業界全体に、流動性の「ブラックボックス」を開ける鍵を——それもひとつの鍵を——差し出したのです。
過去7年間でUniswapはV1からV3へと進化し、2.75兆ドル超の取引量を処理しており、ハッキング事件はゼロ。これを従来の金融業界に置き換えると、取引所が7年運営しても一銭も失わないのに相当します。しかしV3の時代には致命的な弱点がありました。どんなルールを変えるにしても、プロトコルのコード全体をforkして、自分で最初から一式を組み直す必要があるのです。これは「他人の店舗の看板に自分のロゴを貼る」ようなもの——高くつき、時間がかかり、さらにミスも起きやすい。
V4 は Hook と呼ばれるもので、この行き詰まりを根本から打ち破りました。
要するに、Hook は Uniswap が開発者に提供する「プラグ」です。このプラグを取引フローのさまざまな節点に挿し、必要なときに自分が書いたコードを自動実行させられます。スマホに App をインストールするのと同じ理屈で、あなたは自分でスマホを作る必要はなく、OS 上でアプリを開発すればいいだけです。
この小さな変化が、1 年足らずの間に 2 万以上の Hook 初期化を生み出し、累計取引量は 1,900 億ドルを突破。TVL(総ロック額)はローンチから 177 日で 10 億ドルを突破しました——一方 V3 が同じマイルストーンに到達するまでには約 1 年かかりました。
Uniswap 自身は、これを DeFi の「アプリストアの瞬間」だと言っています。これは自慢ではありません。
クローズドシステムからオープンプラットフォームへ
Hook がなぜ重要なのか理解するには、まず V3 がどれほど「閉じている」のかを把握する必要があります。
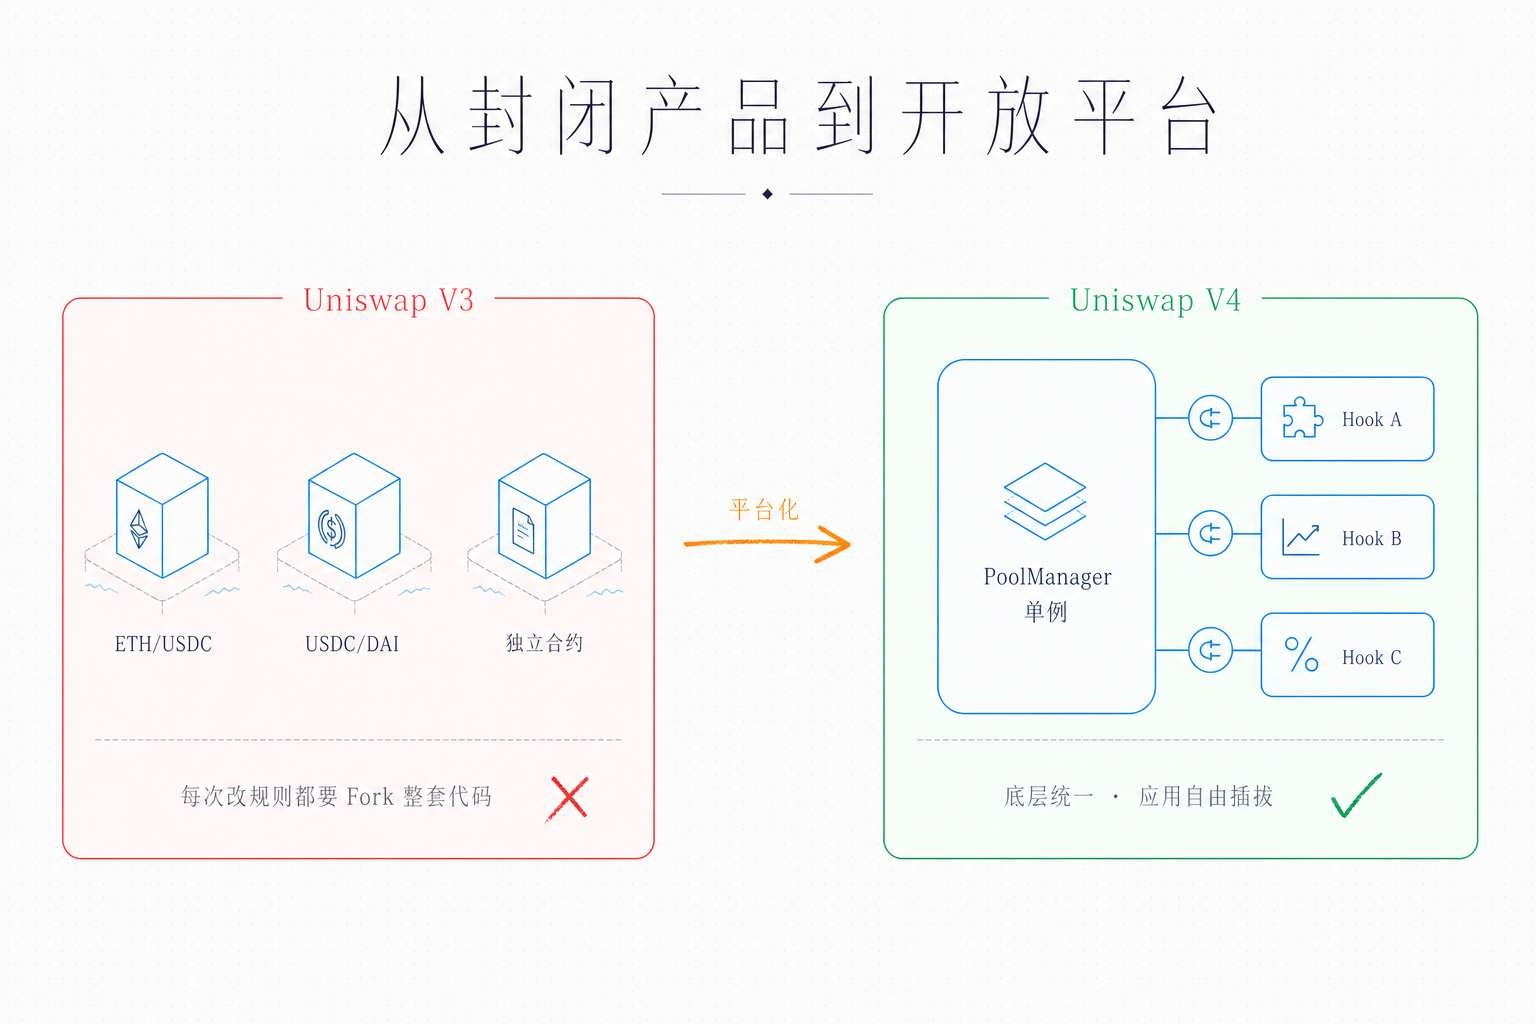
V3 のアーキテクチャはこうです。取引ペア(例:ETH/USDC)ごとに、独立したスマートコントラクトが 1 つあります。新しい取引プールを作りたい? なら新しいコントラクトをデプロイします。これは何を意味する? 毎回プールを作るたびに大量の Gas が必要で、コードも繰り返しデプロイされ、メンテコストは非常に高くつきます。さらに致命的なのは、プールにカスタム機能——動的手数料、指値、MEV 防護——などを追加したい場合です。すみませんが、Uniswap のコードベースを fork して、あなた自身で改変し、審査し、あなた自身でデプロイしなければなりません。
たとえて言えば、V3 は iPhone が登場する前の携帯市場みたいなものです。各メーカーが自分でハードを作り、自分で OS を書き、自分でソフトを入れていたので、全部最初からです。買った携帯ごとに“孤島”になってしまうのです。
V4 は何をしたの? Uniswap を「プロダクト」から「プラットフォーム」へ変えました。
核心の変化は 2 つあります。1つ目:すべての取引プールはそれぞれ独立していたのではなくなり、PoolManager という「大きな家」に集約されます。これを技術的に Singleton(単一)アーキテクチャと呼びます。新しいプールを作るのに新しいコントラクトをデプロイする必要がなくなり、既存のコントラクト内で状態レコードを更新するだけ——コストは直接 99% も下がります。2つ目が Hook です。開発者は、プールのライフサイクルの重要な節点で「フック」を掛けて、カスタムロジックを差し込める。コアコードに一切触れる必要はありません。
この 2 つを合わせると、効果は iOS が iPhone に対してしたのと似ています。下層のシステムは Apple が安全性と保守を担当し、開発者はアプリを書くことだけに集中できる、という構図です。
10 個のフックポイントの魔法
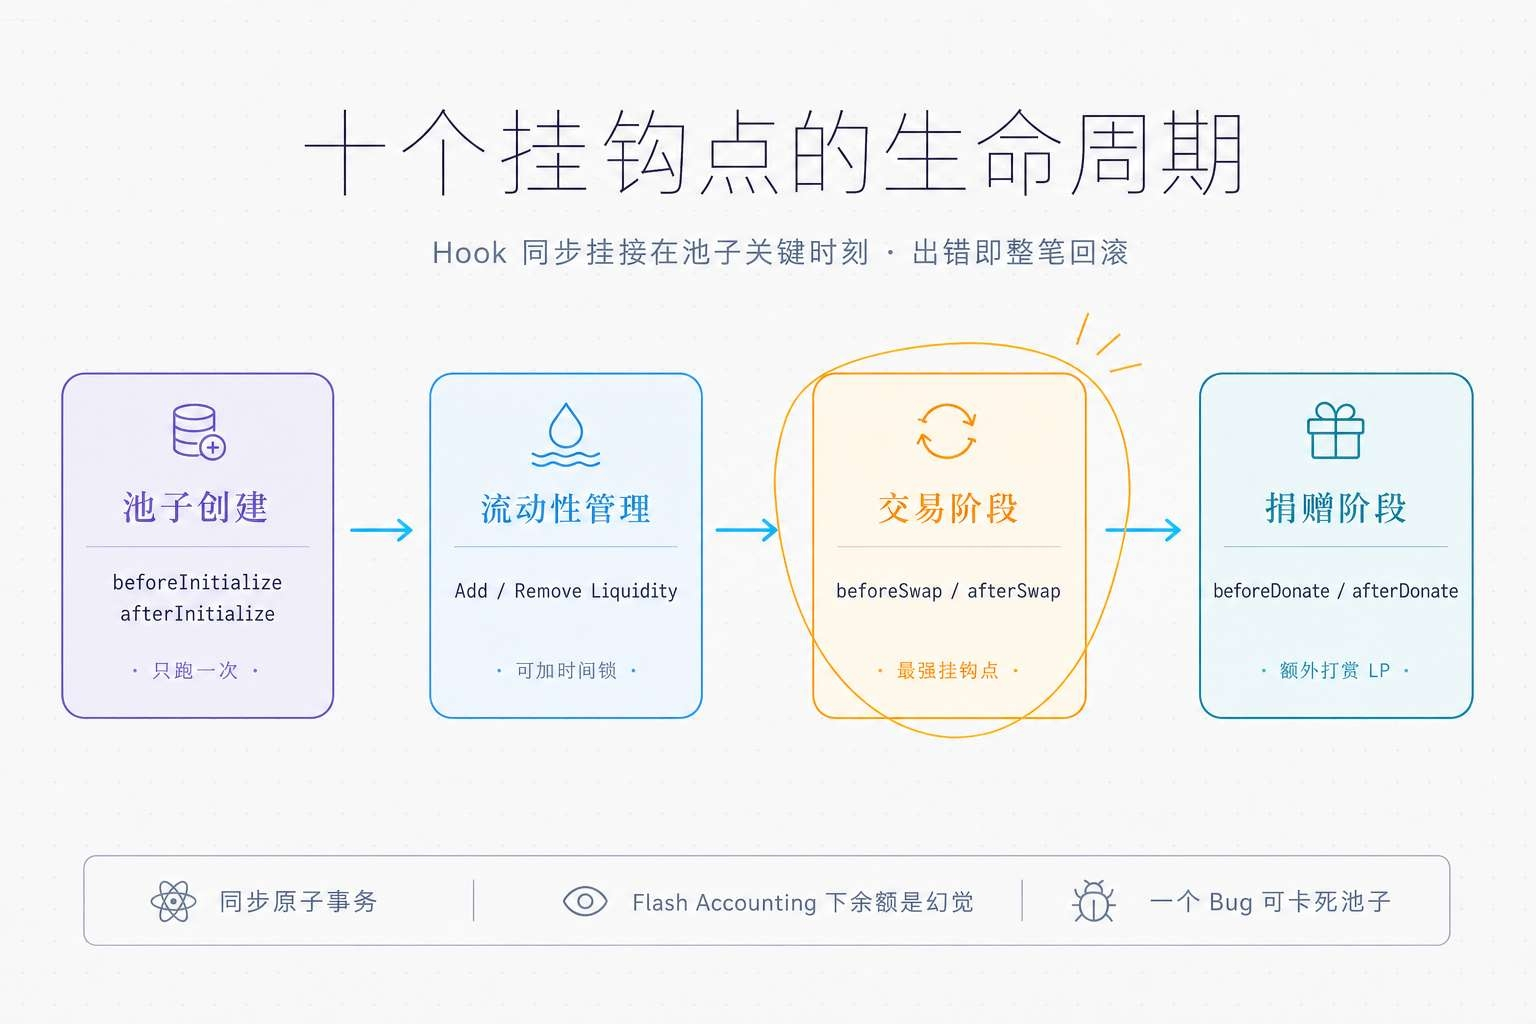
Hook の中核メカニズムは、実は大したことではありません。Uniswap V4 は、資金プールのライフサイクルの中でいくつかの「チェックポイント」をあらかじめ用意しており、各チェックポイントは重要なタイミングに対応しています。開発者は、それらのタイミングの前または後に自分のコードを実行するよう選べます。
具体的にいくつのフックポイントがあるの? 8 つの主要なコールバック点に加え、いくつかの上位戻り値のバリエーションがあり、合計 10 個以上です。資金プールが生まれてから日常運営に至るまでの、あらゆる重要な局面をカバーしています。
プール作成フェーズ:beforeInitialize と afterInitialize——プール初期化の前後で実行され、1 回だけ動作します。ここで初期パラメータを設定したり、受け入れ(参入)チェックを行ったりできます。
流動性管理フェーズ:beforeAddLiquidity と afterAddLiquidity が資金の注入を制御し、beforeRemoveLiquidity と afterRemoveLiquidity が資金の引き揚げを管理します。「早抜け・早入り(ファストイン/ファストアウト)」の裁定者を罰したいなら、beforeRemoveLiquidity にタイムロックを追加すればいい。
取引フェーズ:beforeSwap と afterSwap——これが最強の 2 つのポイントです。取引の前には条件チェックや手数料の修正ができます。取引の後にはオラクルの更新や指値注文の実行が可能です。
寄付フェーズ:beforeDonate と afterDonate——LP への追加チップ(上乗せ報酬)を処理します。
ここに非常に重要な技術的な詳細があります。Hook は非同期の「事後通知」ではなく、同期実行です。どういう意味? Hook とコア AMM ロジックが同一の原子的トランザクション内にあります。Hook がエラー(revert)したら、トランザクション全体が巻き戻されます。完全性は保証されますが、その分開発者は極めて慎重でなければならない——バグ一つでプール全体が止まってしまう可能性があります。
もう 1 つ、落とし穴になりやすい点があります。Hook の実行中、資産はまだ実際には移動していません。Hook の中で balanceOf を見ても、それは「幻想」です——ただの帳簿上の数字であり、実際の残高ではありません。すべての「お金」は、瞬時ストレージの中の差分記録にすぎません。この設計は Flash Accounting(フラッシュ記帳)と呼ばれ、V4 のもう一つの大きなイノベーションです。
フラッシュアカウンティングでどれだけ節約できる?
Flash Accounting は Singleton アーキテクチャの「ゴールデン相棒」です。価値を理解するには、まず V3 がどれほど無駄が多いか見てみる必要があります。
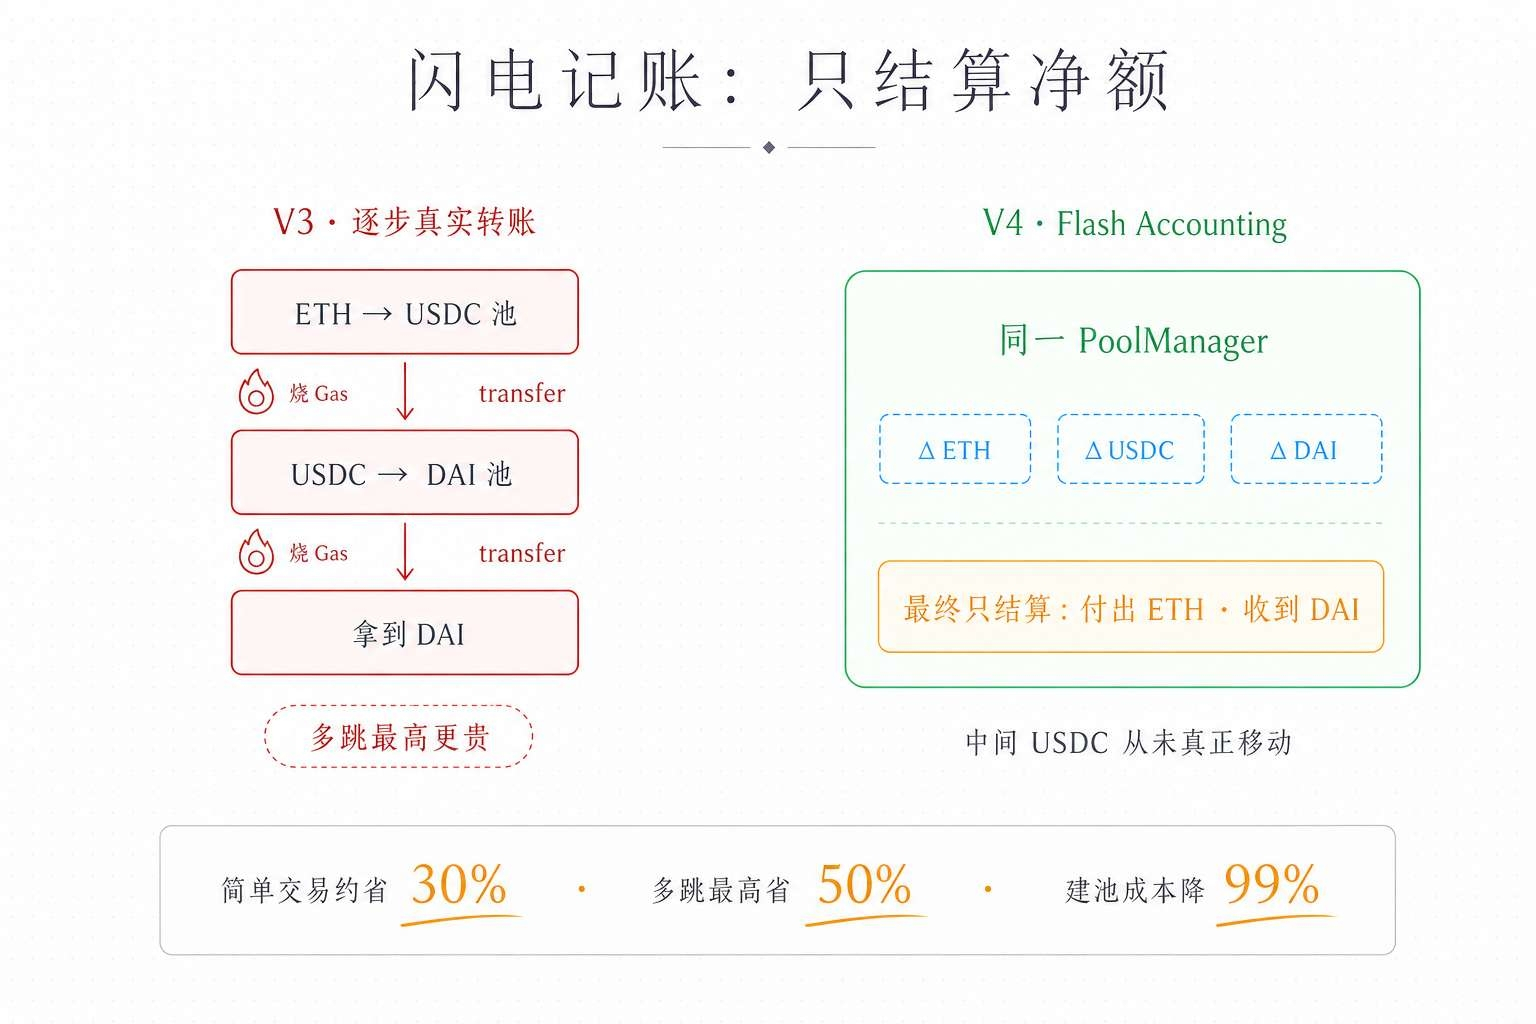
V3 の時代に、多段(マルチホップ)取引をすると仮定しましょう。ETH で USDC に替え、さらに USDC で DAI に替える。各ステップでは、実際にトークンを 1 つのコントラクトから別のコントラクトへ移す必要があります。ETH を ETH/USDC プールのコントラクトに入れ、USDC は ETH/USDC のコントラクトから出て USDC/DAI のコントラクトへ入り、最後に DAI があなたへ返される。途中の各ステップで ERC-20 の transfer 関数を調整し、各ステップで Gas を焼きます。
V4 はどうやってやるの? すべてのプールは同一のコントラクトの中にあります。マルチホップ取引では、中間ステップで実際にトークンを移す必要がなく、システムは残高の変化(delta)だけを記録します。すべての操作が終わったら、最終的なネット額だけを精算します——あなたは ETH を払い、DAI を受け取り、途中の USDC は最初から最後まで実際には動かされません。
この最適化でどれだけ節約できる? 簡単な取引なら約 30% の Gas 節約、多段取引なら最大 50% 節約できます。ネットが混雑しているとき、V3 の 3 ホップ取引は 40 ドルの Gas がかかる可能性がありますが、V4 で同じルートなら 15 ドル未満になることも。毎日数千〜数万回取引を実行する裁定者や高頻度トレーダーにとって、これは確かな実収です。
Flash Accounting が実現できるのは、EIP-1153 が導入した「瞬時ストレージ(Transient Storage)」のおかげです。これは特別なデータ保存方式で、データは現在の取引期間中だけ有効。取引が終わると自動でクリアされ、通常のストレージのようにブロックチェーン状態へ永久書き込みする必要がありません。これにより会計処理が驚くほど安くなります。
ついでに言うと、V4 はネイティブの ETH サポートも復活させました。V3 ではユーザーが ETH を WETH にラップしてからでないと取引できず、余計な手順と Gas コストがかかります。V4 はネイティブ ETH をそのままサポートし、関連取引の Gas をさらに約 15% 節約できます。
権限を符号化する巧妙な設計
Hook の権限管理は V4 の中でも最も精巧な設計の 1 つであり、同時に最も見落とされやすい部分でもあります。
V4 では、ある Hook が「何をでき、何ができないか」は、コントラクト変数にあるのではなく、Hook コントラクトのアドレスそのものに直接エンコードされています。具体的には、Hook アドレスの下位ビット(bit)が異なる権限フラグに対応しています。例えば、あるビットが 1 なら beforeSwap を有効化、別のビットが 1 なら afterSwap を有効化、という具合です。
なぜこうするのか? アドレスから bit を読み取る方が、ストレージから変数を読むよりずっと安いからです。SLOAD を 1 回節約すれば Gas を節約できます。ですが、興味深い副作用があります。Hook をデプロイするときに、アドレスを適当に選べないのです。CREATE2 と「塩(salt)」の組み合わせを使って何度も計算し、希望する権限の組み合わせに一致する下位ビットを持つアドレスが見つかるまで繰り返します。このプロセスを「アドレス・マイニング(address mining)」と呼び、開発者は HookMiner のようなツールで行うのが一般的です。
一度デプロイが成功すると、権限は永遠に固定されます。変えたい? 新しい Hook を再デプロイして、新しいプールを作るしかありません。この不変性は安全設計の一部です——Hook がこっそりアップグレードされて悪用されるのを防ぐためです。でも、どうしてもアップグレード可能な Hook が必要なら、プロキシ・コントラクトの仕組みを使うことになります。これはそれ自体が新しい安全リスクを生みます。
各資金プールは 1 つの Hook コントラクトにだけ紐づけられますが、1 つの Hook コントラクトが複数のプールに対応できます。この設計は意図的な「制約」——柔軟性を与えつつ、異なる Hook 同士の組み合わせによる災害を防ぐためです。
Bunni はどうやって市場を食い尽くすのか
もし Hook が V4 の「武器」なら、Bunni はその武器を極限まで使い切った最初の人物です。
Bunni V2 は V4 と同時にリリースされ、ローンチ後しばらくは V4 の全取引量の 90% 以上を占めていました。ある Hook プロトコルが扱った取引量は、他のすべての V4 アプリの合計を超えました。これは誤記ではありません。
Bunni の切り札は「再質押(Rehypothecation)」——伝統的金融から借りてきた概念です。簡単に言うと、同じ資産で同時に 2 つのことをやること。
従来の Uniswap では、LP(流動性提供者)は残酷な二択を迫られていました。取引手数料を得るために資産をプールへ入れるか、貸し出して利息を得るか。魚と熊掌は両方得られません。Bunni の Hook はこの二択を壊します。あなたの ETH と USDC が Bunni のプールに入ったら、何もしないで待つ必要がありません。それらは同時に Aave や Compound のような貸借プロトコルへデプロイ(展開)され、取引機能を損なうことなく追加で貸借収益を得られます。
効果は? 初期データによれば、Bunni LP の収益は同等の V3 ポジションより 15%〜40% 高い。ユーザーが見るのは相変わらず馴染みのある Uniswap の画面ですが、複雑な収益最適化はすべて Hook の内部で自動的に行われます。
ただし、Bunni はその後いくつかの波乱に見舞われました。2026 年中旬のデータによれば、Bunni はかつて一部の流動性プールを閉じており、その結果 V4 の TVL はピークの 14 億ドルから 6〜8 億ドルのレンジまで落ち込みました。これは誰にとっても警鐘です。Hook エコシステムが繁栄しても、単一プロジェクトのリスクは依然として存在します。
MEV 防護をプール層にまで持ち込む
Bunni が解決したのが「もっと稼ぐ」問題なら、Arrakis が狙っているのは「もっと盗まれない」問題です。
MEV(最大抽出可能価値)は DeFi 世界の目に見えないブラックホールです。熟練したトレーダーは、取引の並べ替え、差し込み、または審査(レビュー)によって利益を得て、毎年 Uniswap の LP から数十億ドルを抜き取っています。裁定者が価格差を見つけてあなたの取引を横取りしたとき、LP は古い価格で流動性を提供し、その損失を負います。これは、あなたが店を開いているのに、誰かがあなたの気づかないうちに値札を更新する前の間に安く買って高く売り、差額を持っていくのに、あなたが損をしているのと同じです。
以前は、MEV 対策は主にウォレットやプライベートリレーに頼っていました——プールから遠いところで対処する形です。Arrakis の Diamond Hook は、防御をそのままプールの中へ持ち込みます。これは LVR(Loss-Versus-Rebalancing)最小化という概念を実装したものです。強制的な裁定取引が各ブロックの先頭で実行されることで、ほとんどの取引において LP がより公平な価格を得られるようになります。たとえるなら、裁定者に「最高のタイミングまで待たず、すぐに牌を出せ」と要求するようなものです。
Arrakis にはもう 1 つの手があります:動的手数料。市場が落ち着いているときは手数料が低くなり取引量を促します。価格が激しく変動すると手数料が自動的に上がり、LP がより多くの価値を獲得できます。
OpenZeppelin も、注目に値する 2 つの Hook 実装を提供しています。AntiSandwichHook は各ブロックの先頭で価格のチェックポイントを記録し、その後の取引がチェックポイントよりも良い価格を得た場合、上振れ分が切り取られます——サンドイッチ攻撃者は利益が出ません。LiquidityPenaltyHook は JIT(Just-In-Time)の流動性攻撃に特化しています。大量の取引の前に一時的に流動性を注入して儲け、収穫したらすぐ資金を引き揚げるような行為に対し、Hook はブロック間隔に基づいてペナルティを課し、費用を長期 LP に返します。
Hook から見える DeFi の新しい種
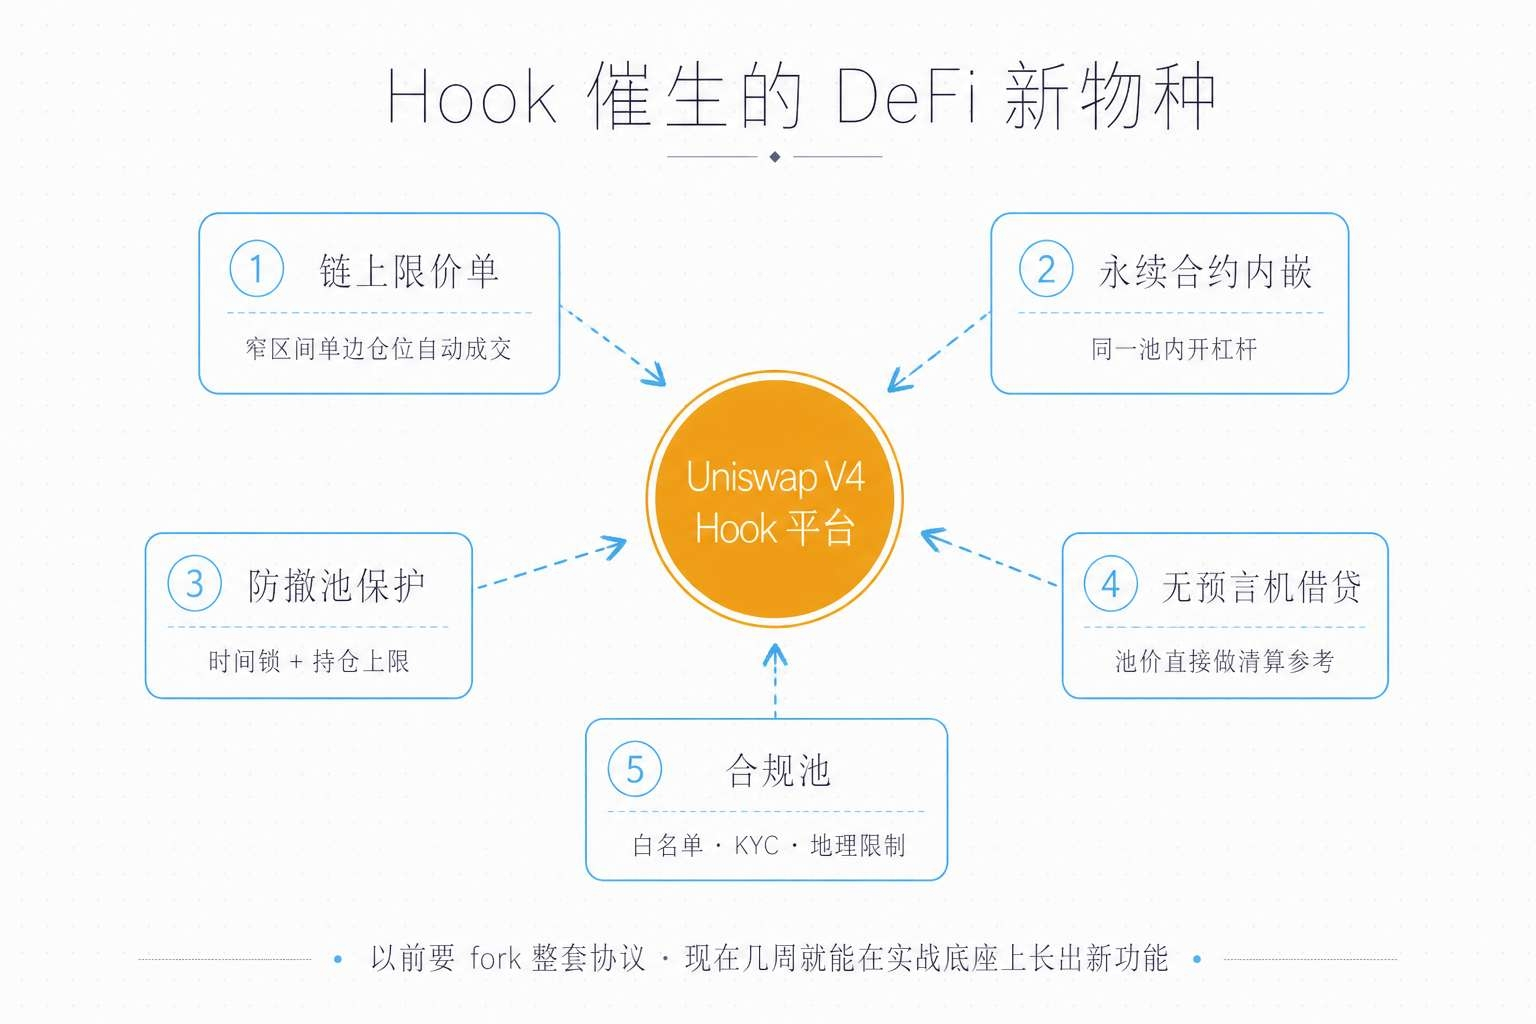
Hook の想像できる余地は、動的手数料や MEV 防護だけにとどまりません。ローンチから 1 年以上、これまでのアーキテクチャでは到底できなかったイノベーションがすでにエコシステムに湧き上がっています:
オンチェーン指値注文:LimitOrderHook なら Uniswap 上で直接指値注文を出せます。仕組みはとても巧妙です——目標価格のところに、片側だけの資産で構成された狭いレンジの流動性ポジションを作り、価格が通過したら自動的に約定して撤退(引き揚げ)します。中央集権的な取引マッチング・エンジンは不要で、すべてオンチェーンで実行されます。
無期限先物を内蔵:HOOK Finance はレバレッジ取引をそのまま Uniswap のプールに持ち込みました。トレーダーは別のプロトコルへ走る必要がなく、同じ流動性プールの中でレバレッジ・ポジションを開けます。
プール撤退防止:Fair Trade Hook は新しいトークンの発行に対し、流動性の時間ロックと最大保有比率を強制します。これまでプロジェクト側の安全な約束を信頼する必要がありましたが、今ではコードによって強制されます。
オラクルなしの貸借:一部の実験的プロトコルは、Uniswap のプール価格を借入・清算の参照として直接使い、Chainlink などの外部オラクルをスキップしています。攻撃ベクトルの一系統を排除し、インフラへの依存も減らせます。
コンプライアンス・プール:Permissioned Pool Hook は取引者のホワイトリスト確認、ウォレット検証、地理的制限などを行えます。機関投資家の資金は初めて、プロトコルを fork しない前提で KYC のコンプライアンス要件を満たせます。
Uniswap Foundation はさらに「Hook Design Lab」という育成プロジェクトも推進しています。第 1 陣の 5 チームはいずれも特色があり:EulerSwap は貸借インフラと V4 Hook アーキテクチャを結び付け、累計取引量は 37 億ドル超;Aegis は全チェーン対応の動的手数料で、取引量は約 10 億ドル近く;Dynamo DEX は LRT(流動性再質押トークン)のために動的フィー率を設計し、デアンカー(ミスプライシング)を防止;Bunni は再質押と自動再バランス;Sorella Labs の Angstrom はバッチオークションで MEV を防ぎます。
安全性のハードルはどれほど高い?
Hook が柔軟であるほど、攻撃面は大きくなります。硬貨の表裏です。
Uniswap のコアコードは 9 回の監査、500 人以上が参加した安全性コンテスト、そして 1,550 万ドルにも及ぶ脆弱性報奨金プログラムを経ており、重大なキーポイントの脆弱性はゼロでした。しかし Hook は違います。各 Hook は独立して開発されたスマートコントラクトで、安全審査の深さと広さにはばらつきがあります。Hook 付きのプールを使うということは、同時に Uniswap の土台と、Hook 開発者のカスタムロジックの両方を信頼することに等しいのです。
Cyfrin、CertiK、Hacken などのセキュリティ企業が V4 Hook について体系的な安全研究を行い、頻出のリスクをいくつかの種類にまとめました:
権限の不一致:Hook アドレスにエンコードされた権限と、実装されている関数が一致していないケースです。宣言された権限に対応する関数が実装されていない(取引が直接 revert する)か、関数は実装されているのにアドレス側で権限がエンコードされていない(Hook がサイレントにスキップされ、重要ロジックが実行されない)かのどちらかです。BaseHook 抽象コントラクトはコンストラクタで検証できますが、それを継承していないコントラクトにはこの保護層がありません。
アクセス制御の欠落:Hook のコールバック関数は呼び出し元が PoolManager であることを検証しなければならず、そうでなければ誰でも直接呼び出せてしまいます。Cork Protocol は類似したアクセス制御の脆弱性で攻撃を受けたことがあります——V4 Hook ではないものの、アーキテクチャが似ています。
リ・エントランシ(再入)攻撃:Hook が外部コントラクトとやり取りする場合、チェック-有効化-相互作用(checks-effects-interactions)モードに厳密に従う必要があります。形式が整っていない外部呼び出しは悪用される可能性があります。
Gas によるサービス拒否:無限ループは Hook の中の時限爆弾です。攻撃者は取引を細工してループ回数を爆増させ、Gas を使い尽くしてプールをフリーズさせられます。
精度誤差:DeFi 数学における小数精度の問題は、Hook においても同様に存在します。見た目では些細な丸め誤差でも、高頻度取引で増幅されると重大な損失につながり得ます。
悪意ある Hook:以上はすべて「善意でやらかす」タイプの Hook です。別の、意図的に悪を行うタイプもあります——アップグレード可能なプロキシをこっそり使ってロジックを改変したり、複雑な Hook ロジックで LP から価値を抜き取ったりします。Hook 付きのプールを選ぶときは、あらゆる DeFi プロトコルと同様に、Hook 自体も審査しなければなりません。
朗報は、エコシステムが Hook の監査と信頼の仕組みを構築しつつあることです。OpenZeppelin は独自の Hook コンポーネントライブラリを公開し、専門家による監査を経ています。Uniswap Foundation は育成チームに監査補助金を提供しています。コミュニティでも Hook のレジストリ(登録簿)を整備しており、ユーザーがリスクを評価しやすくなっています。ですが結局のところ、DeFi においてデューデリジェンスの責任は常にユーザー自身の肩にあります。
V4 を理解するための一群のデータ
V4 のローンチから 1 年以上の実績:
TVL:ローンチから 177 日で 10 億ドルを突破、ピークは約 14 億ドル(2025年10月)。しかし Bunni が一部のプールを閉鎖したことで、6〜8 億ドルのレンジに戻りました。V3 が 10 億ドルに到達するまで約 1 年かかったのに対し、V4 の伸びは明らかに速い。
取引量:2025 年 9 月時点で累計が 1,900 億ドルを突破し、2026 年 6 月には約 3,550 億ドルに到達。日次の取引量は 940 万ドル〜10 億ドルの間で変動しています。
プール数:対応チェーンで追跡できたアクティブプールは 4,689。平均年率リターンは約 56% です。
チェーン分布:TVL の 72% が Layer 2 ネットワーク(Arbitrum、Base、Optimism)で、イーサリアムメインネットは約 28%。Unichain(Uniswap 自身の L2)が V4 の取引の約 75% を処理しています。
Hook の数:ローンチ時は 150 個、2025 年 7 月には 2,500 個超、9 月には 2 万個を突破。最新データでは 23,500 個以上の Hook 初期化が確認されています。
マーケットシェア:V4 は Uniswap 全体の取引量の約 30%〜40% を占め、V3 は引き続き約 60% です。ただしトレンドは明確です——V4 のシェアは月ごとに増加し、V3 は月ごとに減少しています。
手数料節約:単純な取引なら約 30% Gas 節約、多段取引なら最大 50% 節約。プール作成コストも 99% 減。
Hook の採用率:Hook の初期化数は爆発的に増えたものの、実際に Hook プールで完了した取引量の割合は 2% から 12% だけです。大半の Hook はまだ実験段階で、主流の取引選択にはなっていません。
流動性の未来はどんな姿になるのか
振り返ってみると、Uniswap V4 がやったことの本質は、権限の委譲(パワーの分散)です。
以前は Uniswap 公式が決めていました。プールをどう運用するか、いくら手数料を取るか、どんな価格カーブを使うか。開発者が変えたい? fork する。ユーザーが特殊機能を使いたい? 別のプロトコルへ行く。V4 はこうした権限を開放しました。手数料は動的に調整でき、価格カーブもカスタマイズでき、取引フローには任意のロジックを差し込めます。Uniswap は「プロダクト」から「OS(オペレーティングシステム)」へ変わり、Hook はその上で動く「アプリケーション」です。
この転換がもたらす影響は深遠です。従来は立ち上げに数か月の開発と数百万ドルの監査が必要だった新しい DeFi 機能が、実戦で検証された Uniswap コードの上に、数週間で構築できるようになりました。コアコントラクトの安全性の性質が、Hook 層まで拡張されます。もちろん脆弱性攻撃面を完全にゼロにはできませんが、基盤インフラ層のリスクは大幅に下げられます。
競争環境も変化しています。Curve、Balancer、SushiSwap はそれぞれロードマップを更新し、Hook のようなカスタマイズ機能を追加しています。モジュール化・拡張可能なアーキテクチャが、次世代 DEX の標準になりつつあります。Uniswap V4 はベンチマークを設定したので、競合は追いつくか、置いていかれるかのどちらかです。
しかし、疑念はまだ残っています。Hook の採用率は 1 桁台から低い 2 桁台にとどまっており、大半の人は依然として「素の」プールを使っています。Bunni が独走した後に一部退場した、という物語があるため、特定の Hook に集中するリスクへの警戒心が生まれます。Hook の安全監査が、Hook の爆発的な増加スピードに追いつけるかは未知数です。さらに、V3 から V4 への流動性移行はトレンドとしては明確でも、まだ完了していません。
Uniswap 自身もそれを理解しています。1,550 万ドルのバグ報奨金はまだ懸賞中で、Hook Design Lab の第 2 陣チームが進行中。さらに多くのチェーンへの展開も加速しています。
2025 年 1 月 31 日、その日に Uniswap がひっくり返したのはバージョン番号ではなく、DeFi の根底にあるロジックそのものです。問題は、この「アプリストア」の次のヒット App は誰で、そして誰が、人々の予想を裏切る最初の「悪意あるアプリ」を書くのか?
答えは、まだチェーン上で走り続けています。
