
主要指標(香港時間7月20日午後4時〜7月27日午後4時):
BTC/USD:+1.9%($64,150 → $65,350)
ETH/USD:+5.9%($1,860 → $1,970)
BTC/USD スポットのテクニカル見通し
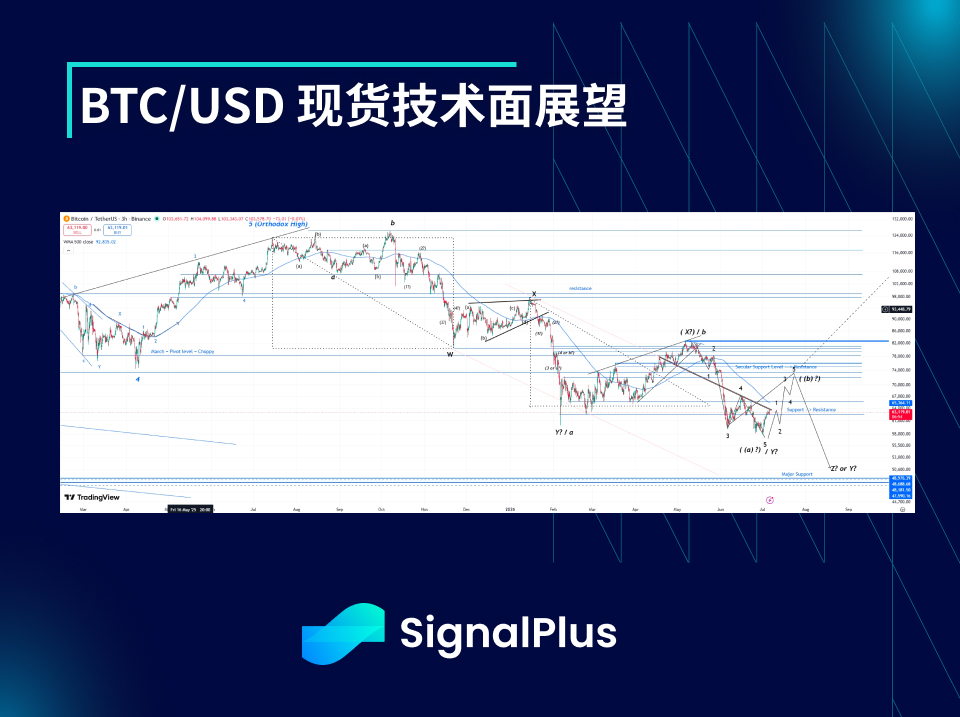
先週のBTC(およびETH)のスポット価格は、引き続き相対的に堅調で、当方がここ数週間追跡してきた全体的なテクニカル・パターンと整合的でした。市場はまず$67kまで反発しましたが、1週間のうちに、米国の議会が夏季休会に入る前に(CLARITY法案)で進展が出るとの期待が徐々に冷め、この上昇局面は最終的に抑えられました。週末が近づき、米イラン戦争のエスカレーションによって全体がリスク回避ムードになる局面もありましたが、BTCは最終的に$63.7kの上で下支えを見つけました。週末の情勢がそれ以上に悪化しなかったため、本日(月曜)価格は再び反発しています。
現時点での基本的な見立ては、市場が全体としてレンジの広いもみ合いを続け、その最中にゆっくりと上方向へ推移するというものです。盛夏に近づくにつれて、取引量は引き続き全般的に減少しています。直近では、価格がより高い安値とより高い高値を作り続けており、比較的前向きな短期テクニカルの形が描かれています。最終的には、価格を上へ押し上げて、まず$67〜68kの最初のレジスタンスを試しに行く可能性があります。(CLARITY法案)が進展すれば、BTCはさらに、より重要なトレンド・レジスタンスである$74kまで上昇するかもしれません。下方向では、まず$62.5〜63kの最初のサポート・エリアに注目しています。このゾーンを割り込むと、価格は順に$60kと$58kを再テストし、最終的に下押しして$50〜55kのサブ・ウェーブで、弱気相場の調整局面を完成させる可能性もあります。
市場テーマ
GoogleやIntelなどの重要企業が総じて堅調な業績を発表したにもかかわらず、先週の市場は全般的にリスク回避のムードが目立ちました。設備投資(キャピタル・エクスペンディチャー)がさらに増えることへの懸念が再び強まり、投資家はこれらの投入が最終的に十分な成果と収益成長につながると、まだ十分には信じていないようです。米イラン情勢は持ちつ持たれつの状態が続き、原油価格の上値を押し上げる圧力となりました。ブレント原油は一時1バレル$100を突破し、直近の安値からは30%超上昇しました。しかし、週末に双方が互いに攻撃を仕掛けなかったため、原油価格はその後、局所的な高値から約10%下落しています。市場は引き続き、トランプ氏が中間選挙の前に譲歩するだろうと見込んでいます。
先週の暗号資産市場のセンチメントは全体として再び改善しました。(CLARITY法案)への楽観的な初期見方がスポット価格の上昇を後押しし、BTCは一時$67kまで上昇、ETHは$2kに接近しました。同法案は先週最終的に実質的な前進がなかったものの——民主党が最新版草案に含まれるモラル条項に反対している——今後2週間で可決される可能性は無視できません。Polymarketの確率は約35%〜37%で安定しています。この確率分布の中に依然として好材料のテールシナリオが残っていることに加え、5月〜6月下旬にかけてETFが巨額の資金流出を経験した後、市場に残っている売り手はすでに多くありません。短期の需給バランスは、徐々に需要側へ傾きつつあります。総じて、結果が失望的であれば、(CLARITY法案)が夏季休会前に通らず、スポット価格は$62〜63kまで下落する可能性が高いと考えます。逆に予想を上回る好材料が出れば、スポット価格は再び$70kを突破するかもしれません。短期で最悪のシナリオは、米イラン戦争がエスカレートすると同時に(CLARITY法案)が通らないことで、これによりBTCが再び$58〜60kのレンジに戻る可能性があります。
BTC米ドルATMインプライド・ボラティリティ
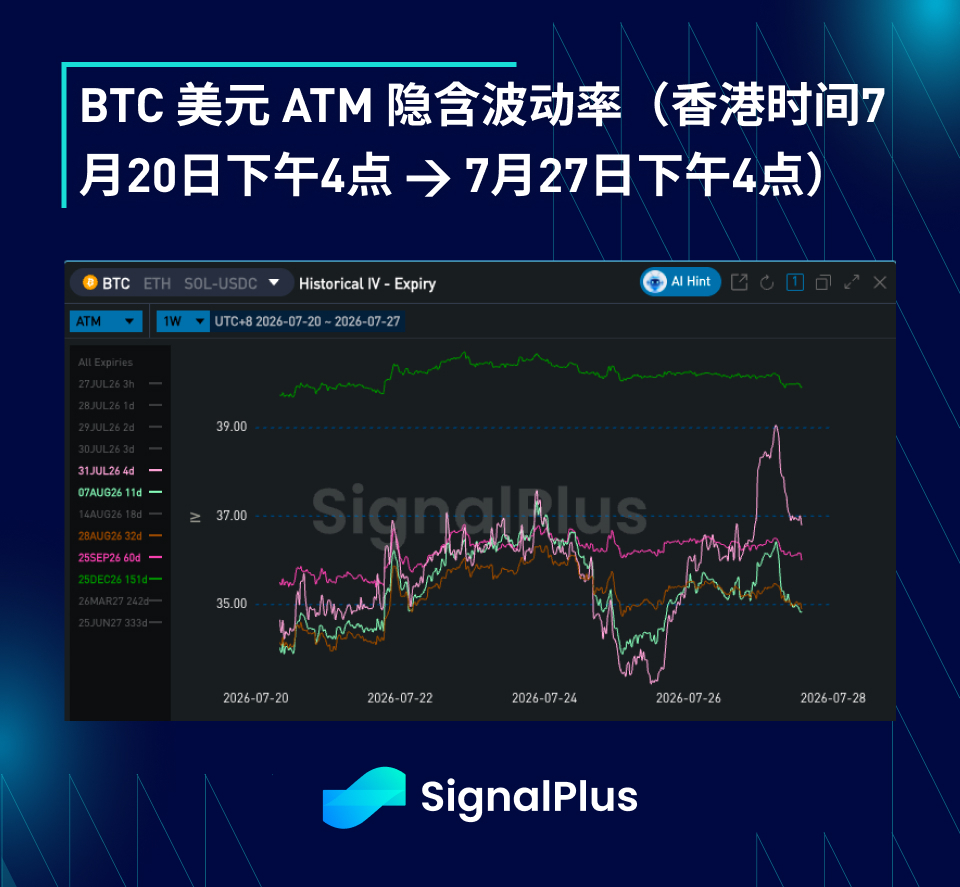
先週、インプライド・ボラティリティは全体としてゆっくり上昇しました。主な要因は、ボラティリティ・カーブの最前端(8月中旬までに満期が来るところ)の不確実性が高まったことです。議会の夏季休会前における(CLARITY法案)の潜在的なイベント・ウィンドウを取引するため、市場は上方向のオプションに対して多くの需要を示しました。ただしこれは、依然として短期に集中した賭けである点に変わりはありません。実現ボラティリティが依然として低いこと——主に全体の出来高が低迷し、BTC ETFの出来高が2024年10月以来の最低水準に低下していることによる——を背景に、短期ボラティリティの上昇は、より遠い満期のインプライド・ボラティリティのカーブ全体に、より実質的なリバウンドを生み出してはいません。現状、構造的な上方向のオプション需要は確認できません。一方、市場の現金ポジションが明確に軽くなっているにもかかわらず、目立った下方向のヘッジ需要は見えていません。さらに、現在のレンジ相場環境では、カバード・コール戦略の売り手が、現物価格の上下両側でオプションを売って保有収益を高め続けています。
先週のボラティリティの期限構造は全体としてフラット化する傾向にあり、主に(CLARITY法案)がもたらす不確実性が短期限のボラティリティ上昇を押し上げたことが背景です。当方は引き続き、9月から実現ボラティリティが再び上向くと見ています。特に、中間選挙およびマクロ環境を踏まえると、FRBの初回利下げ時期に対する市場の見方が、7月/8月から9月/10月へと後ろ倒しになっている点が重要です。さらに(CLARITY法案)が夏季休会前の締切に間に合わなくても、9月には一定の議会審議期間があり、中間選挙が白熱する局面に入る前に可決される可能性があります。ただし、今は盛夏に近づいているため、市場はこのシナリオを前倒しで織り込みにいくほどではありません。これにより、ボラティリティ・カーブの遠い満期におけるフォワード・ボラティリティのバリュエーションは、過去2年のレンジの下限までさらに低下しつつあり、当方が「ポジションを積み上げ始める価値がある」と考える水準へ徐々に近づいています。
BTC米ドル スキュー/カースト(尖度)
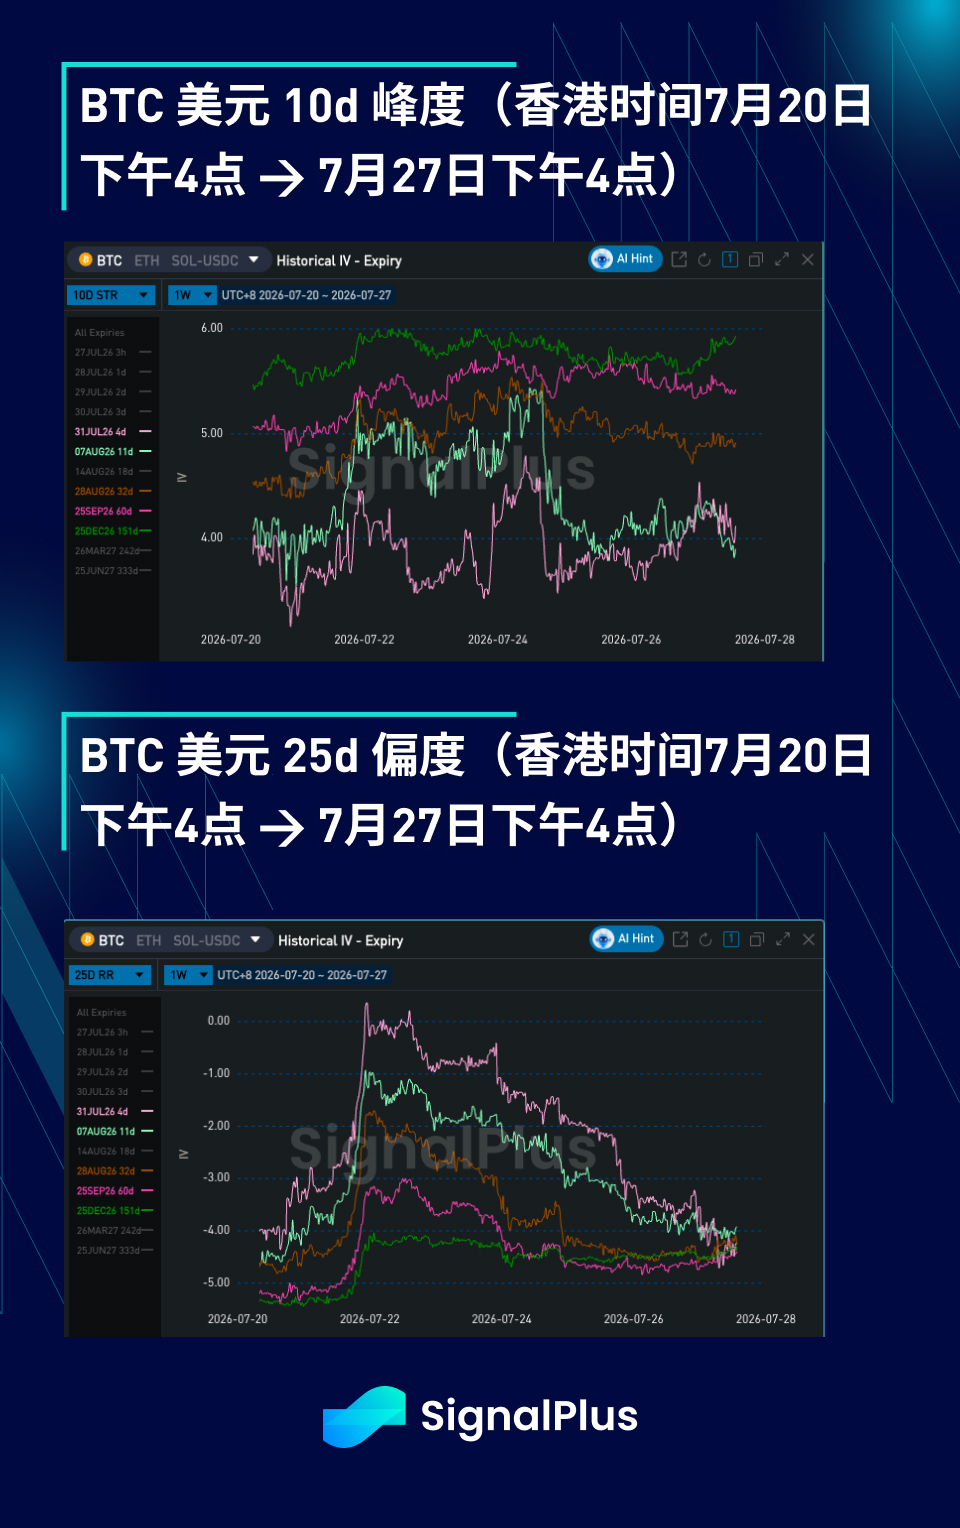
先週のスキューのプライシングは、かなり極端な変動を経験しました。(CLARITY法案)への楽観的な見方が市場を押し上げ、BTCは$67k近辺まで上昇しました。その一方で、上方向のオプションに対する需要が大幅に増えたことで、短期限のスキューが1月以来初めて一時的に「コールの方が高い」状態になりました。ただし、この動きが維持された期間は最終的に非常に短くなりました。楽観ムードが急速に冷め、外部市場のリスク回避ムードがスポット価格に圧力をかけ始めたためです。市場は(CLARITY法案)が通らず、さらに戦争がエスカレートするというリスクに対して、下方向のテール・バリアンス(下振れの裾の分散)をより高く織り込むだけの理由ができました。
ガンマのプライシング全体が上昇傾向にあり、特に長めの満期で顕著です。短期限のボラティリティ・オブ・ボラティリティ(vol-of-vol)や短期限のリスキー・ガンマも極端な動きを示しました。つまり、スポット価格が上昇すると、スキューが強くコール・オプション方向へ移動し、スポット価格が下落するとこの流れが素早く反転する、ということです。これにより、市場はより遠い満期の蝶(バタフライ)・スプレッドのディスカウント(割安)側に対するプレミアムを引き上げる十分な理由があります。現在のスキュー・プライシングを踏まえると、市場は深い割引水準でのコール側ボラティリティの過度なショートに対して、いっそう慎重になっています。これは、より高いカースト(尖度)の上昇としてすでに表れています。さらに今後数週間、このプレミアムが高い水準で維持される可能性が高いでしょう。
皆さん、今週の取引が順調でありますように!