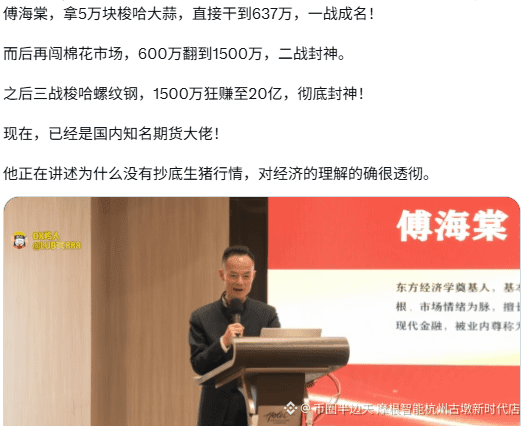
傅海棠は豚の底値拾いを急がない。核心は、彼が一貫して掲げる「需給の共振」という底値拾い基準を厳格に守ることであり、単に価格の下落を見て判断することではない。背景には、経済の法則に対する素朴な理解がある:
「低価格による損失」という条件だけでは、彼の底値拾いにおける“共振”は成立しない。底値拾いに必要なのは「低価格+低在庫+畜産業界全体の深刻な減損(大幅な損失)+需要の回復+高いプレミアム(割高感)」といった複数条件の“共振”だ。今回の豚の下落局面では、価格は低迷し、飼育企業は損失を抱えているものの、社会在庫は依然として高水準にあり、生産能力の消化(需給調整)が徹底されていない。つまり、過去の損失幅が母豚の大規模な淘汰を促すには足りず、業界が本当に「皆、やりたくない」となるほどの清算(スクラップ&ビルド)には至っていない。
生産能力の清算には遅れがある。痛みを感じて初めて本当に“能力の淘汰”が進む、彼はかつてはっきりそう述べている。政策による呼びかけで能力淘汰が進んだという実態はなく、市場が本当に、従事者が身につまされるほど赤字になるところまで悪化して、養飼い農家が自発的に母豚を淘汰し、業界から退出して初めて動き出す。今回の豚の序盤における損失幅は限られており、生産能力は実質的に清算されていない。そのため、供給過剰の構図は根本的には変わっておらず、この時点での底値拾いのタイミングはまだ来ていない。
相場は待って得るのであって、作り出すものではない。これは彼の投資原則を貫く信条だ。頻繁に売買せず、確実性のある極端な大相場をただ待つ。需給の矛盾が徹底的に先鋭化しておらず、底値のサインがすべて出揃っていない段階では、むしろ現金(空売りではなくノーポジ)で待つことを選び、半ばの坂の途中で長期にわたる評価損を抱え込むのを避ける。
三、彼の中核的な投資ロジック
傅海棠の「一発勝負(総突っ込み)型」の取引は、見た目には強気で攻撃的だが、実質は産業のファンダメンタルズに基づく逆張り投資であり、核心は非常にシンプルだ:
「天道」思考:商品価格が長期にわたり全業界のコストを下回れば、必ず戻る。戻らないなら、その商品は“絶滅”することになり、これは避けられない客観的な法則だ。逆に、価格が高すぎて全業界が狂ったように増産(過剰投資)を行えば、必ず下落する。
現地調査が王者:紙の上のデータや市場の噂を信用せず、実際に産地へ出て農家に聞き、コストを計算し、真の需給状況を判断する。
極端な局面でのみ取引する:レンジ相場には参加せず、業界全体が極度に悲観的、または極度に熱狂しているときだけ手を打ち、「物極必反(行き過ぎれば反転する)」の転換点を捉える。