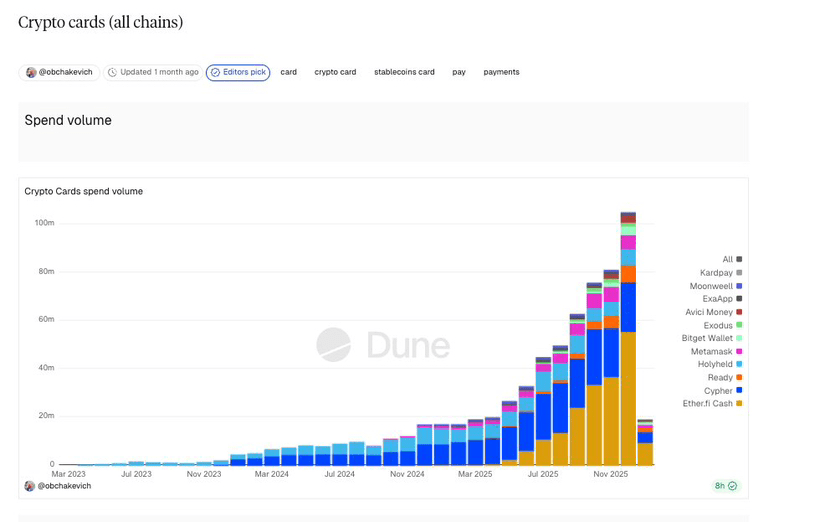
@Duneのブロックチェーンデータによると、2025年後半に世界中の暗号資産カードの消費支出が指数関数的に増加しており、月間規模は年初の千万ドルレベルから1億ドルを突破するまでに急上昇しました。このデータは、実際のユーザーが日常消費においてどのような選択をしているかを直接示しています。
💼核心的な課題:Uカードはどのような問題を解決するのか?
今、出金で最も困っているのは価格の損失(マージン)です。
現在の米ドル対人民元レートは7ですが、CEXでUSDTを現金に換えると価格は6.87になります。まだ消費もしていないのに、2%の損失が出ます。さらにOTCでは凍結リスクが常に付きまとうため、Uカードが徐々にWeb3ユーザーにとって必須の存在となっているのです。
中間業者を避け、店頭での支払い、日常の消費をリアルタイムレートで直接引き落とすことで、割安な価格損失も回避でき、換金業者との交渉リスクも省けます。
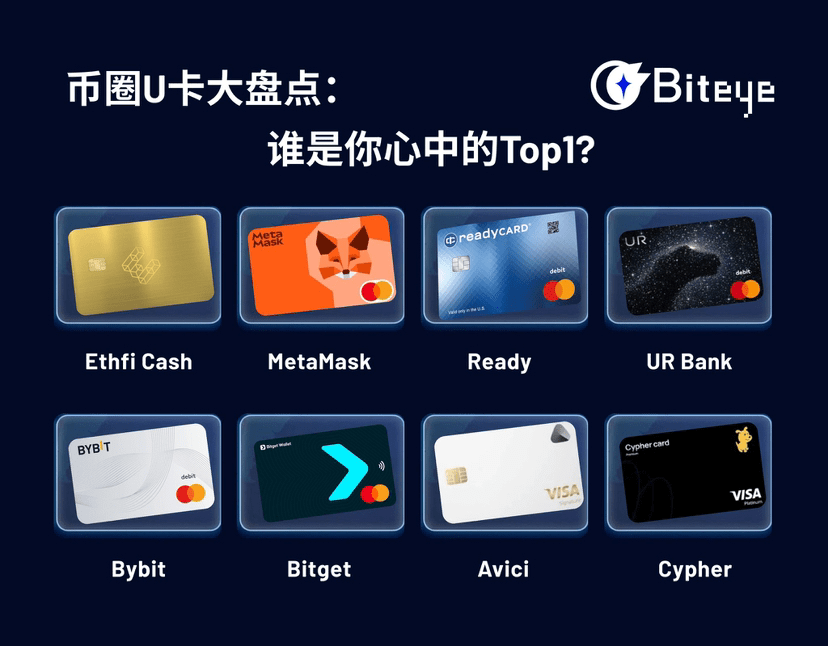
💳2026年に注目すべき8種類のUカードリスト
BiteyeはDuneのブロックチェーン上の支払いデータに基づき、取引の活発さと市場の認知度を評価し、8種類の主流Uカードを徹底的に比較しました。
1️⃣Ether fi @ether_fi (公式推奨XHunt順位:1,211):
Ether.fi は当初、イーサリアムのリステーキングプロトコルとして始まり、ETH、BTC、安定通貨などをステーキング可能にし、EigenLayerを通じて二重報酬を得られる仕組みでした。2025年に決済分野に転換しました。
Ether.fi CashカードはDeFiネイティブのクレジットカードで、暗号資産残高で直接消費可能。すべての購入に対して3%のキャッシュバックを提供。取引には為替手数料なし、月会費なし、発行手数料なし。ステーキングされたeETHから得られる収益を直接返済に利用できます。
Ether.fi DAOは最近、3ドル未満の価格帯を対象に5,000万米ドル相当のETHFIトークンのリバース買い入れ計画を承認しました。この計画は、プロトコル収益を活用して流通トークンを減少させることで、プロトコルの収益力の高さを裏付けています。
2️⃣Metamask @MetaMask (公式推奨XHunt順位:115)
MetaMask Cardは、小狐狸ウォレット公式とMastercardが共同開発したコンプライアンス対応の決済カードです。ウォレット内に直接搭載されており、第三者アプリのダウンロードなしで資金管理が可能です。
カードはLineaネットワークを介して決済され、非米ドルの消費では1回あたりの換算手数料が約0.875%です。還元率は比較的安定しており、現在1%~3%の範囲で維持されています。強みは公式のバックグラウンドによる非常に高い支払い成功率と、現在の規制要件を満たしている点です。
限度額面でも非常に安定しています。例えば、1日あたりの最大消費額は15,000米ドルまでです。支払い機能に加え、ユーザーには独自のWeb3特典も提供されており、旅行や飲食の特別割引があります。強力な公式バックグラウンドを持つため、支払い成功率は極めて高く、世界中の規制要件にも完全に対応しています。
3️⃣Ready @ready_co (公式推奨XHunt順位:905)
Ready はウォレットである Argent が進化して生まれた自己管理型の決済プロトコルです。アカウント抽象化技術を採用しており、従来のクレジットカードのようにスムーズにUを消費できます。
ユーザーに真のゼロ為替手数料(世界中の消費はMastercard公式レートで、追加マーキャップなし)を提供し、入金手数料も、交換手数料も一切不要です。このモデルでは、為替の損失を回避し、ウォレット内のUSDCを1:1で直接利用できます。
Ready は入金手数料、交換手数料、為替手数料を一切徴収しませんが、取引ごとにキャッシュバックを提供します。年間最大1,800米ドル相当の STRK プレミアムを獲得できます。
4️⃣UR @UR_global (公式推奨XHunt順位:38,186)
URは単なるカードではなく、完全なライセンスを保有し、規制当局の監督下にある銀行口座です。
利子付き支払いをサポートしており、USDeを預けるだけで週に5%の利子が自動で付与されます。この利子付き資産は日常のカード利用にも直接使用可能です。
手数料面では、URは法定通貨の預け入れ・引き出し、世界中の送金(SEPA/SWIFT)が可能で、多通貨IBAN口座もサポートしています。例えば:RMB EUR USD JPY SGD HKD CHF。
ポイント:直接人民元(RMB)での支払いが可能で、USDTを例に取ると損失は約1%です。
現在、URの入金手数料は0%、暗号資産から法定通貨への換算も0手数料(主な強みの一つ)です。上位会員は0.5%の為替換算手数料も免除されます。さらに、現在キャンペーン中ではPro機能が無料で利用可能で、月に12Uの節約が可能です!
小さなヒント:アカウント開設時にGPS位置検証が行われます。そのため、GPS検証の段階で一時的にVPNをオフにして、検証を通過した後に再接続するとよいでしょう。
5️⃣Bybit Card @Bybit_ZH (公式推奨XHunt順位:8,239)
Bybit Cardは、現在最も使いやすい取引所Uカードと広く認識されています。Apple Payに紐づける体験は非常にスムーズです。年会費も仮想カードの申請手数料も一切なく、一般ユーザーにとって非常に親しみやすい申請基準です。
カード内の残高は自動的に利息を生み出し、普通の銀行口座よりも高い年利を提供します。消費還元は最低2%、大口顧客では最大10%まで達し、USDTで直接還元されます。
Bybit CardはMiCA規制に準拠し、無料発行と8%のAPR貯蓄を提供。2025年にヨーロッパ、ブラジル、マレーシアへ拡張予定。Mastercardと提携し、1.5億店舗以上で利用可能。最近はゼロ手数料のオフラムプ(出金)強調と、地域拡大の要望をコミュニティに反映しています。
手数料面では、仮想カードと実物カードの利用限度額が共有されており、一切の隠れた手数料がないと約束しています。外貨利用には1%の手数料が発生しますが、暗号資産から法定通貨への換算手数料はわずか0.9%です。消費還元率は非常に高く、基本2%、大口顧客には最大10%のBTCまたはETH還元が可能です。
6️⃣Bitget wallet @BitgetWallet (公式推奨XHunt順位:3,890)
これは Bitget Wallet が提供する Visa デビットカードで、取引所エコシステムとの深いつながりが特徴です。Dune支払いランキングでも突出した成績を収めており、現在のTVLは8,000万ドルを突破しています。
現在のカードは主に仮想カードです。毎月の手数料ゼロパッケージを提供しており、その中では月間400~600米ドルまでの消費が完全に無料です。月額の利用額を超えた場合のみ、約1%の総合手数料が発生します。
VisaとMastercardのグローバル決済ネットワークに接続されているため、適用範囲が非常に広いです。1.5億以上の店舗がカード決済に対応しているため、カード決済が可能な場所ならどこでも直接Uで支払いが可能です。カード内の資金が一時的に使わない場合は、利子付きプールに預けることで年利10%のリターンを得られ、いつでも引き出せます。
7️⃣Avici @AviciMoney (公式推奨XHunt順位:12,679)
Avici は、暗号資産に基づくインターネットネイティブなネオバンクであり、フィアット通貨と暗号資産を橋渡しする役割を果たします。ユーザーは銀行のように資金にアクセスできる一方で、自己管理(セルフホスティング)を維持できます。このプロジェクトのトークンである $avici は2025年に非常に目立ったパフォーマンスを示しており、Visaチャネルでの支出はすでに600万ドル以上を達成しています。
最大の特徴は柔軟な資金プランです。直接入金して消費することもできますし、SOLやETHを担保にすることで信用枠を獲得することも可能です。この担保方式により、資金が必要なときに資産を売却せずに済みます。
手数料面では、Aviciは非常に魅力的な無手数料モデルを採用しています。入金手数料も、日常または月次維持手数料も一切不要です。標準的な為替手数料は最大3%ですが、現在のキャンペーン期間中は1%のみです。新規ユーザーには、初回600米ドル分の消費が無料になる特典も提供されています。
8️⃣Cypher @Cypher_HQ_ (公式推奨XHunt順位:30,305)
Cypher Cardは、世界中での利用を目的とした暗号資産カードです。Y Combinator(W22期)アクセラレーター参加企業で、YCなど複数の機関から430万ドルの資金調達を実施。プロジェクトトークンの$CYPRはBinance Alphaに上場しています。
手数料面では、USDCの入金には0.5%の手数料が発生します。その他のトークンは1%です。消費には1%の為替手数料が発生しますが、月に200米ドル分のATM引き出し無料枠が提供されています。
ハイエンドユーザー向けに、199米ドルのPremiumプランを提供。専用のメタル実物カードと、世界中への送料無料サービスが含まれます。
🧐実践的なアドバイス:
1️⃣絶対的なコンプライアンスと安全性を重視する場合、Ethfi Cash / Ready / MetaMask を優先してください。自己管理+大手プラットフォームの裏付けがあるため、ほぼランプ(破綻)のリスクはほとんどありません。
2️⃣国内での利用が必要な場合、URを迷わず選んでください。URは人民元(RMB)をサポートしており、中国のWeb3ユーザーならその価値を理解しています!
3️⃣海外の請求書の支払い、海外証券会社への入金、または国際的な貿易決済が必要な場合、URの多通貨IBAN口座は、従来の銀行のように法定通貨の受発送が可能であり、通常のUカードでは実現できない機能です。
4️⃣支払いが通らない、またはカードがロックされるのを最も恐れるなら、Bybitを選びましょう。CEXは銀行側のコンプライアンス関係が最も強固で、支払い成功率は業界最高水準です。
5️⃣低コストで始めたい場合、Aviciが最も使いやすいですが、あまり多くの資金を置かないようにし、リスクを分散させましょう。
6️⃣資産をすべて取引所に保有している場合:Bitget または Bybit を選択。振込速度が最も速く、取引所の保護基金が裏付けているため安心です。
一般的なヒント:小額でのテスト、まず仮想カードの利用、資産の分散、公式サイトの最新制限を確認すること。コンプライアンスカードは面倒ですが、トラブルが起きた際には責任追及の手段があります。
💡最後に – Web3の縮図
Uカードの爆発的成長は、Web3がマスアドプション(大規模普及)に突入した瞬間の縮図と言えます。
これは2%の出金損失を節約するためだけでなく、資産の流動性と自己管理権を高めるためでもあります。
あなたのブロックチェーン上の資産が、毎日のコーヒー代や航空券代までスムーズに支払いできるようになったとき、暗号資産はやっと「通貨」としての支払い機能を獲得したと言えるでしょう。
あなたはどのUカードを選択しますか?コメント欄で共有してください👏