BitMEXとBitMartが3日以内に相次いで取引停止。なぜCEXの生存はますます難しくなるのか?
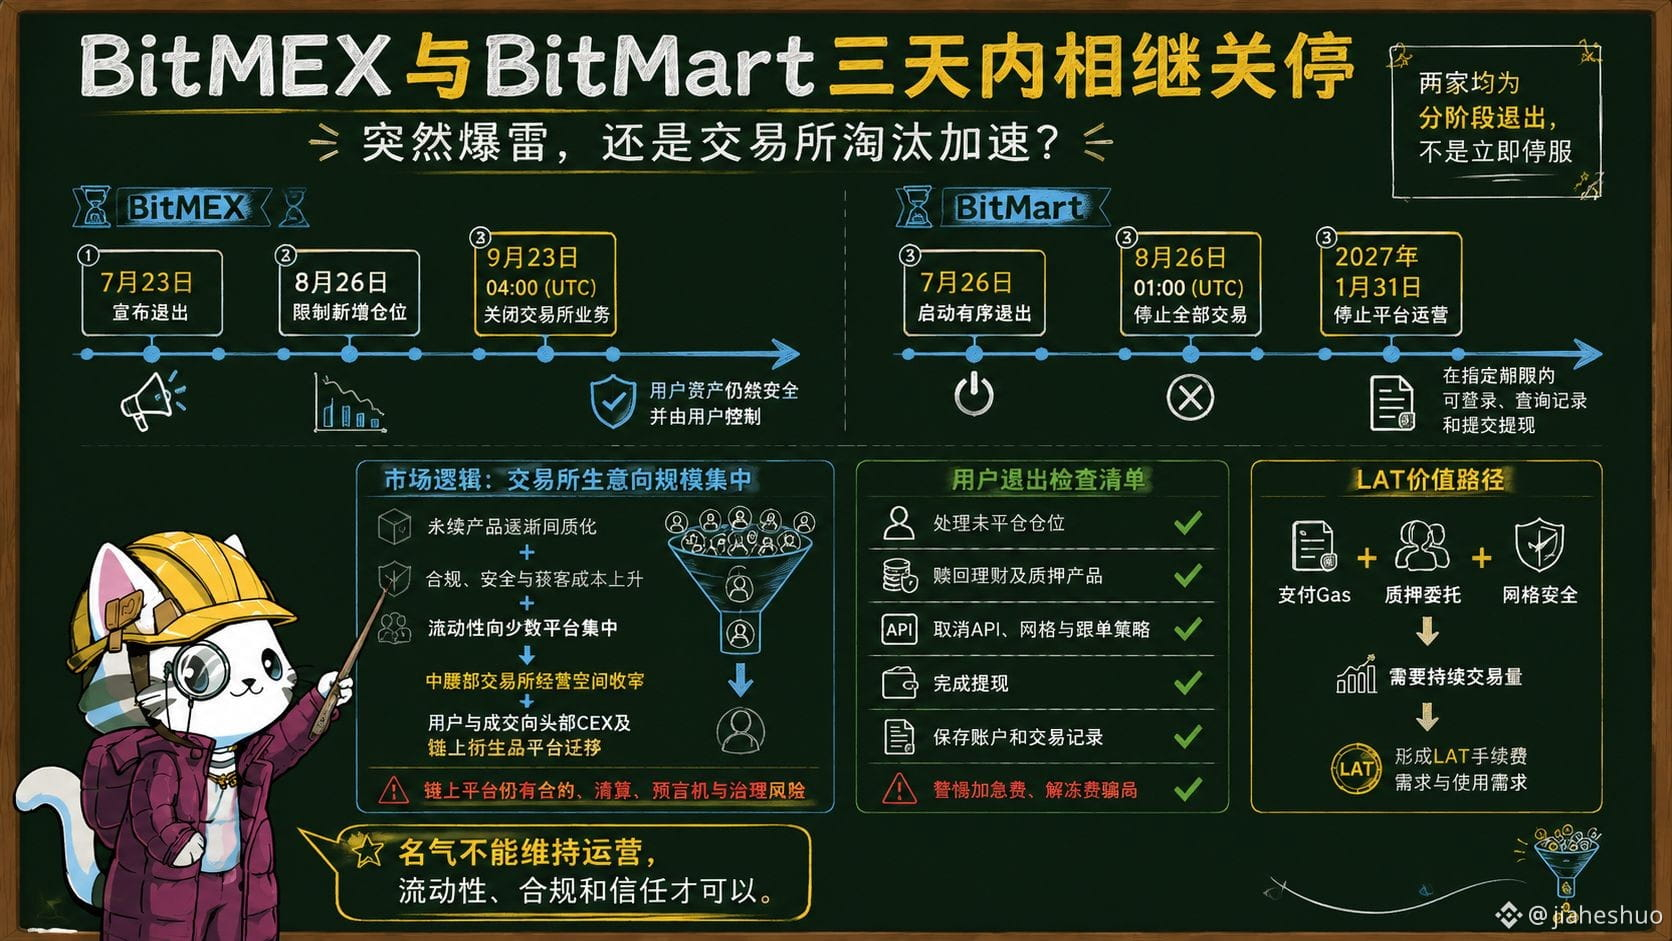
BitMEXは7月23日、取引所業務を9月23日04:00(UTC)にて閉鎖すると発表し、同時に新規ユーザー登録も即時停止するとしました。公開されたスケジュールによれば、8月26日からプラットフォームは新規の建玉を制限し、減玉と退出を中心とする段階に入ります。BitMEXは、ユーザー資産は依然として安全であり、ユーザーが管理していると述べています。
3日後、BitMartも取引業務を順次停止することを発表しました。7月26日01:30(UTC)より、プラットフォームは段階的に新規ユーザー登録と暗号資産・法定通貨の入金を停止。契約口座は「減玉のみ」のモードに移行し、現物は新規注文の受付を停止します。さらに、コピー(フォロー)、グリッド、API取引も順次クローズされます。
BitMEXはかつて、無期限先物(パーペチュアル・コントラクト)を暗号市場の主流商品へと押し上げました。しかし現在では、無期限先物は早くも各プラットフォームの標準設定になっています。主要なCEXは、より深い流動性、より多くの法定通貨の入口、大きなユーザープールを握っており、Hyperliquidなどのオンチェーン派生商品のプラットフォームも、活発な取引需要を奪い合っています。商品がコピーされれば、過去の地位が自動的に継続収益へと変わるわけではありません。
BitMartは別の圧力に直面しています。ロングテールの資産や豊富な商品ラインナップは取引量をもたらす一方で、同時にマーケットメイク、ウォレット保守、リスク管理、コンプライアンスの照合、そしてユーザーサポートのコストも増やします。約定が少数の大手プラットフォームに集中すると、中堅・中小の取引所は収益が下がるのに、運営コストは下がらないという、挟み撃ちの圧迫に陥りやすくなります。
これが「資金がオンチェーンにだけ流れる」という意味ではありません。DEXは単一の運営会社への依存を減らしますが、スマートコントラクト、清算メカニズム、オラクル(予言機)、ガバナンスのリスクは依然として存在します。市場の再配分で問われるのは、「中央集権と分散型のどちらが徹底的に勝つか」ではなく、「誰が継続的に流動性、資産の安全、検証可能な退出能力を提供できるか」です。
口座や建玉をまだ保有しているユーザーにとって、現実的なのは、公告に従って未決済の契約、ファイナンス商品、ステーキング商品を処理し、API、グリッド、コピー戦略を取り消し、出金を完了させ、口座および取引記録を保存することです。退出段階では、サポート担当を装って「急ぎ手数料」や「解凍手数料」を請求する詐欺も起こりやすくなります。
BitMEXとBitMartが市場から離れることは、CEXの時代が段階的に終わることを意味するのではなく、取引所競争の“厳格なルール”を表に突き出すことです。プラットフォームは知名度があるからといって営業を続けられるのではなく、流動性、コンプライアンス能力、そしてユーザーの信頼があるからこそ残ります。
BitMEXは7月23日、取引所業務を9月23日04:00(UTC)にて閉鎖すると発表し、同時に新規ユーザー登録も即時停止するとしました。公開されたスケジュールによれば、8月26日からプラットフォームは新規の建玉を制限し、減玉と退出を中心とする段階に入ります。BitMEXは、ユーザー資産は依然として安全であり、ユーザーが管理していると述べています。
3日後、BitMartも取引業務を順次停止することを発表しました。7月26日01:30(UTC)より、プラットフォームは段階的に新規ユーザー登録と暗号資産・法定通貨の入金を停止。契約口座は「減玉のみ」のモードに移行し、現物は新規注文の受付を停止します。さらに、コピー(フォロー)、グリッド、API取引も順次クローズされます。
BitMEXはかつて、無期限先物(パーペチュアル・コントラクト)を暗号市場の主流商品へと押し上げました。しかし現在では、無期限先物は早くも各プラットフォームの標準設定になっています。主要なCEXは、より深い流動性、より多くの法定通貨の入口、大きなユーザープールを握っており、Hyperliquidなどのオンチェーン派生商品のプラットフォームも、活発な取引需要を奪い合っています。商品がコピーされれば、過去の地位が自動的に継続収益へと変わるわけではありません。
BitMartは別の圧力に直面しています。ロングテールの資産や豊富な商品ラインナップは取引量をもたらす一方で、同時にマーケットメイク、ウォレット保守、リスク管理、コンプライアンスの照合、そしてユーザーサポートのコストも増やします。約定が少数の大手プラットフォームに集中すると、中堅・中小の取引所は収益が下がるのに、運営コストは下がらないという、挟み撃ちの圧迫に陥りやすくなります。
これが「資金がオンチェーンにだけ流れる」という意味ではありません。DEXは単一の運営会社への依存を減らしますが、スマートコントラクト、清算メカニズム、オラクル(予言機)、ガバナンスのリスクは依然として存在します。市場の再配分で問われるのは、「中央集権と分散型のどちらが徹底的に勝つか」ではなく、「誰が継続的に流動性、資産の安全、検証可能な退出能力を提供できるか」です。
口座や建玉をまだ保有しているユーザーにとって、現実的なのは、公告に従って未決済の契約、ファイナンス商品、ステーキング商品を処理し、API、グリッド、コピー戦略を取り消し、出金を完了させ、口座および取引記録を保存することです。退出段階では、サポート担当を装って「急ぎ手数料」や「解凍手数料」を請求する詐欺も起こりやすくなります。
BitMEXとBitMartが市場から離れることは、CEXの時代が段階的に終わることを意味するのではなく、取引所競争の“厳格なルール”を表に突き出すことです。プラットフォームは知名度があるからといって営業を続けられるのではなく、流動性、コンプライアンス能力、そしてユーザーの信頼があるからこそ残ります。