
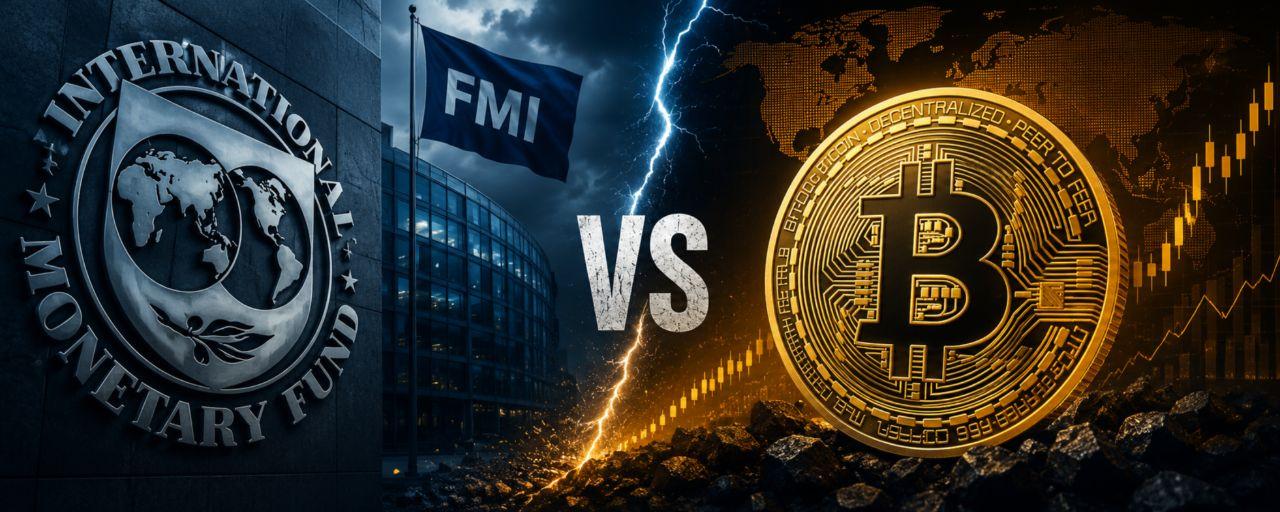
国際通貨基金(IMF)は、ソブリン・ファンドを規制するルールの更新を求めました。ソブリン・ファンドとは、さまざまな国に代わって約16兆ドルを運用する組織であり、場合によっては、規制されたETFを通じてすでにビットコインへのエクスポージャーを得始めています。
一見すると、規制に関するただの別のニュースのように見えるかもしれません。
しかし私の考えでは、真のメッセージはそれ以上にずっと踏み込んだものです。
問題は、IMFがビットコインに言及したということだけではありません。
それは、世界最大級の資本を運用する一部の機関が、もはやデジタル資産を無視できなくなっているということです。
そしてそれが会話を完全に変えてしまう。
見出しを読んだとき、制限やコントロールの話をする別の議論になるのだと思いました。
レポートを掘り下げた結果、私は別の結論にたどり着きました。
本当に重要なのは、規制そのものではありません。
世界で最も保守的な機関マネーはすでに、規制された金融商品を通じてビットコインにエクスポージャーを取る方法を見つけ始めている一方で、前進し続けるためにより明確なルールを求めているのです。
そもそもソブリン・ファンドとは何で、なぜ重要なのでしょうか?
ソブリン・ファンドは、国家によって運用される投資手段です。
国全体の資産を運用し、株式、債券、インフラ、テクノロジー企業、不動産、その他の長期的な見通しを持つ資産に投資しています。
合計で約16兆ドルを運用しています。
その数字を見通しよく言い換えると、あらゆる市場に影響を与え得る規模の資本ということです。
だからこそ、これらのファンドが投資のやり方を変えるたびに、金融システム全体が注目します。
実際にFMIが言ったこと:
多くの見出しが、FMIが直接ビットコインの話をしているかのように受け取らせていました。
まさにそういうわけではありません。
同機関は、ソブリン・ファンドを統治するルールを更新する必要性に焦点を当てました。
懸念の中心は、透明性、ガバナンス、説明責任、そして投資指図(マンデート)の明確さといったテーマです。
これらのファンドが、より複雑で多様化した市場に参加するにつれて、規制上の課題もまた増えていきます。
そしてそこに、ビットコインが登場します。
ビットコインはすでに機関投資家の会話の一部になっています:
すでに一部のソブリン・ファンドはビットコインへのエクスポージャーを持っており、主に規制されたETFを通じています。
その細部は重要です。
衝動的な買いも、投機的な賭けも見えていません。
私たちは、既存の規制枠組みに適合する金融商品を使う、非常に保守的な機関を目にしています。
それは、数年前には想像しづらかった現実を映し出しています。
ビットコインは、暗号資産エコシステムの熱狂的な人たちだけに関心が向く資産ではなくなりました。
今日では、国全体の資産を運用する人たちの会話にも入ってきています。
規制はもはや主な障害ではないように見えます:
長い間、議論はある問いをめぐって行われてきました。
機関はビットコインを買うのでしょうか?
今、問いは別のものになっているように見えます。
そのエクスポージャーを増やすために、彼らはどんな条件を必要とするのでしょうか?
その答えは、ますます法的な確実性(セーフティ)に向かっています。
大きな機関は、並外れた機会よりも明確なルールを優先しがちです。
資産がどのように保管されるのか、どう報告されるのか、法的な責任は何か、そしてどの程度の監督があるのかを把握する必要があります。
現物ETFの開発やその他の規制商品によって、その不確実性の一部は減少しました。
だからこそ、FMIが規制枠組みの強化を主張しても不思議ではありません。
その後に来うるものは:
だからといって、明日すべてのソブリン・ファンドが買いに殺到するということではありません。
機関のプロセスは遅いです。
意思決定は通常、委員会、監査、リスク分析、そして複数の承認レベルを経ます。
ですが、会話の方向性は変わったようです。
数年前は、ビットコインに将来があるのかが議論されていました。
今日は、それを安全に、従来の金融構造の中へどう組み込むかが議論されています。
このナラティブの変化は、短期的な価格変動のどんな動きよりも重要かもしれません。
このニュースが私たちに残すものは何でしょうか?
見出しの内容を超えて、私はこのニュースから興味深い教訓があると思います。
金融システムの中で最も保守的なプレイヤーたちが、新しい資産クラスを拒否するのではなく、明確なルールを求め始めるのは、議論が進化したことを意味します。
ビットコインが上がる保証ではありません。
とはいえ、すべてのソブリン・ファンドが投資するという意味ではありません。
しかしそれは、ビットコインがもう世界の金融会話の外ではないことを示しています。
そしてある資産が、無視される存在から、そうした数兆ドルを運用する機関の議論の一部になるとき、おそらく市場は新たな成熟段階に入っているのでしょう。
機関がやって来るのかどうかを問うよりも、もしかすると正しい問いは別のものです:
彼らが待っているルールがついにテーブルに上がったら、何が起きるのでしょうか?