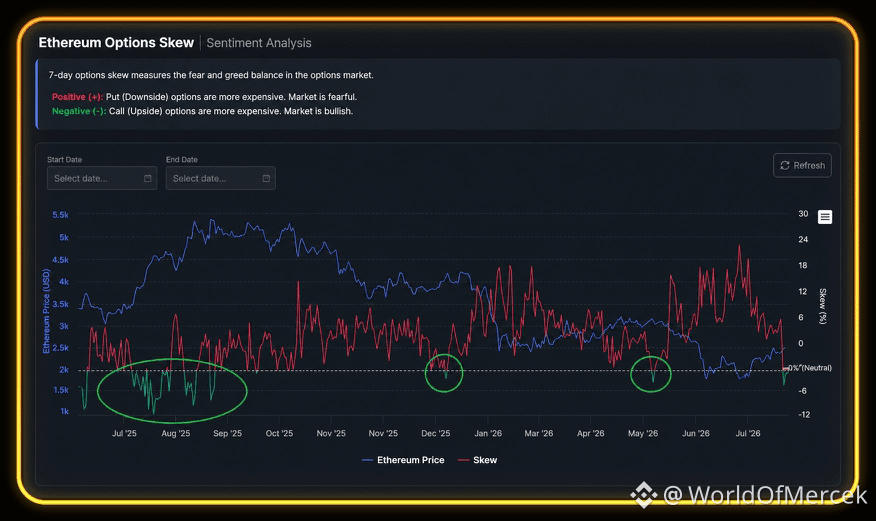

ETHの7日オプションのスキューがゼロを下回る水準まで動いた。
短期のコールは現在プットよりプレミアムで取引されており、近い将来の上昇に対する需要が強まっていることを示唆している。
今年1月と5月にも同様の動きが見られた。どちらの場合も、マイナスのスキュー入りは長くは続かず、市場はすぐに下落局面の防御(ダウンサイド・プロテクション)のためにより多くを支払う状態に戻った。
より強い強気材料としては2025年7月だ。スキューはその時期はかなり長くマイナスのままで、コール需要が一時的な反応にとどまらず、より持続的なポジショニングの変化の一部であることを示していた。
だからこそ、ゼロを一度下回ったことだけをもって、それ自体を確証としては扱いたくない。重要なのは、そこにとどまれるかどうかだ。
すでに現物$ETHを保有している人にとっては、マイナスのスキューだけが長期的なテーゼを見限る理由にはならない。ただし、新たなエクスポージャーを積極的に追いかけるのに最適な場所とは限らない。ポジションを維持し、ポジションが大きくなりすぎている場合は一部利益確定を行う、あるいはより長期のダウンサイド・プロテクションを追加する方が理にかなっているかもしれない。
オプショントレーダーにとっては、ここでは短期のコールが魅力的に見えるかもしれないが、センチメントが反転すれば価値を急速に失う可能性がある。よりバランスの取れたアプローチとしては、長めの満期のプットで現物ポジションを保護し、そのコストの一部を、より高いストライクで短期のコールを売ることで相殺する方法が考えられる。
私の見立てはこうだ。現物保有者はその動きを追いかける必要はない。オプショントレーダーは、高い価格の短期的な上昇を売り、すでに保有しているものを守るために相対的に割安なプットを使うほうが良いかもしれない。
短期のコールは現在プットよりプレミアムで取引されており、近い将来の上昇に対する需要が強まっていることを示唆している。
今年1月と5月にも同様の動きが見られた。どちらの場合も、マイナスのスキュー入りは長くは続かず、市場はすぐに下落局面の防御(ダウンサイド・プロテクション)のためにより多くを支払う状態に戻った。
より強い強気材料としては2025年7月だ。スキューはその時期はかなり長くマイナスのままで、コール需要が一時的な反応にとどまらず、より持続的なポジショニングの変化の一部であることを示していた。
だからこそ、ゼロを一度下回ったことだけをもって、それ自体を確証としては扱いたくない。重要なのは、そこにとどまれるかどうかだ。
すでに現物$ETHを保有している人にとっては、マイナスのスキューだけが長期的なテーゼを見限る理由にはならない。ただし、新たなエクスポージャーを積極的に追いかけるのに最適な場所とは限らない。ポジションを維持し、ポジションが大きくなりすぎている場合は一部利益確定を行う、あるいはより長期のダウンサイド・プロテクションを追加する方が理にかなっているかもしれない。
オプショントレーダーにとっては、ここでは短期のコールが魅力的に見えるかもしれないが、センチメントが反転すれば価値を急速に失う可能性がある。よりバランスの取れたアプローチとしては、長めの満期のプットで現物ポジションを保護し、そのコストの一部を、より高いストライクで短期のコールを売ることで相殺する方法が考えられる。
私の見立てはこうだ。現物保有者はその動きを追いかける必要はない。オプショントレーダーは、高い価格の短期的な上昇を売り、すでに保有しているものを守るために相対的に割安なプットを使うほうが良いかもしれない。