


流動性の暗流、政治的賭け、そして周期の再編成が、新たな市場の物語を共に描くことになる。
2025年の金融市場は、伝統的資産の高歌猛進と暗号通貨の意外な静寂の中で幕を閉じ、投資家に一つの核心的な悬念を残した:ビットコインは半減後の一年で歴史的に年間下落を記録したが、それはその旧来の周期律が完全に無効になったことを意味するのか?
このラウンドの大分類資産の普遍的な上昇の中で「デジタルゴールド」が取り残され、市場はより基盤的な推進ロジックに目を向けざるを得なくなった。2026年、答えはもはや4年に一度の半減イベントの中に単純には隠れておらず、世界のマクロ流動性の複雑な変奏、アメリカの政治的構図の再構築、そして暗号市場自身の「物語」から「インフラ」への困難な変貌に依存することになる。
 一、米連邦準備制度の利下げ
● 2026年の暗号市場にとって、米連邦準備制度の金融政策は「水温」を決定する核心的な変数であり続けます。しかし、現在、市場と米連邦準備制度の間、さらには主要な機関間で、将来の金利パスに対する判断に珍しいかつ深刻な分裂が生じています。
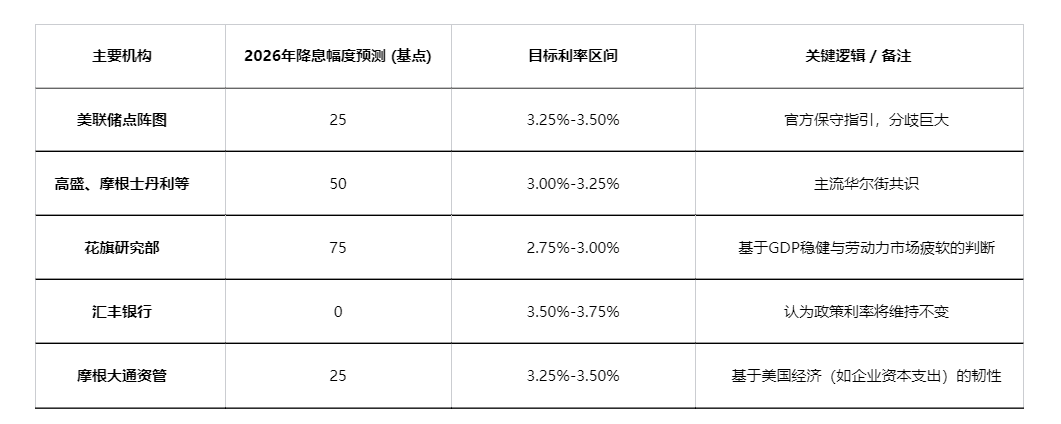
● 米連邦準備制度自体の指針は保守的に傾いています。2025年末、米連邦準備制度のドットプロットは2026年に1回の利下げを予測するだけです。しかし、市場はこれを受け入れていません。モルガン・スタンレー、高盛、アメリカ銀行、富国銀行などの主要なウォール街の投資銀行は、一般的に2回の利下げ(合計50ベーシスポイント)を予測し、金利の範囲を3.00%-3.25%に引き下げるとしています。
● より積極的な予測はシティグループから来ており、同社はアメリカのGDP成長率が2%程度で維持され、労働市場が引き続き疲弊しているため、利下げの障害が取り除かれると考えています。2026年には合計75ベーシスポイントの利下げが予想されており、また市場は6月が重要な利下げの観察ウィンドウであると見ています。なぜなら、新任の米連邦準備制度議長がこの時期に政策の姿勢を示す可能性があるからです。
この分裂は、二重目標のバランスが難しくなっていることを浮き彫りにしており、どんな経済データの小さな変化でも市場の予想を激しく揺さぶる可能性があります。
● 金利の他に、米連邦準備制度のバランスシートの動きも同様に重要です。2025年末、米連邦準備制度は量的引き締め(QT)を終了し、すぐに「準備管理購入」(RMP)という新しい操作を開始し、毎月約400億ドルの短期国債を購入する計画を立てています。
米連邦準備制度は、これが銀行システムの流動性を保証するための「技術的操作」に過ぎないと主張していますが、市場はこれを「隠れた緩和」または「準量的緩和」と解釈する傾向があります。
● この操作の深層的な論理は、現代金融システムの構造的変化に直接的に向き合っています。危機後の厳格な規制により、銀行の準備金に対する需要が硬直化しています。RMPは、ある意味で、米国連邦準備制度がこの規制ルールによって生じた流動性需要を満たすために行わざるを得なかった操作です。
● より論争的な視点は「財政主導」の懸念です。アメリカの連邦財政赤字が歴史的高水準にある現在、「財務省が大量に債券を発行し、米連邦準備制度がRMPを通じて購入する」というサイクルが形成されれば、実質的に財政赤字の貨幣化ファイナンスに近づくことになります。
● したがって、暗号市場にとって、2026年のアメリカからのマクロ影響は、金利の期待とバランスシート操作の重なりの効果となるでしょう。もし利下げの期待とRMPによる流動性注入が共鳴すれば、グローバルなリスク資産の流動性環境は大幅に改善されるでしょう。
二、日本が金利を引き上げ、グローバルなキャリートレードがポジション解消の潮流に
もし米連邦準備制度の政策がグローバルな流動性の総阀門なら、日本銀行の動向はグローバルなキャリートレードの敏感な神経に影響を及ぼします。グローバル市場での利下げサイクルの中で、日本は逆に金利引き上げの必要性を議論しています。この矛盾は、日本経済の長期的な構造的な困難を集中して表しています。
● 日本は「債券市場を救う」か「円を救う」かという難しい選択に直面しています。一方で、日本の政府債務はGDPの約200%を占めており、金利が急速に上昇すると政府の利息支出が急増し、債券市場は耐えられないかもしれません。そのため、日本銀行は市場を安定させるために大量の債券を購入し続ける必要があります。
● 一方で、円の為替レートは約35年ぶりの低水準にまで下落しています。理論的には金利の引き上げが自国通貨を支えるはずですが、「債券購入」という量的緩和の操作が市場に流動性を注入し、金利引き上げの効果を相殺し、「左手が右手を打つ」状況を生んでいます。市場の観察者は、日本銀行が実質的に「円を犠牲にして債券市場を救っている」と考えています。
この政策のジレンマは、暗号市場の短期的な変動に直接関連しています。過去十数年、世界中の投機家は「円キャリー取引」を盛んに行っています:ほぼゼロコストで円を借り入れ、米ドルに交換した後、ビットコインや米国株などの高利回り資産に投資しています。
● 日本が金利を引き上げた場合、円を借りるコストが上昇し、この巨額の資金がポジション解消を余儀なくされ、ビットコインなどのリスク資産を売却して円に戻し、ローンを返済することで市場が激しく揺れ動くことになります。
● 2026年に入ると、このシナリオが再現されるのでしょうか?市場には異なる予想があります。まず、昨年の「突然の襲撃」とは異なり、市場は日本銀行のさらなる金利引き上げに備えており、一部のポジションは事前に調整されている可能性があります。
● 次に、より重要な要素は米連邦準備制度の利下げのペースです。もし米連邦準備制度が予想通りに2〜3回利下げを行えば、米日間の金利差が縮小し、キャリートレード自体の魅力が低下します。この時、日本が0.25%の小幅な利上げを行えば、その影響は大幅に相殺される可能性があります。
● 最終的に、グローバルな流動性の大方向がより決定的です。もしアメリカがRMPや潜在的な財政刺激(例えば関税の利益)によって大量の流動性を放出すれば、日本の引き締めによる局所的な流動性の引き上げ効果は、ドルの「潮」に飲み込まれる可能性があります。しかし、日本銀行の金利引き上げのペースが予想を超える場合や、米連邦準備制度が動かない場合、市場は依然としてキャリートレードのポジション解消によって引き起こされる短期的な恐慌が起こる可能性があります。
三、2.63億ドルの暗号資本が中間選挙に賭ける
2026年11月に行われるアメリカの中間選挙は、金融政策よりも具体的で直接的に暗号業界の運命を決定する出来事です。業界は2024年の選挙の成功から甘美を味わい、前例のない政治的投資を行い、成果を強化し、拡大しようとしています。
● 連邦選挙委員会の文書によると、暗号業界は2026年中間選挙のために約2.63億ドルのスーパーポリティカルアクションコミッティ資金を調達しています。この資金は2024年の最大の暗号PAC支出の約2倍に迫り、前回の選挙サイクルにおける石油・天然ガス業界全体の支出をわずかに上回っており、業界が政治的ロビー活動を核心戦略として捉えている決意を示しています。
● 巨額の資金投入の背後には明確な政策要求があります。最近の中心的な焦点は、(暗号通貨市場構造法案)などの重要な立法を推進することであり、これらの法案は規制フレームワークを明確にし、主要な規制権限を暗号業界により友好的な商品先物取引委員会(CFTC)に与える可能性があります。
● 暗号業界の政治戦略にも新たな変化が見られました。2024年に跨る党派の問題を作り出そうとした試みとは異なり、2026年に新しく設立された政治活動委員会は、共和党との連携をより明確にし、共和党が国会の支配権を強化する手助けを目指しています。
● 業界の高管とワシントンの相互作用は頻繁かつ直接的です。約12人のトップ暗号高管が集まり、国会議事堂で二大政党のベテラン議員と面会しました。会談では党派間の対立が明確に見えました:共和党議員は業界の優先事項との一致をより多く表現し、民主党議員は暗号通貨のマネーロンダリングや違法金融での利用などの規制問題に継続的に注目しています。
● 巨額の資金が政治エコシステムを変えています。過去に暗号業界に対して批判的だった民主党議員さえも、その立場が微妙に軟化し、暗号通貨がアメリカ経済の一部になったことを認め始めています。
市場にとって、2026年上半期の政策の駆け引きのウィンドウは特に重要です。現政府は有利な選挙情勢を争うため、選挙前に刺激的な政策を推進する可能性があり、これがリスク資産に有利な環境を生むかもしれません。しかし、11月の選挙が近づくにつれ、不確実性は急激に高まるでしょう。
四、サイクルの物語からインフラの価値へ
外部の三大変数に対処する一方で、暗号市場自身も深刻な「成人式」を迎えています。2026年、マーケットを駆動する核心的な論理は「サイクルの物語」から「インフラの価値と市場構造」へとさらに移行する可能性があります。
● ビットコインの4年周期は試練に直面しています。歴史的に、半減期は周期を駆動する核心的な物語ですが、今回の周期では、ビットコインは2024年の半減期の前後で新たな高値を記録しています。2026年に再度強くなる場合、「半減設定の周期時計」という伝統的な観念に対して実質的な挑戦となるでしょう。機関の分析によると、ビットコインの日々の新規発行量は約450個に減少し、年換算の新規供給価値は約150億ドルです。
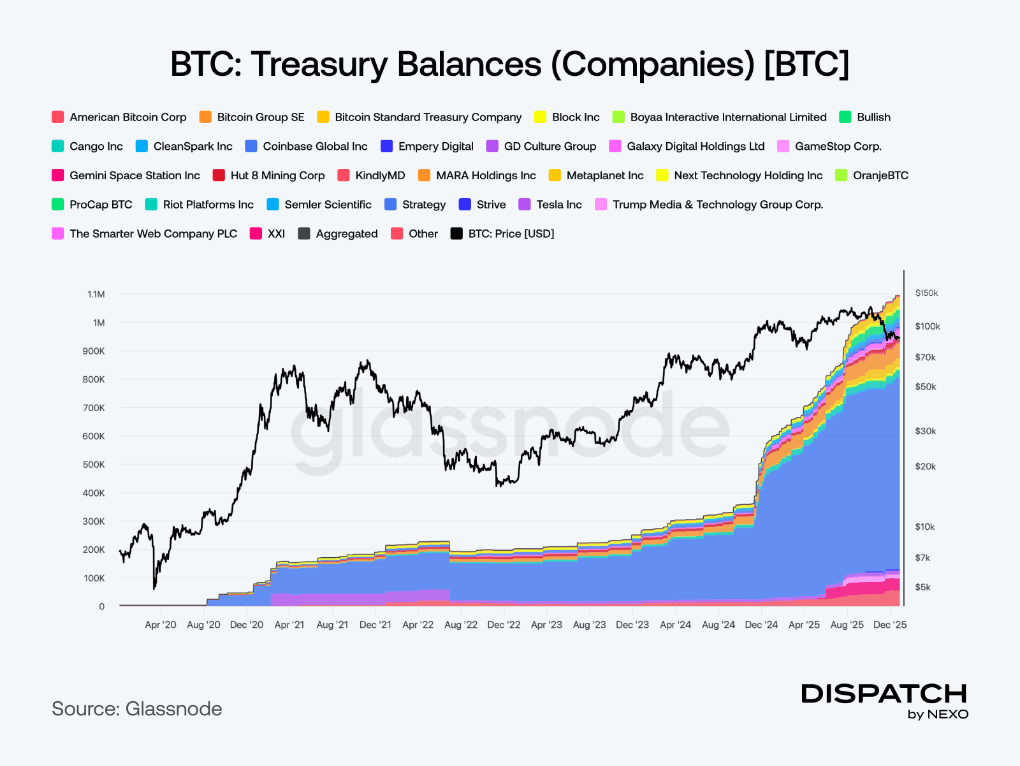
● その価格が以前の高値を突破できるかどうかは、現物ETFなどの機関チャネルがこの供給を持続的に吸収できるかどうかに大きく依存します。ビットコインは企業のバランスシート上の戦略的資産としてますます重要になっています。データによると、企業が保有するビットコインは2023年初めの約19.7万枚から、108万枚を超えるまで急増し、450%を超える増加を示しています。
● このような長期保有者の出現は、価格変動に敏感でない需要側を生み出し、市場の変動を抑え、ビットコインが高い変動性を持つ投機的資産からデジタルリザーブ資産へと進化するのに寄与しています。
● ステーブルコインは静かに世界金融の新しいインフラとなりつつあります。その総供給量は5年間で10倍以上増加し、3000億ドルを突破しました。その成長の推進力は取引から、支払い、決済、国庫管理などの実際の用途へと移行しています。
有利な規制とマクロ条件のもとで、その流通量は2026年には1兆ドルに近づくか、さらには突破する可能性があり、24時間365日稼働するグローバルなドル決済層となるでしょう。
● 現実世界の資産(RWA)のトークン化は、パイロットからスケール発行へと移行します。2025年には、オンチェーンのRWAの価値は約350億ドルに達しています。2026年には、発行、コンプライアンス、決済プロセスがさらにオンチェーン化され、5000億ドル以上に達する可能性があります。これは新しさを追求するためではなく、資本をよりプログラム化可能にし、決済をより連続的にするためです。
● アメリカの規制フレームワークの徐々に明確化が市場に新たな基盤を提供しています。(GENIUS法案)はすでに発効しており、(CLARITY法案)も進行中です。この背景の中で、初回トークン発行(ICO)がより構造的で、より規制に準拠した形で静かに回帰し、初期資金調達のチャンネルが広がっています。
同時に、予測市場の取引量は数十億ドル規模に達し、現実の世界の出来事に対する確率を価格付けするツールとして徐々に進化しています。
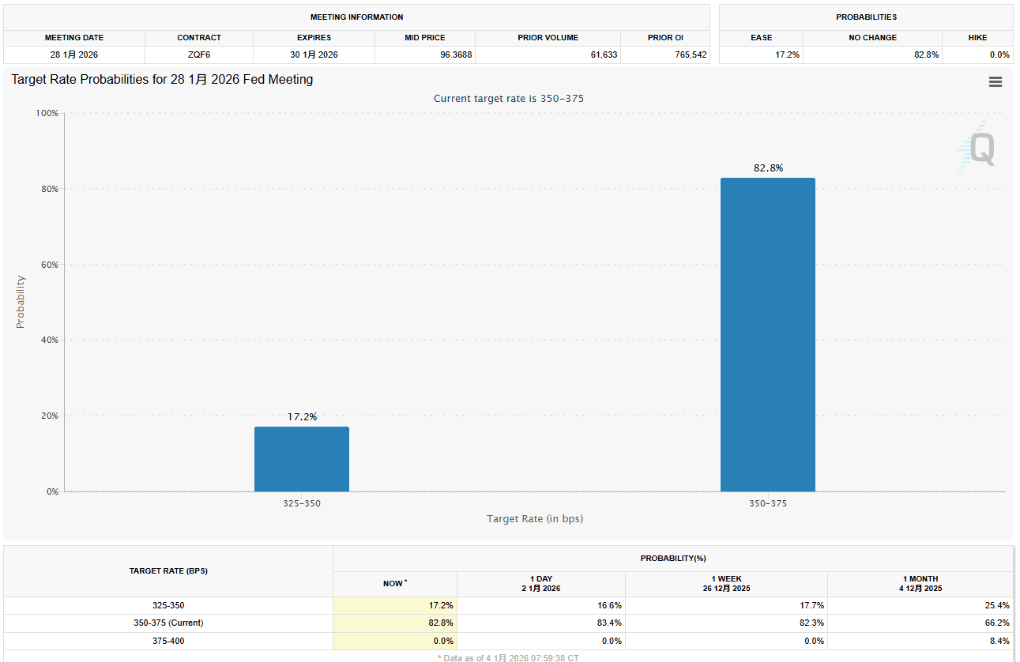
市場はワシントンの米連邦準備制度の建物でのすべての会議や、東京の日本銀行の政策声明、そしてアメリカ合衆国議会の忙しいロビー廊下を注視しています。シカゴ商業所のFedWatchツールでの確率の変動、日本国債の利回りの微妙な変化、政治活動委員会の口座に増加する数字のすべてが、世界中の暗号通貨トレーダーの神経を引っ張っています。
潮が引くと誰が裸で泳いでいるかがわかりますが、潮が予測できない方法で上昇したり下降したりすると、価値を固定できる方舟が本当に必要とされることになります。2026年の暗号市場は、激しい投機の海から、グローバルなマクロ金融システムと深く統合された深水域に向かっています。
私たちのコミュニティに参加して、一緒に議論し、一緒に強くなりましょう!
公式テレグラム(Telegram)コミュニティ:https://t.me/aicoincn
AiCoinの中国語Twitter:https://x.com/AiCoinzh
OKX 福利グループ:https://aicoin.com/link/chat?cid=l61eM4owQ
バイナンス福利グループ:https://aicoin.com/link/chat?cid=ynr7d1P6Z