


BitMineはオプションで直接利益を吹き飛ばしてしまった。
執筆:Oluwapelumi Adejumo
編集:Chopper、Foresight News
BitMineはイーサリアム保有を大きく拡大し、それを安定したキャッシュフローの源泉に転換しようとしている。先四半期のステーキング事業は創出収入が約4,600万ドルに達した。
しかし9,210万ドルのデリバティブ・オプション損失は、ステーキング収益を完全に相殺してしまい、さらに資産運用(アセットマネジメント)コストが引き続き上昇し、会社が積極的に株式を増発したことで、既存株主の収益機会は大幅に圧縮された。
5月31日までの2026会計年度第3四半期の決算によると、同社の売上高は前年同期の210万ドルから4,650万ドルへ急増した。内訳として98%(4,570万ドル)はステーキングおよびノード検証事業によるものだ。BitMineはビットコインのマイニング事業の切り離しを加速させ、完全にイーサリアムを保有するトレジャリー(保有庫)モデルへ全面的に転換している。
売上高が大幅に伸びる一方で、同社の今四半期の純損失は8,360万ドル。前年同期はわずか62.3万ドルの小幅な損失にとどまっていたが、損失規模が急激に拡大した。
オプションで巨額の損失、イーサリアムのステーキング収益をすべて帳消しに
今四半期の業績を引き下げた中核要因は、同社のイーサリアム関連デリバティブのオプション取引戦略だ。BitMineは今四半期、イーサリアム関連デリバティブの合計で9,210万ドルの損失を計上しており、同期のステーキング事業の総収入の約2倍に相当する。このうち7,860万ドルは満期オプション契約の純損失、1,400万ドルは行使ポジションの損失によるもの。未決済契約がもたらした54万ドルの利益では、損失の一部をわずかに相殺できるにとどまる。
前年同期は同社がデリバティブ取引を一切行っていなかったため、資産運用(アセットマネジメント)業務のリスクエクスポージャーに「質的な飛躍」が生じた。本会計年度前9か月のデリバティブの累計損失は1.333億ドルで、その内訳は行使(エクササイズ)の損失7,930万ドル、満期契約の損失5,450万ドル。未決済契約による利益はわずか51.5万ドルにとどまる。一方で同期間のステーキングおよび検証事業の合計収益はわずか5,690万ドルで、デリバティブの損失規模はステーキング収入の2倍超だ。
BitMineによれば、同社のオプション戦略は主に売りのプット・オプションであり、全体の保有(ポジション)管理の一環だ。売りのプット・オプションはプレミアムを得て、下落局面では資産を追加で保有できるが、市場が逆方向に動いて不利な条件で契約が行使されると、巨額の損失が生じる。今回の大きな損失は、オプションで収益を上積みしようとする試みが、現時点ではノードのステーキング事業が生み出す安定収入を完全に相殺してしまっていることを示している。
同時に、同社の行政および総合的な管理費は前年同期の74.4万ドルから3730万ドルへ急増した。経営陣は、増加の主因はデジタル資産の保管および資産運用サービス費、給与の引き上げ、ならびに取締役への現金および株式による報酬の増加だと説明している。
暗号資産の評価変動を除く前でも、担保(ステーキング)収入が今四半期の売上原価と管理費を十分にカバーしている。複数の非現金項目を差し引いても、会社自身の調整後の非GAAPベースの純損失はなお7,080万ドルに達する。この決算からは、ノード検証(バリデーション)事業がすでに相応に安定したキャッシュフローを生み出していることが示されるが、一方で保有(ホールディング)を前提とした取引戦略が継続的にステーキングの利益を消費している。
BMNR株を買い増すために継続的に発行し、イーサリアムを買い増して保有を積み増すことで、株主資本が大幅に希薄化している
BitMineの大規模なイーサリアム買い増し資金のほぼすべては、公開市場での普通株の増資によって調達されており、そのコストはすべて既存株主が負担している。5月31日までの9か月間に、同社は店頭の増資計画を通じて累計3.407億株のBMNR普通株を販売し、発行費用控除後の調達額は118.7億ドルだった。同期間に、116.9億ドルを投じてイーサリアムを購入している。
株主の持分が大幅に希薄化。流通普通株の数は9か月で149%増加し、2025年8月31日の2.324億株から2026年5月末には5.797億株へ。四半期末後も増資が継続しており、7月9日時点の発行済み総株式数は6.032億株に達している。
株式による資金調達を背景に、5月31日時点でBitMineは合計542万枚のイーサリアムを保有しており、総合的な保有コストは190.5億ドル。執筆時点では保有数量は570万枚まで増えている。
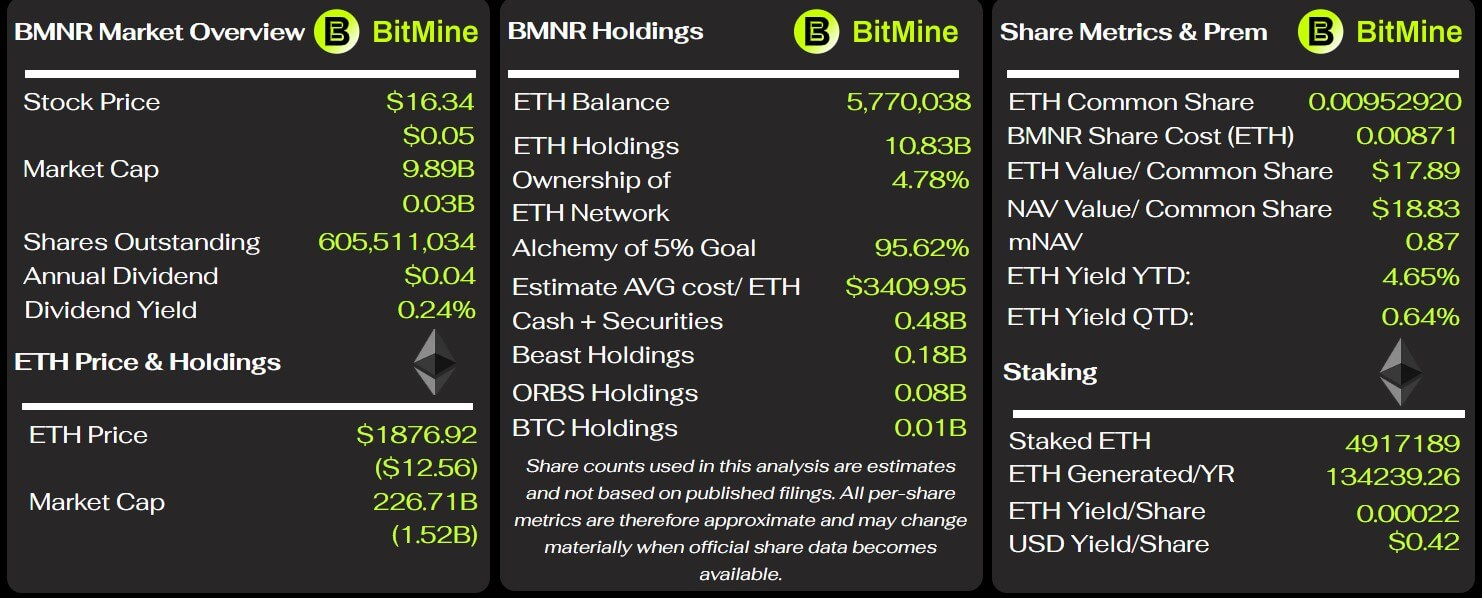
BitMineの主要指標(出所:BitMine Tracker)
5月末のこのイーサリアム保有分の時価総額はわずか108.6億ドルで、帳簿上の含み損は約82億ドル。含み損の割合は43%だ。
この保有分の減損(評価損)は、同社の当会計年度上半期ではなく前9か月の90.4億ドルのデジタル資産の未実現損失の主な源泉であり、同期間の累計純損失は91億ドルに達する。巨額の含み損は、BitMineが高値で増資した株式を使ってイーサリアムを買い入れ、すべてのリスクを株主が負担していることを端的に示している。
今年1月の株主総会で、会社の発行可能な普通株の上限を5億株から500億株へ引き上げることが承認された。この授権は会社が必ず全株数を発行することを意味しないが、経営陣に十分な裁量を与え、デジタル資産の購入やその他の投資のための増資を継続できるようにするものだ。
BitMineは、イーサリアム保有を拡大する能力が、継続的に円滑な資金調達チャネルに大きく依存していると示している。イーサリアム価格の下落、同社株価の弱さ、投資家の出資意欲の低下はいずれも、今後の資金調達コストを押し上げ、場合によっては同社が有利な条件で証券を発行することを制限する可能性がある。
このビジネスモデルを支える条件は、ステーキングの年率収益やイーサリアムの今後の値上がりだけではない。株主が大幅な株式希薄化を受け入れ、保有が長年にわたり100億規模の含み損を抱え続けても、会社に資金を提供してコインを保有し続けることを求められるのだ。
長期のサービス契約がステーキング運用コストを押し上げ、利益余地を圧縮
BitMineはステーキング事業で保有ポジションの価格変動をヘッジしているが、付随する長期の提携契約により固定費用と収益分配が発生し、全体の利益が継続的に圧縮される。同社は第三者サービス事業者Ethereum Towerと10年のコンサルティング契約を締結しており、今四半期の支出は1,280万ドルで、当該期間のステーキング総収入の約28%を占める。前9か月では累計で3,750万ドル。この費用について同社が試算した年間費用のレンジは4,000万ドル〜5,000万ドルで、課金基準は保管しているデジタル資産の総額に応じた段階制で設定されている。
この契約はごく一部の特定条件でのみ解除可能だ。もしBitMineが正当な理由なく協業を終了する場合、Ethereum Towerに残存契約期間の85%に相当する、全額の見積サービス費を支払う必要がある。
さらに、BitMineはノード運営事業者のPier Twoを買収した後、別途10年の管理サービス契約を締結した。同契約ではEthereum TowerがMAVANプラットフォームの2%の持分を取得し、毎月、プラットフォームのネイティブなステーキング報酬の比率に応じて分配を受けるとされている。5月31日時点で同社はこの契約に関連する支出をまだ計上しておらず、分配コストは当面、ステーキング事業の損益計算書に反映されていない。
BitMineによれば、イーサリアムの大部分はMAVANを通じてステーキングしており、長期的にはステーキング報酬が資産の保管コストを十分にカバーできるという。単四半期の運用面だけ見れば、ステーキング収入は暗号資産の評価変動を含まない販売・一般管理費を確かにカバーしている。だが、10年固定のコンサル費用、将来の収益分配、各種の資産運用に関する総合支出が重なると、ステーキング収入だけでは事業の実際の収益力を完全に測れない。
BitMineは負債がないにもかかわらず、資本市場への依存がますます深まっている
5月末時点で、BitMineの資産負債構造のレバレッジは極めて低い。3.403億ドルの現金を保有し、運転資金は4.331億ドルで、伝統的な負債はない。同社の総資産は116.3億ドル、総負債はわずか3,010万ドルで、資産の大部分はイーサリアムなどのデジタル資産だ。財務諸表を見る限り、同社に直ちに返済不能となる危機はないが、前9か月の営業活動によるキャッシュフローは2.876億ドルの資金流出だった。同社は現金の消耗の主因は、イーサリアム保有の拡張に伴う法務・コンサル・投資銀行(募資)などの関連費用だとしている。
四半期末後、BitMineは年率9.5%の無期限優先株BMNPをさらに350万株発行し、調達額は2.738億ドルだった。今回の増資は短期の流動性を補うものの、毎年追加の3,325万ドルに相当する優先株配当の「固定」負担が発生する。この証券は株式であり負債ではないが、その清算順位は普通株より優先されるため、高額配当が継続的に同社のキャッシュフローを圧迫する。
経営陣の見立てでは、現金、見込まれる営業キャッシュフロー、および店頭での増資手段があれば、少なくとも今後12か月の運営を支えられるという。この判断が成り立つ前提は、資本市場が引き続き資金調達の窓口を開けていることだ。もしイーサリアム相場が長期にわたり低迷し、同社株価が弱くなり、投資家の購買意欲が下がれば、資金調達コストが上昇し、運営の柔軟性が制限される。
最新の決算を総合すると、BitMineの足元には互いに矛盾し合う現実がある。 一方では、同社は成熟したステーキング事業を構築しており、1四半期で数千万ドルを稼ぎ出せるため、コアとなる運用コストをカバーできる。 他方では、オプションの大幅な損失がステーキングの利益を完全に食い尽くし、長期の提携契約が継続的に管理コストを押し上げ、イーサリアムの保有拡張は増資に完全に依存している。発行済み総株式数はすでに2倍以上に増えている。
そのため、BitMineの長期的な経済的効果は、ステーキング収入が各種の資産運用(アセットマネジメント)コストとオプション損失を安定的にカバーできるかどうかにかかっている。同社が株式による資金調達を継続的に安定して行えるかどうか、さらにイーサリアム価格が大きく反発するかどうかも重要だ。