#MicronFallsNearly14%InAMonth 二重の材料が着地しました。景気に弱気なデータ、強気なFRB姿勢、そして市場はそのデータを取引しました。6月のCPIは冷え込みました。ヘッドラインは前年比3.5%(予想3.8%)で、前月比は-0.4%(-0.4%)――2020年以来初めてのマイナスとなり、コアは前月比0%で、2021年1月以来の最小水準でした。消費者物価は6年ぶりに下落しました。ワーシュは初めての議会証言でこれに寄り添う形となり、改善を「ミッション・アコンプリッシュト(達成)」ではないとし、5年にわたるインフレ急騰は「過去のものになる」と誓ったため、スワップは依然として7月利上げの確率を約40〜50%で織り込んでいます。株式市場は強気トーンをはねのけ、弱い結果を受け止めて月曜の下げを反転させました。
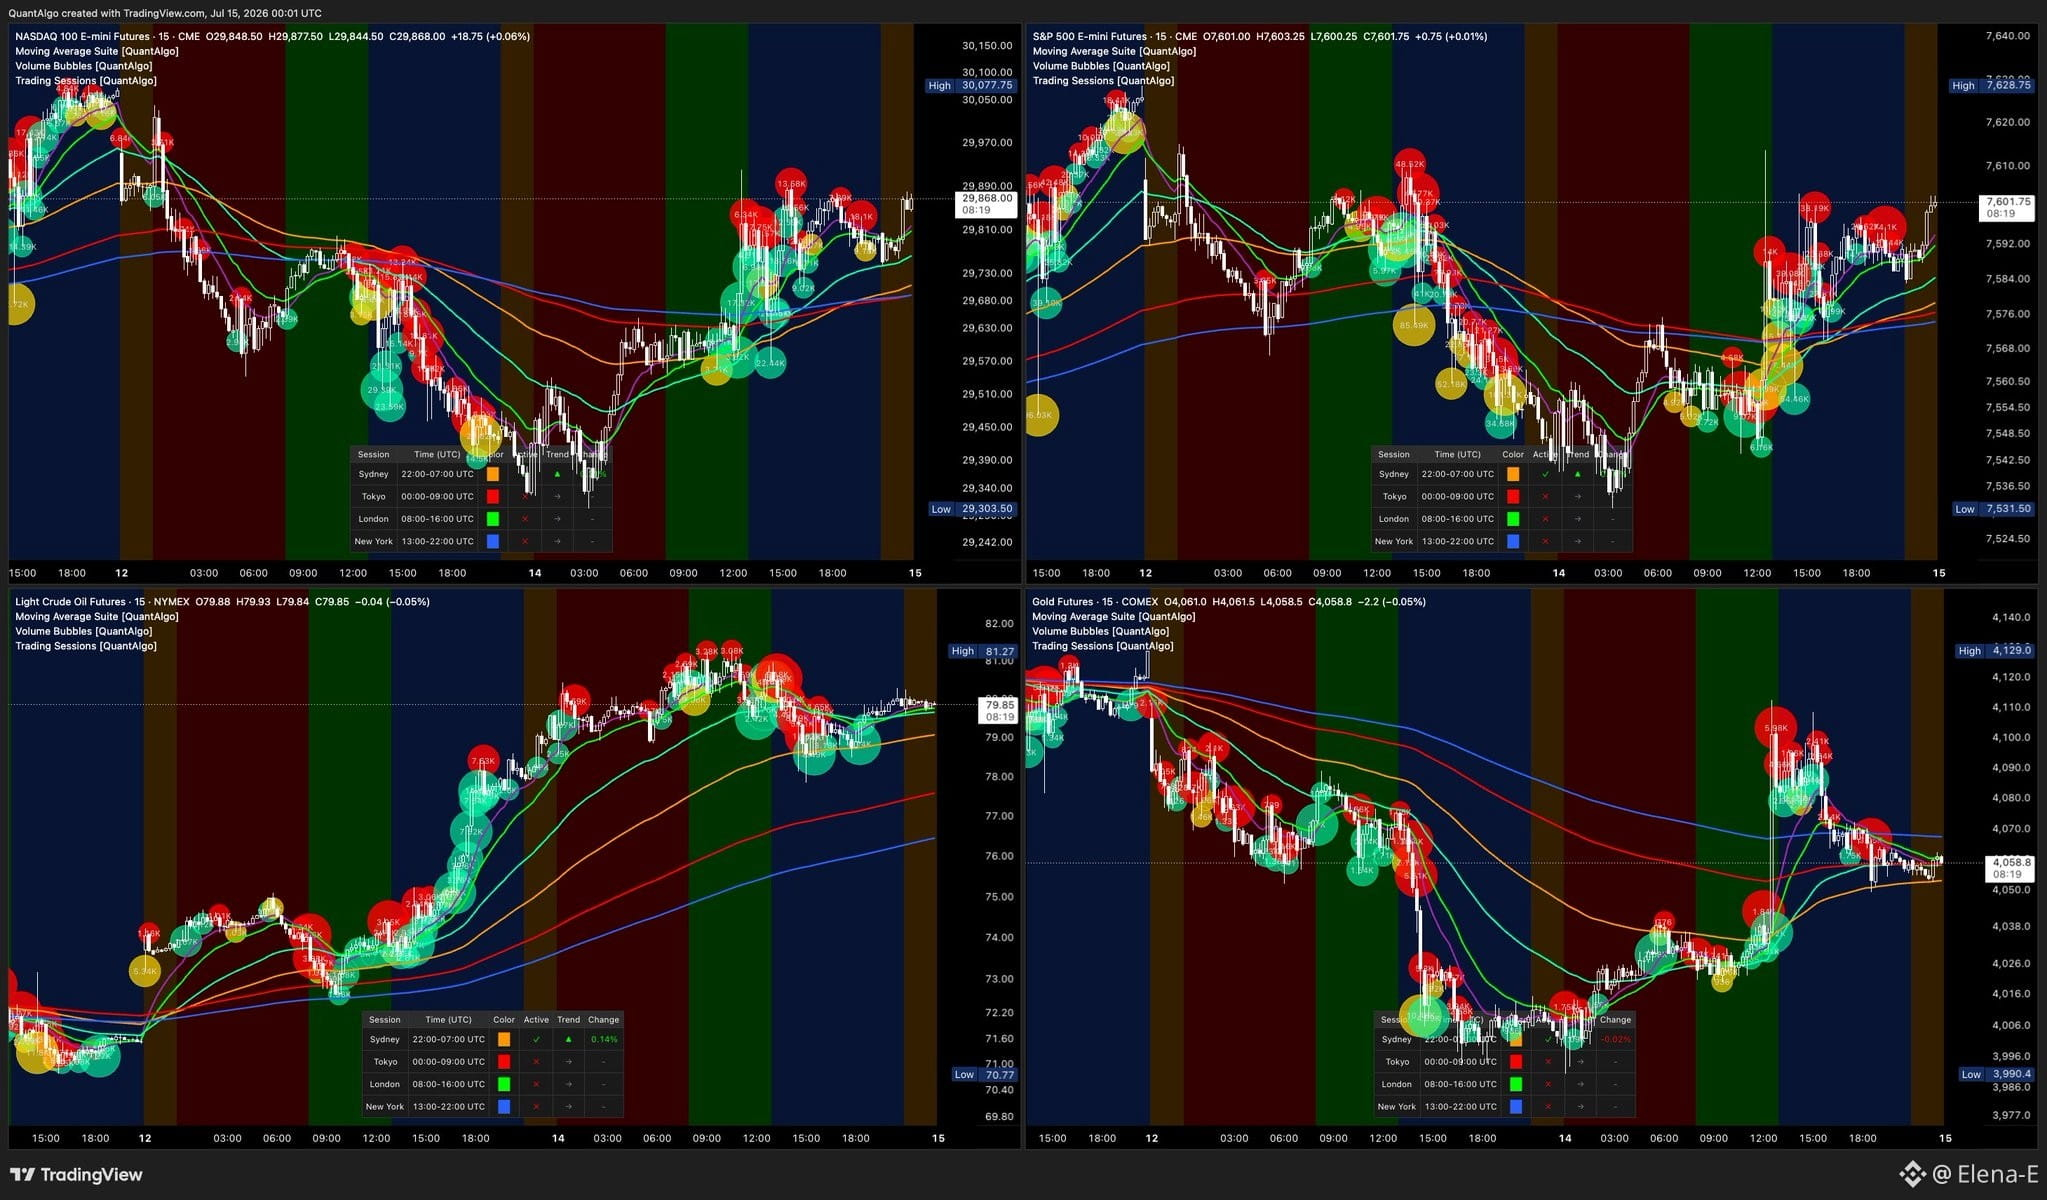
半導体株取引が怒涛の勢いで戻ってきて、週末のクラッシュを取り返す展開に。$NQ(29,868)は月曜の29,300安値からV字回復し、上場後の過酷な売りを経て韓国でSKハイニックスとサムスンが持ち直したことで、米国のメモリー関連の同業種も押し上げられました。ナスダック100はこの日+1.1%。$ES(7,601)は7,600を奪還。IBMは不格好な例外で、売上高の見通し未達で20%以上下落し、過去最悪日を更新。ダウは赤地に沈みましたが、S&Pとナスダックはともに引けは緑でした。
原油は$CL 、ブレントが86ドル超えの1カ月高値まで急騰した後に値を切り下げたことで、WTIは約80ドル。現在、$79.85近辺にあります。ホルムズの供給リスクによる上乗せ(プレミアム)は本物ですが、上値からの後退はトランプが、船に対する通行料として20%の支払いを求めるという要求を取り下げた後に起きました。
$Gold($4,058)はそれでも避難先としての動きはできず、強気のワーシュ・ドル高が圧力をかけ続けているため安値近辺に張り付いたままです。同じストーリーがサイクルを通してずっと続いています。
TL;DR:冷えたCPIが強気FRBを上回り、半導体が反発の先導。原油は高水準だが上限付き。次は水曜のPPIとワーシュ氏の2日目。弱いインフレの読みが、もう一段の強気寄りでも生き残るかを注視。$B $B2
半導体株取引が怒涛の勢いで戻ってきて、週末のクラッシュを取り返す展開に。$NQ(29,868)は月曜の29,300安値からV字回復し、上場後の過酷な売りを経て韓国でSKハイニックスとサムスンが持ち直したことで、米国のメモリー関連の同業種も押し上げられました。ナスダック100はこの日+1.1%。$ES(7,601)は7,600を奪還。IBMは不格好な例外で、売上高の見通し未達で20%以上下落し、過去最悪日を更新。ダウは赤地に沈みましたが、S&Pとナスダックはともに引けは緑でした。
原油は$CL 、ブレントが86ドル超えの1カ月高値まで急騰した後に値を切り下げたことで、WTIは約80ドル。現在、$79.85近辺にあります。ホルムズの供給リスクによる上乗せ(プレミアム)は本物ですが、上値からの後退はトランプが、船に対する通行料として20%の支払いを求めるという要求を取り下げた後に起きました。
$Gold($4,058)はそれでも避難先としての動きはできず、強気のワーシュ・ドル高が圧力をかけ続けているため安値近辺に張り付いたままです。同じストーリーがサイクルを通してずっと続いています。
TL;DR:冷えたCPIが強気FRBを上回り、半導体が反発の先導。原油は高水準だが上限付き。次は水曜のPPIとワーシュ氏の2日目。弱いインフレの読みが、もう一段の強気寄りでも生き残るかを注視。$B $B2