

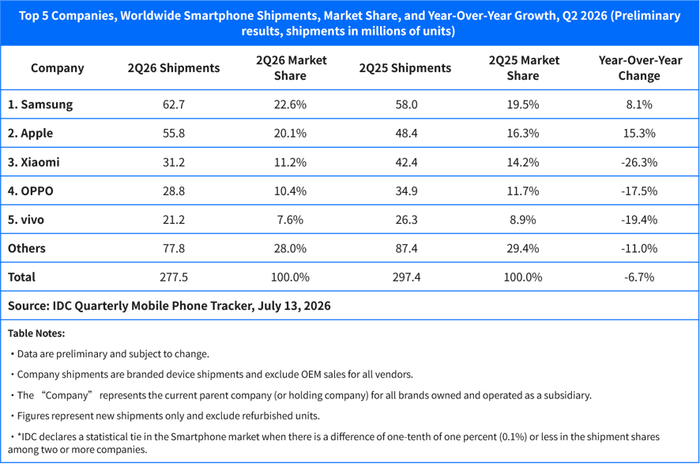
IT之家 7月14日の報道によると、国際データ会社(IDC)(世界四半期モバイル端末トラッキングレポート)の発表した初期データをもとに、2026年第2四半期の世界のスマートフォン出荷台数は2.775億台で、前年同期比で6.7%減少しました。
これは、前年同期比での下落が2四半期連続で現れたことを意味します。メモリ危機が市場に継続的に打撃を与えており、コストを大幅に押し上げるだけでなく、供給不足も引き起こしています。
IDCの世界消費端末上級調査ディレクターであるナビラ・ポパル氏は「メモリのコストは前年同期比で約300%上昇しており、ローエンド機種では部品表(BOM)の総コストに占める割合が65%以上に達している。そのため、ローエンド製品を中心とするメーカーの事業継続はますます難しくなっている。第2四半期のデータは、私たちがこれまで下してきた判断を完全に裏付けた——今回の下振れは市場全体に一様に分布しているのではなく、ストレージ・チップの危機はハイエンドブランドに追い風となり、ローエンド機種に依存するメーカーに深刻な打撃を与えた」と述べた。
アップルとサムスンはすでに2四半期連続で、トップ5の中で出荷台数が伸びたのはこの2社だけとなっている。アップルの第2四半期の出荷台数は過去最高の水準となった。主な要因は、iPhone 17シリーズへの強い需要と、今後の値上げが見込まれることで消費者が前倒しで購入を決めたことだ。この流れを踏まえると、アップルの年間市場シェアは22%に達し、過去最高水準になる可能性がある。
Nabila Popalは、低価格帯メーカーが戦略を必死に調整し、コストを圧縮し、利益率の高い機種へ製品ラインを移し替えていると考えている。しかし問題の核心は、戦略そのものではない。むしろ、これら従来の低価格ブランドがより高い価格帯の商品を出した際に、消費者にそれを受け入れさせる方法があるかどうかだ。価格差が縮まり、分割払いも比較的便利になると、消費者は高価格帯ブランドを選ぶ傾向が強まる。
IDC(世界のクライアント端末市場担当の副社長)Francisco Jeronimoは、2026年第2四半期には、高価格帯市場と低価格帯市場の分断がさらに深まったと指摘した。サムスンとアップルはいずれも出荷台数で前年同期比の増加を達成し、市場シェアをそれぞれ3.2、3.8ポイント拡大しており、リードの地位はさらに固まっている。
今回のメモリ危機は、スマートフォン市場を2つの全く異なる陣営に分断しつつある。高価格帯側では、アップルとサムスンが優位性を継続的に拡大できているのは、メモリ供給を事前に確保しており、メモリコストが全体の物量リストに占める割合が相対的に低いからだ。一方、低価格帯側では、安価な量産型機種に依存するメーカーが重い圧力を受けており、その対象となる消費者層も同様に影響を受けている。この危機が最終的に利益をもたらすのは、規模の経済効果を持ち、供給チェーンとの関係が盤石であり、高価格帯の製品ポートフォリオを備えたメーカーだ。
IDC(世界の消費者向けデバイス担当の副研究総監)Kiranjeet Kaurはさらに、小米、OPPO、vivoの順位は前四半期と変わらないものの、中国メーカーの下落スピードはやや加速しており、多くの上位メーカーで前年同期比の二桁の下落が発生していると補足した。
200ドル未満の市場は、彼らにとって依然として「量を稼ぐ」ための重要な戦場である。そのため多くのメーカーは、古い機種のリフレッシュ版を投入するか、4G版を再投入して、この価格帯の範囲を守らざるを得ず、同時に他のコストはできるだけ抑えようとしている。
小米は主要メーカーの中で下落幅が最大だが、これは同社の意図によるものだ——利益を確保するために低価格帯の出荷量を積極的に圧縮し、重点をより高価格の市場へ移している。これに対し華為は例外で、前年同期比20.9%の成長を実現した。これは主に、国内市場で価格を安定させている(他のAndroid勢は軒並み値上げした)こと、的を絞った販促キャンペーンを実施していること、地場市場の強固なブランド忠誠度を活用していること、さらに製品ラインを拡充してより多くの価格帯をカバーしていることによる。IT之家がレポートから明らかになったところによると、2026年第2四半期、中国のスマートフォン市場の出荷台数は約6,601万台で、前年同期比4.3%減。すでに5四半期連続で前年同期比のマイナスとなっている。3月下旬以降、Androidメーカーは、ストレージなど中核となる主要部品のコストが上がり続けたため、製品の販売価格を相次いで引き上げるか、構成を変更せざるを得なくなり、消費者の買い替え意欲に明確なブレーキがかかった。
同時に「国補(国の補助)」政策による需要喚起の効果は、徐々に弱まっている。これを受けて、今年の「618」大型セール期間中の中国スマートフォンの総販売台数は、前年同期比で下落幅が15%に近づいており、短期的な需要側の勢いの弱さが示されている。
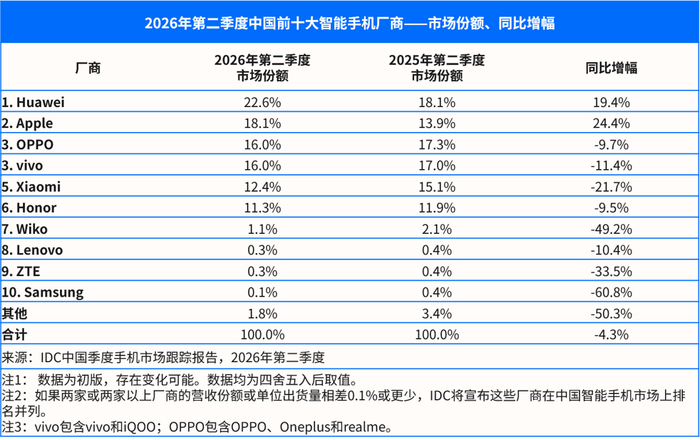
市場全体が低迷する中、上位メーカーの華為とアップルの動きが際立っており、第2四半期の出荷台数はいずれも前年同期比の増加率が20%前後となって、市場の注目点になっている。2つのブランドはいずれも、強力なブランドの牽引力により消費者を引き付けている。加えて、Androidメーカーが軒並み値上げする状況下で、華為とアップルは価格を引き上げるどころか、ターゲットを絞った値引き・販促キャンペーンを打ち出し、競争力をさらに強化した。さらに華為は製品ラインを継続的に充実させ、より幅広いユーザーのニーズをカバーしている。一方アップルは、下半期の新製品の値上げ見通しを前倒しで市場に出したことで、一部の消費者が購入判断を前倒しし、当季の出荷をさらに押し上げる形でiPhone 17シリーズを早期購入する動きにつながった。
レポートによると、各社が前もって調達した低価格の在庫用素材が順次使い切られていくにつれて、コスト負担は下半期に集中して発現するとみられる。予想では、2026年下半期の中国スマートフォン市場の出荷台数の前年同期比の下落幅は、20%前後まで拡大する可能性がある。2027年を見通すと、ストレージ価格が大きく下がる余地は乏しく、市場全体は依然として厳しい局面に直面するだろう。だが、過度に悲観する必要はない。消費者のスマホの使用ニーズは消えておらず、単に発生が先送りされているだけだ。スマホは誰もが常に携帯する欠かせない端末であり、その中核的な地位は揺るがない。2028年から2029年にかけて、新たな買い替えサイクルが到来することで、市場は復調の見通しがある。