インタラクションを長く繰り返してきた結果、新しいプロジェクトが公式の描く「エコシステムの恩恵バラまき大盛り」ばかり聞かせてくることはなく、むしろFDVと初期流通の実際の比率を死ぬほど見つめるのが習慣になっている。これは大口投資家が安全に撤退できるかどうかの基準だ。最近@grvt_io がTGE延期を頻繁に起こしていて、画面上で何度も話題になっているが、多くの人が二次市場で乗り換えて買うべきか迷っている。今日はその代わりに、同プロジェクトのトークンモデルに潜む隠れたリスクをさらに深掘りしていこう。同じくデータだけを見て、持ち上げもしないし、下げもしない。
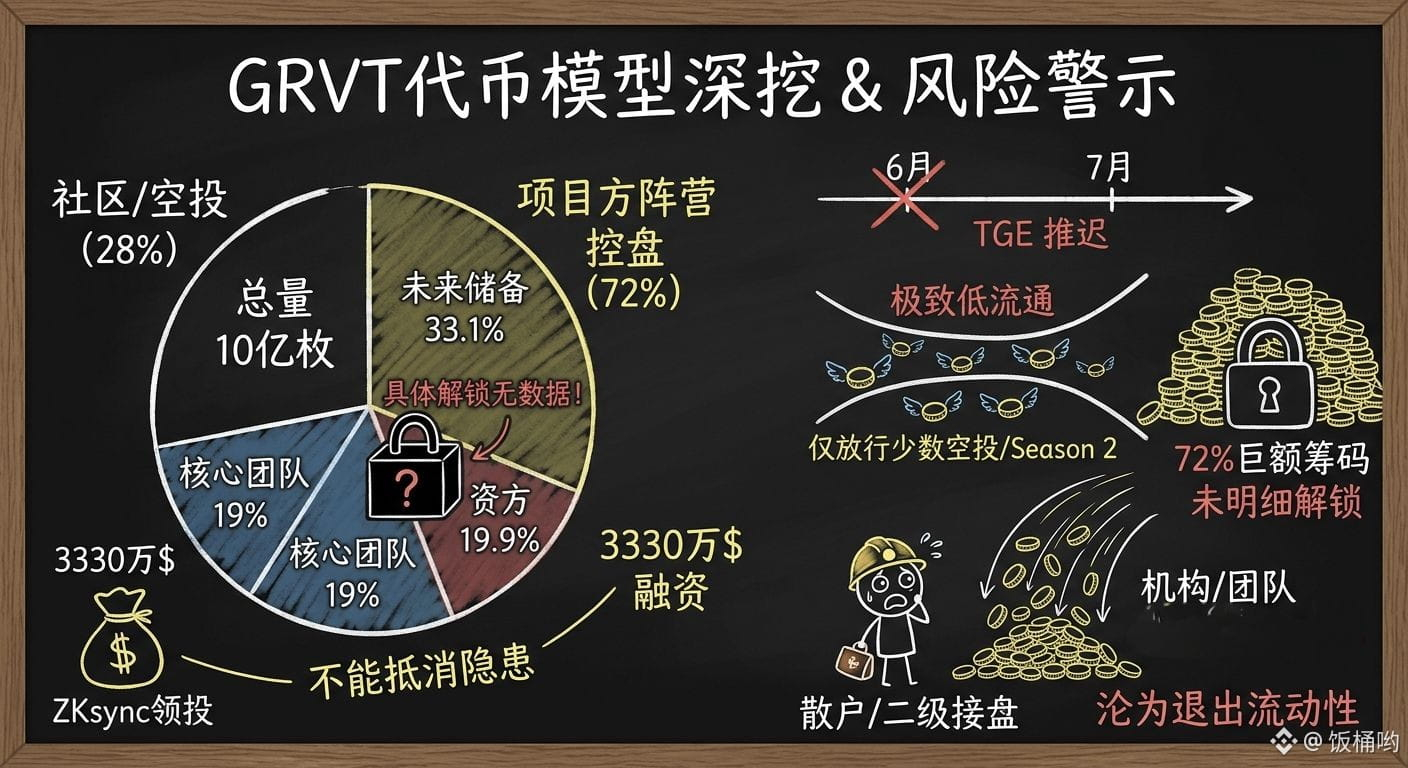
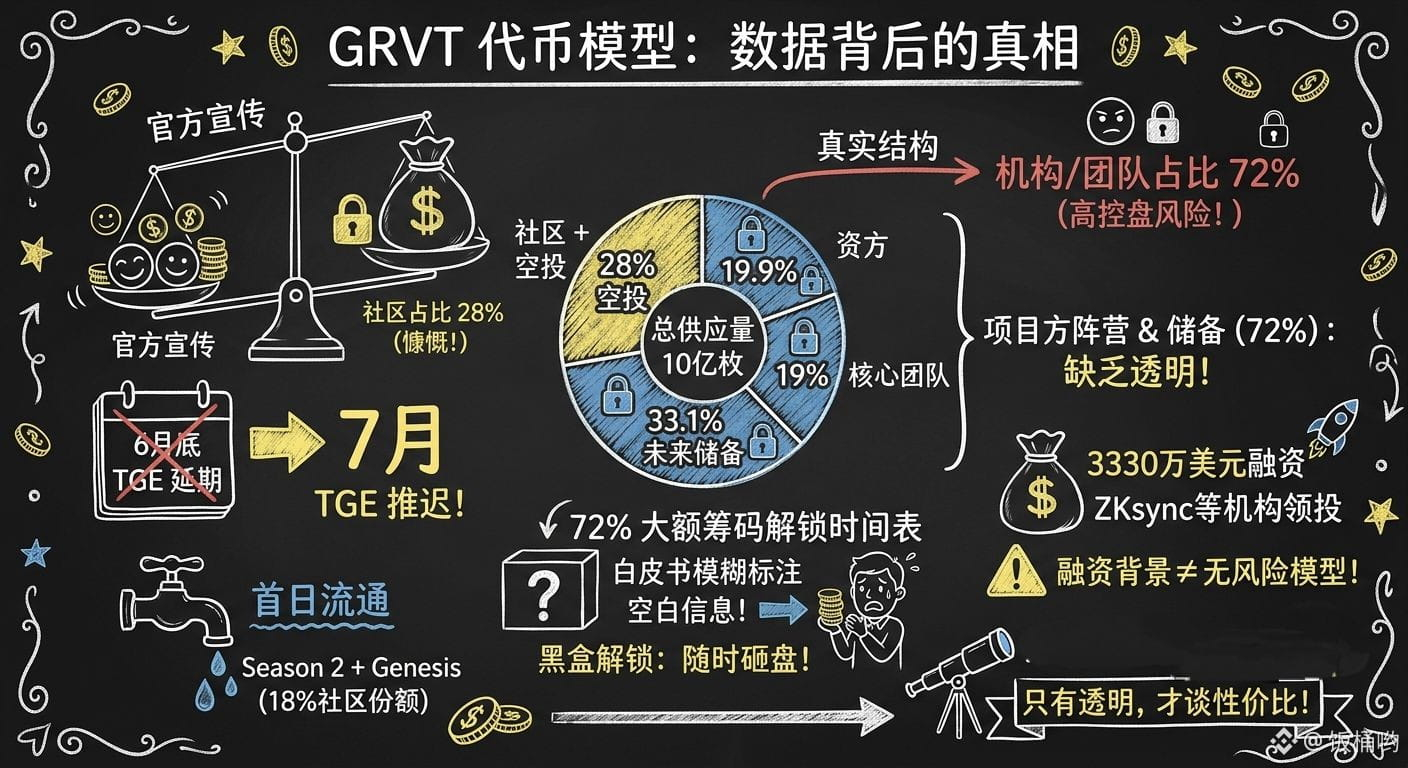
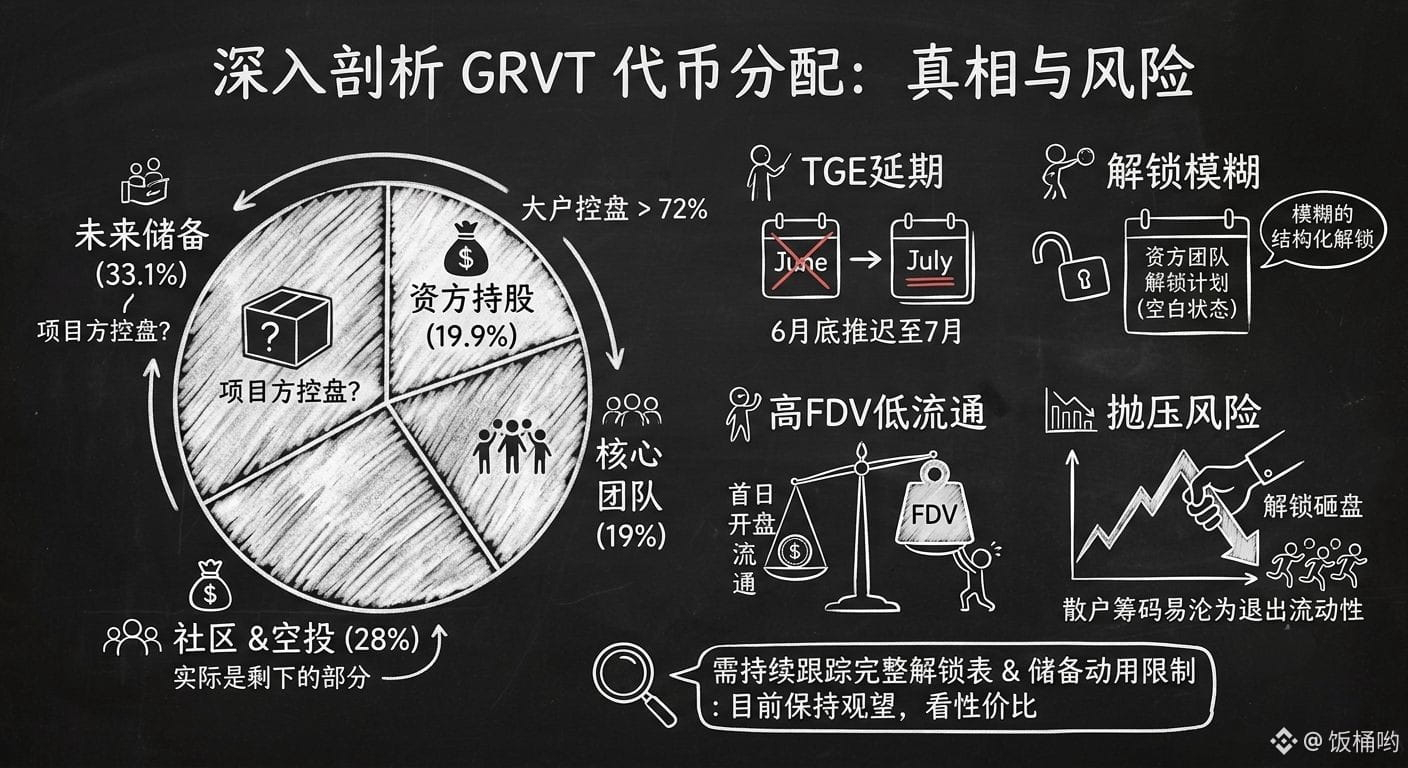
GRVTの総量は10億枚。一見するとコミュニティに28%の帳面上の取り分があるように見えるが、よく調べると、比率33.1%を占める「将来のリザーブ」にこそクセがある。この部分は「エコシステム・リザーブ」と名付けられているが、実態としてはチェーン上の制約も、独立したDAOによる投票メカニズムも一切ない。つまり、この33.1%に、投資家側とチームの取り分を足せば、プロジェクト側の陣営が7割超のポジションをがっちり握っている計算になる。いわゆるコミュニティによる共同ガバナンスは、絶対的な支配率の前では、ほとんど「絵に描いた餅」と言わざるを得ない。
今回のTGEは6月末から7月へ延期された。公式の対外説明は「プロダクトの最適化」だが、トークンの流動性管理の観点から見ると、極端に流通量の少ない状態での開通(オープン)戦略に合わせるためのように見える。初日の上場ではSeason 2と初期Genesisの一部エアドロップのみを通す。その意図的に作り出した需給の逼迫は、開場直後にトークン価格を引き上げ、FDVを押し上げるのに極めて有利だ。しかし、未明細のロック解除分である72%にも及ぶ資金は、今なおブラックボックスのままだ。ホワイトペーパーには、投資家・チームが段階的に放出する具体的なパーセンテージが一切書かれていない。いつでも、一般の投資家の頭上にぶら下がるダモクレスの剣になり得る。
仮に3330万ドルの巨額な資金調達で後ろ盾があるとしても、ZKsyncなどのトップ機関が宣伝で力いっぱいブーストしているとしても、典型的な高FDV・低流通のVCトークンという「遺伝子」を隠し切ることはできない。一般の取引者は28%という寛大な取り分を得たと思い込むかもしれないが、実際には、後続の投資家やチームの巨大かつ未公開のアンロックの波の中で、このコミュニティの持分は流動性不足の局面で、投資家側の退出(出口)流動性になりやすい。
現時点の見立てでは、GRVTのトークン経済は依然として非常に高い不確実性に満ちている。公式が投資家・チームの具体的なアンロックのローンチラインを完全に公開し、さらに33.1%の将来リザーブの運用に関する制限条件を明確にするまでは、二次市場での投機にむやみに参加するのは決して賢明とは言えない。様子見を続け、すべての重要データが完全に透明化された後に、このプロジェクトのコストパフォーマンスを改めて評価しよう。21日のオープン前までに、簡易レポート##grvt を書いておく
GRVTの総量は10億枚。一見するとコミュニティに28%の帳面上の取り分があるように見えるが、よく調べると、比率33.1%を占める「将来のリザーブ」にこそクセがある。この部分は「エコシステム・リザーブ」と名付けられているが、実態としてはチェーン上の制約も、独立したDAOによる投票メカニズムも一切ない。つまり、この33.1%に、投資家側とチームの取り分を足せば、プロジェクト側の陣営が7割超のポジションをがっちり握っている計算になる。いわゆるコミュニティによる共同ガバナンスは、絶対的な支配率の前では、ほとんど「絵に描いた餅」と言わざるを得ない。
今回のTGEは6月末から7月へ延期された。公式の対外説明は「プロダクトの最適化」だが、トークンの流動性管理の観点から見ると、極端に流通量の少ない状態での開通(オープン)戦略に合わせるためのように見える。初日の上場ではSeason 2と初期Genesisの一部エアドロップのみを通す。その意図的に作り出した需給の逼迫は、開場直後にトークン価格を引き上げ、FDVを押し上げるのに極めて有利だ。しかし、未明細のロック解除分である72%にも及ぶ資金は、今なおブラックボックスのままだ。ホワイトペーパーには、投資家・チームが段階的に放出する具体的なパーセンテージが一切書かれていない。いつでも、一般の投資家の頭上にぶら下がるダモクレスの剣になり得る。
仮に3330万ドルの巨額な資金調達で後ろ盾があるとしても、ZKsyncなどのトップ機関が宣伝で力いっぱいブーストしているとしても、典型的な高FDV・低流通のVCトークンという「遺伝子」を隠し切ることはできない。一般の取引者は28%という寛大な取り分を得たと思い込むかもしれないが、実際には、後続の投資家やチームの巨大かつ未公開のアンロックの波の中で、このコミュニティの持分は流動性不足の局面で、投資家側の退出(出口)流動性になりやすい。
現時点の見立てでは、GRVTのトークン経済は依然として非常に高い不確実性に満ちている。公式が投資家・チームの具体的なアンロックのローンチラインを完全に公開し、さらに33.1%の将来リザーブの運用に関する制限条件を明確にするまでは、二次市場での投機にむやみに参加するのは決して賢明とは言えない。様子見を続け、すべての重要データが完全に透明化された後に、このプロジェクトのコストパフォーマンスを改めて評価しよう。21日のオープン前までに、簡易レポート##grvt を書いておく