⚠️これはまさに正気ではないレベルの驚愕の統計です:
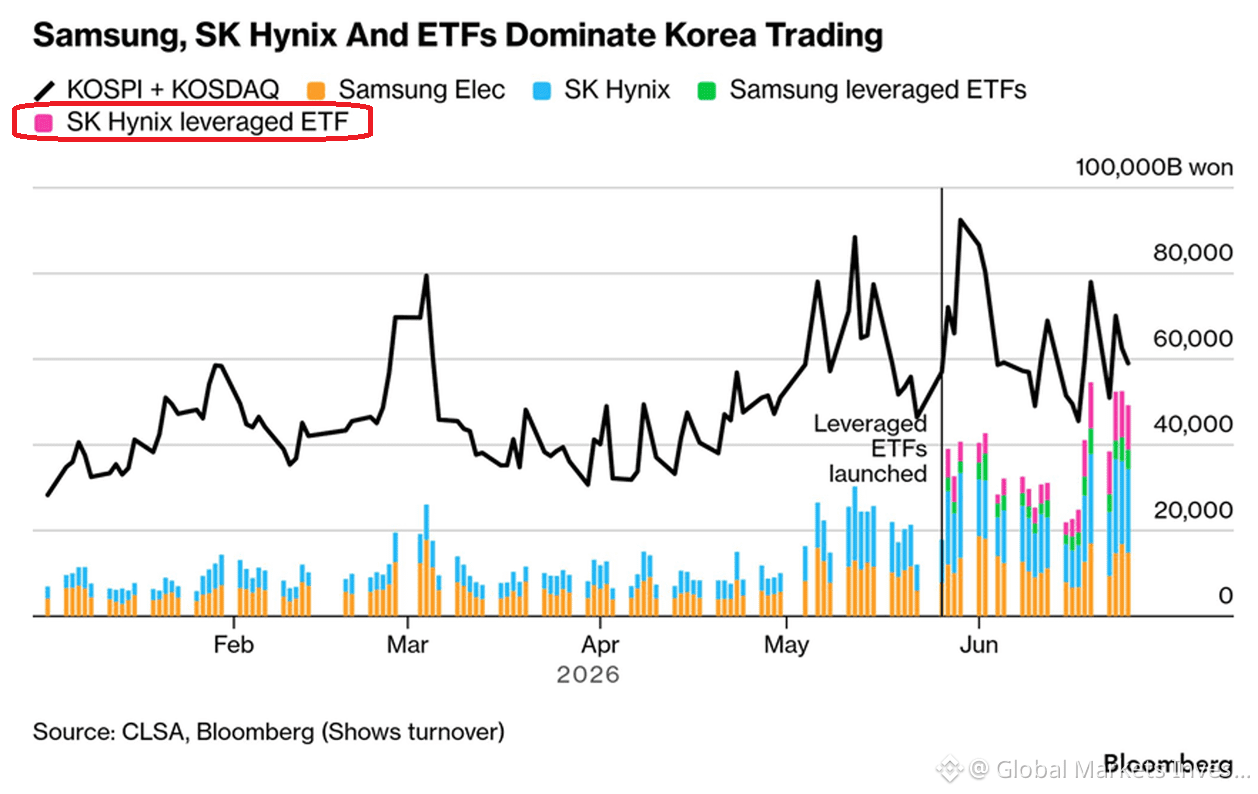
サムスン、SKハイニックス、そしてそれらのレバレッジETFが、韓国の4.3兆ドル規模の株式市場における取引総額の70%超を占めるようになりました。
これは、5月27日にレバレッジETFが開始される直前の31%から上昇しており、6月下旬には84%にまで達していました。
サムスンとSKハイニックスだけで、KOSPIの総ウェイトの約55%を占めています。
サムスンとSKハイニックスの日次リターンの2倍を追跡するこれらのレバレッジETFは、個人投資家のお金を韓国にとどめ、ウォンを支えることを目的に設計されました。
しかし、実際にはボラティリティ(変動性)が増幅され、今月、韓国の証券会社は両銘柄の証拠金(マージン)要件を大幅に引き上げることを余儀なくされました。
一方、KOSPIは6月のピークから-22%下落し、弱気相場(ベアマーケット)に突入しています。今年だけでも市場全体の取引停止(トレーディング・ホールト)が6回発動されており、2000年以来に見られたサーキット・ブレーカーの半分を占めています。
2銘柄とそのレバレッジ商品が日々の取引を支配するようになると、市場は急反転に対してますます脆弱になります。
勢いを生んだのと同じ集中が、今や売りを加速させています。
サムスン、SKハイニックス、そしてそれらのレバレッジETFが、韓国の4.3兆ドル規模の株式市場における取引総額の70%超を占めるようになりました。
これは、5月27日にレバレッジETFが開始される直前の31%から上昇しており、6月下旬には84%にまで達していました。
サムスンとSKハイニックスだけで、KOSPIの総ウェイトの約55%を占めています。
サムスンとSKハイニックスの日次リターンの2倍を追跡するこれらのレバレッジETFは、個人投資家のお金を韓国にとどめ、ウォンを支えることを目的に設計されました。
しかし、実際にはボラティリティ(変動性)が増幅され、今月、韓国の証券会社は両銘柄の証拠金(マージン)要件を大幅に引き上げることを余儀なくされました。
一方、KOSPIは6月のピークから-22%下落し、弱気相場(ベアマーケット)に突入しています。今年だけでも市場全体の取引停止(トレーディング・ホールト)が6回発動されており、2000年以来に見られたサーキット・ブレーカーの半分を占めています。
2銘柄とそのレバレッジ商品が日々の取引を支配するようになると、市場は急反転に対してますます脆弱になります。
勢いを生んだのと同じ集中が、今や売りを加速させています。