

2025年、予測市場は加速して主流へ向かう:ブローカー、スポーツプラットフォーム、そして暗号製品が同時に参入し、需要はすでに検証された。本当の分水嶺はもはやプロダクトの革新ではなく、規制の枠組みの中で規模を拡大できるかどうかだ。
記事の著者、出典:MarsBit
本稿は、世界的な規制の比較、オンチェーンとコンプライアンスの道筋の分岐、そして2026年のワールドカップという「システム規模のストレステスト」を手がかりに、予測市場がコンプライアンス、決済、配信を中核とする淘汰のフェーズに入っていることを示す。勝者となるのは、ピーク時の高負荷と強い規制下でも安定して稼働できるプラットフォームだ。
以下は原文:
米国のイベントコントラクト市場は 2025 年に大きく加速し、「世代級」の触媒が近づくことで共鳴しています。
Kalshi のバリュエーションは 110 億ドルまで倍増し、Polymarket もより高いバリュエーションを目指しているとされます。一方で、大衆向け市場のプラットフォーム――DraftKings、FanDuel、Robinhood を含む――は 2026 年の FIFA ワールドカップ(北米開催)の到来前に、次々とコンプライアンスを整えた予測プロダクトを投入しています。Robinhood は、イベント市場が年換算で約 3 億ドルの収益を生み出したと見込んでおり、その成長が最も速い事業ラインになっていると示しています。「見解に基づく取引」が規模化された形で金融の主流へと入ってきていることを示すものです。
しかし、この成長は規制の現実と正面衝突しています。ワールドカップがもたらす参加のピークに備えるにつれて、予測市場はもはや単なるプロダクトの問題ではなく、ますます「規制設計」の問題になっています。実際には、チームづくりの重点は、単にユーザー需要を満たすことから、法的な位置付け、司法管轄の境界、そして決済の解釈(決済条項)を設計することへと移っています。コンプライアンス能力と配信協業の重要性は、流動性と並走しつつあります。競争環境もまた、「許可された枠内でスケール運営できるのは誰か」によってより形作られるようになり、「上場できる市場数が多いのは誰か」ではなくなっています。
規制が交錯する力
米国の商品先物取引委員会(CFTC)は、経済指標に連動する少数のカテゴリのイベントコントラクトのみを認め、他の種類は受け入れられないギャンブルと判断しています。2023 年 9 月、CFTC は Kalshi による政治先物の上場を阻止しました。しかしその後の裁判上の争いで、大統領選関連のコントラクトは限定的に承認されました。
州レベルでは、規制当局の姿勢が「準スポーツ」市場に対してより強硬です。2025 年 12 月、コネチカット州の賭博規制当局は Kalshi、Robinhood、Crypto.com に対して差し止め命令を出し、同社らが提供するスポーツイベントのコントラクトが無許可のギャンブルに当たると判断しました。ネバダ州でも同様の商品を止めるために司法措置を求めており、関係プラットフォームは当該州での取り扱いを停止することを迫られています。
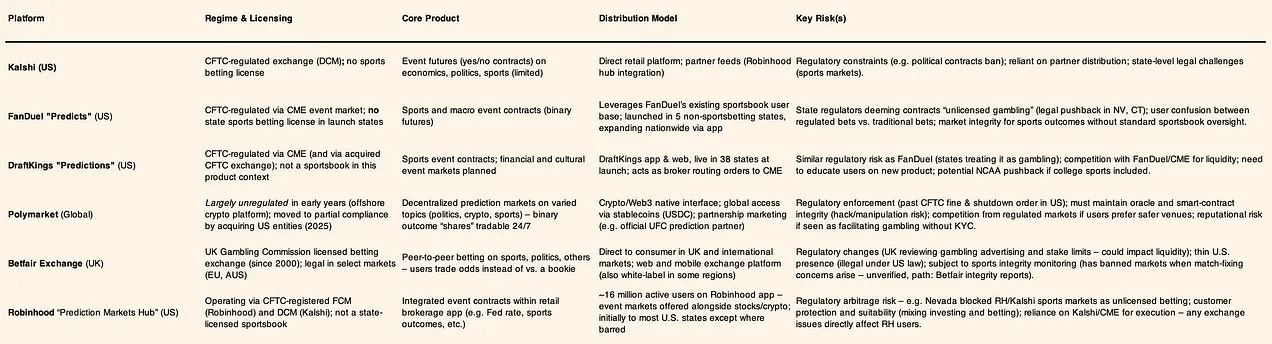
それへの対応として、FanDuel や DraftKings のような既存の大手は、予測系プロダクトを「まだ法的なスポーツ賭博ができない」司法管轄に限定しています。これは、配信戦略がユーザー需要ではなく規制の境界によって主導されていることを強調しています。その核心の意味はすでに明確です。規模を決めるのはプロダクトの革新ではなく、規制当局の許容度です。コントラクト設計、決済条項、マーケティング上の表現、そして地理的な展開ルートは、法的な位置付け(定性)審査を通過するために体系的にエンジニアリングされています。受け入れられる規制枠内で運営できるプラットフォームは、より持続的な優位性を得ます。この市場では、規制の明確さそのものが堀となり、不確実性はそのまま成長を制限します。
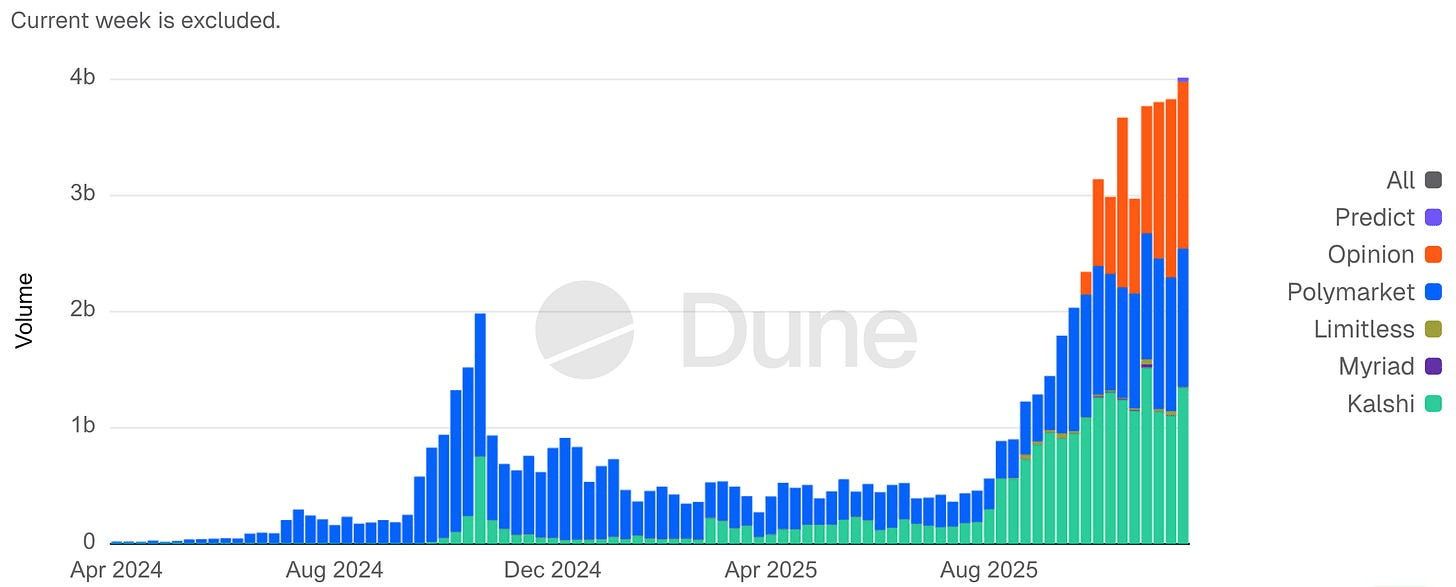
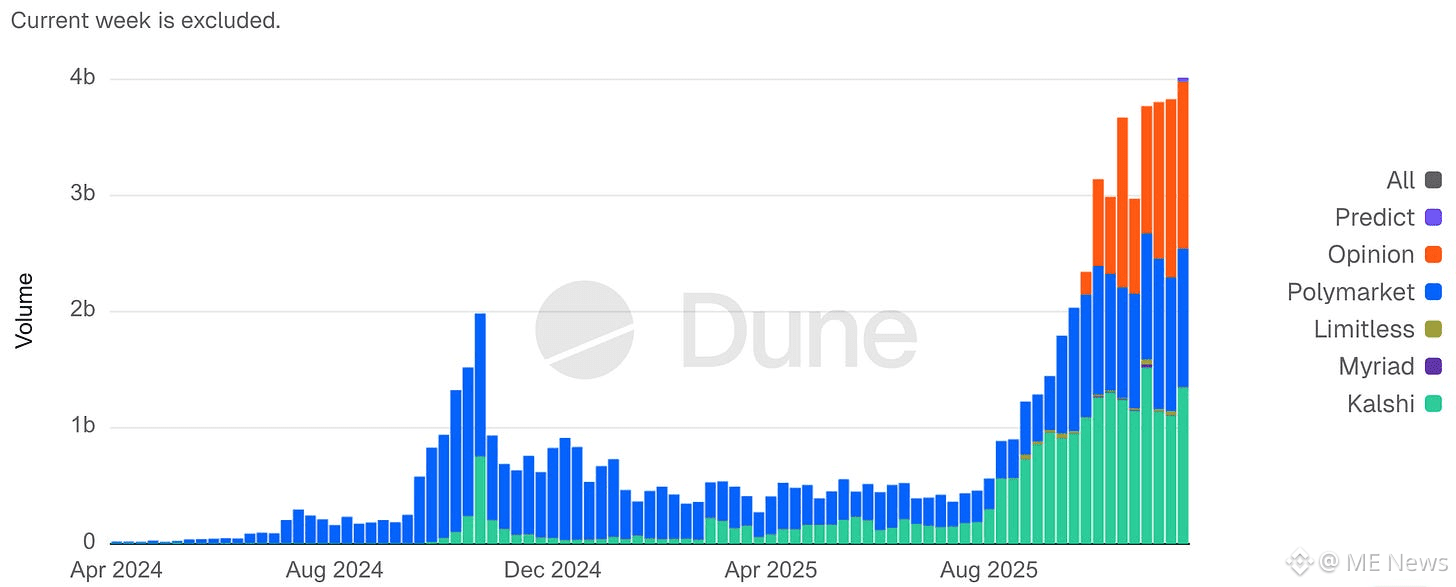
Weekly Prediction Market Notional Volume
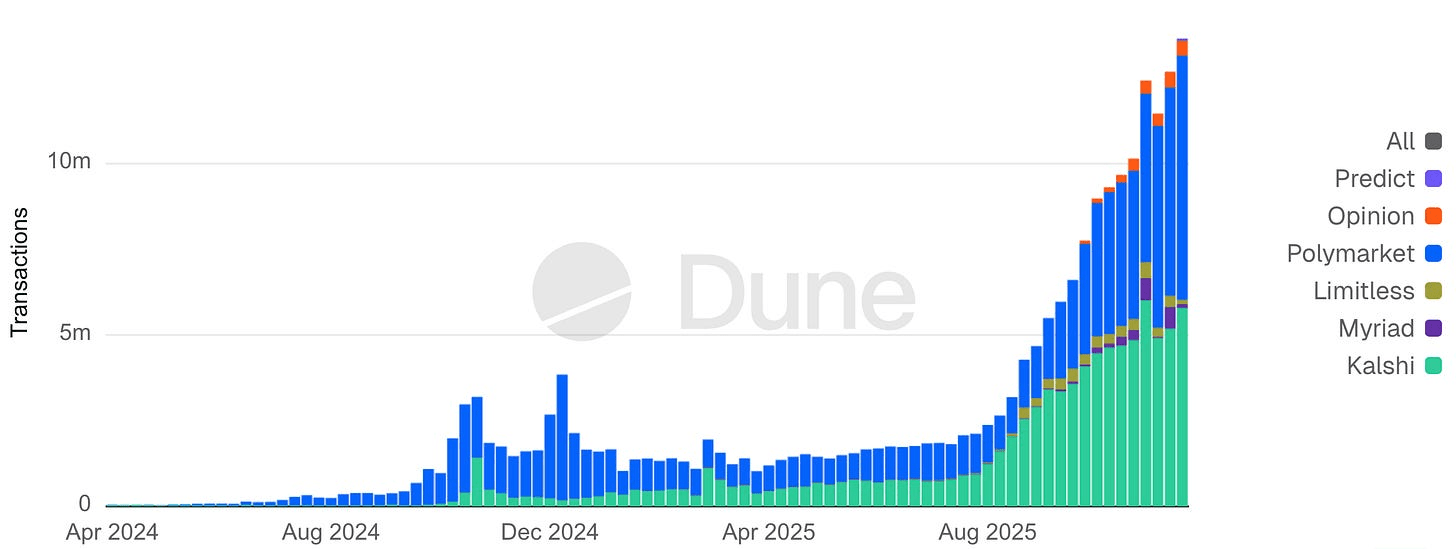
Weekly Prediction Market Transactions
世界的比較事例
米国以外の地域では、成熟した賭博ベッティングのプラットフォームと、より新しいライセンス制度が示すものがあります。すなわち、ギャンブル規制のもとでもイベント型市場は流動性を実現できますが、その経済性とプロダクトの境界には明確な制約がかかる、ということです。英国の Betfair Exchange は、ギャンブルのライセンス枠内でもマーケットの厚みを形成できることを証明していますが、厳格な消費者保護ルールが収益性を制限しています。アジア市場では投投注金の多くが国家の独占、またはオフショア・プラットフォームにより受け止められています。これは強い潜在需要を反映すると同時に、長年にわたり法執行と公正性の課題も伴ってきました。ラテンアメリカは正規化へ向かっています。Brazil は 2025 年 1 月に規制された賭博市場を開放し、長く存在してきたグレー領域を、納税され、規制された活動へと転換しようとしています。
跨区域的总体趋势一致:监管正在封堵漏洞。依赖「免费代币+奖品机制」的抽奖(Sweepstakes)与社交赌场模式,已在多个司法辖区被限制或禁止,显著抬高了任何游走于博彩边界产品的合规门槛。全球方向是更严监管,而非纵容灰区。
オンチェーン・プラットフォーム vs コンプライアンス
分散型の予測市場は、より速い、グローバル化されたアクセスと引き換えに、コンプライアンスの欠落を許容していました。暗号プラットフォームの Polymarket を例にすると、同社は 2022 年 1 月、登録されていないイベントスワップが原因で Commodity Futures Trading Commission(CFTC)から 140 万ドルの罰金を科され、米国ユーザーに対して地理的封鎖を強いられました。その後 Polymarket は転換します。内部統制を強化(前 CFTC 顧問の導入)し、2025 年にライセンスを持つ実体を買収して、2025 年 11 月にテスト形式で米国に再参入できるようにしました。取引量はそれに伴い急増――とされるところでは 2024 年の単一選挙問題に関する賭け金が最大 36 億ドル、2024 年末には月間取引量が 26 億ドルに到達しました。さらに 2025 年には約 120 億ドルのバリュエーションでブルーチップ投資家を呼び込みました。
オンチェーンのプラットフォームはオラクルに依存して高速なマーケットメイクと決済を実現しますが、「速度 vs 公正性」というトレードオフに直面しています。ガバナンスとオラクルをめぐる論争が結果を遅らせる可能性があり、匿名性は操作やインサイダー取引の疑いも生みます。規制当局も警戒を続けています。コードが分散化されていても、主催者や流動性提供者は法執行の対象になり得る(Polymarket の事例がそれ)。2026 年の課題は、オープン性を犠牲にせずに、24/7 のグローバル市場と暗号の即時決済という革新を、十分なコンプライアンスと組み合わせることです。
ユーザー行動と約定(取引)動向
2025 年、予測市場はスポーツと非スポーツの両方のイベントで同時に急増しました。業界推計では、総名目出来高は 2024 年から 10 倍超に拡大し、2025 年末には月あたり約 130 億ドルに達しました。スポーツ市場は主要な「取引エンジン」になり、高頻度の試合が継続的に小額の取引を生みます。政治・マクロ市場は「資金の磁石」で、取引は少ないが 1 回あたりの金額が大きい。
構造の違いははっきり見て取れます。Kalshi では、スポーツのコントラクトが累積出来高の大部分を占め、エンタメ型ユーザーが繰り返し参加していることを示しますが、未決済はより政治・経済に集中しています。つまり、単一口座の資金が重い。Polymarket では政治市場も未決済を主導しつつ、取引頻度は低めです。結論:スポーツは回転率を最大化し、非スポーツがリスクを集中させる。
これにより 2 種類の参加者が生まれます:
スポーツユーザー:より「流量トレーダー」に近く、何度も少額で、エンタメと習慣に駆動されます;
政治・マクロのユーザー:より「資本配分者」のような存在。少数でも大口で、情報優位、ヘッジ、またはナラティブへの影響を追求します。
そのため、プラットフォームは二重の最適化に直面します。流量の参加を維持しつつ、資本ドリブン型の市場に対しても信頼でき、公正である必要がある。
これにより、リスクの集中ポイントも説明できます。2025 年の論点は主に非スポーツ領域で起きており、たとえば米国の大学スポーツの規制当局が、学生アスリートに関連するコントラクトに反対したケースがそうです。プラットフォームは関連コントラクトを迅速に上場停止し、資金の集中度や情報のセンシティビティが高まるにつれてガバナンス・リスクが上昇していることを示しました。増加は単なる出来高の伸びに伴うものではありません。長期成長は、規制やレピュテーションのレッドラインに触れずに、影響力の大きい非スポーツ市場を運用できるかにかかっています。
2026 ワールドカップ:システムレベルのストレステスト
FIFA ワールドカップは United States、Canada、Mexico の共同開催。これは、イベント取引とコンプライアンスの賭博インフラの全スタックに対するストレステストとみなすべきです。歴史的な類比が示すのは:
1994 年の米国ワールドカップは実体と会場が主な試練でした。1996 年のアトランタ五輪では重要な経路が通信、情報配信、そして緊急対応へとシフト。IBM の当時の「Info ’96」は計時と成績を集中的に処理し、通信事業者は拡張蜂の巣(セル)ネットワークを展開、Motorola は大規模な無線トランシーバー(無線呼び出し)システムを導入しました。同年 7 月 27 日の百周年オリンピック公園爆発は、高圧下でシステムがスループットから完全性とレジリエンスへと重要性を転換することを浮き彫りにしました。
2026 年の圧力ポイントは、明確に「デジタル+金融」の結合層へ入っていきます。試合は 48 チーム、104 試合、16 都市へ拡大し、約 5 週間のあいだに注目と取引の流れが何度も集中して爆発します。2022 年ワールドカップの世界投投注金規模は数百億ドルと広く推計されており、ピークの窓は極端な短期の流動性と決済負荷をもたらします。
北米のコンプライアンス軌道は、より大きな割合の活動を受け止めることになります。米国 38 州に加え、ワシントン D.C. とプエルトリコでは、スポーツ賭博がすでに異なる程度で合法化されており、より多くの資金がオフショアではなく KYC、決済、監視システムを通じて流れるようになります。アプリ化した配信により、結合度合いはさらに引き締まります。ライブ配信、リアルタイムのコントラクト、入金・出金は、しばしば 1 回のモバイルセッション内で完結します。
イベントコントラクト/予測市場における観測可能な運営上の圧力ポイントは、次のとおりです。試合ウィンドウ期間における流動性の集中とボラティリティ。決済の完全性(データ遅延、論点処理)。連邦/州をまたいだプロダクトと司法の設計。KYC/AML、責任あるギャンブル、出金が、ピーク需要下でどこまでスケールするか。
同じ規制と技術スタックは、2028 年ロサンゼルス五輪の再度の検証も受けることになります。そのため 2026 年のワールドカップは、より一層「ふるい分けのイベント」に近い。規制当局の介入、プラットフォーム統合、あるいは市場撤退を引き起こす可能性があり、段階的なピークのために作られた基盤と、持続可能でコンプライアンスに沿った規模化可能なプラットフォームを切り分けます。
支払い・決済のイノベーション
ステーブルコインは、投機資産から運用インフラへと移行しつつあります。多くの暗号ネイティブな予測市場は、入金と決済をドル建てステーブルコインで行い、規制されたプラットフォームでも同様の導線を試しています。2025 年 12 月、Visa は米国でパイロットを開始し、銀行が 7×24 で Circle の USDC をオンチェーン決済に利用できるようにしました。これは 2023 年からのクロスボーダー・ステーブルコイン実験を引き継ぐ形です。イベント駆動型の市場では(許容される前提で)ステーブルコインが、即時の出入り、グローバル対応、そして連続取引時間帯に適合した決済上の優位性を提供します。
実務上、ステーブルコインは決済ミドルウェアのように振る舞います。ユーザーはそれを、より速い入出金手段として使い、運営側は失敗率の低下、流動性管理の改善、ほぼ即時の決済といった恩恵を受けます。したがってステーブルコインの政策は、予測市場に対して二次的な影響を与えます。ステーブルコインの通路を制限すると摩擦が増え、出金が遅くなる。規制が明確であれば、大手のギャンブルおよびブローカー・プラットフォームが深く統合しやすくなります。
しかし、抵抗もあります。Christine Lagarde は 2025 年に、民間ステーブルコインの通貨安定リスクを警告し、中央銀行デジタルユーロを支持する考えを改めて表明しました。欧州中央銀行は 2025 年 11 月(金融安定評価)でも、ステーブルコインの拡大が銀行の資金源を弱め、政策の伝達を妨げる可能性があると示唆しています。2026 年には、全面的な承認というより段階的な統合が起こりやすい。より多くの賭博がステーブルコイン入金を受け入れ、決済機関がカードから暗号への橋渡しを行う一方で、ライセンス、準備金の監査、開示を強化していく、という形です。ネイティブな暗号決済レールを全面的に裏書きするのではありません。
マクロ流動性の背景
2025 年の繁栄を評価するには、懐疑心を保つ必要があります。緩い資金は投機を増幅します。米連邦準備制度(FRB)は 2025 年末に量的引き締め(QT)の終了へ向かい、また 2026 年に少し流動性が改善すれば、採用方向よりもリスク選好により多く影響します。予測市場にとって流動性は参加の強度に影響します。資金が潤沢→取引が拡大。引き締め→限界的な投機が冷え込む。
しかし 2025 年の成長は高金利環境で起きています。これは、予測市場が主に流動性に駆動されているわけではないことを示唆します。より妥当な枠組みは、マクロ流動性をエンジンではなくアクセラレータとして捉えることです。長期要因――ブローカー/ギャンブルの主流配信、プロダクトの簡素化、文化的受容度の向上――のほうがベースラインの採用を説明しやすい。マネー条件は振幅に影響しますが、「起きるかどうか」は決めません。
「欠けている要素」:スーパーアプリ配信と堅い堀
最大の懸念は:融合型の取引/ギャンブルのユーザー・インターフェースを誰が握るのか、です。
コンセンサスが形成されつつあります。配信が王道。真の堀は、スーパーアプリのようなユーザー関係にあります。
これにより密な協業が進みます。取引所は小売ユーザー(例:CME Group と FanDuel/DraftKings の協業)を欲し、消費者向けプラットフォームは差別化されたコンテンツ(例:Robinhood と Kalshi の協業、DraftKings による小規模な CFTC 取引所の買収)を求めます。
モデルは総合ブローカーに似ています。株式、オプション、暗号、イベントコントラクトが並び、ユーザーはプラットフォームから離れなくて済みます。
预测市场对流动性与信任异常敏感:薄市场会迅速失败,深度则会复利。拥有既有用户、低获客成本、现成 KYC 与资金通道的平台,天然优于需要从零建深度的独立场所。因此,它更像期权交易而非社交网络:深度与可靠性胜过新奇。这也是「功能 vs 产品」之争越来越由分发而非技术裁决的原因。
Robinhood 的早期成功支持这一判断:其在 2025 年向部分活跃交易者推出事件交易,迅速放量;ARK Invest 估计其年末经常性收入达 3 亿美元。护城河对比清晰:独立预测市场(再创新)也难敌存量用户。例如 FanDuel 拥有 1200 万+ 用户,通过整合 CME 事件合约,迅速在 5 个州建立起流动性与信任;DraftKings 在 38 个州复制了类似路径。相对地,Kalshi 与 Polymarket 花了多年从零建深度,如今更积极寻求分发合作(Robinhood、Underdog Fantasy,甚至 UFC)。
起こり得る結果:少数の大規模な集約プラットフォームがネットワーク効果と規制のお墨付きを得る。小規模なプラットフォームは、暗号イベントのみのように専門化するか、買収されるかのいずれかです。同時にフィンテックとメディアのスーパーアプリ統合が近づいています。PayPal、Cash App などは、将来的に予測市場を支払い・株式と並列に置く可能性があります。Apple、Amazon、ESPN は 2023〜25 年にすでにスポーツ賭博の協業を探索しており、より広いイベント取引へと発展するかもしれません。本当に「欠けている要素」は、おそらくテック大手が予測市場をスーパーアプリに完全に埋め込む瞬間――ニュース、ギャンブル、投資をひとつにし、競合がほとんど比較できない堀を作ること――でしょう。
それまで、取引所、博彩公司、ブローカーによるユーザー囲い込みの競争は続くでしょう。2026 年の重要な問いは、予測市場が大型金融アプリの一機能になるのか、それとも独立した垂直領域として残り続けるのかです。初期の兆候は統合を示しています。
しかし規制当局は、投資とギャンブルをシームレスに切り替えるスーパーアプリにも警戒を抱く可能性があります。最終的な勝者は、ユーザーだけでなく規制当局も説得できるプラットフォームです。その堀は技術や流動性だけではなく、コンプライアンス、信頼、そして体験に由来します。
Opinion Trade(Opinion Labs が提供):マクロを核にしたオンチェーンの挑戦者
Opinion Trade(Opinion Labs が提供)は、自らを「マクロ優先」のオンチェーン予測取引プラットフォームとして位置づけています。その市場の形態は、エンタメイベントの投機商品が中心のものというより、金利やコモディティのダッシュボードに近い。2025 年 10 月 24 日に BNB Chain でローンチし、2025 年 11 月 17 日時点で、累計の名目出来高は 31 億ドル超。初期段階の 1 日あたりの名目出来高は約 1.325 億ドルでした。
11 月 11 日から 17 日にかけて、プラットフォームの週次の名目出来高は約 15 億ドルで、主要な予測市場プラットフォームの上位に位置します。11 月 17 日時点で未決済のコントラクト規模は 6090 万ドルに達したものの、当時は依然として Kalshi と Polymarket に遅れを取っていました。
インフラ層では、Opinion Labs が 2025 年 12 月に Brevis との提携を発表し、ゼロ知識証明に基づく検証メカニズムを決済プロセスに導入することで、市場結果の判定プロセスにおける信頼ギャップを減らすことを目指しています。同社はまた、YZi Labs(旧 Binance Labs)がリードし、他の投資家も参加した 500 万ドル規模のシードラウンドを完了したことも明らかにしました。これは資金面での支援であるだけでなく、戦略的に BNB エコシステムとの緊密な接続にもなっています。
さらに、プラットフォームが米国やその他の制限された司法管轄に対して明確な地理的ブロックを実施していることも、2025〜2026 年のオンチェーン予測市場が直面する重要なトレードオフのひとつを浮き彫りにしています。規制の境界によって制約される中で、どのように迅速にグローバルな流動性を集約するか、という点です。
消費者向け予測市場を「ICO 2.0」の配信チャネルとして
Sport.Fun(前身は Football.Fun)は、消費者向け予測市場が次世代のトークン配信インフラへと進化する方法について、具体例を示しています。この新興の「ICO 2.0」モデルは、実際の収益を持つ消費者向けアプリの中に直接組み込まれました。Sport.Fun は 2025 年 8 月に Base でローンチされ、当初はサッカーの夢想プレイに近い試合取引に焦点を当て、のちに NFL 関連市場へ拡張しています。
2025 年末時点で Sport.Fun は累計取引量が 9000 万ドル超、プラットフォーム収益が 1000 万ドル超であることを開示しており、公募のトークン発行がある前に、プロダクトと市場のマッチが明確に検証済みであることを示しています。
同社は 200 万ドルのシードラウンドを完了しました。6th Man Ventures がリードし、Zee Prime Capital、Sfermion、Devmons が参加しています。投資家構成は、市場で「消費者に向けた暗号アプリ」に対する関心が高まっていることを反映しています。これらのプロジェクトは金融のプリミティブと、エンタメ化された参加体験を結びつけ、もはや基盤インフラへの賭けだけではありません。さらに重要なのは、今回の資金投入が、ユーザーのアクティビティと現金化能力が検証された後に行われた点です。初期の ICO サイクルにおける「先にトークンを売り、後でユーザーを探す」という従来の順序を覆しています。
Sport.Fun の公開トークン発行は、この転換をさらに裏づけています。
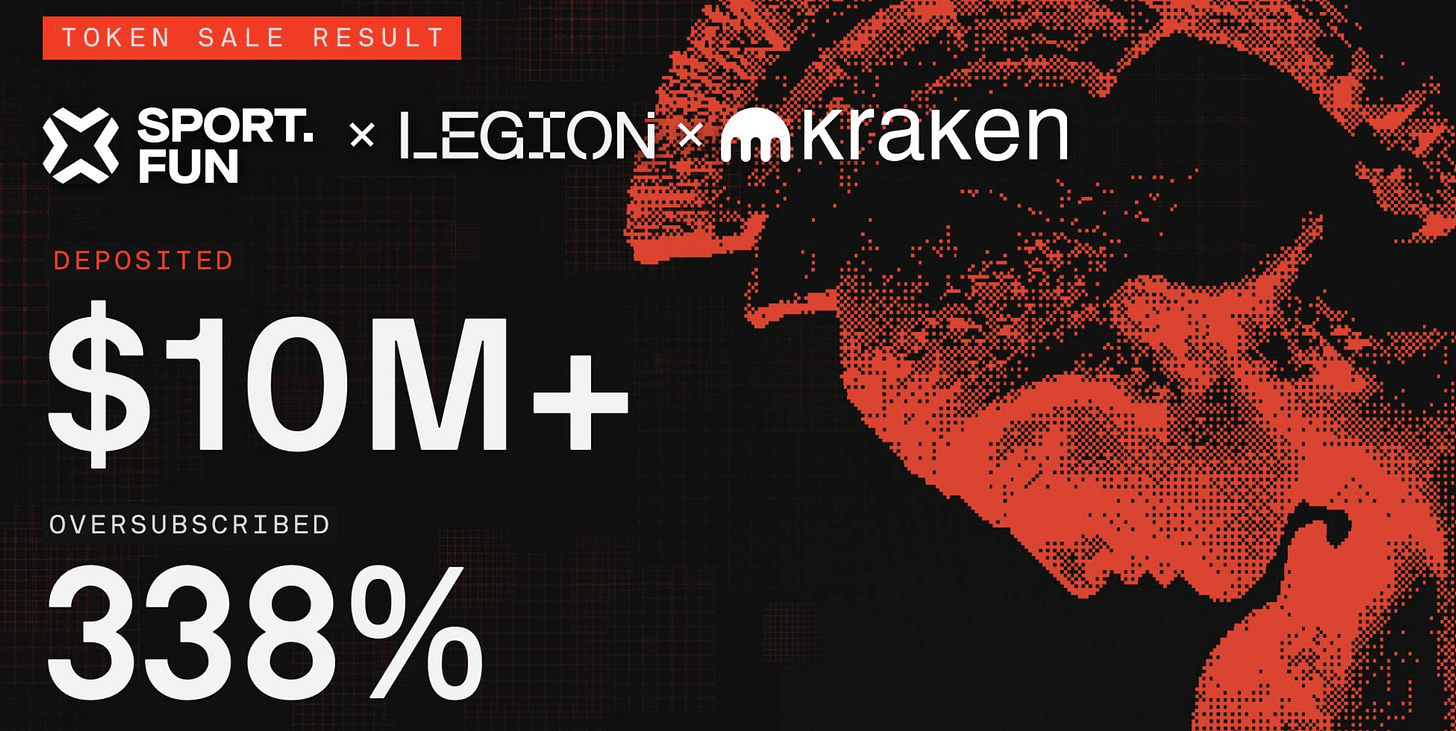
$FUN の公開セールは 2025 年 12 月 16 日から 18 日にかけて実施され、Kraken Launch プラットフォームを通じて行われました。さらに、貢献度と経歴を重視する Legion の配分パスにより完了しています。今回のセールは 4600 名余りの参加者を集め、累計の申込金額は 1000 万ドル超。単一ウォレットあたりの平均参加規模は約 2200 ドルでした。需要は 300 万ドルのソフトキャップを 330% 超過しました。
最終調達額は 450 万ドル、トークン価格は 0.06 ドルで、完全希薄化評価額(FDV)は 6000 万ドルに相当します。グリーンシュー・メカニズムで拡張した後、合計 7500 万枚のトークンが販売されました。
トークン経済モデルの設計は、流動性と上場後の安定性の間でバランスを取ることを狙っています。
取り決めにより、トークンの 50% は 2026 年 1 月のトークン生成イベント(TGE)でアンロックされ、残りは 6 か月間で線形に放出されます。この構造は、初期 ICO サイクルでよく見られた「即時の全量アンロック」と明確に異なります。過去にボラティリティ主導で価格が崩れ落ちた経験を踏まえ、その修正が反映されていることを示しています。機能面では、今回のトークン発行は純粋な投機的な資金調達というより、既存の消費者向け市場の自然な延長に近い。すでにプラットフォーム上で活発に取引しているユーザーが、自分が使っているプロダクトそのものを逆方向から「投資」できるようにするのです。
結論
2025 年末までに、予測市場は周辺的な実験から、信頼でき、一般大衆向けの市場カテゴリへと移行しました。その成長の原動力は、主流チャネルでの配信、プロダクトの簡素化、そして明確で目に見えるユーザー需要です。現在の主要な制約はもはや「採用されるかどうか」ではなく、「規制枠組みのもとでどう設計するか」です。法的な位置付け、決済の完全性、そして司法管轄をまたいだコンプライアンスが、スケールを実現できるプレイヤーを決めます。
FIFA ワールドカップは、単純に成長物語として理解されるべきではありません。むしろ「ピークロードに耐える」ためのシステムレベルのストレステストと捉えるべきであり、流動性、運営能力、そして規制レジリエンスの総合的な検証になります。法執行のリスクを引き起こさず、かつレピュテーションの損害を受けることなく試練を通過できるプラットフォームが、次の段階の業界統合を定義します。合格できないところは、業界をより高い基準、より強い規制、そして少数ながらより大きな勝者への集中へと加速させます。