

米国株 $NOK Nokia は、2026年7月23日に第2四半期および上半期の業績を発表することを確認した。Corporation | Nokia
決算発表前の時点で、Nokiaの現在の中核は
いまやNokiaは単なる「従来型の通信機器株」ではなく、市場は3本のAIインフラの線に沿って改めて評価している:
第1条:光学ネットワーク/AI DCI。AIデータセンターの拡張により、データセンター間相互接続の需要が高まっている。NokiaはInfineraにより、コヒーレント光学および光伝送システムを強化している。
Q1では、Optical Networksが20%成長し、Network Infrastructureは6%成長した。同社はさらに、2026年のNetwork Infrastructure成長目標を12%〜14%へ引き上げ、IP+Optical Networksの合計成長を18%〜20%と見込んでいる。
第二条:米国内AI光ネットワーク供給チェーン。
6月16日、NokiaはAllentownのフォトニックチップ向けadvanced test and packaging能力の拡張を発表し、生産能力を現在の最大10倍まで引き上げる計画を示した。新能力はQ3末に商用化予定で、この案件はNokiaの米国AI-ready network connectivityへの40億ドル規模の長期投資計画の一部でもある
第三条:AIネットワークのソフトウェア化。
6月下旬、NokiaとGoogle CloudはGeminiモデルをAIエージェント化し、Nokia Assurance Centerに統合して、通信事業者の障害特定、アラート選別、自動修復、自律的なネットワーク管理を支援すると発表した。Nokiaは同時にautonomous networks製品群も拡充し、agentic AI、IP/fixed/opticalネットワークの自動化、RAN自動化を強調した。
この3つを合わせると、Nokiaのストーリーは「機器を売る」から次のように変わります:AIデータセンターには光ネットワークが必要。AI光ネットワークには国内サプライチェーンが必要。複雑なネットワークにはAI自動化ソフトウェアが必要。
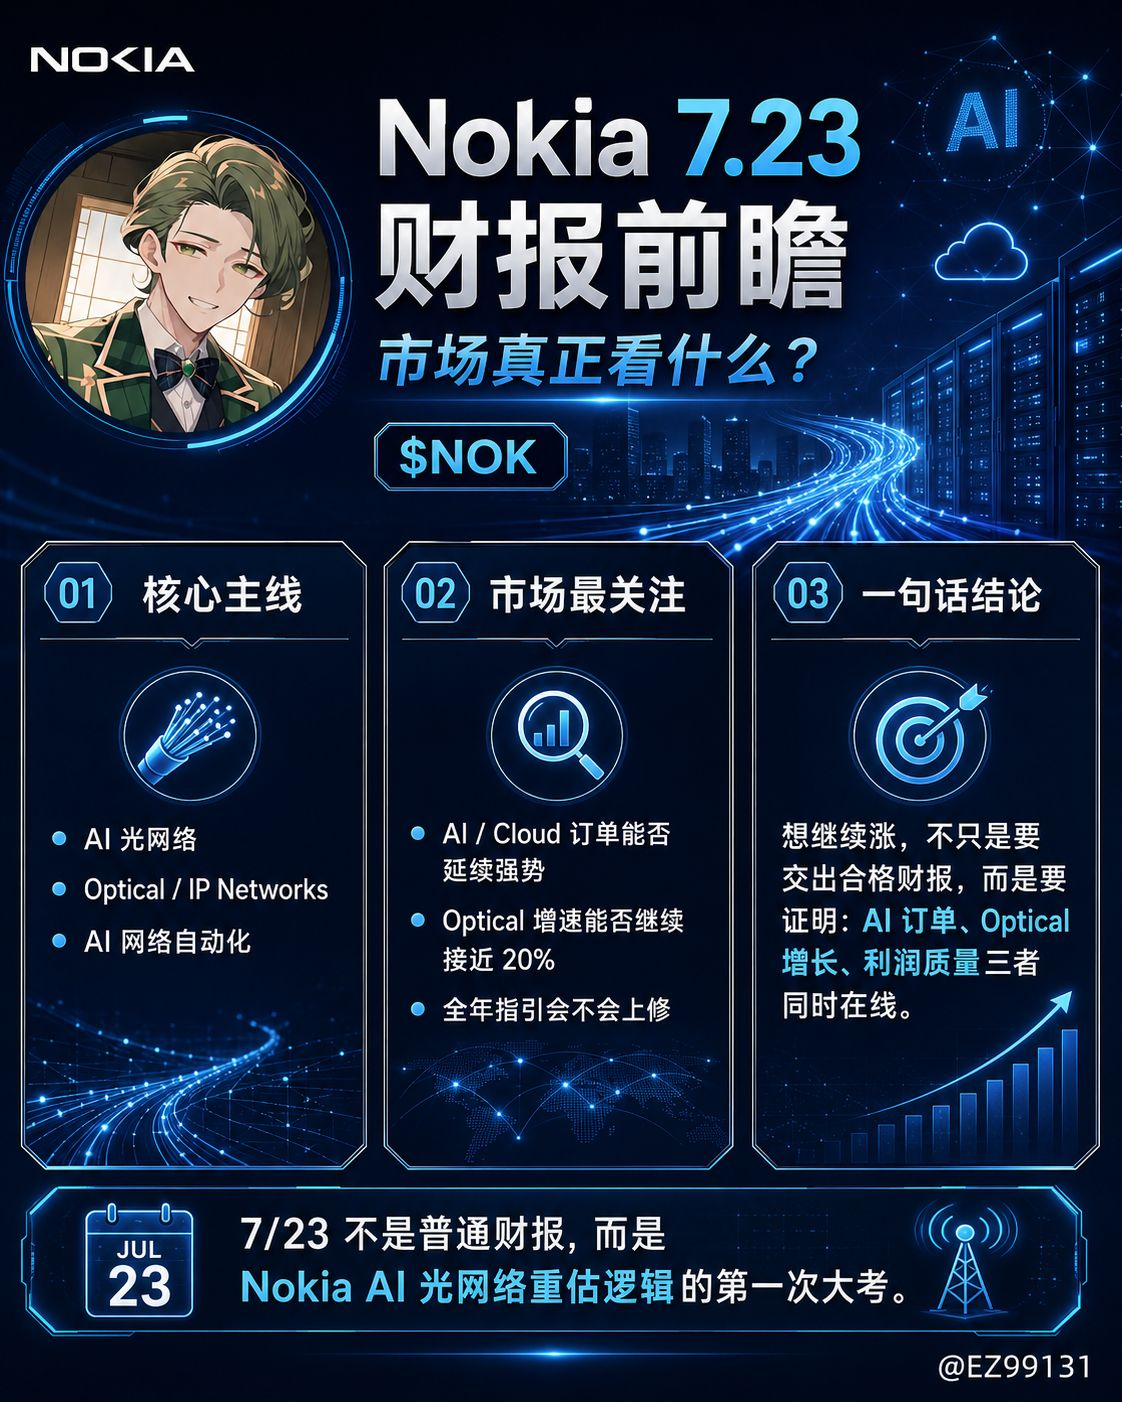
7月23日の決算は上昇要因になり得る。好材料1:AI/クラウド受注が引き続き強く、できればQ1の10億ユーロ近辺かそれ以上に再び接近すること
Q1の最大の見どころは総売上ではなく、AI/クラウド顧客売上が49%増、受注が約10億ユーロだったことです。これで市場は、Nokiaが本当にAIデータセンター向け光ネットワーク需要を取り込んでいると確信しました。
Q2でさらに次が開示されれば: AI/クラウド受注が引き続き強い、book-to-billが引き続き明確に1を上回る、ハイパースケーラー/クラウド顧客向け受注が拡大する、pluggablesとline systemsで引き続きdesign winを獲得する、それは強い好材料です
特に、経営陣が次のようなことを言うかどうかを見たいです:
「Q2でAI/クラウド需要が加速した」「受注は引き続き強かった」「book-to-billは引き続き1を大きく上回った」もしQ2の受注がQ1を明確に下回れば、市場はQ1が一時的な受注ピークだったのではないかと懸念するかもしれません。
好材料2:Optical Networksが引き続き約20%成長、または通年目標がさらに上方修正
Q1のOptical Networksは20%成長しており、これはNokiaにとって最も重要なAIラインです。会社は現在、IP + Optical Networksの2026年成長仮定を18%〜20%としています。
Q2でOpticalが引き続き高成長なら、市場はこう考えるでしょう:
AI DCI需要は短期的なセンチメントではなく、実際に売上へ変わりつつあります。
さらに強いのは、会社が18%〜20%をさらに上方修正するか、あるいは下期の受注見通しの強さを示唆するケースです。それは株価の継続的上昇を促す重要なカタリストになるでしょう。
しかし、Opticalの成長が鈍化したり、受注は強くても売上認識が遅かったりすると、株価は短期的に圧力を受けるかもしれません。
好材料3:Q2の売上と利益がガイダンス高水準に達する。NokiaがQ1決算で示したQ2の季節性仮定は、Q2純売上高が前期比5%〜9%増、Q2 comparable operating profitが通年comparable operating profitの12%〜16%。会社の通年comparable operating profit目標レンジは20億〜25億ユーロ
換算すると、市場はおおむね次のように見るでしょう:
やや強気な指標Q2純売上高が前期比+9%近辺またはそれ以上Q2 comparable operating profitが通年利益の16%近辺通年利益ガイダンスが高水準で維持、あるいは上方修正Network Infrastructureが引き続き全体を上回る成長Optical/IPが従来の通信事業を引き続き上回る
売上が中位でも、利益率が予想を上回れば好材料になる可能性があります。市場はいま、NokiaがAI光ネットワーク受注を高品質な利益に変えられるかをより重視しており、単に規模を追うことではないからです
好材料4:Aureonの100〜400Tb/s AI光ネットワーク案件が、経営陣によって「再現可能なテンプレート」として強調される
6月18日、Nokia、t3 Broadband、Aureonは、AI-ready optical networkの導入を発表した。初期容量は100Tb/sで、将来的には400Tb/sまで拡張可能。ノースダコタのデータセンターとシカゴを接続し、Nokia 1830 GX、Super C/L-band、1.2T ICE7コヒーレント光学を使用する。
この案件が決算にとって意味するのは金額そのものではなく、NokiaのAI DCIソリューションが実際の現場に導入されていることを証明している点です。
もし電話会議で経営陣がこう言えば:
Aureonのような案件パイプラインが増加しており、地域通信事業者やハイパースケールAIデータセンターがこの構成を採用し始めている。1.2T ICE7と1830 GXの需要が強い
それはOptical Networksの中期的な再評価にとって大きな助けになります。
好材料5:Allentown増産が米国AI光ネットワーク供給チェーンの要衝確保として市場に受け止められる
Allentown増産は中長期の好材料です。Nokiaによれば、この工場は米国内で数少ない、photonic chipsをATPし、optical modulesに封止できる施設の一つであり、増産後の能力は最大10倍に拡大、Q3末には利用可能になる見込みです。(Nokia Corporation | Nokia)
もしQ2の電話会議で経営陣がさらに次を確認すれば:
米国ハイパースケーラーによる国内光ネットワーク供給チェーン需要が強いAllentown増産は実際の顧客需要に対応している増産が利益率を大きく押し下げないInfinera + Allentownがサプライチェーン優位を生む
それにより、NokiaとCiena、Lumentum、Coherent、MarvellなどのAI光接続チェーンとの連動性が強まります。
好材料6:AIネットワーク・ソフトウェアとGoogle Geminiの協業が、市場で「ソフトウェア評価」の上乗せ要因と見なされる
Google Cloud + Nokia Assurance Centerの要点は、NokiaがAIエージェントを通信事業者のネットワーク運用に組み込み、障害診断、KPI分析、異常推論、自動修復に使おうとしていることです。
これはすぐに爆発的な売上にはなりませんが、市場にNokiaのもう一つの成長線を見せることになります:
単にハードウェアを売るのではなく、AIネットワーク・ソフトウェア、自動化、通信事業者のコスト削減・効率化ツールを売るのです。
もし経営陣がSaaS化、Google Cloud Marketplace、通信事業者の試験導入件数、ソフトウェア受注、あるいはautonomous networkパイプラインを開示すれば、バリュエーションのストーリーはより納得感のあるものになります。
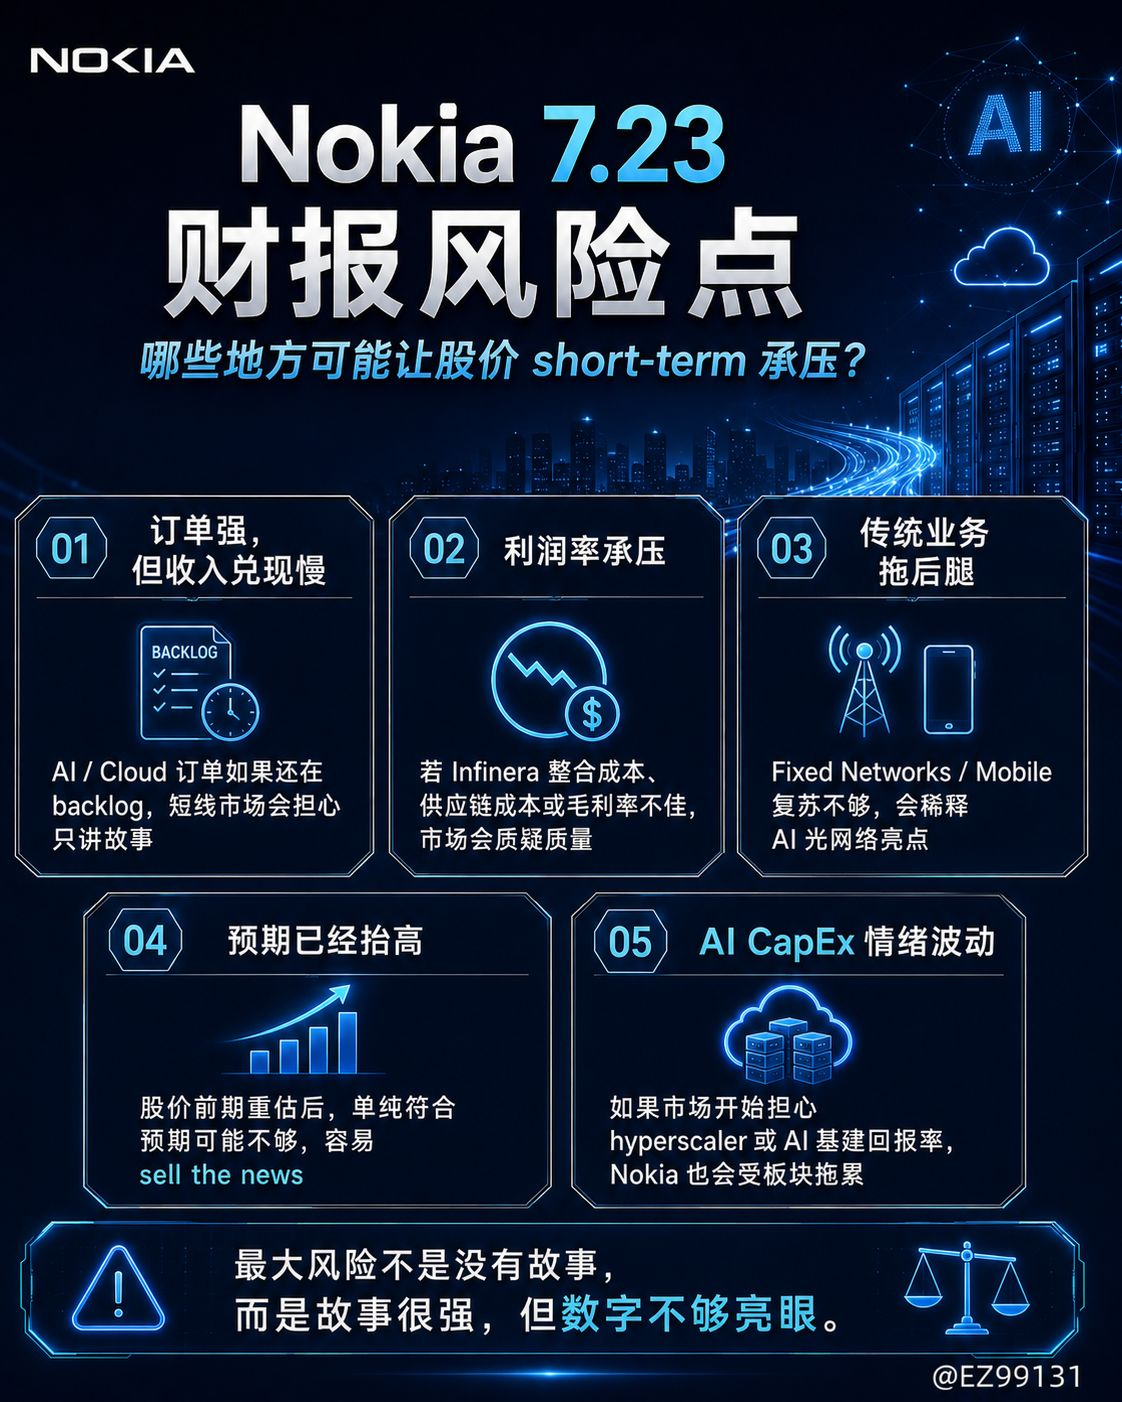
決算で最も警戒すべきリスク要因
リスク1:AI受注は強いが、売上認識が遅い。Nokiaが今最も恐れているのは「ストーリーがないこと」ではなく、「ストーリーはたくさんあるのにQ2の数字が追いつかないこと」です
Q2のAI/クラウド受注が悪くなくても、Optical/IP売上が明確に加速しなければ、市場はこう言うかもしれません:受注はまだバックログの中にあり、短期的な実現が不十分だ
これは、すでに先行して上昇した株にとっては、好材料出尽くしで売られる要因になりやすいです。
リスク2:利益率が十分ではない
NokiaのQ2ガイダンスでは、利益は通年利益の12%〜16%しか占めないため、Q2はもともと通年で最も強い利益四半期とは限りません。
もし、売上高は伸びても粗利率が圧迫される、Infinera統合コストが高い、光モジュール/コヒーレント光学のサプライチェーンコストが上昇する、AI光ネットワーク受注の利益率が予想を下回る、となれば、市場はNokiaを「売上成長はあるが利益の質は平凡」とみなすかもしれません。
ここが非常に重要です。AI光ネットワークが低粗利の成長しかもたらさないなら、バリュエーションの再評価は続きません。
リスク3:Fixed NetworksとMobile Infrastructureが足を引っ張る
Q1のFixed Networks純売上は13%減少し、Mobile Infrastructureはやや改善したものの、従来の通信事業者のcapexサイクルは全面回復していません。
もしQ2で従来の通信事業が引き続き弱く、AI/Opticalでもそれを完全に相殺できなければ、市場はNokiaを再び「古い通信機器株」のバリュエーション枠に戻すでしょう。
これがNokiaと$MRVL、$LITE、$COHRの最大の違いです:
NokiaにはAI光ネットワークの弾性がありますが、従来の通信事業の重荷も残っています。
リスク4:Infinera統合が期待外れ
市場がNokiaを好意的に見る理由の一つは、Infinera買収によってoptical transportとコヒーレント光学の能力が強化されたことです。Reutersも、NokiaはInfinera買収後、重要なoptical transportシステム供給業者になったと報じています
ただし、統合は両刃の剣です。決算では次を確認する必要があります:
シナジー効果は計画通り実現しているか、製品統合は順調か、顧客は新しい組み合わせ提案を受け入れているか、コストと在庫が利益率を圧迫していないか
Infineraがもたらすのが売上だけで、利益がまだ追いついていなければ、市場はディスカウントします。
リスク5:株価がAI楽観の一部をすでに織り込んでいる
Nokia ADRは現在約12.07ドル、時価総額は約666.6億ドルです。MarketScreenerの欧州向け価格ページによると、Nokiaは年初来で大きく上昇しており、最近はアナリストの見方も分かれています:
7月初旬には、強いQ2 AI受注期待を背景に目標株価を引き上げたBofAもあれば、UBSの中立、Barclaysの売りなど、見方は分かれている。
これは、市場がもうNokiaを割安なマイナー銘柄とは見ていないことを示しています。
そのため、Q2決算のハードルは高くなっています:
ガイダンス通りでは不十分かもしれません。受注、利益、ガイダンスの少なくとも1つが明確に予想超えである必要があります。
リスク6:AI CapExセンチメントの変化
Nokiaはいま市場でAIインフラ銘柄群に組み入れられているため、AI CapExのセンチメントの影響も受けます。
7月前後に市場がハイパースケーラーのAI支出、Neocloudの減価償却負担、GPU投資回収を疑い始めると、Nokiaはファンダメンタルズが傷んでいなくても、AIインフラ銘柄群と一緒に売られる可能性があります。
この種のリスクは会社固有ではなく、セクターのバリュエーションリスクです。
3つの決算シナリオ
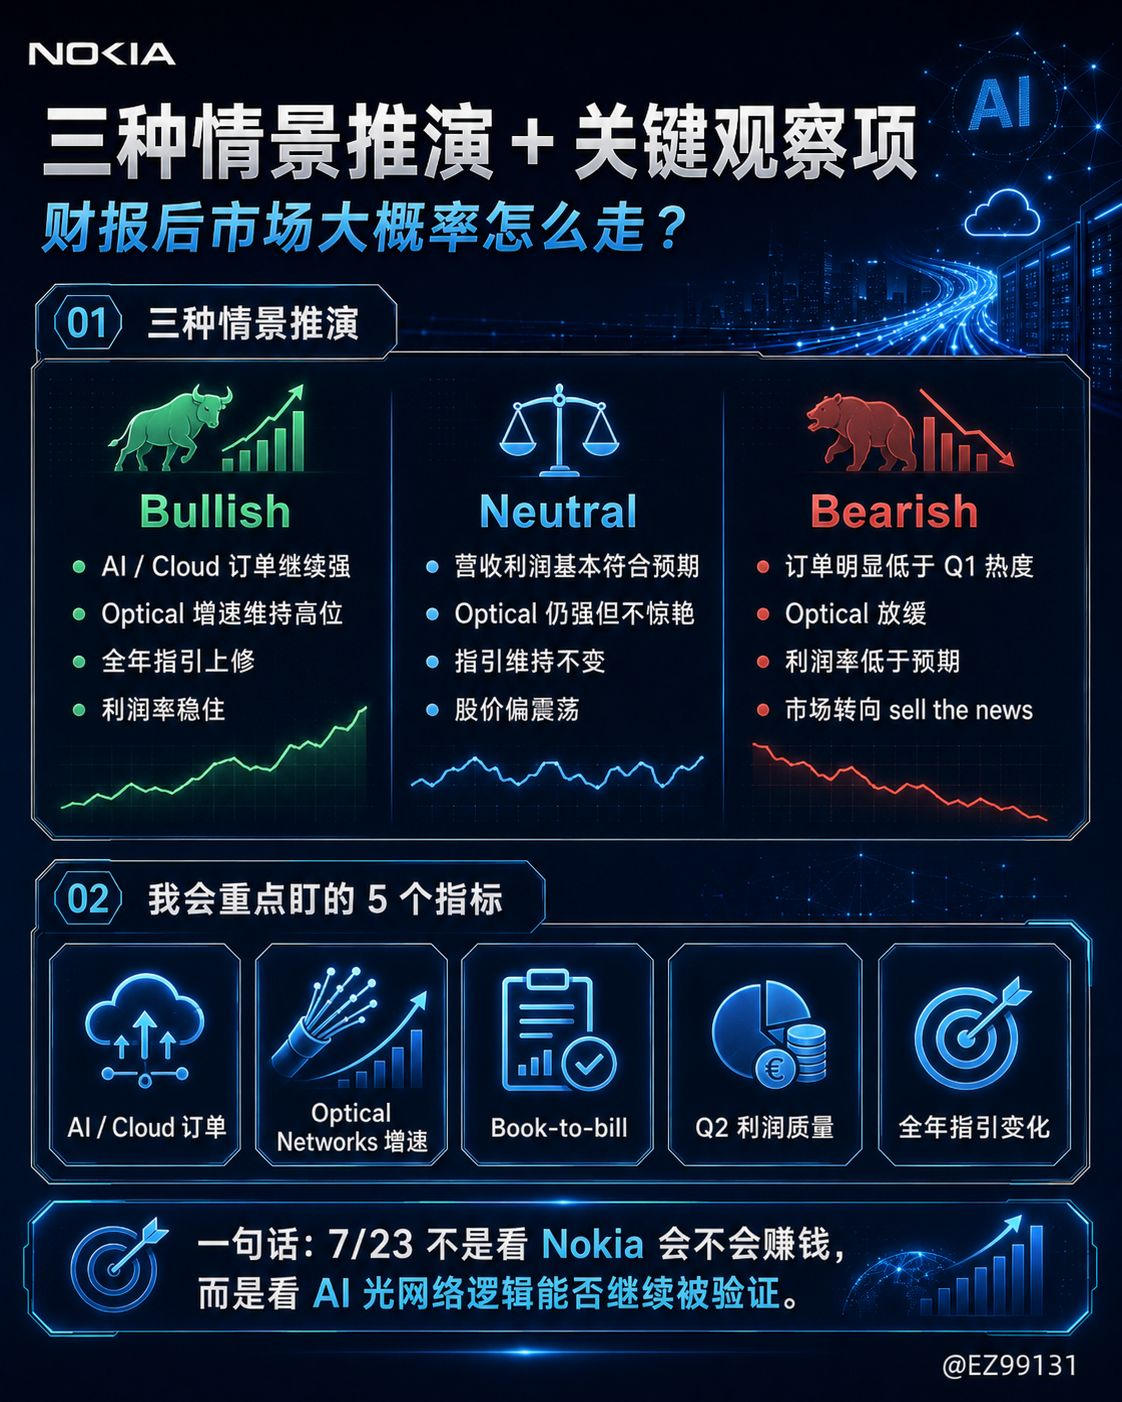
強気シナリオ:株価が上昇を続ける
Q2で次の組み合わせが出れば、NOKはさらに上昇する可能性が高いです:
AI/クラウド受注の強さが続き、Optical Networks も引き続き20%超成長、IP Networks も明確に加速。通年のNetwork Infrastructure / Optical+IPガイダンスはさらに上方修正され、利益率もInfineraやサプライチェーンコストに足を引っ張られない。経営陣は下期のAI DCIパイプラインが強いことを強調
この場合、市場はNokiaを通信機器株からAI光ネットワーク・プラットフォーム株へと、さらに再評価していくでしょう。
中立シナリオ:短期もみ合い
もし結果がこうなら:
売上高は会社ガイダンスに沿う。利益はまずまず。Opticalは強いが、さらなる上方修正はなし。AI/クラウド受注は良好だが、驚きはない
そのため株価はもみ合う可能性があります。すでに多くの期待が先取りされているからです。
この場合、NOKが大きく下落するとは限りませんが、短期的にはさらに上値を追う材料に欠ける可能性があります。
弱気シナリオ:好材料出尽くしで売られる
もし次のようになれば:
AI/クラウド受注がQ1を大きく下回る、Opticalの成長が明確に鈍化する、Q2利益がガイダンス下限に近づく、従来事業の重荷が目立つ、Infinera統合コストが想定超、通年ガイダンス据え置きあるいは慎重なトーン
その場合、市場はこう判断するかもしれません:AIストーリーは続いているが、短期的な実現は不十分だ。
この場合、NOKは「AIによる再評価が前倒しで進みすぎた」銘柄として売られやすいです。
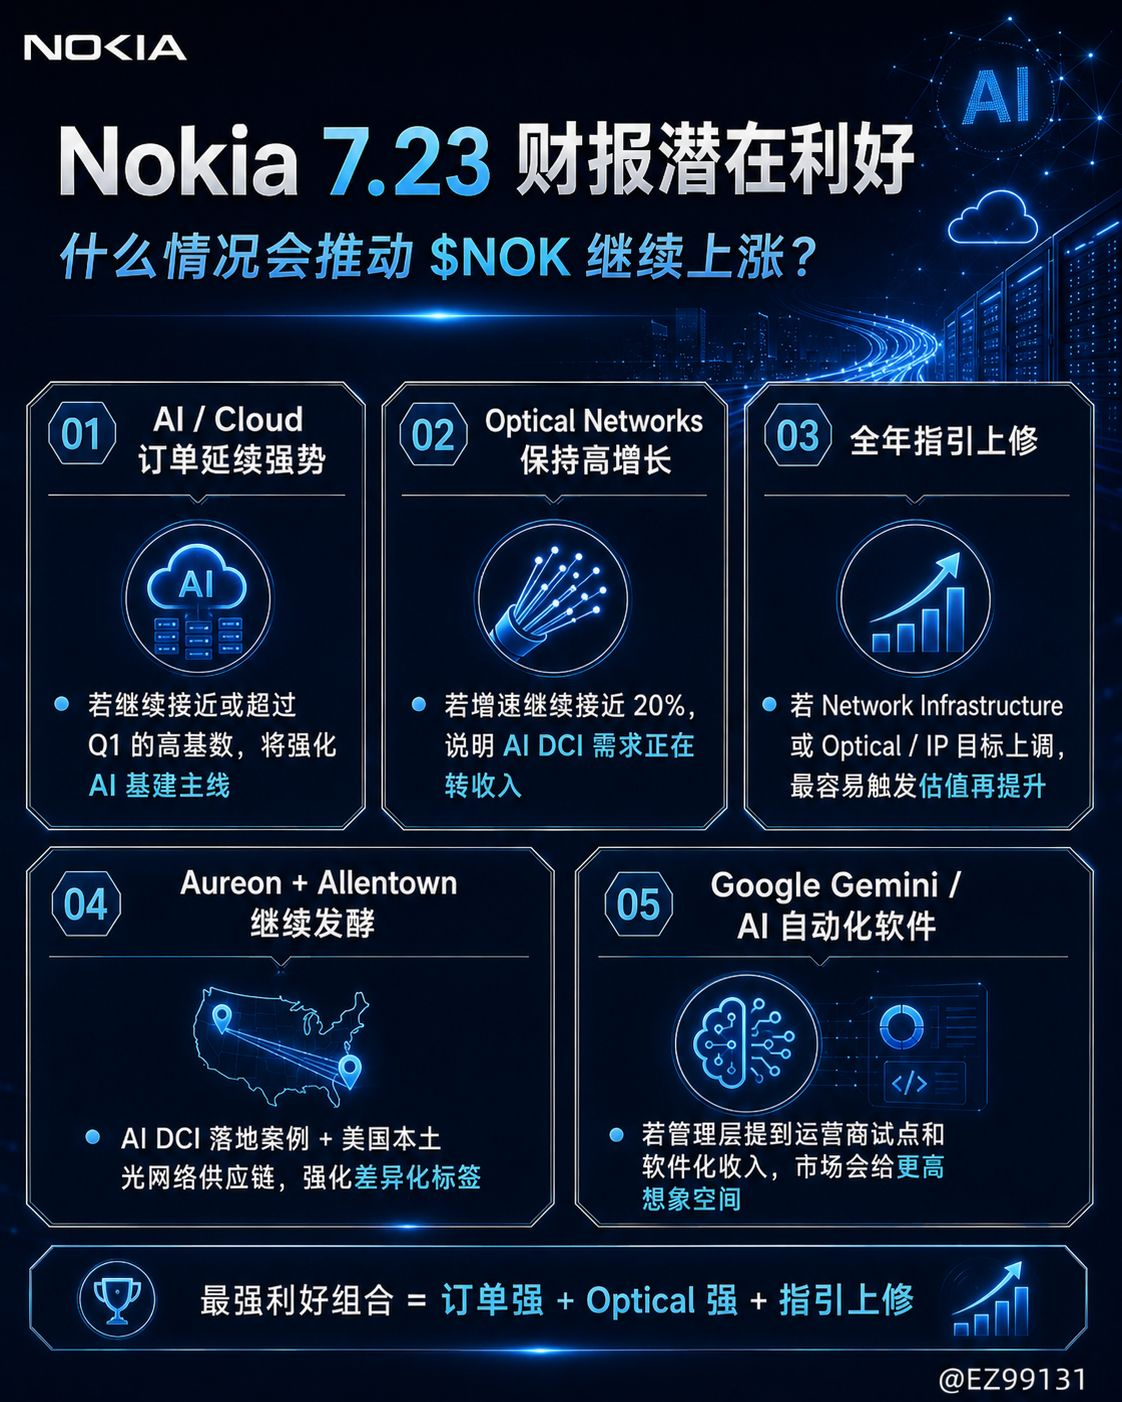
私が見るに、7月23日のNokia決算の核心は「黒字かどうか」ではなく:
AI光ネットワーク受注が、引き続き売上と利益に転換できるか。
現時点でのNokiaの中期ロジックは依然としてやや強気です。Optical Networksが最も強い成長曲線であり、AI/クラウド顧客需要はQ1で裏付けられ、Aureon案件はAI DCIの商業モデルを示し、Allentown増産は米国内サプライチェーンの価値を高め、Google Geminiとの協業はNokiaにもう一つのAIネットワーク・ソフトウェア化の道を与えました。
ただし、短期リスクも現実的です:
株価はすでに明確に再評価されています。市場のQ2期待は非常に高いです。従来の通信事業にはなお重荷があります。Infinera統合と粗利率の証明も必要です。ストーリーだけでガイダンス上方修正がなければ、好材料出尽くしで売られやすいです。
Nokiaが7月23日にさらに上昇するには、3つを証明する必要があります。AI/クラウド受注が減速していないこと、Optical/IP成長をさらに上方修正できること、そして重い資産と統合コストに利益率を食われていないこと。