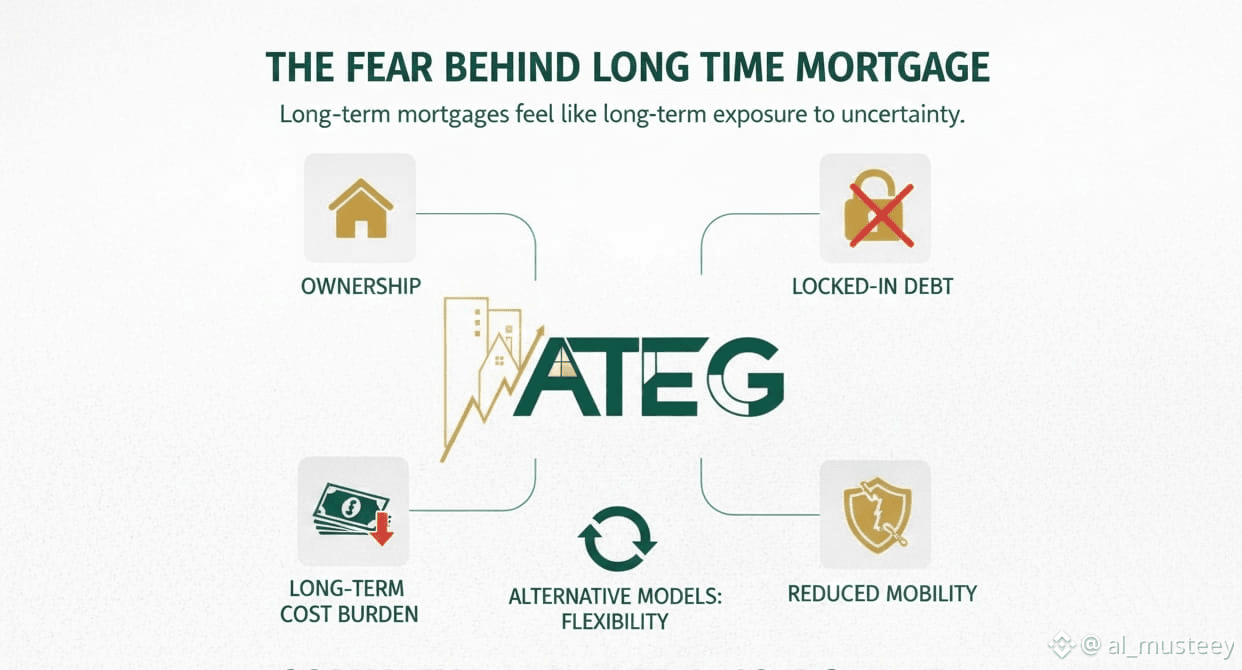
🏠 𝐓𝐇𝐄 𝐅𝐄𝐀𝐑 𝐁𝐄𝐇𝐈𝐍𝐃 𝐋𝐎𝐍𝐆 𝐓𝐄𝐑𝐌 𝐌𝐎𝐑𝐓𝐆𝐀𝐆𝐄𝐒
住宅ローンはしばしば安定性として販売されます。
多くの人にとって、それは長期的な不確実性のように感じられます。
20~30年の住宅ローンは、予測可能な未来を前提としています:安定した収入、着実な雇用、そして制御されたインフレ。現実はそれにほとんど一致しません。キャリアは変化します。家族のニーズは進化します。健康は変動します。それでも借金は固定されたままです。
利息はプレッシャーを増幅させます。何十年にもわたり、借り手はしばしば物件の価値をはるかに超える金額を返済します。早期に退出することは高額であり、それは移動性を減少させ、リスクを取ることを思いとどまらせます。
その影響は財政的なものだけではありません。
行動を形作ります。キャリアの移動、起業、転居—すべて返済能力を守るために延期されます。
金融革新にもかかわらず、住宅ローンの構造はほとんど変更されておらず、信用の安全性に最適化されており、生活の柔軟性には適していません。
ここでATEGが登場します。
長期的な債務の露出を減らし、参入障壁を下げ、住宅のコミットメントを現実の適応性に合わせることにより、より柔軟な住宅所有への道を提供します。
𝐊𝐄𝐘 𝐓𝐀𝐊𝐄𝐖𝐀𝐘:
長期住宅ローンの背後にある恐怖は、家を所有することではありません。
それは誰も信頼できる予測ができない未来に縛られることについてです。