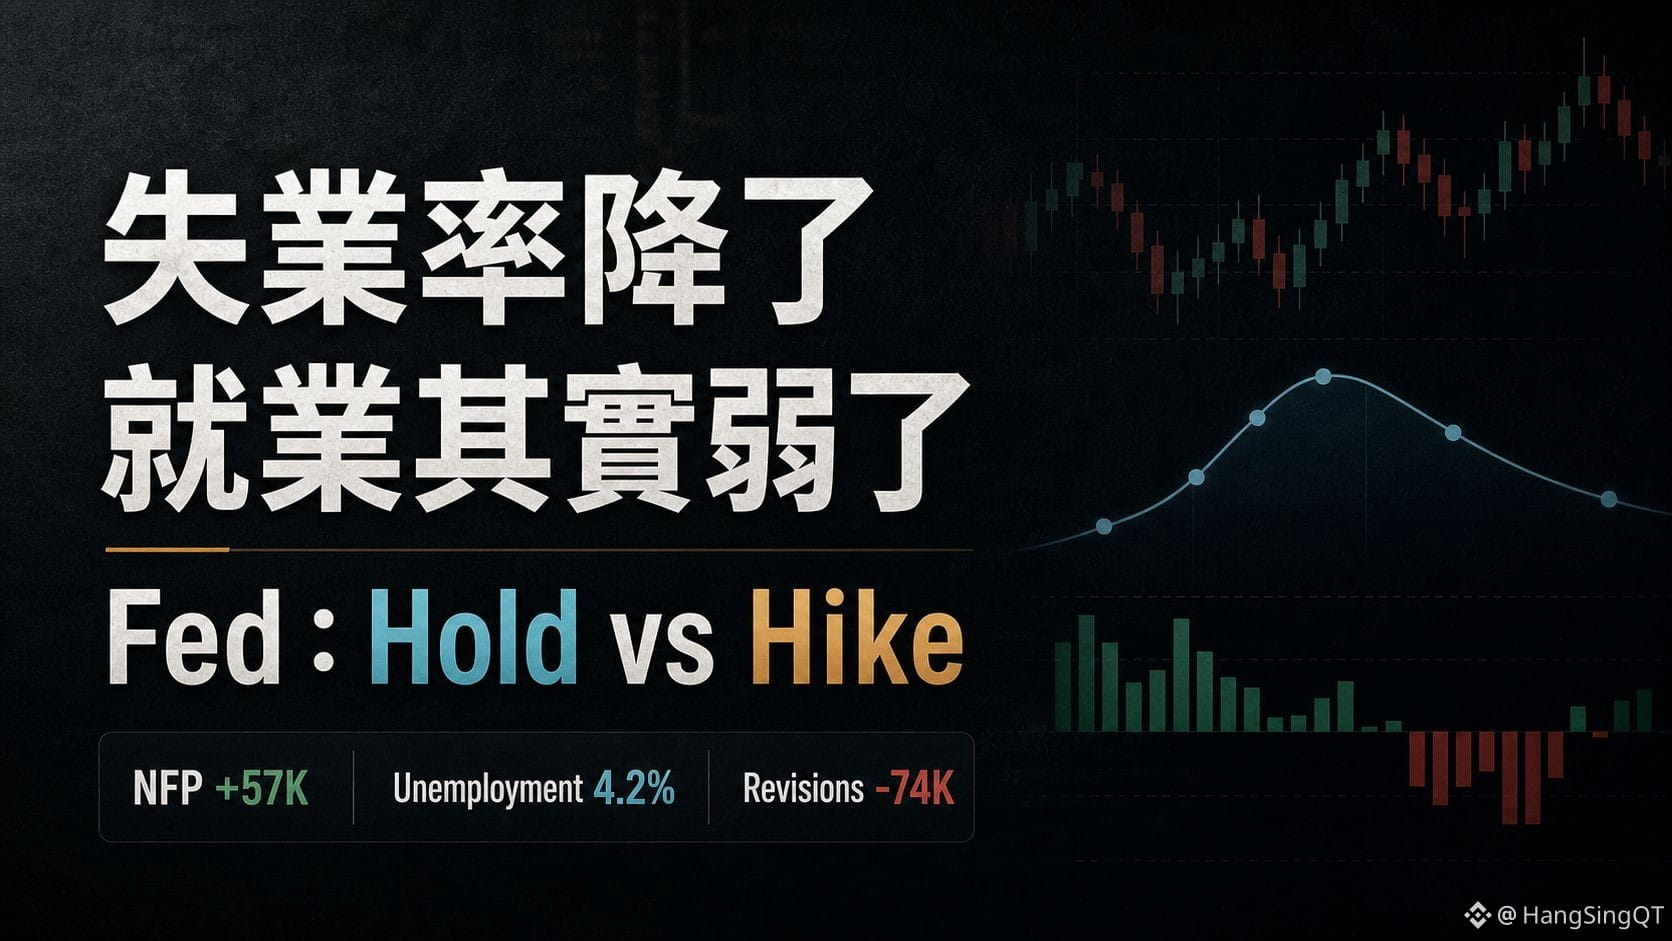
失業率は下がったが、雇用の実態はむしろ弱まっている。
昨晩のこの雇用統計(非農)で最も見誤りやすいのは、ここだ。
表面上は、米国の失業率が 4.3% から 4.2% に低下し、労働市場はまだ強いように見える。
しかし、市場の再評価を決めたのはほかの数字だった:
6 月の非農は新規 5.7 万人と、予想を明確に下回った;
4 月と 5 月の合計もさらに 7.4 万人分下方修正された;
労働参加率の低下により、失業率が雇用の勢い以上に良く見える。
だから昨晩、市場が取引していたのは「利下げバブル(利下げの追い風)が来た」という話ではなかった。
より正確には、7 月に直ちに追加利上げが行われる圧力が、いったん少し和らいだだけ。
ただし、これは高金利環境が終わったという意味ではない。
インフレは、Fed が想定する位置までまだ戻っていない。賃金にも粘りがあり、10Y / 30Y の長期金利も本当の意味では緩んでいない。これが、同じ弱い非農でも、短期の金利は一息つけた一方で、市場がすぐに全面的な risk-on を叫べない理由だ。
BTC も同じ。
リバウンドはマクロ面の圧力が一時的に和らいだと理解できるが、まだトレンドの確認としては書けない。今後、見なくてはならないのは 3 つ:
1. BTC / ETH ETF の終値が連続して改善しているか;
2. ステーブルコインの供給と取引所残高が回復しているか;
3. funding / OI の修復で過熱が起きていないか。
マクロが窓を開けたとしても、その窓がトレンドに変わるかどうかを決めるのは資金構造だ。
そして今日、私がより注目しているのはここだ:失業率の良し悪しという一点ではなく、Fed の道筋、長期金利、そして crypto 自身の資金フローが噛み合うかどうか。
市場データや公開されている見解は調査・参考目的のみであり、投資助言を構成するものではありません。