


Soberオプションスタジオ × Derive.XYZ 共同制作
執筆者:Soberオプションスタジオのアナリスト、Jenna @Jenna_w5
一、マクロ風向計:米日政策の相違は世界の流動性を再形成するのか?
今週、世界の金融市場はまれな「政策のハサミ差」の瞬間に突入しました。一方では、世界最大の経済体である米国が予想を超えるインフレ緩和の信号を示し、利下げのペースが加速することを示唆しています。もう一方では、長期間超緩和的な状態にあった日本が、正式に金利正常化のピークに達しています。米日間の利差の変化が、世界の資本の流動論理を深く再形成しています。
米国のインフレが予想を上回って低下:米連邦準備制度の利下げパスの「技術的」加速
米国労働省が木曜日に発表したデータによると、11月の季節調整なしのCPI年率は2.7%で、市場予想の3.1%を大きく下回りました。一方、コアCPIは前年比2.6%増で、2021年3月以来の最低値を記録しました。
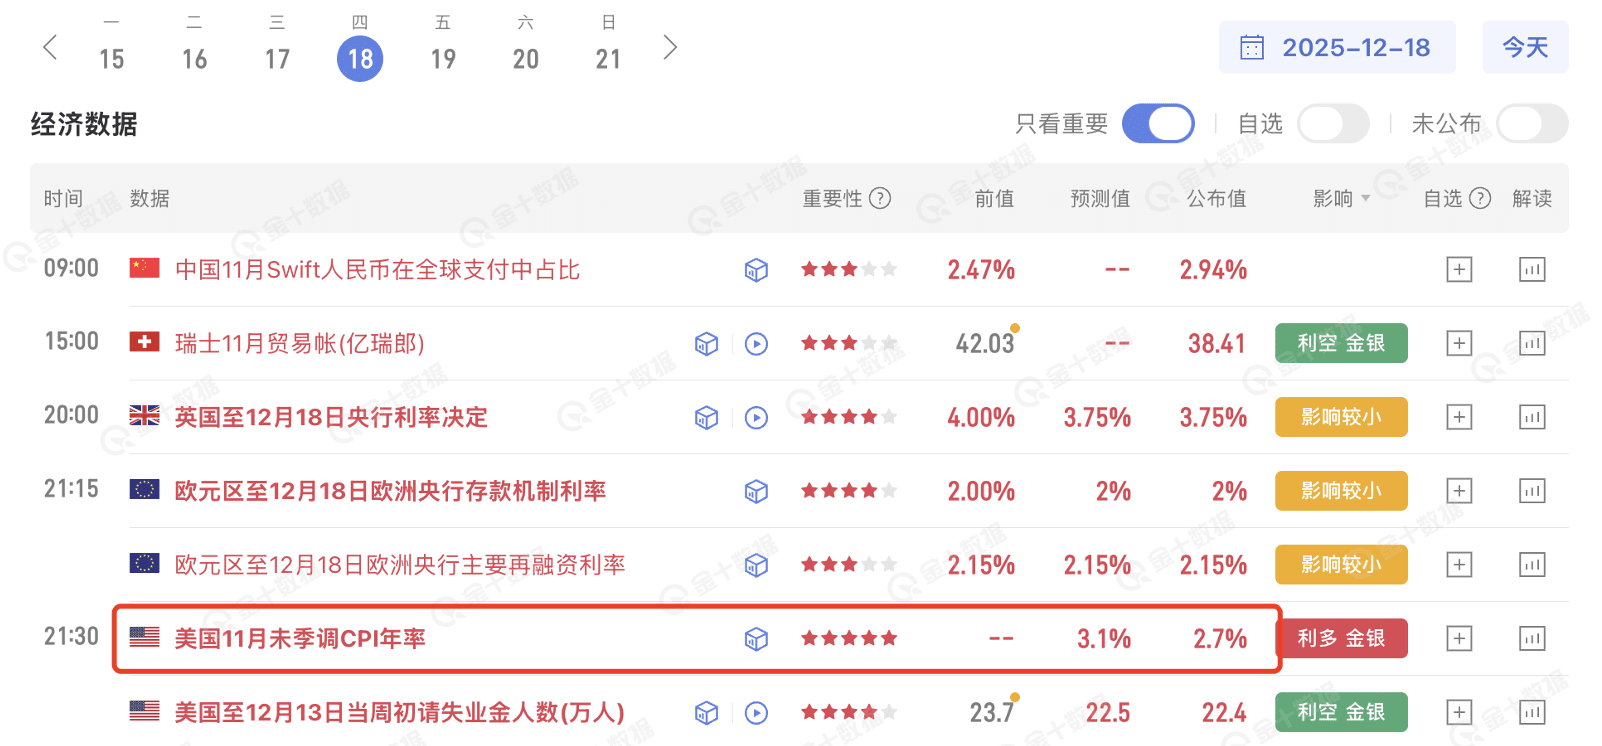
利下げの価格設定の再アジャスト:データが良好ですが、ゴールドマン・サックスは11月の報告書におけるコアCPIの意外な下落が主に技術的および時間的要因によるものであり、全体的なインフレ圧力の一般的な緩和によるものではないと指摘しています。米連邦準備制度の政策決定者は現在「観察ウィンドウ」にあり、12月のデータは米国のインフレの真の水準を評価するための重要なものとなるでしょう。
流動性の溢出効果:低いインフレ水準は米連邦準備制度にとってより大きな柔軟性を提供し、特に雇用市場に減速の兆しが見える場合においてそうです。この期待は直接的に米国債の利回りを低下させ、理論的には暗号通貨などのリスクオン資産にとって良い材料となります。
市場のゲームの焦点:現在、市場は「ボラティリティの下での流動性の限界緩和期」にあります。米連邦準備制度は利下げの期待とバランスシートの拡大を通じて流動性を解放していますが、この緩和は年末の流動性の慣性収縮によって短期的には制約を受けており、BTCとETHは高値で幅広い振動を呈しています。
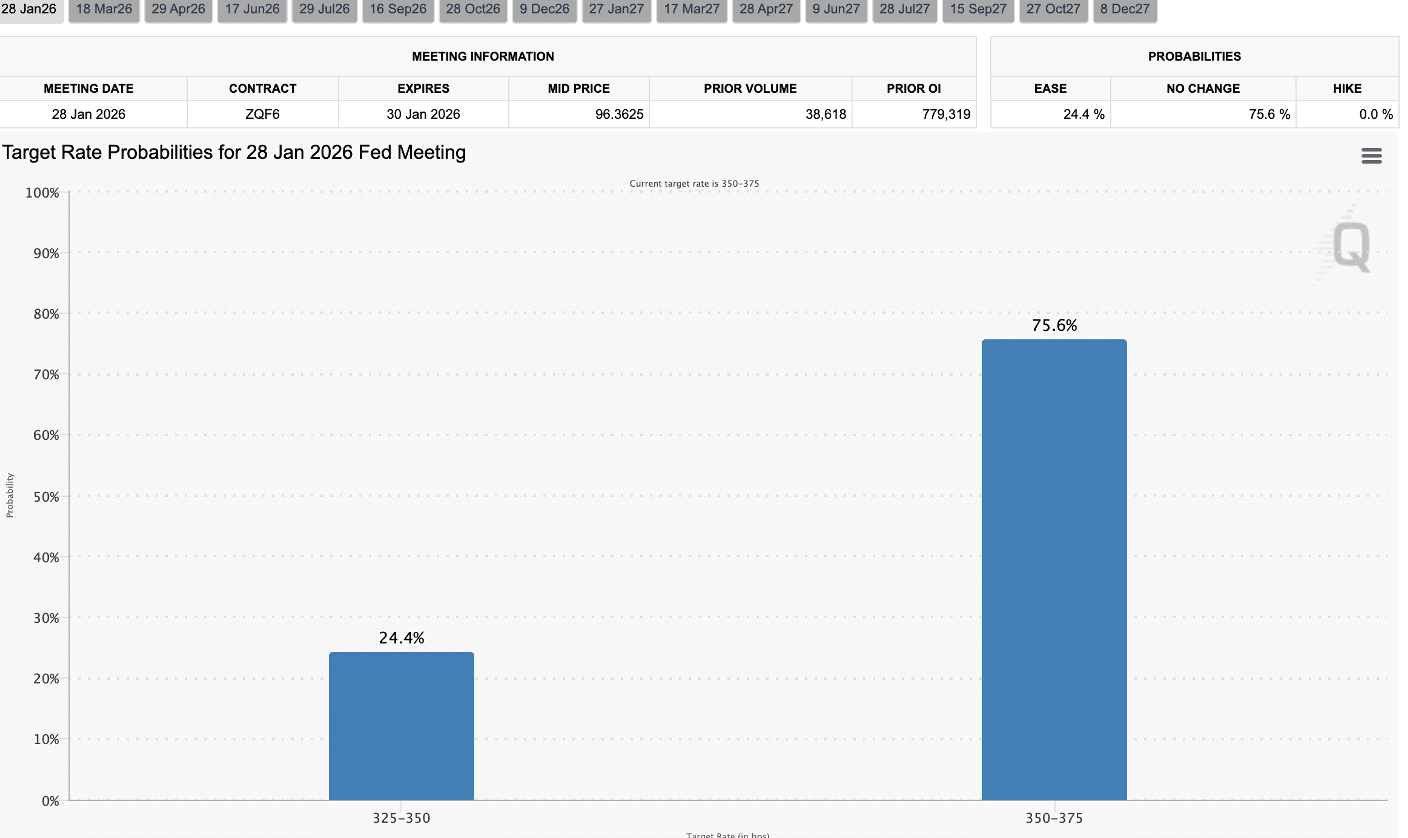
日本銀行(BoJ)の金利リセット:世界のキャリートレードの「バルブ」が締まる
12月19日午前、日本銀行は基準金利を0.75%に引き上げることを発表しました。この金利水準は30年ぶりの高水準であり、日本が超低金利時代を正式に終えたことを示しています。
キャリートレード(Carry Trade)の伝達メカニズム:長年にわたり、円は世界で最も重要な低コストの資金調達通貨です。投資家はほぼゼロ金利の円を借り、高利回りの米国債、米国株、または暗号資産に投資します。円の金利が上昇すると、資金調達コストが増加し、投資家は円の債務を返済するために海外資産を清算することを余儀なくされ、これがしばしば世界のリスク資産の流動性を引き抜くことになります。この利差の縮小が引き起こす資本回帰(Capital Repatriation)は、まさに今週の市場が利下げの好材料の下でも「上がらず、下がらず」という振動状態を呈する核心的な推進力です。
なぜ今回の衝撃が発生しなかったのか?昨年7月の日本の金利上昇が激しい変動を引き起こした主な原因は、コミュニケーション不足による「予想差」です。今回の金利上昇前、総裁の植田和男は十分にコミュニケーションをとり、マーケットは基本的に価格設定を完了しました。また、現在の活発なアービトラージポジションは過去半年で半分以上が清算され、流動性ショックの物理的基盤が弱まっています。
世界の流動性再形成:米日利差縮小の経路進化
米日貨幣政策の相違は、本質的に世界流動性の「水位線」を再定義しています。米連邦準備制度の利下げ(予想)と日本銀行の利上げ(現実)が共存する中、ドル対円の利差コリドーは狭まりつつあります。
影響パスA:資金が高利のドル資産から円資産に流れ込み、ドル流動性が限界的に引き締まります。
影響パスB:円のボラティリティの増加が国境を越えたアービトラージのリスクプレミアムを押し上げ、世界的な投機資金のレバレッジ倍率を抑制しました。
このハサミ差は、世界市場を「緊張した均衡」状態に導いています。一方で、米国は金融手段を通じてリセッションを防ぎ、流動性を解放しています。もう一方で、日本は利率の回帰を通じて安価な資金を回収しています。
年末の「三重の挟撃」:流動性制限と法的不確実性
中央銀行のゲームに加えて、市場は無視できない2つの短期変数にも直面しています:
年末の流動性トラップ:12月下旬に入り、機関投資家は年末の決済期に入り、マーケットの深度が著しく低下します。低流動性は、円アービトラージの清算やマクロノイズによって引き起こされる変動を増幅し、価格が非合理的にジャンプするリスクを高めます。
トランプ関税の「法的ブーツ」: 米国最高裁判所は12月にトランプによる大規模な対等関税の合法性に関する判決を発表すると予想されています。 6:3の保守派の構図は一見安定しているように見えますが、最近の複数の大法官による行政権の拡大に対する疑問は、市場に2026年の貿易政策リスクへの懸念をもたらしています。 判決が関税を支持すれば、長期的なインフレ期待が高まり、米連邦準備制度の利下げのペースが中断される可能性があります。 判決が関税を疑問視すれば、市場のインフレ懸念が大幅に和らぎ、暗号市場にとっては中長期的な流動性の好材料となります。
これは「変動の中で支えを求める」ウィンドウ期間です。米連邦準備制度の利下げの約束は流動性の安全弾を提供していますが、円の金利上昇と貿易戦争の懸念が短期的な天井を構成しています。戦略的には、「振動の中で安値を狙いつつ、下方防御に重点を置く」という判断を維持し、オプションツールを利用して年末の不確実性に対抗します。
二、BTCとETHオプション市場データの深層分析
AmberdataとDerive.XYZが提供するチャートデータを組み合わせると、今週のBTCとETHオプション市場は前のマクロゲームから徐々に戻りつつありますが、構造的な好みは依然として投資家が「ブラックスワン」に対する深い警戒心を示しています。
スキュー(Skew):先物の信頼回復、ETHが弾力を示す
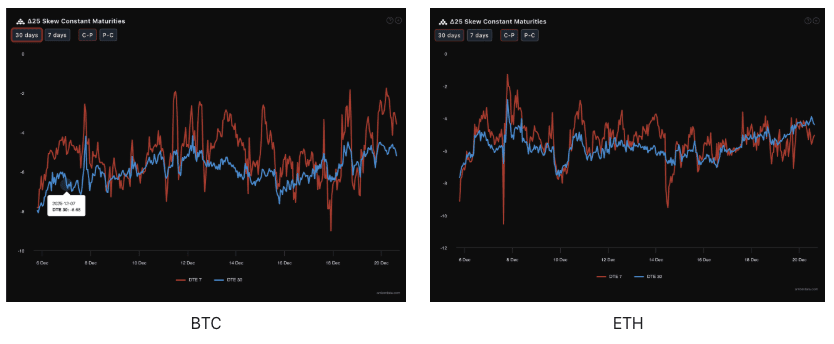
デルタ25スキュー(コールオプションの暗黙のボラティリティIV - プットオプションIV)を観察すると、この指標の負の幅は、市場が下方テールリスクのヘッジ需要を反映しています。
データパフォーマンス:先週のBTCとETHの7D DTEデータは基本的に-5を中心に振動しており、短期的な下落ヘッジが依然として主導的であることを示しています。しかし、30D DTEのデータは先週の-7から本週の-5へと著しく回復し、さらにはETHの30D曲線が稀に7D曲線を超えました。
深堀解説:最近の先物スキューの収束は、マーケットが1月以降の先物の予想が恐れから回復しつつあることを示しています。ETHの修復スラントはBTCよりも優れており、これは市場がETHの構造的な補完を賭けていることを反映しています。言い換えれば、投資家はETHの下方保護が十分に高価であると考え、先物のコール配置に移行し始めています。
期間構造(Term Structure):逆転に別れを告げ、「逆L」振動期に突入
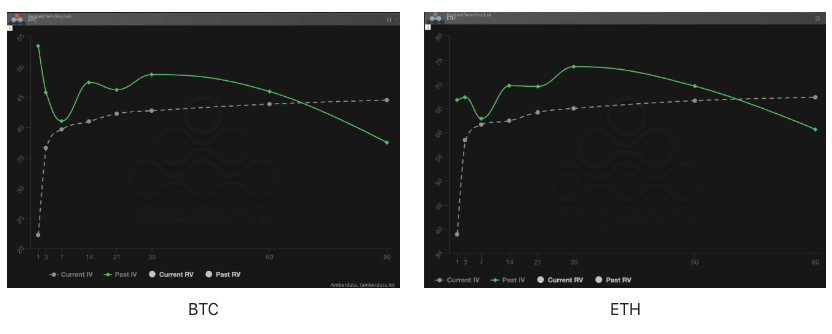
期間構造(Term Structure)は、異なる満期の暗黙のボラティリティ(IV)分布を示しています。
形態の進化:先週は日本銀行の政策決定会議の影響を受け、Past IV(緑の実線)が明らかに近端高、遠端低の逆転状態を示し、即時リスクの急激な爆発を反映しました。今週、Current IV(灰色の破線)は「逆L」の構造に戻りました:短期IVは回復しましたが、中期および長期のIVは依然として高い水準で横ばいしています。
市場論理:この非標準的なコンタンゴ(近い低、遠い高)形態は、市場が12月から1月の流動性リスク(関税判決、円利上げの後続)が過ぎ去るものではないと考えていることを意味します。中長期のIVのプレミアムが上昇していることは、大資金が年を越える間の潜在的な激しい変動に対して「保険料」を支払っていることを示しています。
ボラティリティリスクプレミアム(VRP):恐怖プレミアムの過剰、売り手のウィンドウ?
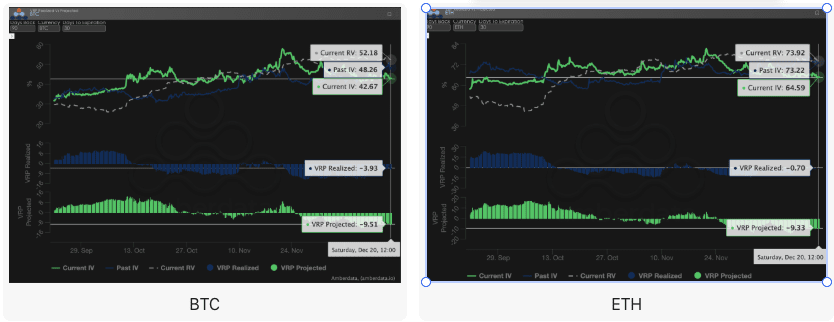
VRP(ボラティリティリスクプレミアム=暗黙のボラティリティIV - 実現ボラティリティRV)は、オプション価格が合理的であるかどうかを測る重要な指標です。現在、市場は修正期にあります。
データの乖離:今週は非常に興味深い現象が発生しました—VRP Projected(予想VRP)の深い負の数値(約-10)がVRP Realized(実現VRP、近く0)を大きく上回っています。
分析比較:前々週はProjectedがわずかに負で、Realizedが深い負(すなわち実際のボラティリティが非常に大きく、オプションが売れない状態);今週はProjectedが依然として深い負ですが、Realizedはすでに平穏に戻っています。
核心的な見解:これは市場がボラティリティを恐れすぎていることを示しています。投資家は未来の30日間のボラティリティの可能性を過大評価しており、この「過度の防御」がIVをRVの現実から大きく逸脱させています。オプション保有者にとって、現在のガンマ利回りは極めて低く、実際のボラティリティは高価な価格設定に追いついていません。これは通常、低プレミアムの防御戦略を構築する良い機会です。
三、オプション戦略の推奨:下方リスクをロックするベアプットスプレッド(Bear Put Spread)
現在のマクロ環境が複雑に絡み合っているため、米連邦準備制度のハト派信号と日本の潜在的なタカ派行動が対比され、年末の流動性の収縮と関税判決の不確実性、さらにはスキューが持続的に深い負のオプション市場データを考慮すると、市場は引き続き潜在的な下方リスクに直面する可能性があります。したがって、私たちは引き続きベアプットスプレッド(Bear Put Spread)を使用して防御的な配置を推奨します。
戦略目標:
年末の流動性制限による潜在的な下方リスクへの防御。
深い負のスキューがもたらすプットオプションの高プレミアムを十分に活用し、低コストでのエントリーを実現。
戦略構築(BTC/ETHを例に):
行使価格が高く、わずかにアウトオブザマネー(Slightly OTM)のプットオプション(ロングプット)を購入する。
行使価格が低く、同じ満期日のプットオプション(ショートプット)を売る。
満期日選択:
12月の最高裁判所の判決と年末の流動性収縮の影響を考慮し、DTE30日またはDTE60日の中期契約を選択することをお勧めします。これにより、全体の不確実性ウィンドウをカバーします。
核心的な利点:
低い行使価格のプットを売ることで権利金を得ることにより、ロングプットのコストが大幅に削減され、同時に最大損失は純権利金支出に制限されます。これは、直接ロングプットを購入するよりもコスト効率が良いです。
現在のスキューは依然として深い負であり、プットを売ることで高いプレミアムを得ることができ、スプレッドの損益比をさらに最適化します。
四、免責事項
本報告は公開市場データおよびオプション理論モデルに基づいて作成されており、投資家に市場情報と専門的分析の視点を提供することを目的としています。すべての内容は参考および交流の目的のみであり、いかなる形の投資アドバイスを構成するものではありません。暗号通貨およびオプション取引は非常に高いボラティリティとリスクを伴い、元本の全額損失を引き起こす可能性があります。いかなる取引戦略を採用する前に、投資家はオプション製品の特性、リスク属性、および自身のリスク耐性を十分に理解し、必ず専門の金融アドバイザーに相談する必要があります。本報告のアナリストは、本報告の内容を使用したことによって生じた直接的または間接的な損失について責任を負いません。過去の市場パフォーマンスは未来の結果を示唆するものではなく、理性的な意思決定を行ってください。
共同制作:Soberオプションスタジオ × Derive.XYZ