



原文著者:ロン・ユエ
原文出所:ウォール・ストリート・ジャーナル見聞(華尔街见闻)
Metaが対外的に過剰な計算能力を売るというニュース1本で、AI取引で最も敏感な論点が一気に表に出た。つまり、計算能力は本当に不足しているのか、MetaはCAPEXを下方修正するのか、Neocloudはどれくらい稼げるのか。
ウォール・ストリート・ジャーナル(華尔街见闻)が指摘しているように、Metaはクラウド事業の計画を策定しており、対外的に2種類のサービスを提供する可能性がある。1つは、AWS Bedrockのようなホスティングモデル/APIアクセス。もう1つは、Neocloudのような「原始的な計算能力」のレンタル。
ニュースが出た瞬間、次世代GPUのクラウドスター企業CoreWeaveの株価は13%急落、Nebiusは15%下落し、チップなどのAIハードウェア関連株も同時に大きく売られた。もしMetaが計算能力を売り始めるなら、投資家は当然次の3点を尋ねることになる:
1つ目、Metaは計算能力を買い増ししすぎなのか?
2つ目、MetaはモデルやAIプロダクトへの投資を以前ほど重くしなくなるのか?
3つ目、AIハードとNeocloudの需要カーブは変わるのか?
追風トレーディングデスクの情報によると、7月1日、UBS、モルガン・スタンレー、バーンスタインなどのウォール街の投資銀行が、この件について急ぎで分析を分解した。これはAIファンダメンタルズの崩壊というより、大企業が計算能力の制約と財務リターンの間でバランスを取るための、実務的な打ち手かもしれない。とはいえ、この件を単純に「Metaは計算能力を必要としていない」と同一視することはできない。ただし、異なる資産にとっての意味は異なる。
Metaにとって、外部に貸し出す計算能力は収益とEPSの“つなぎの橋”になる可能性がある。UBSの判断:「クラウドの計算能力、またはモデルアクセス権を売れば、理論上はMetaのBusiness AgentsやMeta AIチャットボットがスケールするのを待つより、より速い時期の収益につながり、2027年のEPSが横ばい、あるいは縮小する懸念を和らげられる。」
CoreWeaveのようなNeocloud企業にとっては、潜在的な競争圧力になる。
半導体やサーバー関連について、市場がより気にしているのは、今後の設備投資(CAPEX)のタイミングが変わるかどうかだ。
「余剰分を貸し出せる」ことは「業界の計算能力が過剰」だとは限らない
市場で取引されている最短の連想は、貸し出す計算能力=計算能力の過剰=CAPEXの下方修正、というものだ。
Metaが段階的に貸し出せる計算能力を持つ可能性はあるが、それが自動的に業界全体で計算能力が過剰だという意味にはならない。違う機関が使う容量の定義も異なり、単純に足し算はできない。
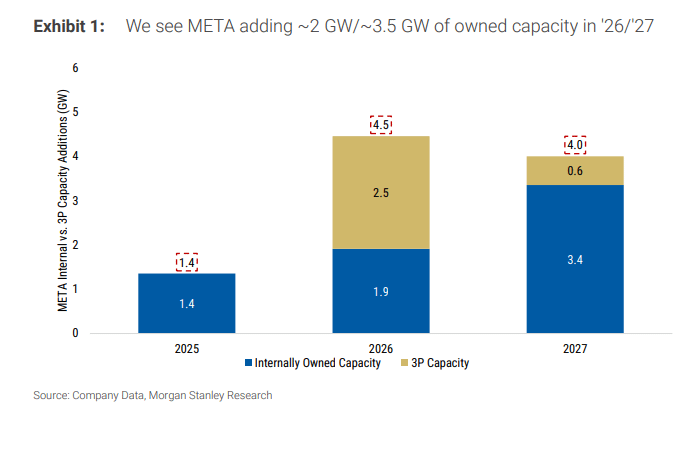
モルガン・スタンレーのモデルでは、Metaは2026年と2027年にそれぞれ約2GW、3.5GWの自社運用IT容量を新規に追加すると見込んでおり、ベースは2025年末の約3GWだ。対比として、AmazonやGoogleなどの超大型クラウド企業の2027年の新增IT容量の規模はそれぞれ最大で5GW、9GWになる。つまり、Metaが自社の一部容量を外部に貸し出したとしても、今後3年間のクラウド企業全体の建設規模の大勢を単独で変えるのは難しい。
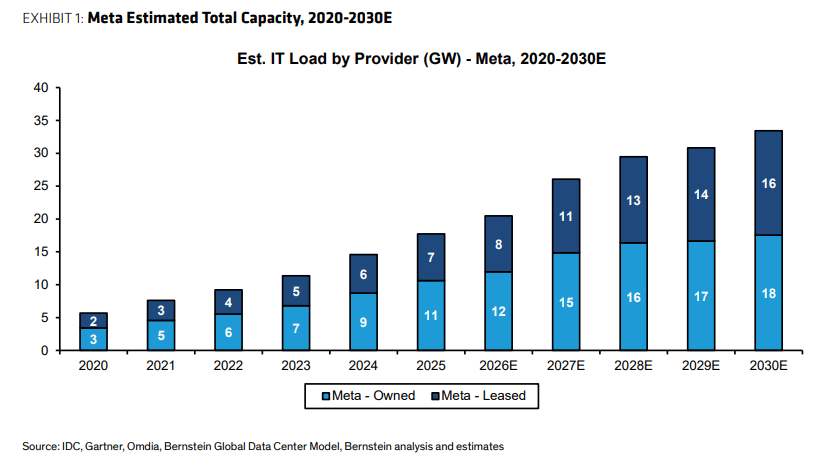
バーンスタインは、より幅広い総データセンターフットプリントという定義を使っている。Metaの現状のグローバル容量見積もりは約20GWで、今後数年でさらに約14GWが稼働し、内訳は自社とレンタルの組み合わせになる。この数字は大きく見えるが、「すべてが貸し出せるAI計算能力」を意味するわけではなく、同じ世代のGPU、同種のワークロード、同一の価格カーブに等しいわけでもない。
市場の試算には、さらに攻めた“逆算”もある。GoogleとAnthropic、AWSとAnthropic/OpenAI、MicrosoftとOpenAIなどの契約や容量計画をアンカーにすると、将来のクラウド各社のAI計算能力総量は20GW前後、場合によってはそれ以上の規模になる可能性がある。OpenAI自身のStargate、そしてNVIDIAやBroadcomに関連する10GW規模の取り決めも、需要側の観察対象に含められている。この定義の役割は正確な予測ではなく、次の一点を示すことにある。Metaが一部を外部に貸しても、グローバルなAI建設が過剰に入ったことの証明にはならない。
より直感に反するのは、バーンスタインも週末に伝わった「Googleは自社の容量制限のためMetaの計算利用を制限している」というニュースに言及している点だ。もしこの話が本当なら、Metaは一方で外部の計算能力を確保しながら、同時に将来は外部に一部の計算能力を売る準備をしていることになる。これは「使い切れないから」という単純な話ではなく、「世代が違う・用途が違う・タイムウィンドウが違う」計算能力の再配分に近い。
これはMetaが「計算能力を売る」ことをテーブルに上げたのは初めてではない
2026年5月27日、株主がMetaに対し、同社がAWSやAzureなどと競合するクラウド事業を構築するのかどうかを質問した。ザッカーバーグの回答:
「もちろん、これは考慮範囲に入っています……ただ、私たちはまだそうしていません。これらの計算能力は自分たちで使えると考えているからです。でも、ある段階になって自分たちが建設をやり過ぎたと感じたら、それは私たちが持っている選択肢になります。さらに、私たちが引き続き投資して建設していくことに自信がある一因でもあります。」
より早い2025年10月29日、ザッカーバーグも同様のロジックについて話している:
「私たちが必要としない計算能力は、そのうち非常に大きな部分を吸収できることに相当確信がある……もちろん、作り過ぎになる可能性がある。もし本当にそうなったとして……その場合、社内外に新しい需要が大量に出てくるのが見えている。ほぼ毎週、外部の企業の人が私たちに来て、APIサービスを組んでほしいとか、さまざまなタイプの計算能力をこちらから得られるか聞いてくる。私たちはまだそういうことはしていない。しかし、建設が過剰になった段階に来れば、それが選択肢になり得る。」
これが、なぜUBSがそれを「新しいニュースではない」と呼ぶのかを説明している。
Metaの株主にとって計算能力を売るのは「EPSブリッジ」に近く、新しい本業ではない
Metaにとって、外部貸しの計算能力の最も直接的な利点は、遠い将来のAI投資を“直近の収益”に変えられることだ。
UBSの表では、Metaの2026年と2027年の希薄化後EPSはそれぞれ約32.6ドルと33.0ドル。市場が懸念しているのは、2027年のEPSが2026年とほぼ同水準、もしくは圧縮されることだ。外部貸しの計算能力やモデルアクセス権の販売が、MetaのBusiness AgentsやMeta AIチャットボットの本格的なスケール化の前に、収益と利益のクッションを提供できる。
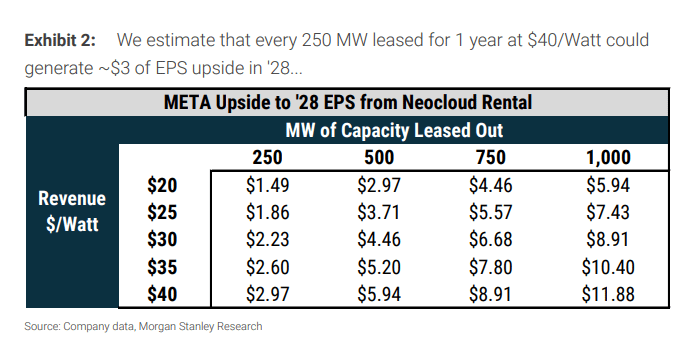
モルガン・スタンレーの感度分析はより分かりやすい。1回あたり250MWの計算能力を貸し出し、賃貸期間は1年、価格は40ドル/Wattとすると、Metaの2028年EPSに約2.97ドルの上乗せがあり得て、上方余地は約8%に相当する。容量が500MW、750MW、1000MWに拡大したり、価格が異なったりすれば、EPSの弾力性はさらに増幅、あるいは縮小する。
だから市場は、それを単なる悪材料として理解していない。Metaの株主の立場から見ると、ザッカーバーグらにとっては保険がもう一つ増えた。社内のAIプロダクトが短期的にすべての計算能力を消費できないなら、まず外部のAIラボに売って、投入した一部を回収できる。
市場はxAIがAnthropicに計算能力を貸し出すケースを例にしている。500MWが月間12.5億ドルに相当し、年換算では約300億ドル/GWになる。もしこの価格設定が成り立つなら、含意されるリターンは非常に高い。むしろ、高品質な計算能力が一部のシナリオでは依然として逼迫していることを示している。これは「計算能力が誰にも求められていない」証拠ではなく、「遊休ウィンドウは高値で買い集められる」という証拠だ。
しかしそれは橋に過ぎず、メインラインとは呼べない。モルガン・スタンレーは依然として、Metaのバリュエーションの鍵を最前線のプロダクト革新に置いている。Meta AI、ビジネスエージェント、メッセージ事業、diffusion offerings、サブスクなどが、より持続的なエンゲージメントと収益成長をもたらせるかどうかだ。計算能力を売ればEPSは補えるが、自動的にバリュエーションの倍率を引き上げるわけではない。
CAPEXが必ずしも下方修正されるとは限らない。全クラウド化の方がむしろ金が燃えやすい
市場が最も心配しているのは、Metaが2027年のCAPEXを下方修正し、その結果、AIハードウェアのチェーン全体の下落期待が連れて下がってしまうことだ。
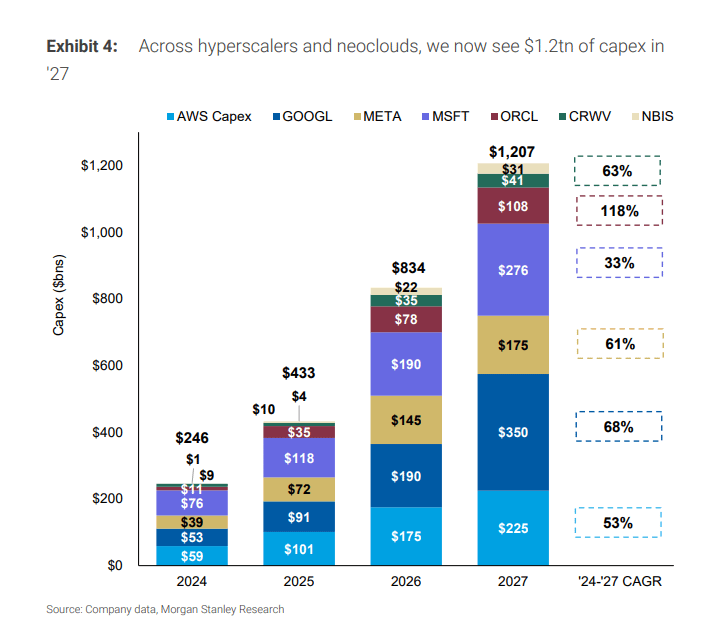
ただしモルガン・スタンレーのモデルでは現状、Metaの資本支出(CAPEX)が2026年の1450億ドルから、2027年は1750億ドル、2028年は2050億ドルへと増えるという前提になっている。このモデルの前提は、Metaが主に自社の第一線プロダクトのために能力を作るのであって、完全な超大型クラウド事業者を作るわけではない、ということだ。
もしMetaが外部クラウドサービスを本当に大きくするなら、特に一時的に裸の計算能力を貸すのではなく、モデル/APIプラットフォームを作るなら、むしろ資本支出には上振れ圧力がかかる可能性がある。完成したクラウド事業には、より長期のデータセンター容量、より複雑なソフトウェア基盤、そしてエンタープライズ顧客向けの提供能力が必要だからだ。
バーンスタインもこの問題を2027年以降の視点で見ている。MetaはAI市場における最重要な「小切手帳」の一つで、建設のペースが変わればサプライチェーンにも影響する。ただし、「一時的に外部貸し」か「恒久的なクラウド事業の拡張」かでは、CAPEXの意味が違う。同じものとして混ぜてはいけない。
需要側でより大きいのは推論とagentアプリだ。HYコンピュータ&AIの市場整理では、OpenAIが週末にCodex/agentic AIについて出した記事を需要シグナルとして扱っている。個人の非開発者ユーザー数は137倍、組織のユーザー数は189倍、OpenAI内部のユーザー数は12倍に増えている。この視点は、新しいシナリオの拡張が推論計算能力への需要をさらに押し上げ得ることを強調している。
今回の見解の分岐の核心は、「Metaが計算能力を売るのかどうか」ではなく、AI需要のカーブがさらに急になっているかどうかだ。海外ARRが加速し、推論アプリの成長が進み、クラウド企業の資本支出が引き続き上方修正されるなら、Metaの外部貸しの計算能力はより「段階的な資産の換金」の色合いが強い。一方で、その後の決算シーズンでCAPEXが集団的に下方修正されるなら、これは業界の転換点のシグナルになり得る。
裸の計算能力を売るのは簡単、完全なAIクラウドは難しい
Metaには潜在的な事業の道が2つあり、難易度はまったく違う。
1つ目は、「裸の計算能力」や原始的なチップ容量の販売、Neocloudのような形だ。顧客が買うのはGPU/計算リソースで、Metaはすぐに完全な企業向けソフトウェア、開発者ツール、モデル・プラットフォーム、そして販売体制をそろえる必要はない。
2つ目は、ホスティングモデル/APIアクセスを提供すること。AWS BedrockやGoogle Vertex AIのような形だ。これは「専用のデータセンターとチップがあればできる」商売ではない。モデル能力、ソフトウェアスタック、開発者体験、エンタープライズ顧客向けの営業、サポートなど、すべてが追いついている必要がある。
モルガン・スタンレーのモデルは、もう一つの道には慎重だ。同モデルは、MetaのMuseモデル群がTerminalBenchやSWE Bench Verifiedでのパフォーマンスは目立っていないと述べている。これらのテストはコード能力や第三者の利用シナリオに関連している。もしMetaがGeminiのような最先端モデルと競争したいなら、今後のモデルは大幅な改善が必要になる。
これがまた、「Metaが計算能力を売る=Metaがモデルから撤退する」という推論が成り立たない点でもある。潜在的な解決策には、そもそもモデル/APIアクセスの提供が含まれている。Meta AI、ビジネスエージェント、メッセンジャー、diffusionの提供、サブスク収益などの一次プロダクトは、引き続き長期のバリュエーションの中核だ。問題はMetaがモデルを作るかどうかではなく、そのモデル能力を外部顧客が支払うに足るクラウドサービスにできるかどうかだ。
市場では、Muse Spark、非公開戦略(閉源)、そしてマネジメントの調整を、Metaがまだモデル陣のテーブルにいる証拠として見る向きもある。しかしこれらは、少なくとも後追いの観察項目として適している。少なくとも3つの枠組みから見れば、現時点でより確かな結論は次の通りだ。裸の計算能力を売る実行はハードルが低いが、AIクラウドを丸ごと作るハードルは高い。
CoreWeaveは最大の“被害者”なのか? 顧客が潜在的な競合に
今回のショックは最も直接的にCoreWeaveなどの新しいクラウド/GPUaaS企業に落ちる。
バーンスタインが示したCoreWeaveのレーティングはUnderperform、目標株価67ドル。MetaはOutperformで目標株価850ドル。そのロジックは非常にストレートだ。Metaが外向けにクラウド基盤を提供すれば、CoreWeaveと正面から競合する可能性がある。
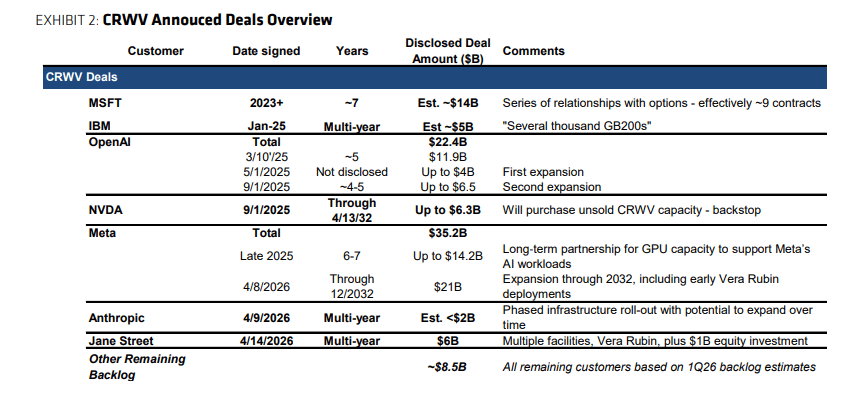
さらに厄介なのは、Meta自身がCoreWeaveの大口顧客だという点だ。バーンスタインの見方では、Metaは現在3,520百万ドル(352億ドル)のCoreWeave契約を持ち、CoreWeaveの受注残の3分の1以上を占める。加えてMicrosoftが約14,000百万ドル(140億ドル)の契約を結んでいることもあり、CoreWeaveの受注の半分近くが、今後の更新時に競合相手になり得る顧客からのものになっている。
短期リスクはそれほど直接的ではない。既存契約の拘束が強く、すぐに撤退しにくい。そのためCoreWeaveの短期収益や債務負担が直ちに悪化するとは限らない。
長期の問題はさらに処理が難しい。顧客が自分でクラウドを建てて、自分で計算能力を売れば、新しいクラウド企業の交渉力は下がる。特に更新時、CoreWeaveの相手は需要側だけではなく、金も技術もデータセンターの経験もある潜在的な供給側になる。
モルガン・スタンレーのトレーディングデスクが、市場のCRWV下落13%、NBIS下落15%への反応は相対的に理解しやすいと指摘したのは、Metaが一夜で顧客から潜在的な競合に変わったからだ。半導体のハード面ではショックはより間接的だが、GPUaaSではそれはビジネスモデルのストレステストのように見える。
なぜハードが先に下がったのか:ファンダメンタルズ以外に、混雑したポジションがあるから
短期の取引の観点では、市場はファンダメンタルズだけを売買しているわけではない。
モルガン・スタンレーのトレーディングデスクの議論は二つに分かれる。ひとつは、MetaのニュースがCSPのCAPEXやAI計算需要のストーリーの転換を意味するのかどうか。もうひとつは、保有ポジションが混みすぎており、デレバレッジと利益確定が下落幅を増幅している、という点だ。比重としては後者が高いとの見方で、本当にファンダメンタルが転換したかどうかは、これから来る決算シーズンの表現を見なければならない。
ポジションの背景は軽くない。主要指数のリバランスがちょうど終わったところで、総フローとレバレッジのスタート地点は高めだ。過去4週間でロングもショートも増え、いずれも+2標準偏差水準にある。過去5年の7月にはヘッジファンドがデレバレッジを行うことがよくあり、変化は通常-1〜-3標準偏差。半導体とメモリの保有は第100パーセンタイルに近い。
これが、なぜ一つのMetaニュースがAIハードウェアチェーン全体を叩けるのかを説明している。混雑した取引に「計算能力は不十分ではないかもしれない」という物語がぶつかると、まず売ってしまえとなりやすい。その日のソフト関連、混雑したショート勢、そして中国ADRの上昇はいずれも1.4標準偏差を超えており、デレバレッジ局面でのショートカバーの特徴とも合致する。
その後の反転シグナルとして、市場が主に見るのは次のいくつかだ。Metaが釈明するかどうか、海外AIアプリのARRが加速するかどうか、クラウド各社のCAPEXが引き続き上方修正されるかどうか、第2四半期の業績が予想を上回るかどうか。タイミングは7月〜8月に集中している。現状は「観察期間」であり、まだ合意した結論が形成されたわけではない。
もう一つのテールリスク(末尾リスク)はある。株価が高いほど、エクイティ調達の噂は無視しにくくなる。
もしこの「計算能力を換金できる」ストーリーでMetaの株価が押し上げられるなら、むしろエクイティ調達の噂が広がる確率が高まるかもしれない。
ロジックはこうだ。2027年度のEPSが17倍を下回る水準なら、Metaは希薄化を伴う資金調達をしたくない。もし今回のニュースと強い第2四半期の業績でバリュエーションが20倍を超えるなら、市場は潜在的なエクイティ調達に驚くべきではない。
これは3社の外資枠組みの中でのメインテーマではなく、会社が確認したわけでもない。ただし、なぜMetaの株価の反応が必ずしも単純ではないかを説明できる。計算能力を売れば投資回収率の不安を和らげられ、一方でエクイティ調達の噂が希薄化への懸念を呼ぶ。これら二つの力が同時に取引に影響する。
3社のバリュエーションはいずれも、Metaを「計算能力を売る会社」として値付けしていない
UBSはMetaの買い評価を維持し、目標株価は865ドル。評価は2028年Q1までの通期希薄化後GAAP EPS 33.26ドル、PER約26倍に基づく。今回、会社が計算能力売却の可能性に関する情報を確認していないため、現時点では予想を調整していない。
モルガン・スタンレーはMetaをOverweight、Top Pickに維持し、目標株価は775ドル。そのベースケースには、2027年のPER約23倍が暗に含まれている。中核は引き続き広告収入、Reelsのマネタイズ、AIによるエンゲージメント向上と効率改善、そして新プロダクトの選択肢だ。
バーンスタインはMetaをOutperform維持し、目標株価は850ドル。これと同時にCoreWeaveはUnderperform維持で、目標株価は67ドル。この組み合わせは市場の見解の割れをよく示している。Metaは選択肢が増え、CoreWeaveの競争圧力はより高まる。
ただし、リスクが消えたわけでもない。下方向の要因には、広告サイクルの後退、規制圧力、Reality Labsの投資回収の不確実性、データセンター建設の遂行ミスによって長期的な資本の強度がより高まるといったことが含まれる。