
毎経記者|趙雯琪????毎経編集|張益铭????
美団に買収された「光年之外」の共同創業者から始まり、新会社を立ち上げて3年も経たずに香港取引所へ挑戦するまで——シリコンベースのフローの創業者である袁進輝氏の起業物語は、もう一つの重要な節目を迎えている。
香港取引所の6月30日の開示によると、北京シリコンベースのフロー科技股份有限公司(以下、シリコンベースのフロー)は香港取引所の本則市場に上場申請を提出した。華泰国際、海通国際が共同主幹事(連席ブックランナー)だ。2023年8月に袁進輝氏が創業したAI(人工知能)インフラ企業で、設立からわずか34か月でIPO(新規株式公開)の道に乗った。あまりにも速い展開に市場は注目した。
シリコンベースのフローがやっているのは「Token(トークン)を売る」ビジネスだ。Tokenとは、AIモデルが情報を処理する際の最小単位であり、大規模モデルが1つの回答を生成するたびに、背後では数千〜数万ものTokenが消費される。シリコンベースのフローが提供しているのは、チップ適応、モデル展開、推論エンジンのチューニング、異種計算能力のスケジューリングなどの複雑なエンジニアリング能力を、標準化されたAPI(アプリケーション・プログラミング・インターフェース)としてパッケージ化し、開発者が水や電気を使うように必要に応じて呼び出し、使用量に応じて料金を払えるようにすることだ。業界ではこれを、その見た目の分かりやすさから「Token工場」と呼ぶ。
目論見書によると、年次のトークン・スループット(詞元吞吐量)で見ると、シリコンベースのフローは2025年に中国で第4位のトークン供給プラットフォームとなっており、市場シェアは1.5%。また、中国における独立系エコシステムのトークン供給プラットフォームの中では第1位に位置している。
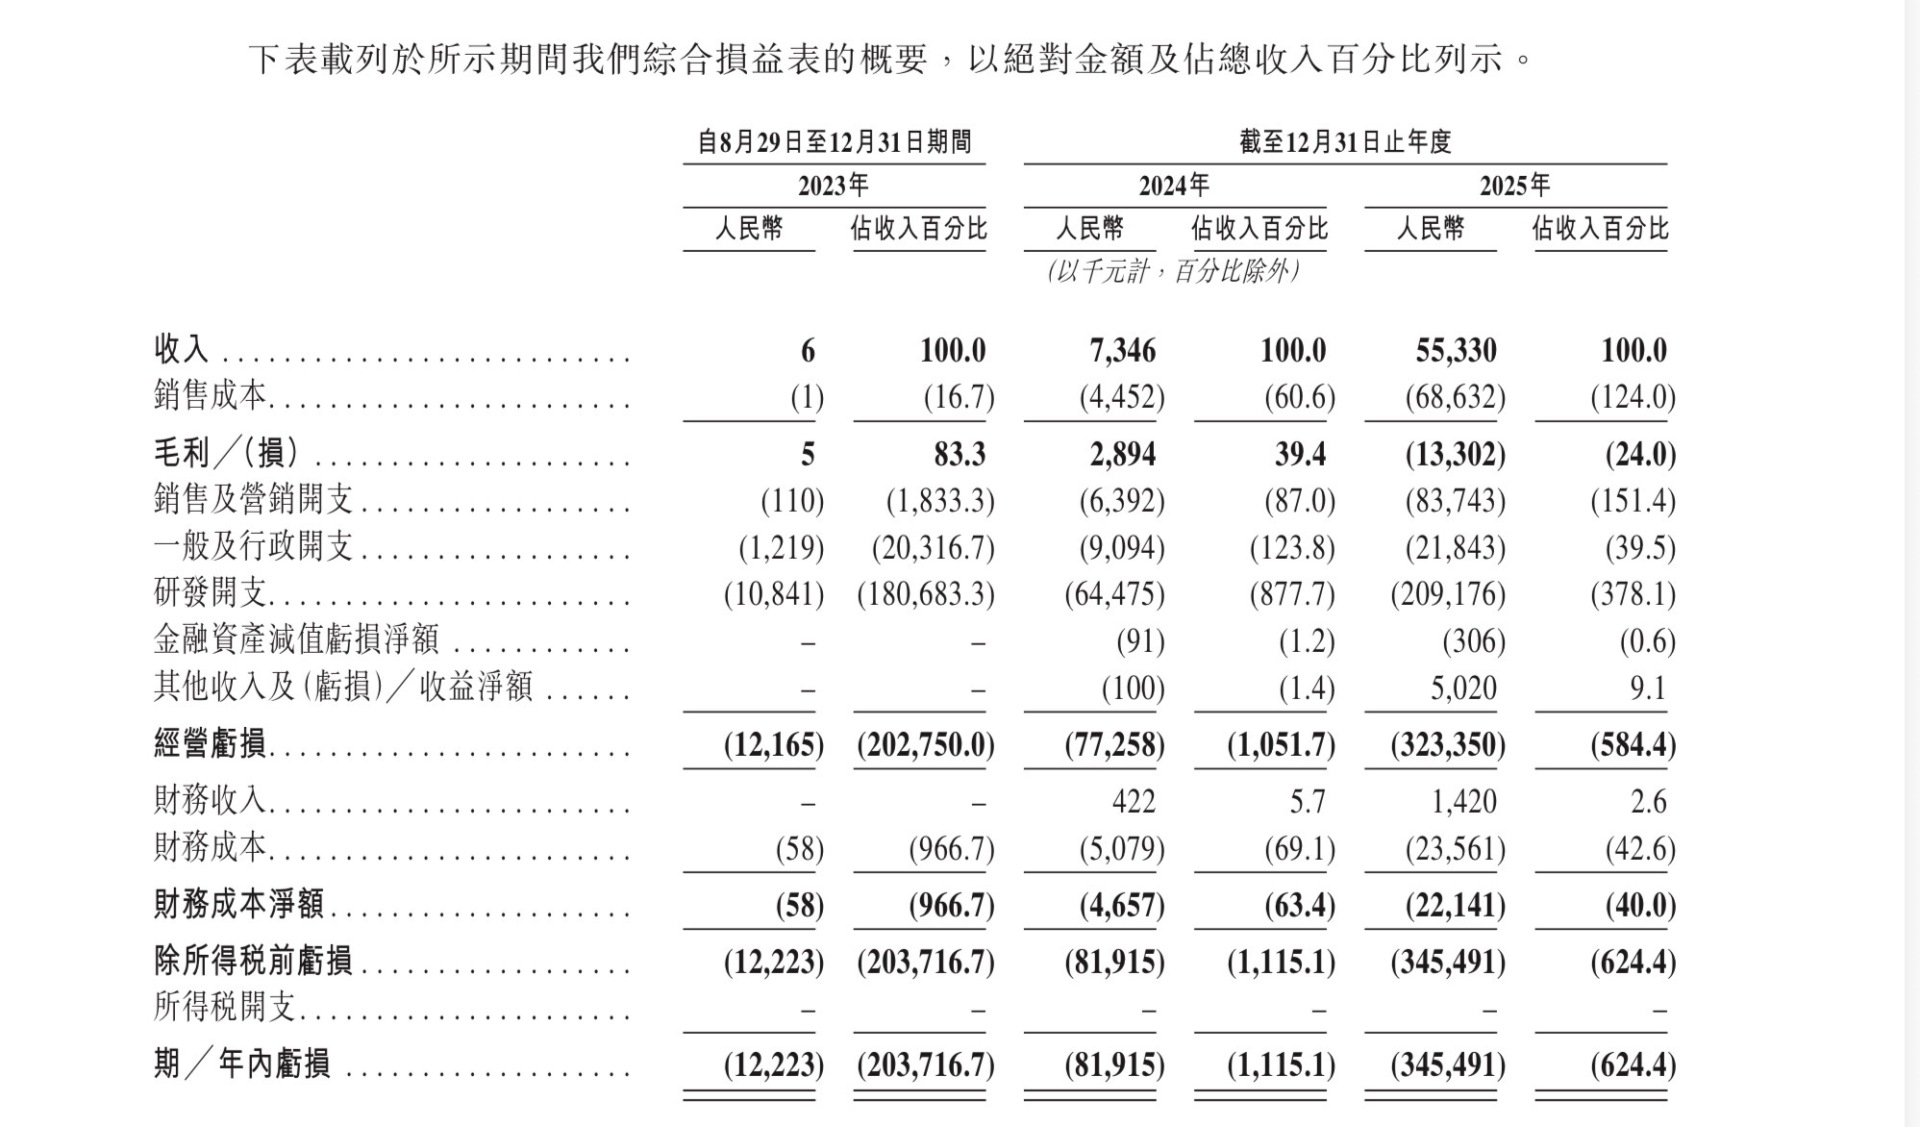
しかし、高速成長の裏側には、赤字の継続的な拡大がある。目論見書によると、シリコンベースのフローの売上高は2024年、2025年でそれぞれ735万元、5533万元となり、前年比の増加率は最大で653%に達した。一方、同期間の年次損失はそれぞれ8192万元、3.45億元で、調整後の純損失はそれぞれ5401万元、1.87億元だった。売上が数十倍に増えつつ、赤字も同時に膨らむ——「増収に増益なし」という状況こそが、この注目のスタートアップがIPOのスタートラインに立つ際に最も注目された論点だ。
アリババ、華為が厚く出資 袁進輝氏の起業「ジェットコースター」
シリコンベースのフローの物語は、創業者の袁進輝氏が持つドラマチックな起業の経歴抜きには語れない。
早くも2016年、袁進輝氏はOneFlowチームを率いて、大規模モデルの基盤インフラ分野に身を投じた。当時そのチームは、世界で唯一「汎用の深層学習フレームワーク」を手がけるスタートアップチームだった。2023年、大規模モデルの追い風に乗ったOneFlowは、美団(Meituan)の元連合創業者である王慧文氏が立ち上げた大規模モデル企業「光年之外」に買収された。その直後、「光年之外」は美団に買収された。美団からの留任オファーを断り、2023年8月、袁進輝氏はチームを率いて再出発し、シリコンベースのフローを創業した。
袁進輝氏はかつて2023年を「ジェットコースターみたいだった」と公に表現した。起業会社は数か月のうちに何度もM&Aを経験し、1億ドル規模の会社から10億ドル、さらに1,000億ドル規模の会社になった。最後には分社化して、再び起業した。
本当にシリコンベースのフローを一般の人々の視野に入れたのは、2025年の旧正月(春節)におけるDeepSeekの世界的な大ブームだ。当時DeepSeekは相次いでサーバー攻撃を受け、公式サイトが開けないといった問題も発生した。シリコンベースのフローの大規模言語モデルのクラウドサービス・プラットフォーム「SiliconCloud」はいち早く、華為クラウドの昇腾(Ascend)クラウドの計算能力に基づく「フル装備版」DeepSeek R1/V3モデルを立ち上げ、業界で最初に国産チップへのDeepSeekモデル展開ルートを通した企業となった。この「バズ(出圈)」イベントは同社にも爆発的なユーザー増加をもたらし、公有クラウド・プラットフォームは急速に700万ユーザー超、1万社以上の企業ユーザーを蓄積した。
かなりドラマチックなのは、袁進輝氏がソーシャルメディアで回顧し、2023年下半期にシリコンベースのフローを立ち上げる初期段階でDeepSeekの創業者である梁文鋒氏と投資案件について話し合ったが、多方面の理由により協業できなかったという点だ。その後、氏は朋友圈で「自分(当時)に先見の明がなくて後悔している」と嘆いた。
資金調達のペースから見ると、シリコンベースのフローは一次市場の「資金調達“刈り取り機”」に近い。2023年12月にエンジェルラウンドを開始して以来、同社は合計で7回の資金調達を完了している。2026年6月16日、同社は20億元超のBラウンド資金調達の完了を公式発表し、2026年以来国内の第三者MaaS(モデル即サービス)分野で最大規模の単発調達記録を樹立した。これにより、投資後バリュエーションは77.4億元に達した。
目論見書によると、シリコンベースのフローの株主構成は「豪華」だ。アリババは杭州多項网络科技有限公司を通じて7.42%を保有しており、最大の対外株主。華為傘下のハーバー科技は4.07%を保有。美団は天津三快科技を通じて1.05%を保有している。さらに、イノベーション・ワークス、耀途资本、普华资本、紀源资本、晶科能源、商汤、壁仞などの産業資本および財務投資機関も株主名簿に名を連ねている。支配株主は創業者の袁進輝氏と従業員インセンティブの4つのプラットフォームで、合計で議決権の約44.48%を支配している。
ただし、この会社は2023年8月に登録設立され、商業化はまだ初期段階にある。商業化の道筋として、シリコンベースのフローは公有クラウドサービスとオンプレミス展開ソリューションの二本立てで推進している。目論見書によると、2025年は同社の公有クラウドサービス収入の構成比が2024年の14.6%から52.9%へ急上昇し、最大の収益源となった。同社は、2026年末までに香港取引所上場規則第18C章が定義する「すでに商業化された会社」の収益要件を満たす見込みだ。
公開情報によれば、最近の会計年度における利益(收益)が2.5億香港ドルに達して初めて、上場規則で定義される「すでに商業化された会社」に該当する。
画像出典:目論見書
予想されるのは、近い期間の純損失が継続的に拡大すること:高い研究開発支出と大手メーカーの価格圧力に挟まれている?
売上高の増加率が650%超、年次の赤字が3億元超。シリコンベースのフローは高成長と高赤字が同居しており、「Token工場」レーン全体の構造的矛盾が浮き彫りになっている。
一方で、このビジネスの市場規模は驚くほどのスピードで膨らんでいる。目論見書では、トークン・スループットでみた中国のトークン供給市場規模が2024年から2025年にかけて1602.6%成長し、さらに2025年から2030年の複合年成長率(CAGR)は638.3%になる見通しだと述べている。IDCによると、2025年の中国のパブリッククラウドMaaS市場規模はすでに30.7億元に達しており、2026年のToken消費量は40000万億(4兆万億)に達すると予測されている。2025年比で約20倍の増加だ。
しかし、最も直接的な収益圧力は、継続的な研究開発コストと、継続して激化するAPIの価格競争によってもたらされている。
目論見書の中で、シリコンベースのフローは、今後会社が商業規模を拡大するにつれて、予想される絶対額の研究開発支出や直近の純損失は継続する見通しだと述べている。同社は、業界の爆発的成長を捉えること;国内顧客の参加度を深めること;海外収入の成長を加速すること;計算能力リソースの利用率を最大化すること;そして運営効率を高めることなどを通じて、長期的な黒字化を実現する計画だ。
2023年以降、主要な大規模モデルのメーカーは累計で10回以上もAPI価格を引き下げている。主流モデルの千Tokenあたり価格の一部は、最初の数毛銭(数十〜数百分の1元)から数セントへと下がり、累計の値下げ幅は90%超となっている。2026年5月、DeepSeekはV4-ProモデルのAPIを永久に75%引き下げると発表。その後も小米(Xiaomi)やテンセントクラウドが相次いで追随し、最大の下げ幅はそれぞれ99%と97.5%に達した。Token課金で料金が計測されるシリコンベースのフローにとっては、下流側の継続的な価格低下が、利益の確保を直接圧迫している。
同時に、インターネット大手も自ら参入している。アリババ、テンセント、字節跳動(バイトダンス)などの主要企業は、自社開発の推論計算能力とMaaSサービスを全面的に導入し、自社の業務にAI能力を提供するだけでなく、外部にもMaaSサービスとして展開している。大手は自前で計算能力のクラスタを構築することで得られるコスト優位と技術エコシステムにより、市場の競争構図を作り直そうとしている。
これについて、エンジェル投資家でありAI専門家の郭涛氏は(毎日経済新聞)の記者に対し、大手企業は技術とエコシステムの優位性はあるものの、市場ニーズは多様で複雑であり、すべてのシーンをカバーしきるのは難しい。独立系の第三者にも生存の余地があり、垂直領域に注力してカスタマイズ型サービスを提供できると分析している。
シリコンベースのフローも目論見書の中で、同社が現在直面している多重のリスクと課題を率直に認めている。財務面では、会社はまだ赤字の状態にあり、営業キャッシュフローも継続してマイナスだ。今後、利益を効果的に改善できず、または外部からの資金調達を適時に確保できない場合、継続的な事業運営能力に影響が及ぶ可能性がある。技術面では、AI業界の技術革新のスピードは極めて速く、競争力を維持するために継続的に多額の研究開発投資が必要だ。新モデルや新チップの適応に伴うプレッシャー、ならびにオープンソースのモデル・エコシステムに起こり得る変化は、同社の事業の基盤に衝撃を与える可能性がある。市場面では、世界のトークン供給(トークン供給)市場の競争がますます激化し、業界の価格競争が続いて利益の確保を圧迫している。
目論見書は、規制面でも言及している。中国ではAI業界の法規制の枠組みが引き続き急速に進化しており、コンプライアンスコストや不確実性は継続的に上昇している。加えて、国際的なチップの輸出規制や貿易制裁は、いつでも上流サプライチェーンに波及し得て、運営リスクをさらに高める可能性がある。総じて言えば、シリコンベースのフローは「急速な拡張」と「高額な赤字」が併存する重要局面にある。資金を燃やして規模を確保する一方で、技術的な堀を安定させ、資本とサプライチェーンという二重の試練にどう対応できるか——これがIPO後で最も注目される論点だ。
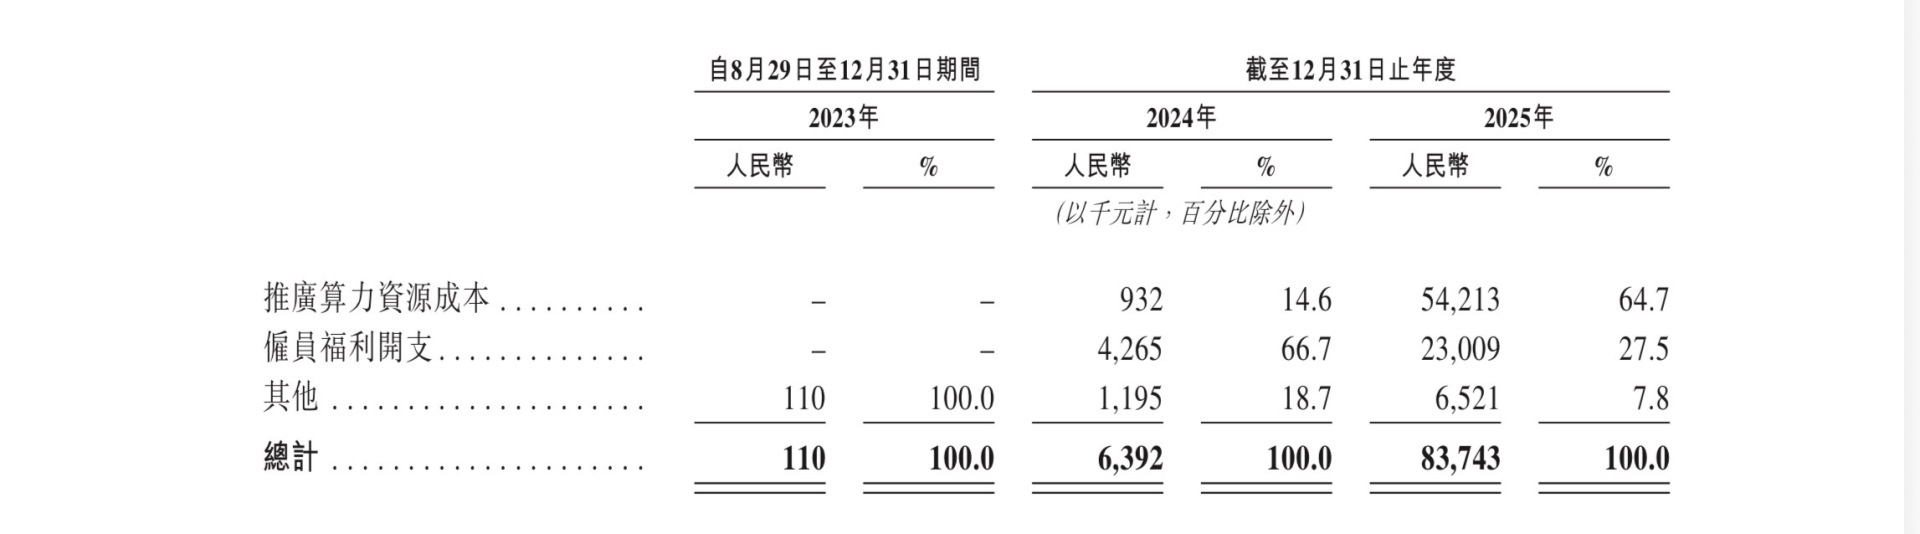
財務データから見ると、シリコンベースのフローの粗利益率は2024年の39.4%から2025年には-24%へ急落し、粗損失は1330万元を計上した。販売・マーケティング費用は、2024年の639万元から2025年の8374万元へと1210%増加しており、そのうちプロモーション型の計算リソースコスト(無料Token代金券)の比率が64.7%に達する。これは、同社がユーザー獲得段階で巨額投資を行っていることを示している。
画像出典:目論見書
注目すべきは、シリコンベースのフローの共同創業者である胡健氏が、以前に(毎日経済新聞)の記者との取材で、大規模モデルの「水道・電気・ガス化(=一般インフラ化)」の流れは不可逆だと述べたことだ。今後、モデルのコストは電気代のようにますます安くなるが、本当の価値は、モデルを土台に構築される各種アプリケーションに現れる。氏の見方では、異種計算(異種の計算能力)への適応、コスト管理、安全保障の間でどのようにバランスを取るかが、企業のAIアプリの成否を決める重要ポイントになるという。
3年未満で香港取引所を目指して駆け上がったのが、シリコンベースのフローのIPOだ。同社のIPOは「Token経済」というビジネスモデルに対するテストであると同時に、市場によるAI基盤インフラ分野のバリュエーションロジックを再検証する出来事でもある。規模を猛スピードで追いながら、収益性が重く圧迫されるという二重の物語のもとで、この「Token工場」は資本市場に対して持続可能な成長ストーリーを語れるのか——答えは時間が出すことになる。
表紙画像出典:毎経メディア資料庫